|
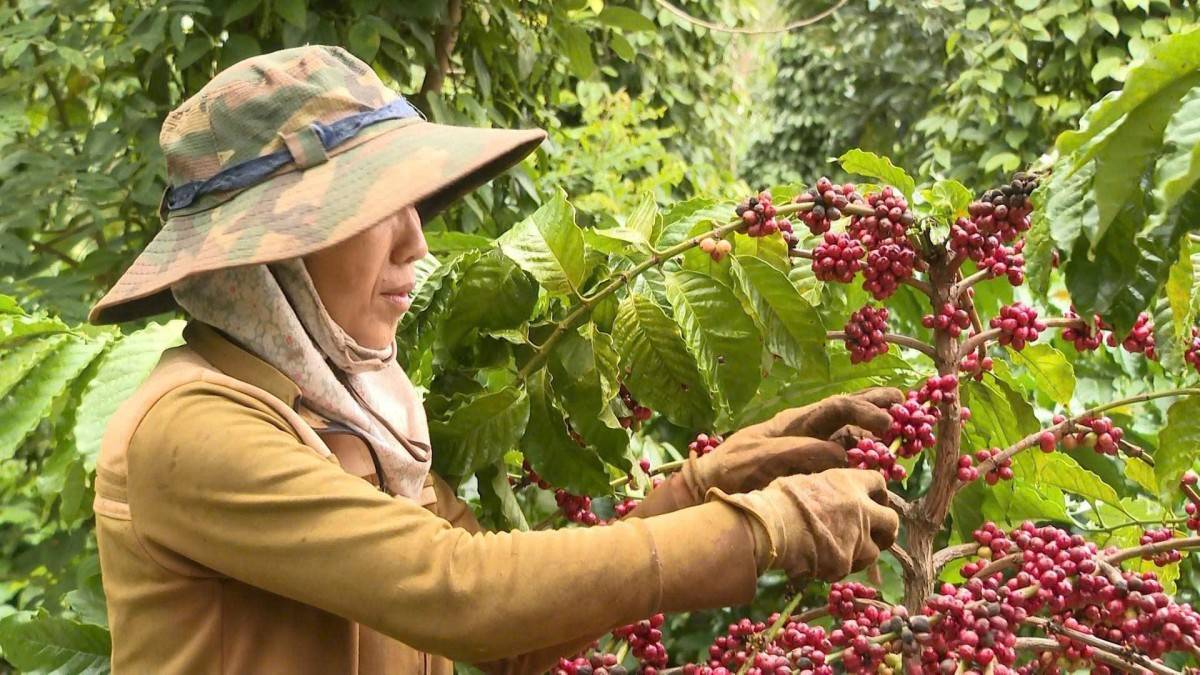
| Nguồn vốn đầu tư từ Agribank Chi nhánh Đắk Lắk đã giúp cho nhiều nông hộ yên tâm sản xuất. |
Báo cáo phân tích từ Ngân hàng Nhà nước cho thấy, dư nợ tín dụng đối với nền kinh tế hiện đạt hơn 20 triệu tỷ đồng, tăng hơn 10% so với cuối năm 2025, với tổng dư nợ cho khối doanh nghiệp nhỏ và vừa (SME) đạt trên 4,1 triệu tỷ đồng. Mặc dù tại Đắk Lắk, tổng dư nợ tín dụng toàn địa bàn đạt gần 300.000 tỷ đồng và dư nợ dành riêng cho SME đạt 35.000 tỷ đồng, song khả năng tiếp cận vốn thực tế của hơn 20.500 SME cùng các hợp tác xã vẫn vướng phải một rào cản nội tại kiên cố: tư duy cho vay truyền thống phụ thuộc quá lớn vào tài sản bảo đảm là BĐS.
Thực tế cho thấy, phần lớn các SME tại địa phương có quy mô nhỏ, vốn chủ sở hữu hạn chế và năng lực quản trị chưa đồng đều. Trong khi đó, tại một địa bàn trọng điểm vùng Tây Nguyên với đặc thù kinh tế nông nghiệp chiếm tới 29% GRDP, các nông hộ và hợp tác xã lớn chủ yếu sở hữu đất nông nghiệp. Điểm nghẽn nghiêm trọng nằm ở chỗ tài sản thế chấp trên đất nông nghiệp, hệ thống nhà xưởng và các công trình phục vụ sản xuất hiện đang bị định giá rất thấp so với chi phí đầu tư thực tế, cộng thêm tính chất rủi ro thiên tai dịch bệnh cao khiến các ngân hàng thương mại tỏ ra vô cùng thận trọng khi phê duyệt hạn mức giải ngân.
Để phá vỡ thế bế tắc này, ông Lê Thế Quân, Chủ tịch HĐQT kiêm Tổng giám đốc Thiên Tâm Holdings, Phó Chủ tịch Thường trực Hiệp hội BĐS tỉnh Đắk Lắk thẳng thắn chỉ ra rằng, để ổn định đầu tư vào máy móc thiết bị và công nghệ chế biến sâu, doanh nghiệp rất cần các nguồn vốn trung và dài hạn với lãi suất cho vay ưu đãi ổn định quanh mức 8%/năm theo chu kỳ 24 - 36 tháng. Việc tháo gỡ điểm nghẽn thủ tục và bớt lệ thuộc vào đất đai thế chấp sẽ giúp các doanh nghiệp nhỏ giảm thiểu rủi ro tổn thương trước biến động thị trường.
Dưới góc độ giải pháp điều hành vĩ mô, ông Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam (VINASME) đưa ra khuyến nghị mang tính đột phá: hệ thống ngân hàng cần khẩn trương đa dạng hóa sản phẩm tài trợ thương mại, chuyển dịch mạnh mẽ từ thế chấp bất động sản sang cấp tín dụng dựa trên quyền tài sản luân chuyển gồm kho hàng, hóa đơn, quyền đòi nợ và chuỗi cung ứng thực tế. Đồng thời, việc thiết lập hệ sinh thái xếp hạng tín nhiệm độc lập là vô cùng cần thiết để giảm tải áp lực cho dữ liệu CIC, giúp các tổ chức tín dụng định lượng chính xác rủi ro dựa trên năng lực hoạt động cốt lõi của doanh nghiệp thay vì nhìn vào quỹ đất.
|
| Nguồn vốn trung và dài hạn với lãi suất cho vay ưu đãi, ổn định rất cần thiết đối với các SME và các Hợp tác xã. |
Song song với các giải pháp kỹ thuật từ ngành ngân hàng, sự phối hợp liên ngành giữa Ngân hàng Nhà nước, Bộ Tài chính, Bộ Công Thương và các cơ quan địa phương là bắt buộc để hỗ trợ doanh nghiệp tối ưu hóa năng lực tài chính nội tại. Giám đốc Ngân hàng Nhà nước Chi nhánh Khu vực 11 Nguyễn Kim Cương khuyến cáo, các doanh nghiệp cần nâng cao sức khỏe tài chính bằng cách tăng tỷ lệ vốn tự có tối thiểu đạt 30%, kiểm soát đòn bẩy vốn vay dưới mức 70% và chuẩn hóa báo cáo tài chính minh bạch, tách biệt hoàn toàn tài chính cá nhân nhằm tạo dựng niềm tin vững chắc cho hệ thống thẩm định.
Khi niềm tin được thiết lập và rào cản tài sản thế chấp được dỡ bỏ, dòng vốn tín dụng xanh sẽ chảy mạnh mẽ vào thực địa, trợ lực cho các mô hình liên kết chuỗi nông sản như: sầu riêng, cà phê, cao su… đạt các tiêu chuẩn quốc tế khắt khe VietGAP, GlobalGAP hay quy định chống phá rừng EUDR. Điển hình như tại Agribank Chi nhánh Đắk Lắk, việc ưu tiên phân bổ nguồn vốn cho vay nông nghiệp, nông thôn đến 30/9/2026 đạt 22.700 tỷ đồng, chiếm tỷ trọng áp đảo 82,7% tổng dư nợ đã giúp hơn 39.729 khách hàng có cơ hội đầu tư hệ thống kho lạnh, nhà máy chế biến sâu, thay đổi căn bản phương thức sản xuất manh mún. Việc gắn kết đồng bộ giữa cơ chế chính sách tài khóa, mô hình chuỗi giá trị và giải pháp quản trị rủi ro thế chấp mới chính là chìa khóa tháo gỡ triệt để các điểm nghẽn kinh tế, kiến tạo môi trường kinh doanh minh bạch và bảo đảm sự an toàn, thông suốt cho thị trường tài chính toàn tỉnh.