Thứ sáu 16/10/2026 22:54
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Trong hơn sáu mươi năm, Hoa Kỳ là nhà sáng tạo công nghệ tài chính (hay FinTech) hàng đầu trên thế giới. Tuy nhiên, trong thập kỷ qua, Trung Quốc đã trở thành nhà lãnh đạo toàn cầu: Được hỗ trợ bởi điện thoại thông minh và các ứng dụng xã hội, Trung Quốc đã sử dụng thanh toán từ xa và số hóa quản lý tiền để xây dựng một phương tiện bao gồm tài chính ổn định. Nhưng vị thế này sẽ không được duy trì lâu. Gần đây, các quốc gia châu Phi như Nigeria và Kenya đã trở thành điểm nóng của FinTech và đang sử dụng công nghệ giá rẻ, dễ tiếp cận để huy động người tiêu dùng theo những cách chưa từng thấy trước đây. Để duy trì tính cạnh tranh, các ngân hàng Hoa Kỳ và các công ty FinTech cần nghiên cứu các yếu tố tạo ra những thành công này ở nước ngoài - và tìm ra cách họ có thể theo kịp.
Định nghĩa đơn giản, FinTech là ứng dụng công nghệ và đổi mới để giải quyết nhu cầu của người tiêu dùng và các công ty trong không gian tài chính - ví dụ như thẻ tín dụng, ngân hàng trực tuyến và tiền điện tử dựa trên blockchain. Mặc dù được cho là bản cập nhật mới nhất cho sự phát triển hàng thiên niên kỷ của tín dụng, hợp đồng và ngân hàng, FinTech là một trong những lĩnh vực bùng nổ nhất trong thập kỷ qua. Các nhà đầu tư mạo hiểm, các công ty tài chính truyền thống, các chính phủ và thậm chí cả người dùng điện thoại thông minh trung bình đều góp phần vào quá trình tăng trưởng nhanh chóng của nó. Những tiến bộ như thanh toán từ xa, giao dịch cổ phiếu dựa trên ứng dụng và yêu cầu bảo hiểm tự động đã trở nên phổ biến. IMF trích dẫn ước tính hơn 50 tỷ đô la đầu tư vào lĩnh vực này trong nửa đầu những năm 2010, với mức tăng trưởng hàng năm ba con số là tiêu chuẩn.
Tuy nhiên, sự phát triển của FinTech hiện đại đã kéo dài trở lại hơn một vài thập kỷ. Có ba làn sóng đổi mới chính, mỗi làn sóng tập trung vào một khu vực chính tại một thời điểm cụ thể. Mặc dù Hoa Kỳ tạo ra làn sóng đổi mới lớn đầu tiên trong lĩnh vực này, nhưng nó đã bị tụt lại phía sau khi các công ty và người tiêu dùng đã đạt đến ngưỡng sáng tạo “đủ tốt”. Nhưng bằng cách nghiên cứu FinTech đã đi đến đâu và nó sẽ đi đến đâu, các công ty Hoa Kỳ vẫn có thể bắt kịp.
Thế kỷ FinTech: 1950–2050
Làn sóng FinTech hiện đại đầu tiên tạo ra các công nghệ xác định cách chúng ta sử dụng tiền ngày nay và phần lớn sự đổi mới đó xảy ra ở Mỹ. Sự ra đời của tín dụng đương đại ở Mỹ thông qua Thẻ Diners Club vào đầu những năm 1950 là một bước đột phá lớn: một phương tiện thanh toán hiệu quả hơn nhiều cũng tăng gấp đôi như một cách liền mạch để mở rộng tín dụng mới cho người tiêu dùng. Sự đổi mới tiếp tục trong những năm 1960, với Bankograph cho Ngân hàng Thành phố New York: một máy gửi tiền phong bì tự động và máy ATM nguyên mẫu đầu tiên. Sự lãnh đạo của Hoa Kỳ trong không gian FinTech, dẫn đầu bởi lĩnh vực ngân hàng và các tổ chức tài chính truyền thống khác, tiếp tục trong những năm 1990 với sự gia tăng của internet và sự ra đời của ngân hàng trực tuyến. Trong khi các ngân hàng lớn vẫn tiếp tục hoạt động, các giai đoạn phát triển chính này được thống nhất bởi một chủ đề chung: mở rộng ngân hàng và tín dụng ra thế giới bên ngoài các chi nhánh truyền thống.
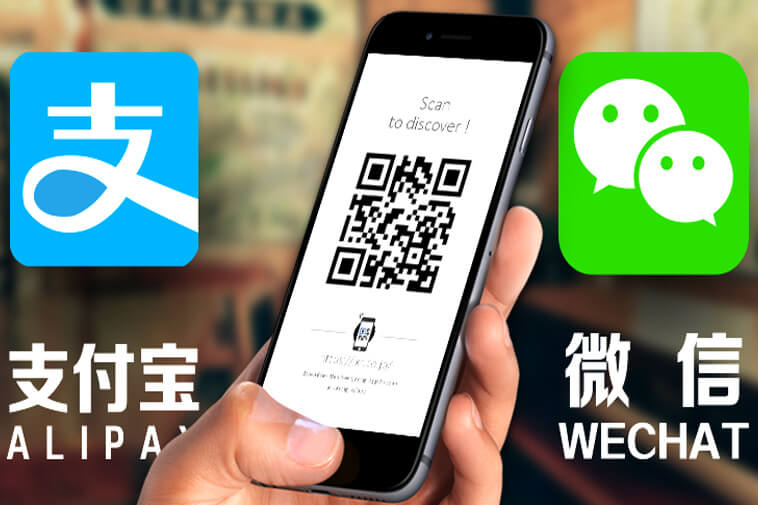
Làn sóng FinTech hiện đại thứ hai, bắt đầu từ những năm 2000 và đang phát triển mạnh mẽ hiện nay, đến từ châu Á và đặc biệt là Trung Quốc, đã tạo ra một loạt các đổi mới được áp dụng rộng rãi. Với dân số khổng lồ mà ngân hàng vật lý trước đây không có mặt ở khắp mọi nơi, thì những bước tiến của đất nước đã đến thông qua các ứng dụng điện thoại thông minh. Vào năm 2018, thị trường FinTech trị giá 25,5 tỷ đô la của Trung Quốc chiếm 46% tổng các khoản đầu tư vào FinTech trên toàn cầu, khiến nó trở thành thị trường lớn nhất trên thế giới. WeChat và Alipay là những nền tảng thanh toán có hiệu suất cao đến mức ngay cả những người bán hàng và người lao động ở nông thôn cũng có thể quét mã QR được cá nhân hóa. Tencent và Alibaba thường xuyên tung ra các khoản đầu tư quy mô lớn nhằm loại bỏ các công ty tài chính truyền thống. Bất cứ điều gì từ quản lý tài sản (những người chơi như Lufax điều hành dịch vụ của họ hoàn toàn trực tuyến) đến tính điểm tín dụng và cung cấp (Bairong tự hào có 74.000 nhãn dữ liệu về 800 triệu cá nhân để tính điểm của họ) đều đã tạo dựng được chỗ đứng vững chắc.
Tuy nhiên, giờ đây, trung tâm của sự đổi mới FinTech dường như lại chuyển dịch sang châu Phi. Liên kết với sự gia tăng của điện thoại di động và thường xuyên thiếu điện thoại có khả năng kết nối internet, làn sóng này được xác định bởi các dịch vụ ngân hàng di động bao gồm của nó. Châu Phi có 33 trong số 47 quốc gia kém phát triển nhất trên thế giới theo phân loại của Liên Hợp Quốc. Cơ sở hạ tầng cho việc sử dụng điện thoại thông minh và Internet phổ biến, đã mất vài thập kỷ để thiết lập ở Hoa Kỳ và Trung Quốc, vẫn đang trong giai đoạn đầu. Tuy nhiên, đối với FinTech, điều sẽ gây trở ngại cho các khu vực khác thay vào đó là một lợi ích có thể chứng kiến nó nhảy vọt về phía trước
Không giống như các làn sóng trước đây, vốn dựa vào các công nghệ đi đầu trong thời đại của họ, làn sóng FinTech của châu Phi đang được xây dựng trên điện thoại di động, mà việc áp dụng ở châu lục này đã tăng tốc vào khoảng đầu thiên niên kỷ và hiện đang lan rộng. Điều này đã tạo ra một đà tăng trưởng kinh tế: theo ước tính của IMF, bốn trong số năm tỷ lệ tăng trưởng GDP cao nhất trên thế giới là ở các nước châu Phi được hưởng lợi từ sự bùng nổ này.
Bài học di động
Phần còn lại của thế giới có thể học được gì từ những câu chuyện thành công của FinTech của Kenya? Có ba chủ đề hữu ích mà các công ty nên lưu ý.
Thứ nhất, các công ty thành công sống chết nhờ phân phối tính năng đi kèm. Equity Bank đã vượt lên dẫn trước các đối thủ, từ vị trí thứ 66 lên vị trí thứ 2, do sức hấp dẫn toàn diện của nó. Việc người tiêu dùng thích chi phí tìm kiếm và triển khai thấp hơn liên quan đến các dịch vụ đi kèm không dành riêng cho thị trường châu Phi - ở Hoa Kỳ, hơn 50% các tìm kiếm sản phẩm bắt đầu trên Amazon, nơi có 44% tổng số mua hàng trực tuyến. Xu hướng hướng tới các giải pháp phổ quát mở rộng đến FinTech cũng như đối với bán lẻ.
Thứ hai, tài chính là về niềm tin. Các ngân hàng truyền thống ở Hoa Kỳ nhận thức sâu sắc về điều này, nhưng họ liên tục thất bại trong việc chuyển niềm tin đó vào các sản phẩm tiên tiến. Mặt khác, các công ty FinTech non trẻ cung cấp tất cả sự nhanh nhẹn nhưng không có niềm tin đã xây dựng trong nhiều thập kỷ. Thành công đột phá của các công ty FinTech của Kenya, một phần lớn là nhờ khả năng kết hợp các thương hiệu đáng tin cậy và mới nổi. Equitel, một công ty lai, đã có thể phát triển mạnh mẽ bằng cách vay sự tin tưởng của người tiêu dùng từ các thương hiệu lâu đời Equity Bank và Airtel. Các công ty ở Hoa Kỳ đang tìm cách học hỏi từ ví dụ của họ sẽ làm tốt việc tìm kiếm các quan hệ đối tác của công ty cho phép các dịch vụ sáng tạo chạy trên các đường ray đã biết.
Thứ ba, tìm kiếm những người hỗ trợ công nghệ. Đây là những điều kiện hoặc cơ sở hạ tầng tinh tế, nhưng cực kỳ quan trọng, kết hợp với công nghệ để nâng cao khả năng thành công của nó. Những công cụ hỗ trợ này không cần phải là những đổi mới gần đây, nhưng thường được tận dụng từ các mô hình đã chết hoặc lỗi thời. Đối với Amazon, việc sử dụng rộng rãi các kho trung gian, một phương pháp mà bản thân nó được cho là sẽ phát huy hiệu quả khi vận chuyển trực tiếp phổ biến xung quanh việc mua hàng qua internet, đã đóng vai trò như một yếu tố thúc đẩy nền tảng trực tuyến của họ. Đối với FinTech châu Phi, việc Safaricom sử dụng các đại lý trực tiếp và phổ biến rộng rãi để khởi động M-Pesa đã trở thành hệ số quan trọng của sản phẩm. Những người đang tìm kiếm người hỗ trợ nên cân nhắc những tài nguyên không hoạt động hoặc không được sử dụng nào có thể được ghép nối với một sự đổi mới nhất định để thấy nó phát triển.
Những gì các công ty Hoa Kỳ cần học
Đối với Hoa Kỳ, có hai thách thức mà các nhà đổi mới FinTech vĩ đại tiếp theo sẽ giải quyết.
Đầu tiên là nhắm mục tiêu hiểu biết về tài chính. Theo Standard & Poor’s, chỉ 57% người Mỹ trưởng thành hiểu biết về tài chính. Millennials, hiện từ 25 đến 40 tuổi, chỉ quản lý 24%. Mặc dù thế hệ này đã quen với việc kiếm tiền trong một không gian ảo thuần túy, nhưng họ không quen tham gia vào một loạt các sản phẩm tài chính được phân phối truyền thống từ các tổ chức truyền thống. Về vấn đề này, các công ty Kenya đưa ra những ví dụ hữu ích; kỹ năng nâng cao được cung cấp bởi những người đổi mới của nó tiếp tục có hiệu ứng hàng xóm-dạy-học-hàng xóm. Thế hệ Millennials đặc biệt dễ bị ảnh hưởng bởi xu hướng lan truyền, và do đó hiểu biết về tài chính có thể lan truyền nhanh chóng nếu các công ty FinTech mới lựa chọn những người có ảnh hưởng một cách cẩn thận.
Thứ hai là cá nhân hóa nhu cầu và giao hàng. Những gì người Mỹ muốn nhất là một bộ giải pháp phù hợp với hồ sơ của họ trong khi không đòi hỏi nghiên cứu cơ bản. Giống như những người Kenya ban đầu chỉ gửi tiền để nhận thấy rằng ưu đãi cho một tài khoản tiết kiệm trong ứng dụng Equitel phù hợp với nhu cầu của họ, người Mỹ cảm thấy thoải mái hơn với cách tiếp cận tất cả trong một. Các khoản tiết kiệm cho hôn nhân, chăm sóc con cái và hưu trí, cũng như các dịch vụ yêu cầu, bảo hiểm và đầu tư nên được sắp xếp hợp lý với nhau, kèm theo lời nhắc về những sản phẩm cần xem xét và khi nào.
Những bài học này sẽ phục vụ tốt cho các ngân hàng, nhưng những người chơi tài chính phi truyền thống cũng có nhiều cơ hội để tham gia vào Hoa Kỳ Khi WeChat chuyển từ mạng xã hội sang dịch vụ quản lý tiền tệ và khi Equity chuyển từ ngân hàng sang mạng di động, các bước chuyển tiếp trong các ngành mà công nghệ hiện đại cho phép nên được khám phá bởi các công ty thuộc mọi lĩnh vực. Quan hệ đối tác giữa các ngành để tung ra các sản phẩm chung, thay vì cách tiếp cận mọi người cùng làm, cũng cần được xem xét; không phải với thái độ khinh thường khi phải làm xói mòn một thương hiệu hiện có, mà là với chủ nghĩa cơ hội khi xác định một góc chưa được khai thác. Mặc dù có vẻ như các ngân hàng truyền thống không có nguy cơ mất thị phần lớn trên thị trường ngân hàng bán lẻ lúc này, nhưng rõ ràng là những ngân hàng sẽ phát triển mạnh trong những năm tới sẽ thu hẹp khoảng cách giữa đống đổ nát và hào nhoáng kỹ thuật.
Làn sóng FinTech hiện đại, từ Hoa Kỳ đến Trung Quốc và bây giờ là đến Kenya, cung cấp một khuôn khổ để đánh giá ai đi trước và ai đi sau về việc đáp ứng nhu cầu tài chính của người dân. Điều không đổi giữa các dân tộc là mong muốn được tiếp cận và nhu cầu về sự tin cậy. Khai thác các lực lượng song song này để giải quyết các vấn đề của người tiêu dùng có thể thúc đẩy các nước kém phát triển vượt qua các nước phát triển. Tưởng tượng lại những lực lượng này, với những bài học kinh nghiệm từ các nhà lãnh đạo mới chớm nở, sẽ là yếu tố quan trọng để bắt kịp làn sóng đổi mới sắp tới.
Đức Anh