Thứ năm 15/10/2026 12:18
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Hơn 8,4 tỷ đồng bị chiếm đoạt qua hồ sơ thanh toán
Theo thông tin từ Bộ Công an và Công an tỉnh Hưng Yên, Cơ quan Cảnh sát điều tra Công an tỉnh đã tiếp nhận đơn trình báo của Công ty TNHH Process Lab.Micron Việt Nam, doanh nghiệp 100% vốn đầu tư Nhật Bản đặt tại Khu công nghiệp Thăng Long II, về việc hai nhân viên có hành vi vi phạm pháp luật, chiếm đoạt hơn 8,4 tỷ đồng.
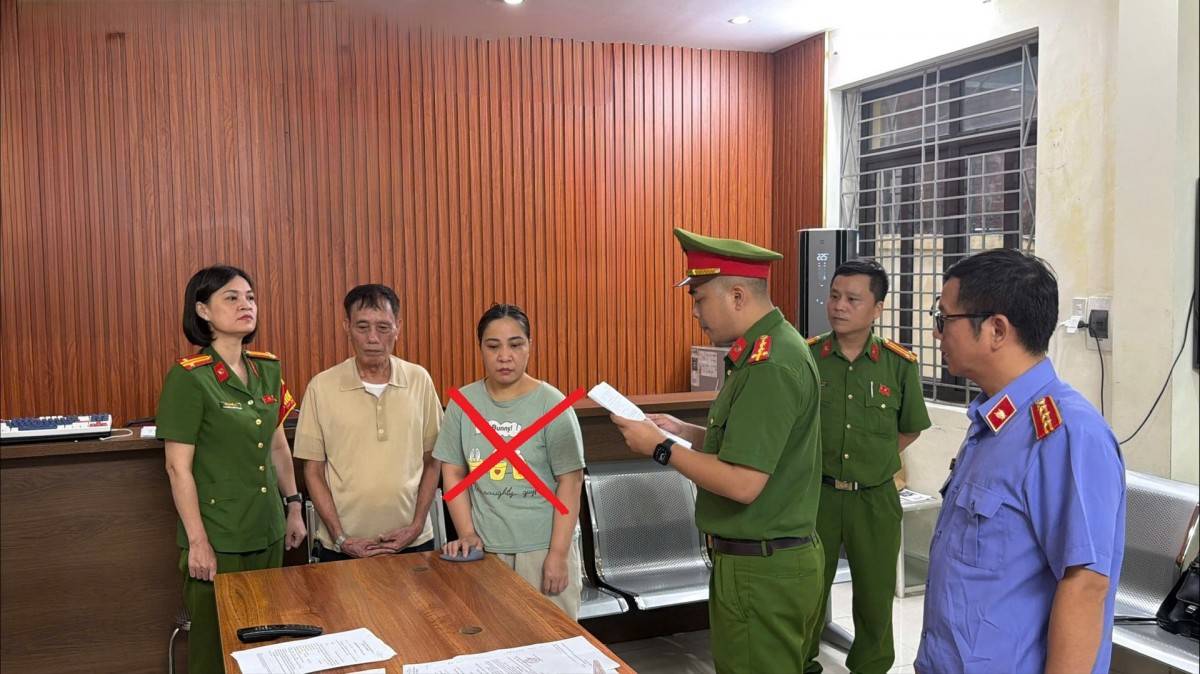 |
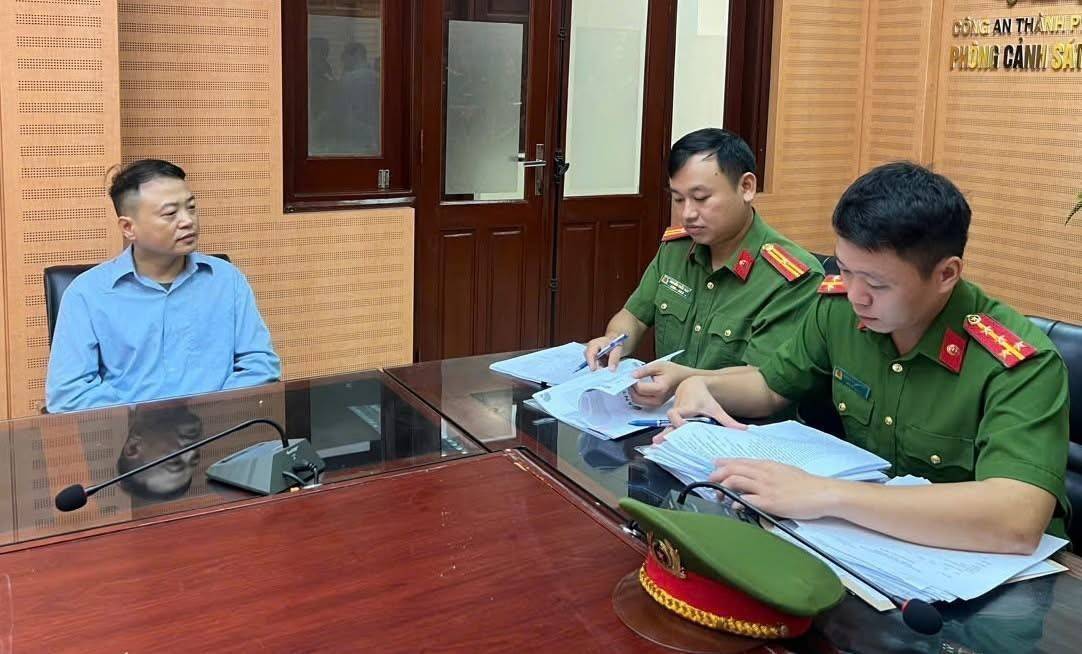
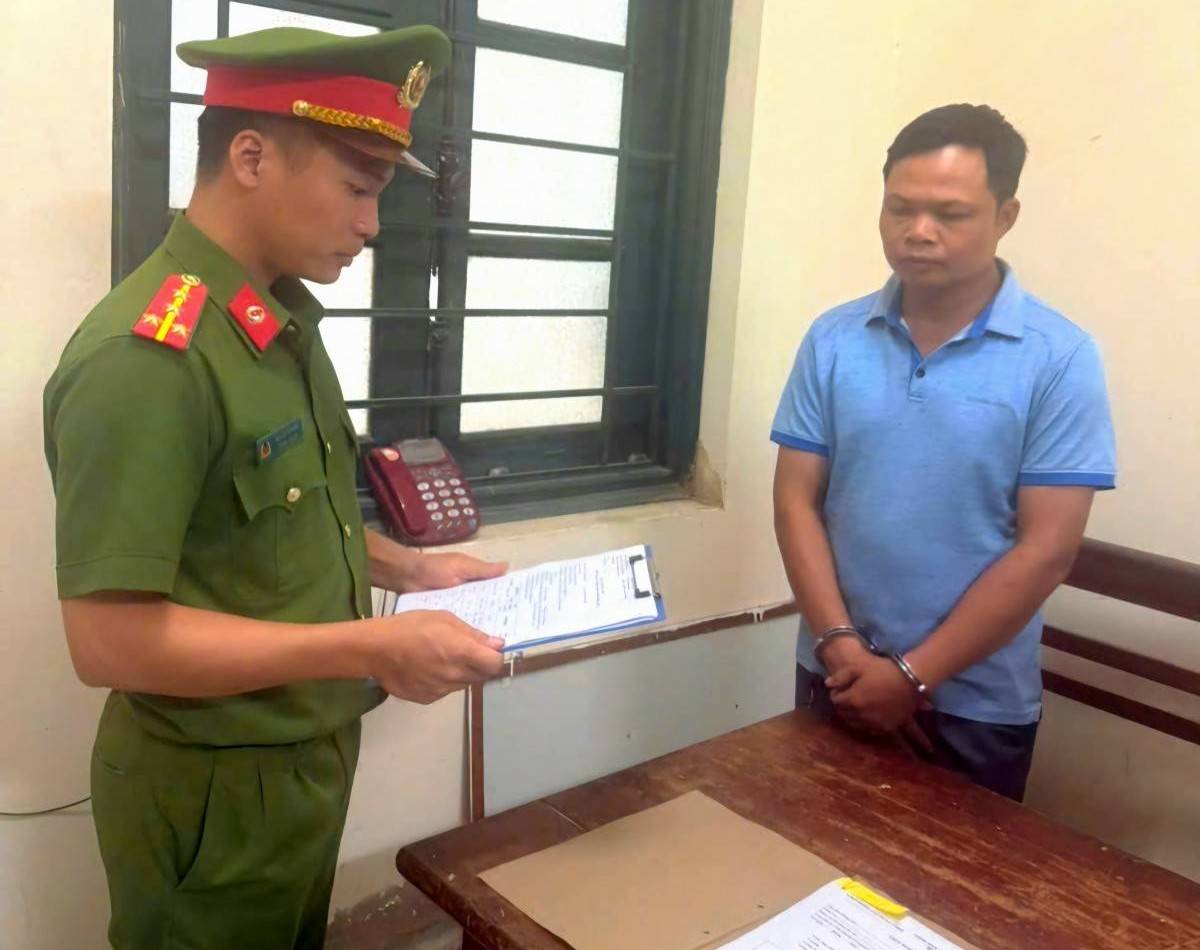
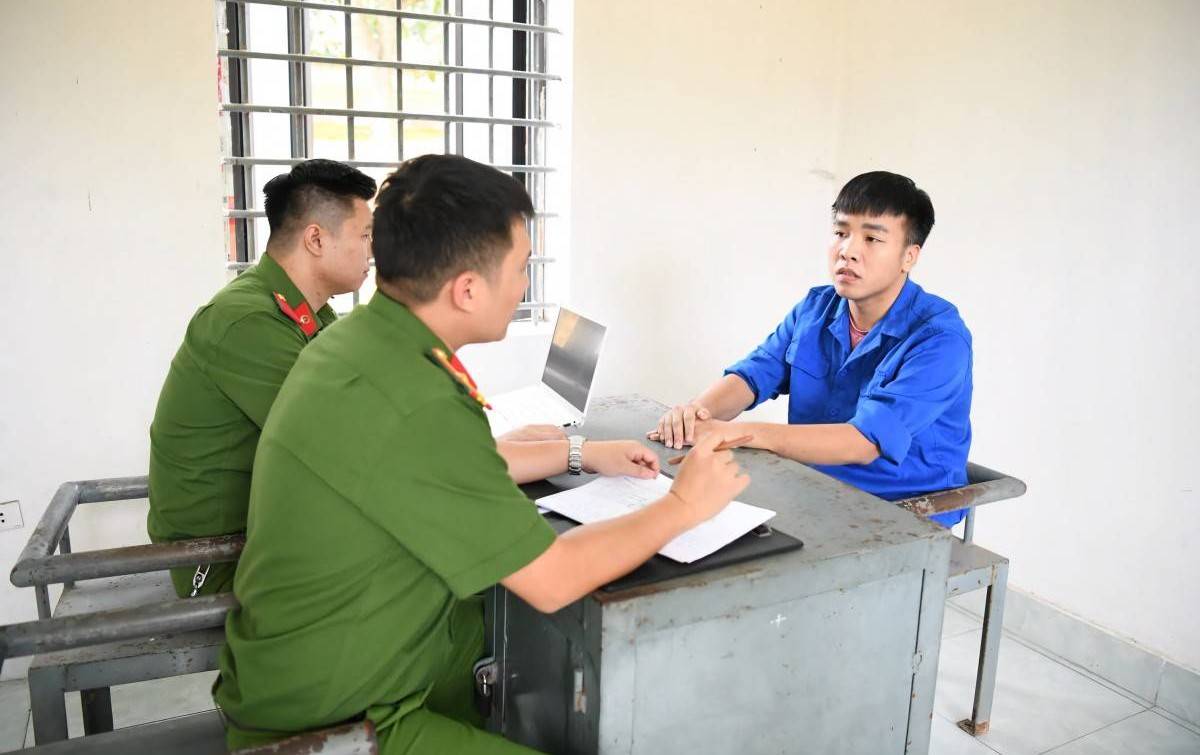
| Cơ quan CSĐT Công an tỉnh Hưng Yên thi hành Lệnh bắt bị can để tạm giam đối với Bùi Thị Hoài. |
Theo thông tin Cơ quan Công an công bố, vụ việc xảy ra trong giai đoạn 2023–2024. Các thủ đoạn được nêu gồm lập khống hồ sơ thanh toán, làm giả chứng từ, nâng giá trị hợp đồng và cung cấp thông tin tài khoản thụ hưởng giả mạo.
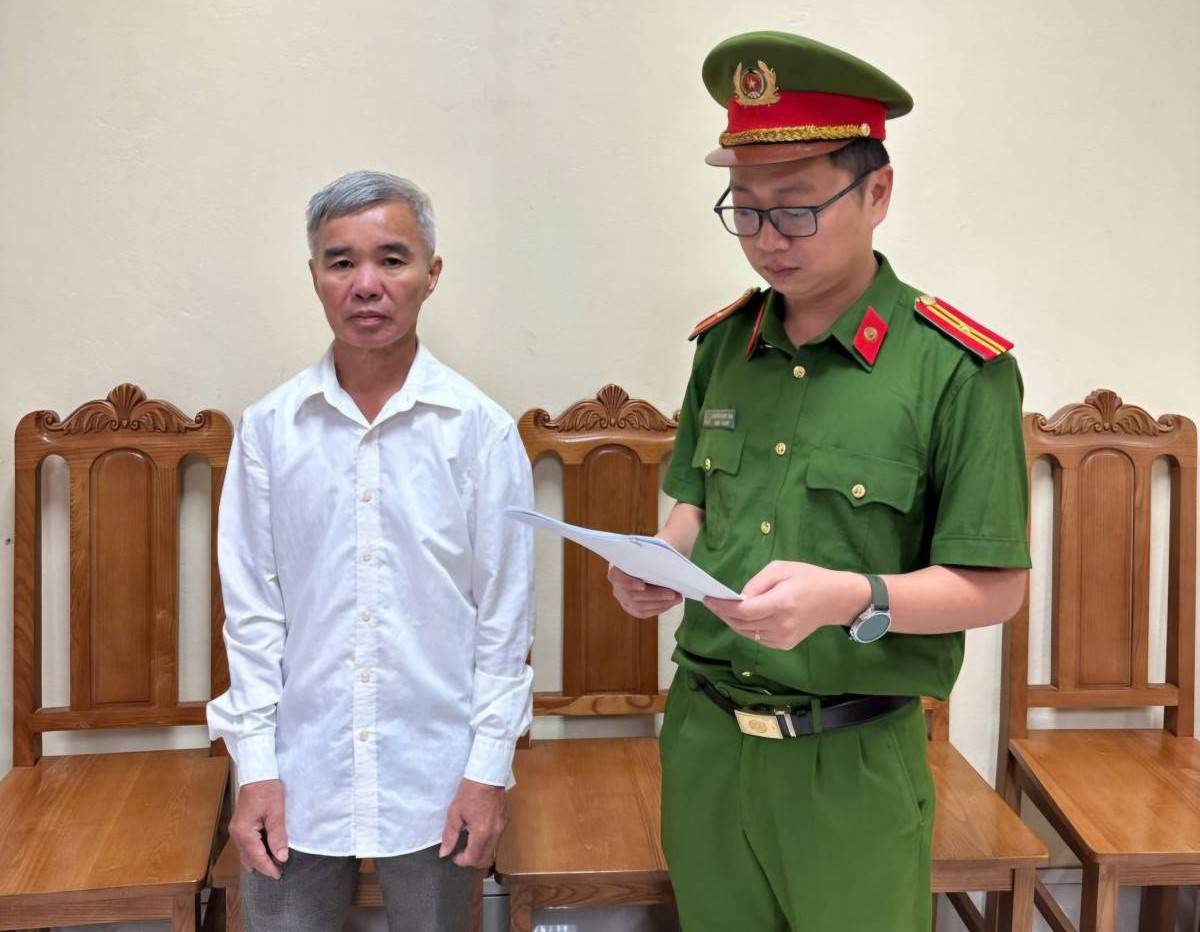
Ngày 27/7/2026, Cơ quan Cảnh sát điều tra Công an tỉnh Hưng Yên đã khởi tố vụ án, khởi tố Bùi Thị Hoài và Bùi Khánh Ly về tội “Lừa đảo chiếm đoạt tài sản” theo khoản 4 Điều 174 Bộ luật Hình sự. Bùi Thị Hoài bị bắt tạm giam, còn Bùi Khánh Ly bị truy nã.
Vụ việc cho thấy rủi ro không chỉ nằm ở hành vi gian dối của cá nhân, mà còn ở khả năng phát hiện bất thường trong quy trình kiểm tra, đối soát hồ sơ và thực hiện thanh toán. Khi chứng từ và thông tin giao dịch không được xác minh độc lập, doanh nghiệp có thể phải đối mặt với thiệt hại lớn trước khi phát hiện sai phạm.
Những kẽ hở nào doanh nghiệp cần cảnh giác?
Trong hoạt động sản xuất, kinh doanh, nhân sự phụ trách mua hàng, kế toán, kho vận hoặc thanh toán thường được giao tiếp cận tiền, hàng hóa, chứng từ và hệ thống quản trị. Đây là những vị trí cần quy trình kiểm soát rõ ràng, bởi một cá nhân có thể tạo ra rủi ro lớn nếu vừa lập hồ sơ, vừa xác nhận giao dịch, vừa có quyền thực hiện thanh toán.
Kẽ hở đầu tiên là thiếu đối chiếu độc lập giữa hợp đồng, hóa đơn và hồ sơ thanh toán. Nếu bộ phận thanh toán chỉ căn cứ vào chứng từ do một cá nhân cung cấp mà không kiểm tra với hợp đồng, đơn đặt hàng, biên bản nghiệm thu hoặc xác nhận giao nhận hàng hóa, hồ sơ không có giao dịch thực tế có thể vượt qua khâu kiểm tra.
Kẽ hở thứ hai nằm ở việc thay đổi thông tin tài khoản nhận tiền. Nếu doanh nghiệp chấp nhận yêu cầu đổi tài khoản qua thư điện tử hoặc tin nhắn mà không xác minh lại với đối tác bằng một kênh liên lạc độc lập, tiền có thể được chuyển đến tài khoản không đúng với giao dịch.
Kẽ hở thứ ba là tập trung quá nhiều quyền hạn vào một người. Việc cùng một nhân sự có thể tạo nhà cung cấp mới, sửa thông tin thanh toán, lập hồ sơ và thực hiện giao dịch làm giảm khả năng phát hiện xung đột lợi ích hoặc hành vi gian dối.
Ngoài ra, việc sử dụng chung tài khoản truy cập, không lưu lịch sử chỉnh sửa dữ liệu, thiếu kiểm kê định kỳ hoặc không đối chiếu số liệu giữa kế toán và kho hàng cũng khiến doanh nghiệp khó phát hiện bất thường kịp thời.
Bốn lớp kiểm soát giúp giảm nguy cơ thất thoát
Để hạn chế rủi ro, doanh nghiệp cần thiết kế quy trình kiểm soát phù hợp với quy mô và đặc thù hoạt động, thay vì chỉ dựa vào sự tin tưởng đối với nhân sự.
Một là, tách biệt các khâu lập, duyệt và thực hiện giao dịch. Người đề nghị thanh toán không nên đồng thời là người phê duyệt cuối cùng. Với doanh nghiệp nhỏ chưa đủ nhân sự để phân tách hoàn toàn, chủ doanh nghiệp có thể trực tiếp kiểm tra các khoản chi lớn, giao dịch bất thường hoặc hồ sơ có dấu hiệu thiếu nhất quán.
Hai là, xác minh thông tin trước khi chuyển tiền. Các yêu cầu thay đổi tài khoản thụ hưởng cần được xác nhận qua số điện thoại hoặc đầu mối liên hệ đã được đăng ký trước đó, không chỉ qua thông tin mới xuất hiện trong yêu cầu thanh toán. Mọi thay đổi cần có dấu vết và người chịu trách nhiệm phê duyệt.
Ba là, đối chiếu chéo chứng từ và giao dịch thực tế. Hồ sơ thanh toán cần được kiểm tra với hợp đồng, đơn hàng, hóa đơn, biên bản giao nhận hoặc nghiệm thu và thông tin nhà cung cấp. Những khoản có giá trị bất thường, giá tăng đột ngột hoặc thông tin không khớp phải được tạm dừng để xác minh.
Bốn là, kiểm soát quyền truy cập và dữ liệu. Tài khoản ngân hàng, chữ ký số, phần mềm kế toán, hệ thống quản lý kho và dữ liệu khách hàng cần được phân quyền theo nhiệm vụ. Doanh nghiệp nên thu hồi quyền truy cập khi nhân sự chuyển vị trí hoặc nghỉ việc, đồng thời lưu nhật ký chỉnh sửa và kiểm tra định kỳ.
Đối với hộ kinh doanh và doanh nghiệp quy mô nhỏ, các biện pháp này không nhất thiết đòi hỏi đầu tư hệ thống đắt tiền. Việc sử dụng quy trình phê duyệt bằng văn bản, đối chiếu sao kê ngân hàng, kiểm kê hàng hóa và rà soát giao dịch bất thường cũng có thể tạo ra lớp kiểm soát hữu ích.
Phát hiện dấu hiệu bất thường cần xử lý như thế nào?
Khi phát hiện khoản thanh toán không rõ căn cứ, tài khoản thụ hưởng không khớp hoặc chứng từ có dấu hiệu bị sửa đổi, doanh nghiệp cần kịp thời kiểm tra, tạm dừng giao dịch chưa hoàn tất nếu có căn cứ và thẩm quyền, đồng thời bảo toàn hồ sơ liên quan.
Các tài liệu cần lưu giữ có thể gồm hợp đồng, hóa đơn, chứng từ thanh toán, thư điện tử, tin nhắn trao đổi, sao kê ngân hàng, lịch sử truy cập hệ thống và dữ liệu camera liên quan. Doanh nghiệp không nên tự ý sửa, xóa hoặc làm mất dữ liệu có thể phục vụ việc xác minh, điều tra sau này.
Nếu có dấu hiệu tội phạm, doanh nghiệp cần thông tin kịp thời cho ơ quan Công an để được hướng dẫn xử lý. Việc xác định tội danh và trách nhiệm pháp lý phải căn cứ vào kết quả điều tra, chứng cứ và các điều kiện cấu thành theo quy định pháp luật.
Bài học từ vụ việc tại Công ty TNHH Process Lab.Micron Việt Nam là kiểm soát nội bộ không thể chỉ dựa vào sự tin tưởng, mà phải được bảo đảm bằng quy trình có thể kiểm tra và đối chiếu. Phân quyền rõ ràng, xác minh độc lập và lưu vết giao dịch là những biện pháp thiết thực giúp doanh nghiệp giảm nguy cơ thất thoát tài sản, bảo vệ hoạt động kinh doanh và củng cố môi trường đầu tư an toàn, minh bạch.