Thứ sáu 20/11/2026 19:37
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Kinh tế số

Dịch vụ tài chính Buy now, pay later thúc đẩy làn sóng nợ vi mô của người tiêu dùng trẻ châu Á

04/12/2021 09:57
Sở dĩ các khoản cho vay BNPL trở nên phổ biến ở châu Á vì chúng lấp đầy nhu cầu của cả người bán và mua. Người tiêu dùng bị thu hút bởi phân khúc thanh toán nhỏ, linh hoạt giúp quản lí dòng chi tiêu. Trong khi đó, các thương gia mong muốn bán được lư

Buy now, pay later tạo điều kiện cho các khoản nợ vi mô
Buy now, pay later tạo điều kiện cho các khoản nợ vi mô. (Ảnh: SCMP Graphics)

Marcus Khoo, một giám đốc điều hành mạng xã hội 26 tuổi chưa bao giờ có ý định mua nước hoa và máy khuyếch tán tinh dầu. Những món hàng này vẫn luôn nằm im trong giỏ hàng của Khoo nhưng chưa được thanh toán cho đến khi anh khám phá ra dịch vụ tùy chọn trả góp Rely giúp anh chia hóa đơn mua sắm thành bốn phần và không phải trả lãi.

Công ty khởi nghiệp có trụ sở tại Singapore, Rely được thành lập vào năm 2016 hợp tác với hàng chục cửa hàng thời trang, phụ kiện và đồ điện tử bao gồm thương hiệu giày Geox và quần áo Charles & Keith. Khoo chia sẻ: "Tôi thích ứng dụng này vì tôi chỉ phải trả ít hơn cho một món hàng. Tất nhiên là vẫn phải trả giá đầy đủ nhưng có thể chia theo từng khoảng thời gian khác nhau, tiết kiệm hơn là trả hết trong một lần". Hiện Rely là một trong hàng chục nhà cung cấp loại hình tín dụng mới nổi được biết đến với tên viết tắt BNPL đang mọc lên khắp châu Á. Theo dự báo của Báo cáo thanh toán toàn cầu của FIS-Worldpay năm 2021, Buy now, pay later có triển vọng tăng gấp đôi thị phần trên thị trường thanh toán thương mại điện tử của khu vực từ 0,6% lên 1,3%.

Xu hướng dịch vụ tài chính tại châu Á tính đến năm 2024
Xu hướng dịch vụ tài chính tại châu Á tính đến năm 2024.

Cũng theo đó, phương thức thanh toán trực tuyến ở các quốc gia bao gồm Úc, Nhật Bản, Malaysia và Singapore gồm thẻ tín dụng, chuyển khoản ngân hàng, tiền mặt có khả năng mất thị phần tính đến năm 2024. Hình thức mới hỗ trợ các khoản vay vi mô, những khoản tín dụng nhỏ được hỗ trợ bởi trí tuệ nhân tạo (AI) và phân tích dữ liệu lớn (Big Data). Lấy ví dụ Ant Group đã vận hành dịch vụ Huabei từ năm 2014 trong khi đối thủ JD.com ra mắt Baitiao trong cùng năm. Han Feng, một đối tác của McKinsey ở Thượng Hải dự đoán trong vài năm tới sẽ bùng nổ hình thức cho vay vi mô trực tuyến: "Ngành công nghiệp buy now, pay later ở Trung Quốc đã phát triển nhanh chóng nhưng lĩnh vực này hiện được quản lý nghiêm ngặt. Đó là lí do tại sao ngành này có nhiều thay đổi và tốc độ tăng trưởng chậm lại".

Tuy nhiên, tại phần còn lại của khu vực, Buy now. pay later nóng lên mỗi ngày. Một số người chơi BNPL nổi bật gồm có Maiya và Happay của LexinFintech đang cung cấp các khoản vay không lãi suất. Singapore và Hồng Kông hiện là điểm đến hấp dẫn nhất tại châu Á. Theo Han: "Xu hướng cho vay vi mô trực tuyến đang chậm lại ở Trung Quốc nhưng đối với một số thị trường Đông Nam Á vẫn có cơ hội tăng trưởng tốt, đặc biệt là đối với Thái Lan và Ấn Độ là những nơi đang thiếu thẻ tín dụng". Ông nhấn mạnh thêm rằng tình hình của các quốc gia trên giống như giai đoạn đầu của Trung Quốc. Các công ty fintech tại nước này đang đổ dồn dòng tiền vào Đông Nam Á. Ant Group sở hữu 6,3% Paytm của Ấn Độ và 39% Kakao Pay của Hàn Quốc, cả hai đều có dịch vụ BNPL. "Gã khổng lồ" thương mại điện tử của khu vực là Sea cũng mạo hiểm tham gia vào ngành tại Philippines, Thái Lan và Indonesia.

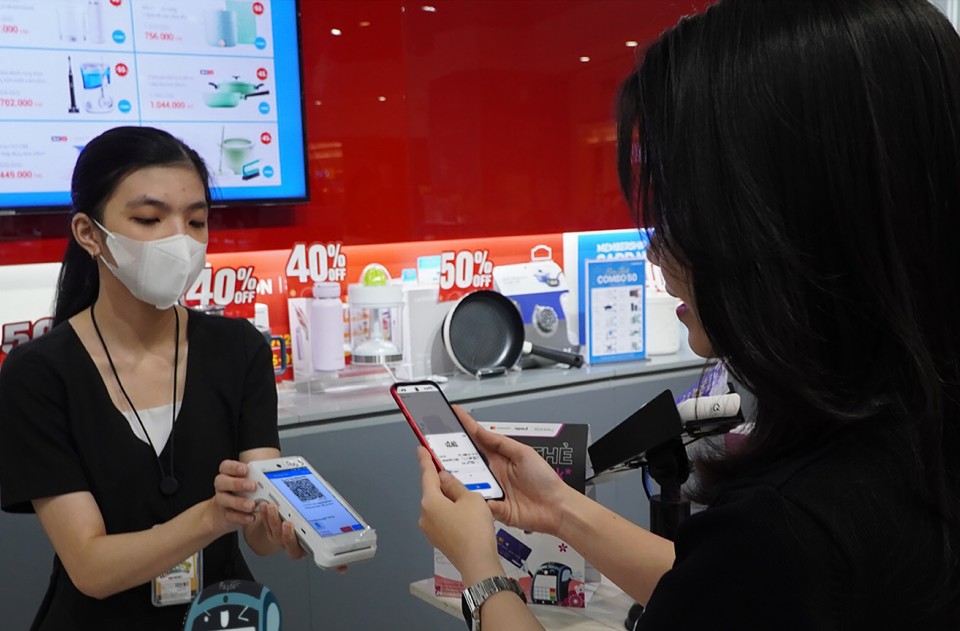
Nhiều cửa hàng treo biển dịch vụ mua ngay trả sau
Nhiều cửa hàng treo biển dịch vụ mua ngay trả sau.

Sở dĩ các khoản cho vay BNPL trở nên phổ biến ở châu Á vì chúng lấp đầy nhu cầu của cả người bán và mua. Người tiêu dùng bị thu hút bởi phân khúc thanh toán nhỏ, linh hoạt giúp quản lí dòng chi tiêu. Trong khi đó, các thương gia mong muốn bán được lượng hàng cao hơn. Warren Hayashi, chủ tịch khu vực châu Á Thái Bình Dương của công ty Adyen chuyên xử lý các khoản thanh toán trực tuyến và tại cửa hàng thông qua một nền tảng duy nhất dành cho người bán, chỉ ra: "Mặc dù thanh toán kỹ thuật số được áp dụng rộng rãi trên toàn cầu nhưng các khoản trả góp hàng tháng cộng lại sẽ cao hơn so với tổng tiền ban đầu. Đây là những giải pháp thừa kế từ phía ngân hàng, người tiêu dùng có ít sự lựa chọn về cách thanh toán. Các dịch vụ BNPL thúc đẩy nhu cầu trong ngắn hạn".

Arvin Singh, đồng sáng lập của dịch vụ BNPL, Hoolah nhận xét những người sinh cuối những năm 90 - đầu năm 2010 là nhóm dễ dàng chấp nhận dịch vụ BNPL nhất. Hiện Hoolah hoạt động tại Hồng Kông, Malaysia và Singapore thông qua các cửa hàng như Zalora, Klipsch và GNC. Singh cho biết: "Những người mua sắm này từ 25 đến 35 tuổi rất hiểu biết và đánh giá linh hoạt thanh toán, dòng tiền. BNPL phục vụ những người khó tiếp cận dịch vụ ngân hàng. Chúng tôi cũng nhận thấy người tiêu dùng trẻ thích thẻ ghi nợ hơn tín dụng". Không giống như các sản phẩm cho vay truyền thống, BNPL là sản phẩm của Internet di động, cung cấp các khoản vay không lãi suất đối với các khoản tiền nhỏ, thường từ mức trung bình tối thiểu khoảng 100 đô la Hồng Kông.

Thông thường, nhà cung cấp BNPL sẽ chịu rủi ro tín dụng, trả trước đầy đủ cho người bán đồng thời xử lý quy trình trả nợ của người tiêu dùng. Tổng giám đốc của Atome Hong Kong, Eric Yu, cho hay: "Chúng tôi phải chịu rủi ro khi khách hàng không thanh toán. Có rất nhiều chi phí phát sinh như tiếp thị, chứng từ,...". Được thành lập vào năm 2019, Atome có 20 triệu người dùng ở Trung Quốc đại lục và Hồng Kông. Tuy nhiên, Yu cũng chỉ ra người bán hưởng doanh số bán hàng cao hơn và quy mô giao dịch lên đến 30% khi sử dụng BNPL. Theo dự báo của FIS-Worldpay, cơn sốt BNPL cũng đã thu hút các ngân hàng truyền thống vào cuộc cạnh tranh, vì họ nhắm tới mục tiêu kiếm tiền trong một thị trường có thể tăng trưởng 43% hàng năm trong ba năm tới. Ngân hàng United Overseas Bank, một trong ba ngân hàng lớn nhất của Singapore đã công bố kế hoạch giới thiệu dịch vụ BNPL tại Indonesia thông qua ứng dụng số.

Thế nhưng khi lĩnh vực này trưởng thành cũng là lúc lọt vào tầm ngắm của các nhà quản lý vì điểm kiểm tra tín dụng kém và khuyến khích bội chi. Cơ quan tiền tệ Hồng Kông (HKMA) cho biết khách hàng nên lưu ý rằng không phải nhà cung cấp dịch vụ mua ngay, trả sau nào cũng được quản lý và kiểm soát rõ ràng, chẳng hạn như các tổ chức phi ngân hàng. Bất chấp lời cảnh báo, những ứng dụng nêu trên vẫn phát triển mạnh mẽ và ngày càng được ưa chuộng do không yêu cầu chứng minh thu nhập người dùng. Atome đánh giá người mua bằng công nghệ hồ sơ tín dụng trong vỏn vẹn hai phút, thu thập thông tin cá nhân, giấy tờ tùy thân của người dùng và thẻ ghi nợ hoặc thẻ tín dụng đang hoạt động được liên kết với tài khoản của họ. Nhiều nhà đầu tư đánh giá BNPL là một cách làm khác của hoạt động tài chính truyền thống nhưng tạo ra giá trị gia tăng và dòng tiền hấp dẫn.

TL
Tin bài khác
TSMC và Samsung đồng loạt “đóng băng” lô hàng chip cho Trung Quốc sau đòn kiểm soát xuất khẩu mới của Mỹ

TSMC và Samsung đồng loạt “đóng băng” lô hàng chip cho Trung Quốc sau đòn kiểm soát xuất khẩu mới của Mỹ

Chỉ vài ngày sau khi Mỹ siết quy định xuất khẩu, hai “ông lớn” sản xuất chip TSMC và Samsung đã tạm dừng giao một số lô hàng cho khách hàng Trung Quốc để chờ cấp phép, khiến các hãng công nghệ nước này đứng trước nguy cơ thiếu hụt linh kiện nghiêm trọng hơn.
TikTok ra mắt công cụ phát hiện deepfake, ngăn chặn giả mạo bằng AI

TikTok ra mắt công cụ phát hiện deepfake, ngăn chặn giả mạo bằng AI

TikTok triển khai công cụ phát hiện deepfake trên toàn cầu, giúp các nhân vật công chúng nhận diện và báo cáo nội dung AI giả mạo hình ảnh của mình.
Apple thử nghiệm mở khóa khuôn mặt trên iPhone Duo, bảo mật kém Face ID

Apple thử nghiệm mở khóa khuôn mặt trên iPhone Duo, bảo mật kém Face ID

Apple được cho là đang thử nghiệm tính năng mở khóa khuôn mặt mới trên iPhone Duo, nhưng công nghệ này có mức độ bảo mật thấp hơn Face ID truyền thống.
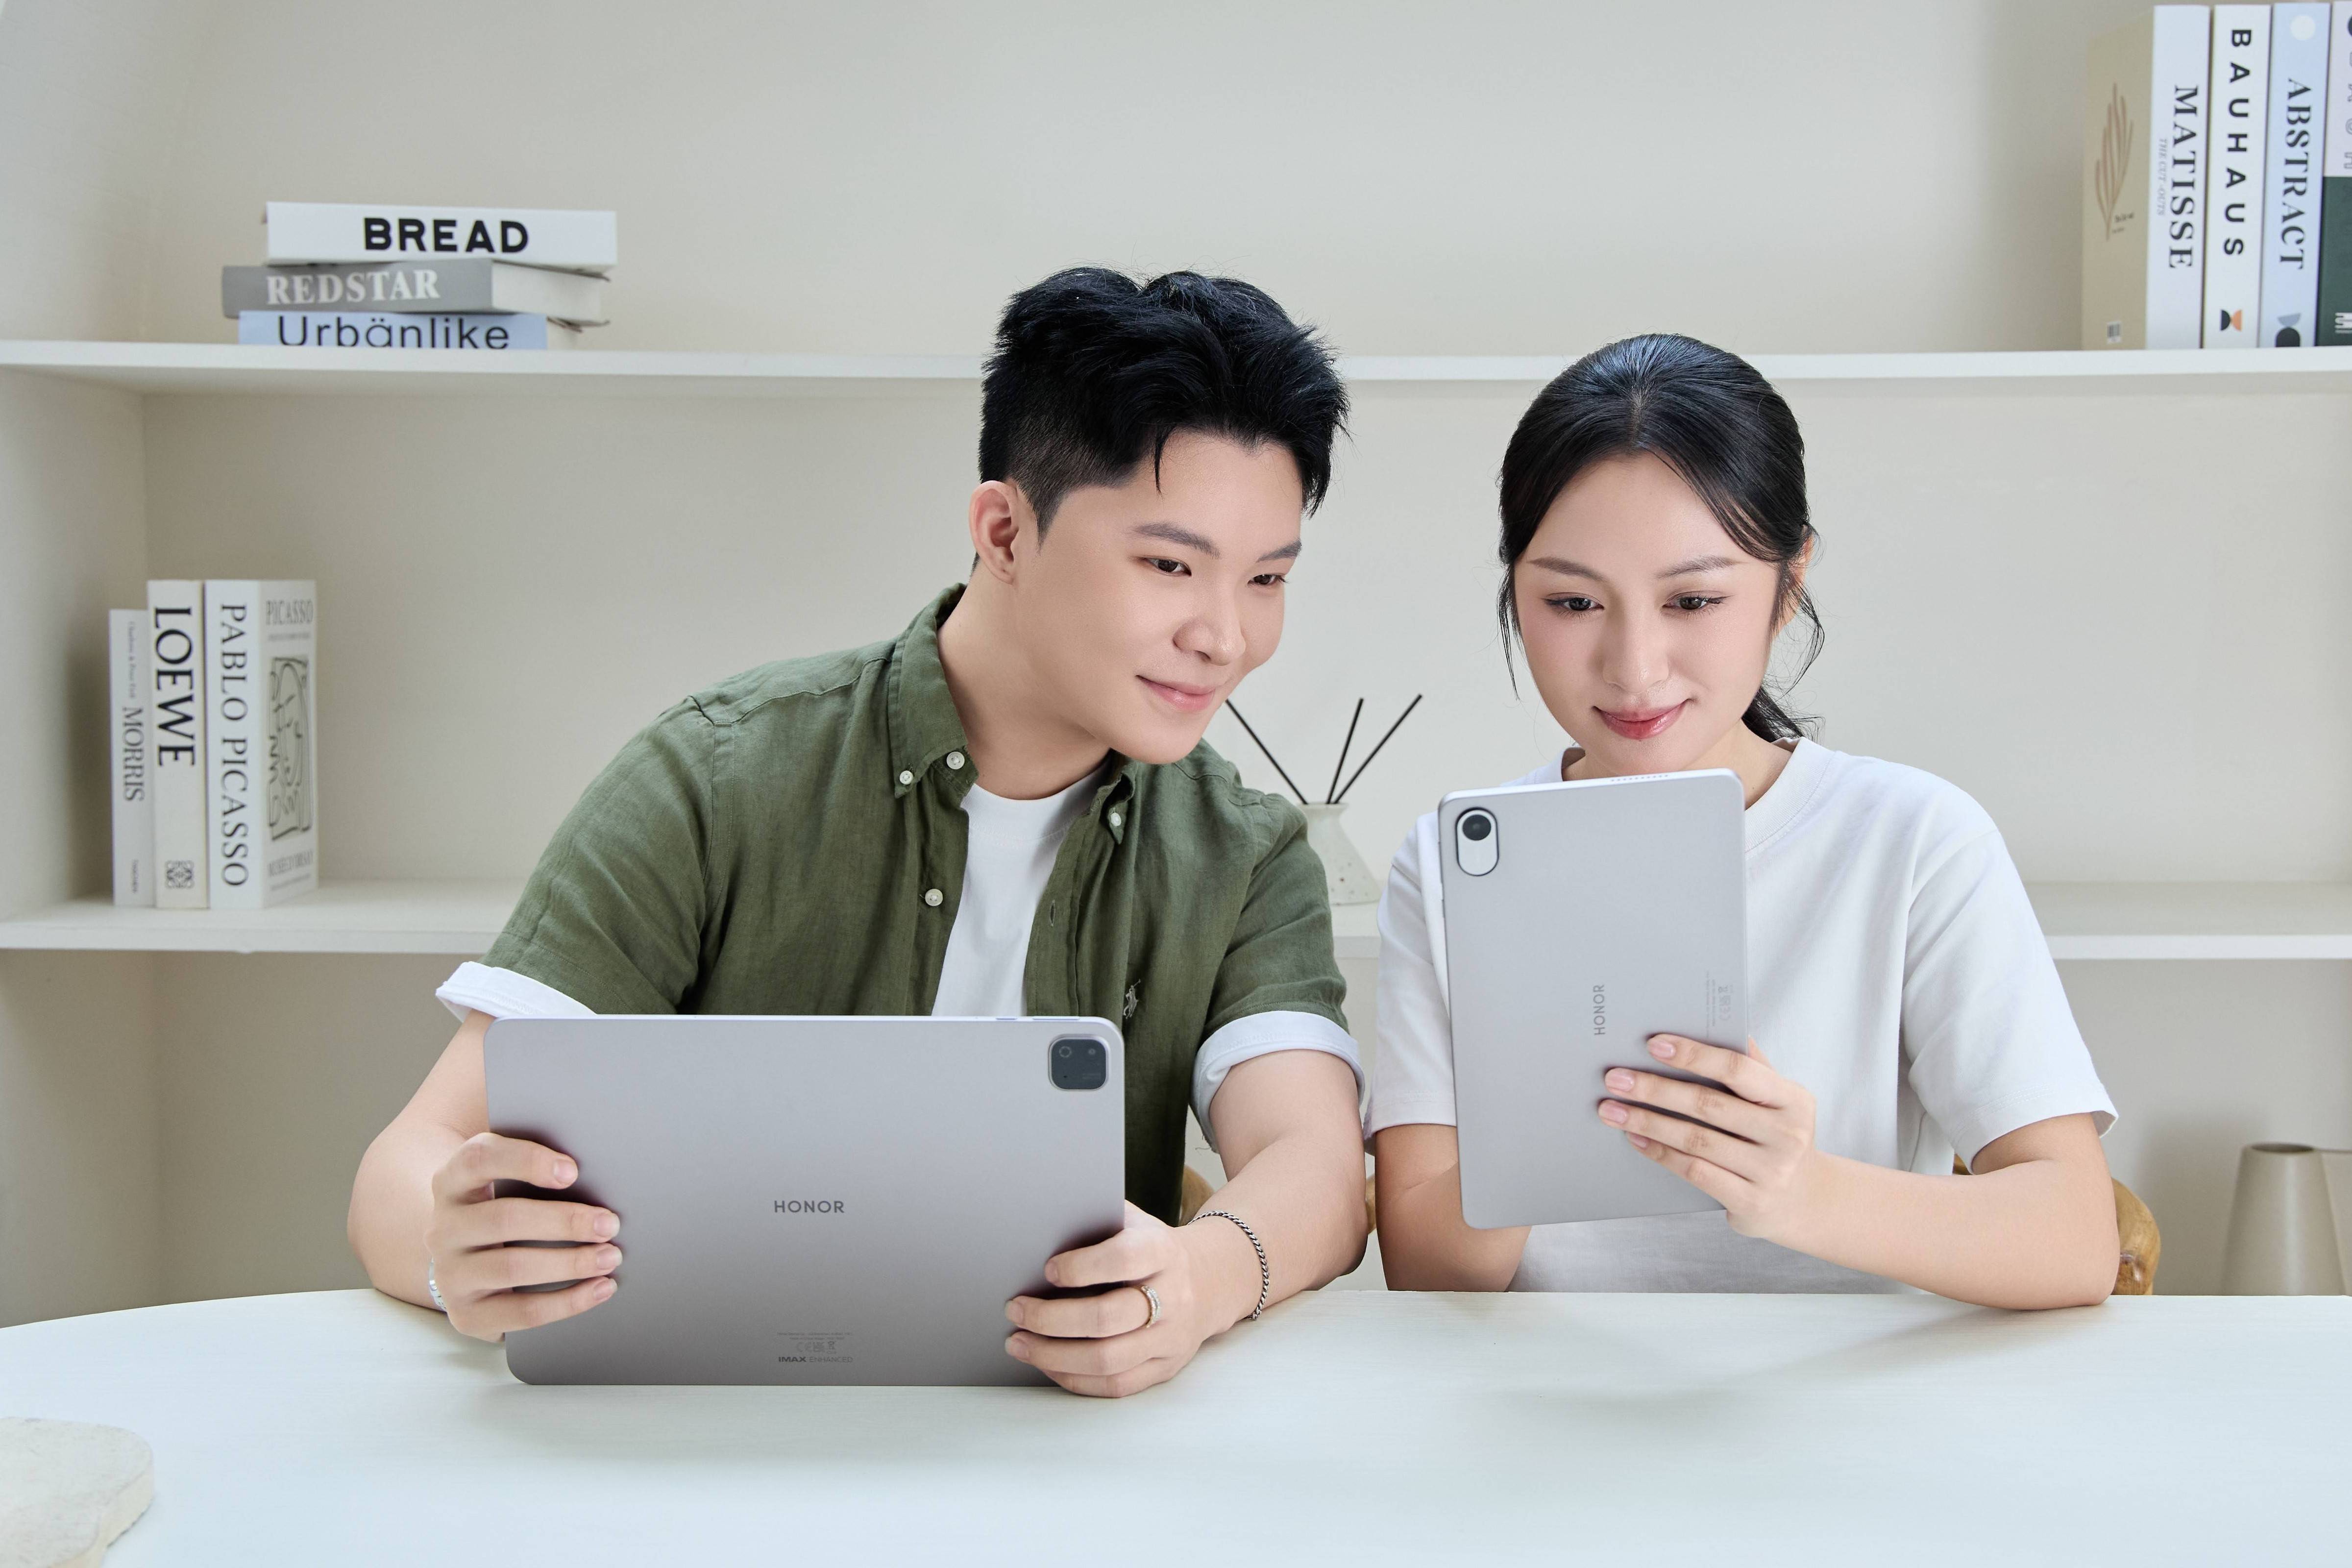
HONOR ra mắt Pad X7b và Pad X9b Max, giá từ 6,49 triệu đồng

HONOR ra mắt Pad X7b và Pad X9b Max, giá từ 6,49 triệu đồng

HONOR giới thiệu bộ đôi máy tính bảng Pad X7b và Pad X9b Max tại Việt Nam, hướng đến nhu cầu học tập, giải trí và làm việc di động. Sản phẩm nổi bật với màn hình bảo vệ mắt, pin dung lượng lớn và các tính năng AI.
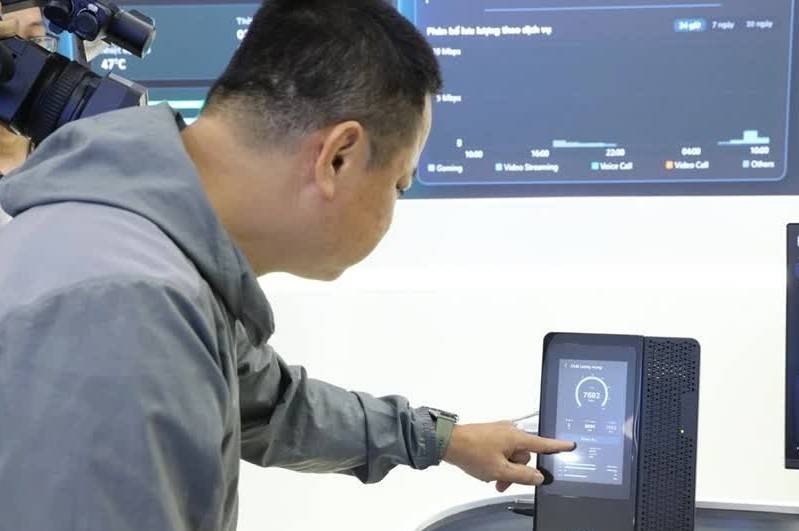
VNPT ra mắt AI Gateway Wi-Fi 8, tốc độ kết nối 22Gbps

VNPT ra mắt AI Gateway Wi-Fi 8, tốc độ kết nối 22Gbps

Tập đoàn Bưu chính Viễn thông Việt Nam (VNPT) và Tập đoàn Qualcomm vừa giới thiệu phiên bản thử nghiệm thiết bị cung cấp dịch vụ Internet tại nhà khách hàng thế hệ mới tích hợp AI và Wi-Fi 8 (VNPT AI Gateway Wi-Fi 8).
Meta định giá thiết bị AI bỏ túi Muse Charm 300 USD, tặng kèm tới 12 tháng dùng 5G của Verizon

Meta định giá thiết bị AI bỏ túi Muse Charm 300 USD, tặng kèm tới 12 tháng dùng 5G của Verizon

Meta được cho là sẽ bán Muse Charm, thiết bị AI bỏ túi tích hợp 5G, với giá 300 USD và tặng người mua tới 12 tháng dùng dữ liệu của Verizon, nhằm thúc đẩy doanh số trong mùa mua sắm cuối năm và đẩy mạnh nền tảng AI riêng.
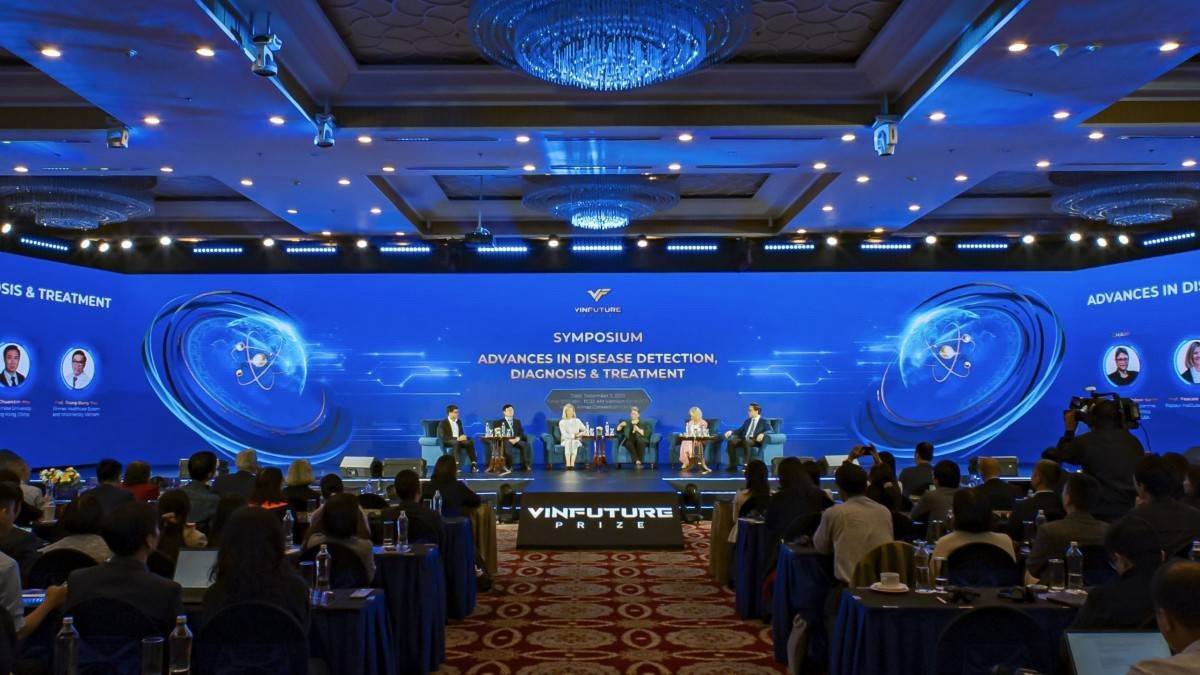
Giới khoa học bàn về ứng dụng AI trong chăm sóc sức khỏe tại VinFuture 2026

Giới khoa học bàn về ứng dụng AI trong chăm sóc sức khỏe tại VinFuture 2026

Diễn ra ngày 8/12 tại Hà Nội trong khuôn khổ Tuần lễ Khoa học Công nghệ VinFuture 2026, Tọa đàm “Trí tuệ nhân tạo và Chuyển đổi số trong chăm sóc sức khỏe” quy tụ các nhà khoa học hàng đầu thế giới về AI, y sinh và y học lâm sàng. Theo các diễn giả, AI không chỉ giúp hỗ trợ bác sĩ chẩn đoán và điều trị chính xác hơn mà còn mở ra cơ hội để Việt Nam đi tắt đón đầu trong chăm sóc sức khỏe.
Viettel đạt chuẩn mạng tự trị cấp độ 4, tự tối ưu vùng phủ và tiết kiệm năng lượng

Viettel đạt chuẩn mạng tự trị cấp độ 4, tự tối ưu vùng phủ và tiết kiệm năng lượng

Viettel được TM Forum công nhận năng lực mạng tự trị cấp độ 4 ở hai nghiệp vụ tối ưu vùng phủ sóng và năng lượng. Công nghệ do doanh nghiệp tự nghiên cứu giúp phát hiện, xử lý điểm sóng yếu trong vài giờ, tiết kiệm chi phí vận hành và góp phần giảm phát thải trên hạ tầng viễn thông.
Samsung Galaxy S27 lộ thiết kế mới, cụm camera thay đổi lớn sau nhiều năm

Samsung Galaxy S27 lộ thiết kế mới, cụm camera thay đổi lớn sau nhiều năm

Samsung Galaxy S27 Pro và Galaxy S27 Ultra được đồn đoán sẽ thay đổi mạnh thiết kế với cụm camera trải ngang mặt lưng, thay thế bố cục dọc quen thuộc.
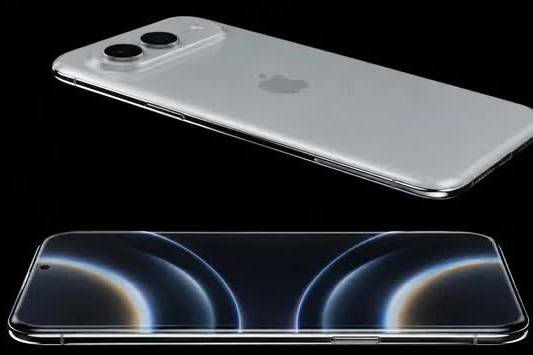
iPhone 20 Pro có thể thay đổi diện mạo với thiết kế giống iPhone Air

iPhone 20 Pro có thể thay đổi diện mạo với thiết kế giống iPhone Air

iPhone 20 Pro được đồn đoán sẽ mang thiết kế lấy cảm hứng từ iPhone Air, với các cạnh kính bo cong rõ nét hơn và khả năng trang bị màn hình OLED cong 4 cạnh.
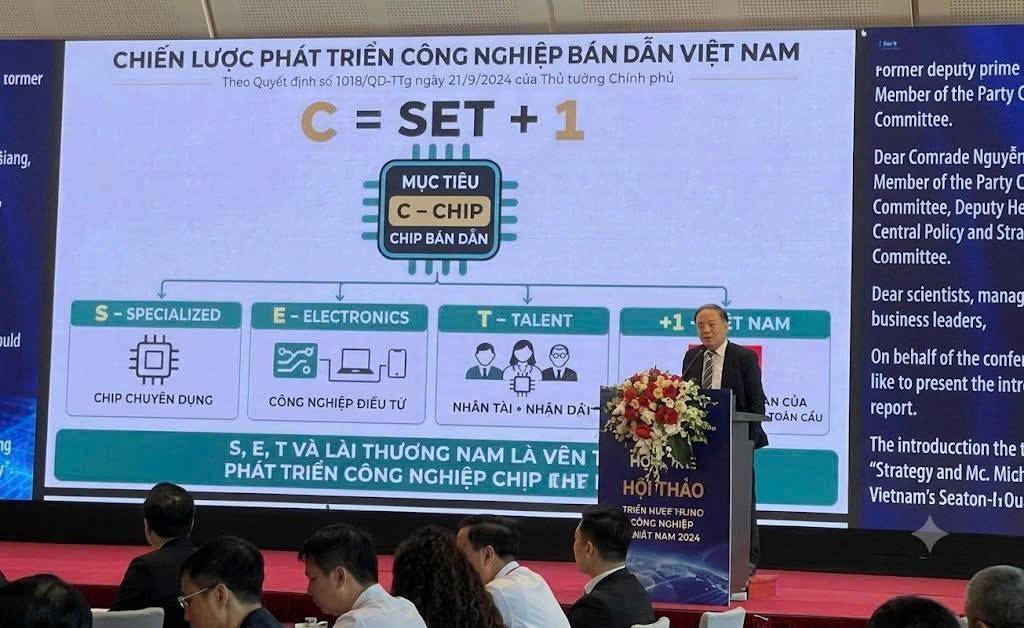
Công nghiệp bán dẫn Việt Nam phải chuyển từ thu hút vốn sang làm chủ công nghệ

Công nghiệp bán dẫn Việt Nam phải chuyển từ thu hút vốn sang làm chủ công nghệ

Thu hút FDI đang giúp công nghiệp bán dẫn Việt Nam mở rộng vị trí trong chuỗi cung ứng, nhưng để tiến vào các công đoạn có giá trị cao, Việt Nam phải hình thành năng lực R&D, sản xuất thử nghiệm và làm chủ các công nghệ phù hợp.
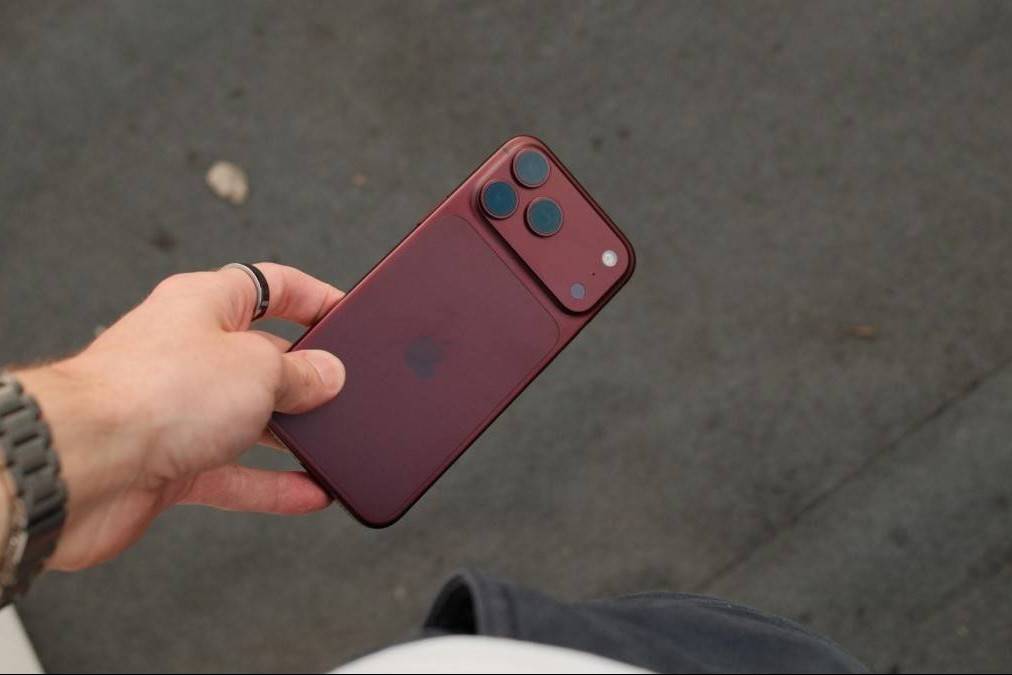
Có nên mua iPhone 18 Pro Max nếu ưu tiên pin khi đi xa?

Có nên mua iPhone 18 Pro Max nếu ưu tiên pin khi đi xa?

iPhone 18 Pro Max phù hợp để cân nhắc khi thời lượng pin và màn hình rộng cùng phục vụ lịch trình đi xa. Số giờ xem video công bố không đại diện cho mọi ngày sử dụng. Người ưu tiên thiết bị nhẹ nên tính cả cách mang máy và phụ kiện trước khi chọn.
Alibaba ra mắt AI Qwen4-Max, tăng hiệu suất và tiết kiệm chi phí vận hành

Alibaba ra mắt AI Qwen4-Max, tăng hiệu suất và tiết kiệm chi phí vận hành

Alibaba công bố mô hình AI Qwen4-Max với khả năng xử lý các tác vụ chuyên môn phức tạp, cải thiện hiệu suất, giảm chi phí và tăng cường các biện pháp bảo mật.
iPhone 20 Pro lộ thiết kế kính cong bốn cạnh, màn hình lớn hơn

iPhone 20 Pro lộ thiết kế kính cong bốn cạnh, màn hình lớn hơn

Video rò rỉ mới hé lộ iPhone 20 Pro có thể sở hữu thiết kế kính cong bốn cạnh, viền màn hình siêu mỏng và kích thước hiển thị lớn hơn thế hệ tiền nhiệm.
Bốn giờ dừng bay làm xáo trộn hàng không Mỹ nhiều ngày

Bốn giờ dừng bay làm xáo trộn hàng không Mỹ nhiều ngày

Chỉ hơn 4 giờ dừng cất cánh trên toàn quốc nhưng hậu quả mà Hàng không quốc gia Mỹ phải gánh chịu kéo dài nhiều ngày, khi phải xử lý hệ lụy của hàng nghìn chuyến hủy, máy bay lệch vị trí, tổ bay hết giờ và lượng lớn hành khách bị dồn lại tại các sân bay.