Thứ hai 05/10/2026 17:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

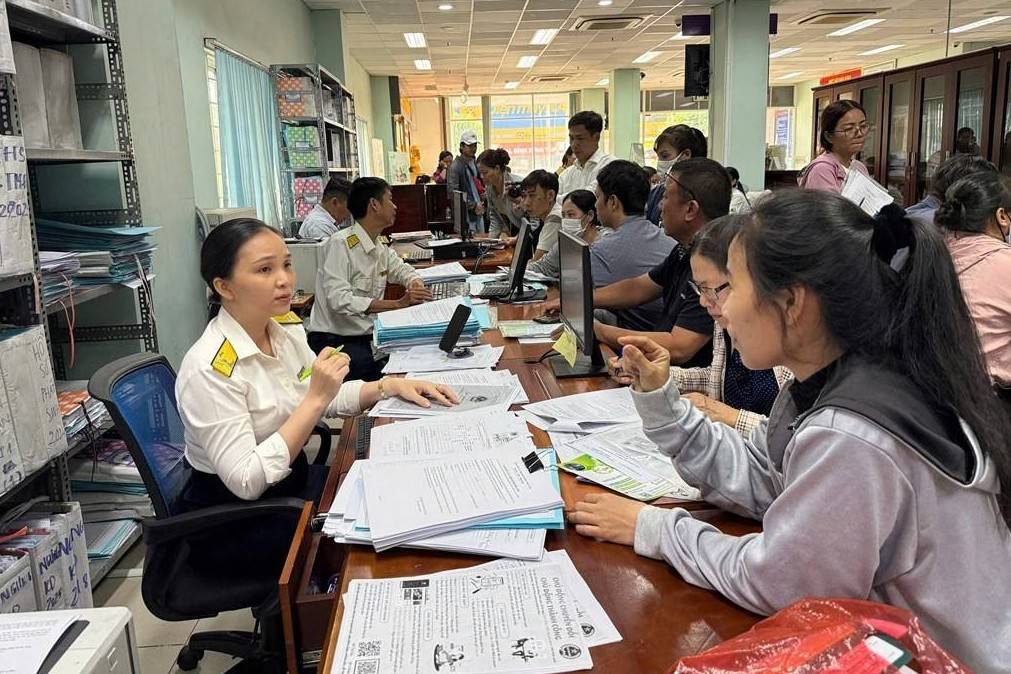
Cục Thuế vừa có văn bản trả lời kiến nghị của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) liên quan đến những vướng mắc trong thu mua cá nguyên liệu của các cơ sở sản xuất nước mắm truyền thống.
Trước đó, Hiệp hội Nước mắm truyền thống phản ánh tình trạng một số hộ, chủ tàu đánh bắt cá tại các địa phương không muốn ký xác nhận bán cá làm nguyên liệu cho cơ sở sản xuất nước mắm. Nguyên nhân được cho là lo ngại doanh số bán cá vượt ngưỡng quy định và phát sinh nghĩa vụ thuế trong trường hợp không có hóa đơn.
Không chỉ vậy, một số chủ tàu còn từ chối nhận tiền thanh toán qua tài khoản ngân hàng, trong khi cơ sở sản xuất nước mắm cần có hồ sơ, chứng từ để chứng minh nguồn nguyên liệu đầu vào.
Từ thực tế này, VCCI đề nghị cơ quan thuế tại các địa phương có làng nghề nước mắm tăng cường hướng dẫn, hỗ trợ các hộ, chủ tàu đánh bắt cá trong việc xác nhận bán cá cho cơ sở sản xuất, qua đó tạo thuận lợi cho hoạt động thu mua nguyên liệu và giúp doanh nghiệp hoàn thiện hồ sơ, chứng từ theo quy định.
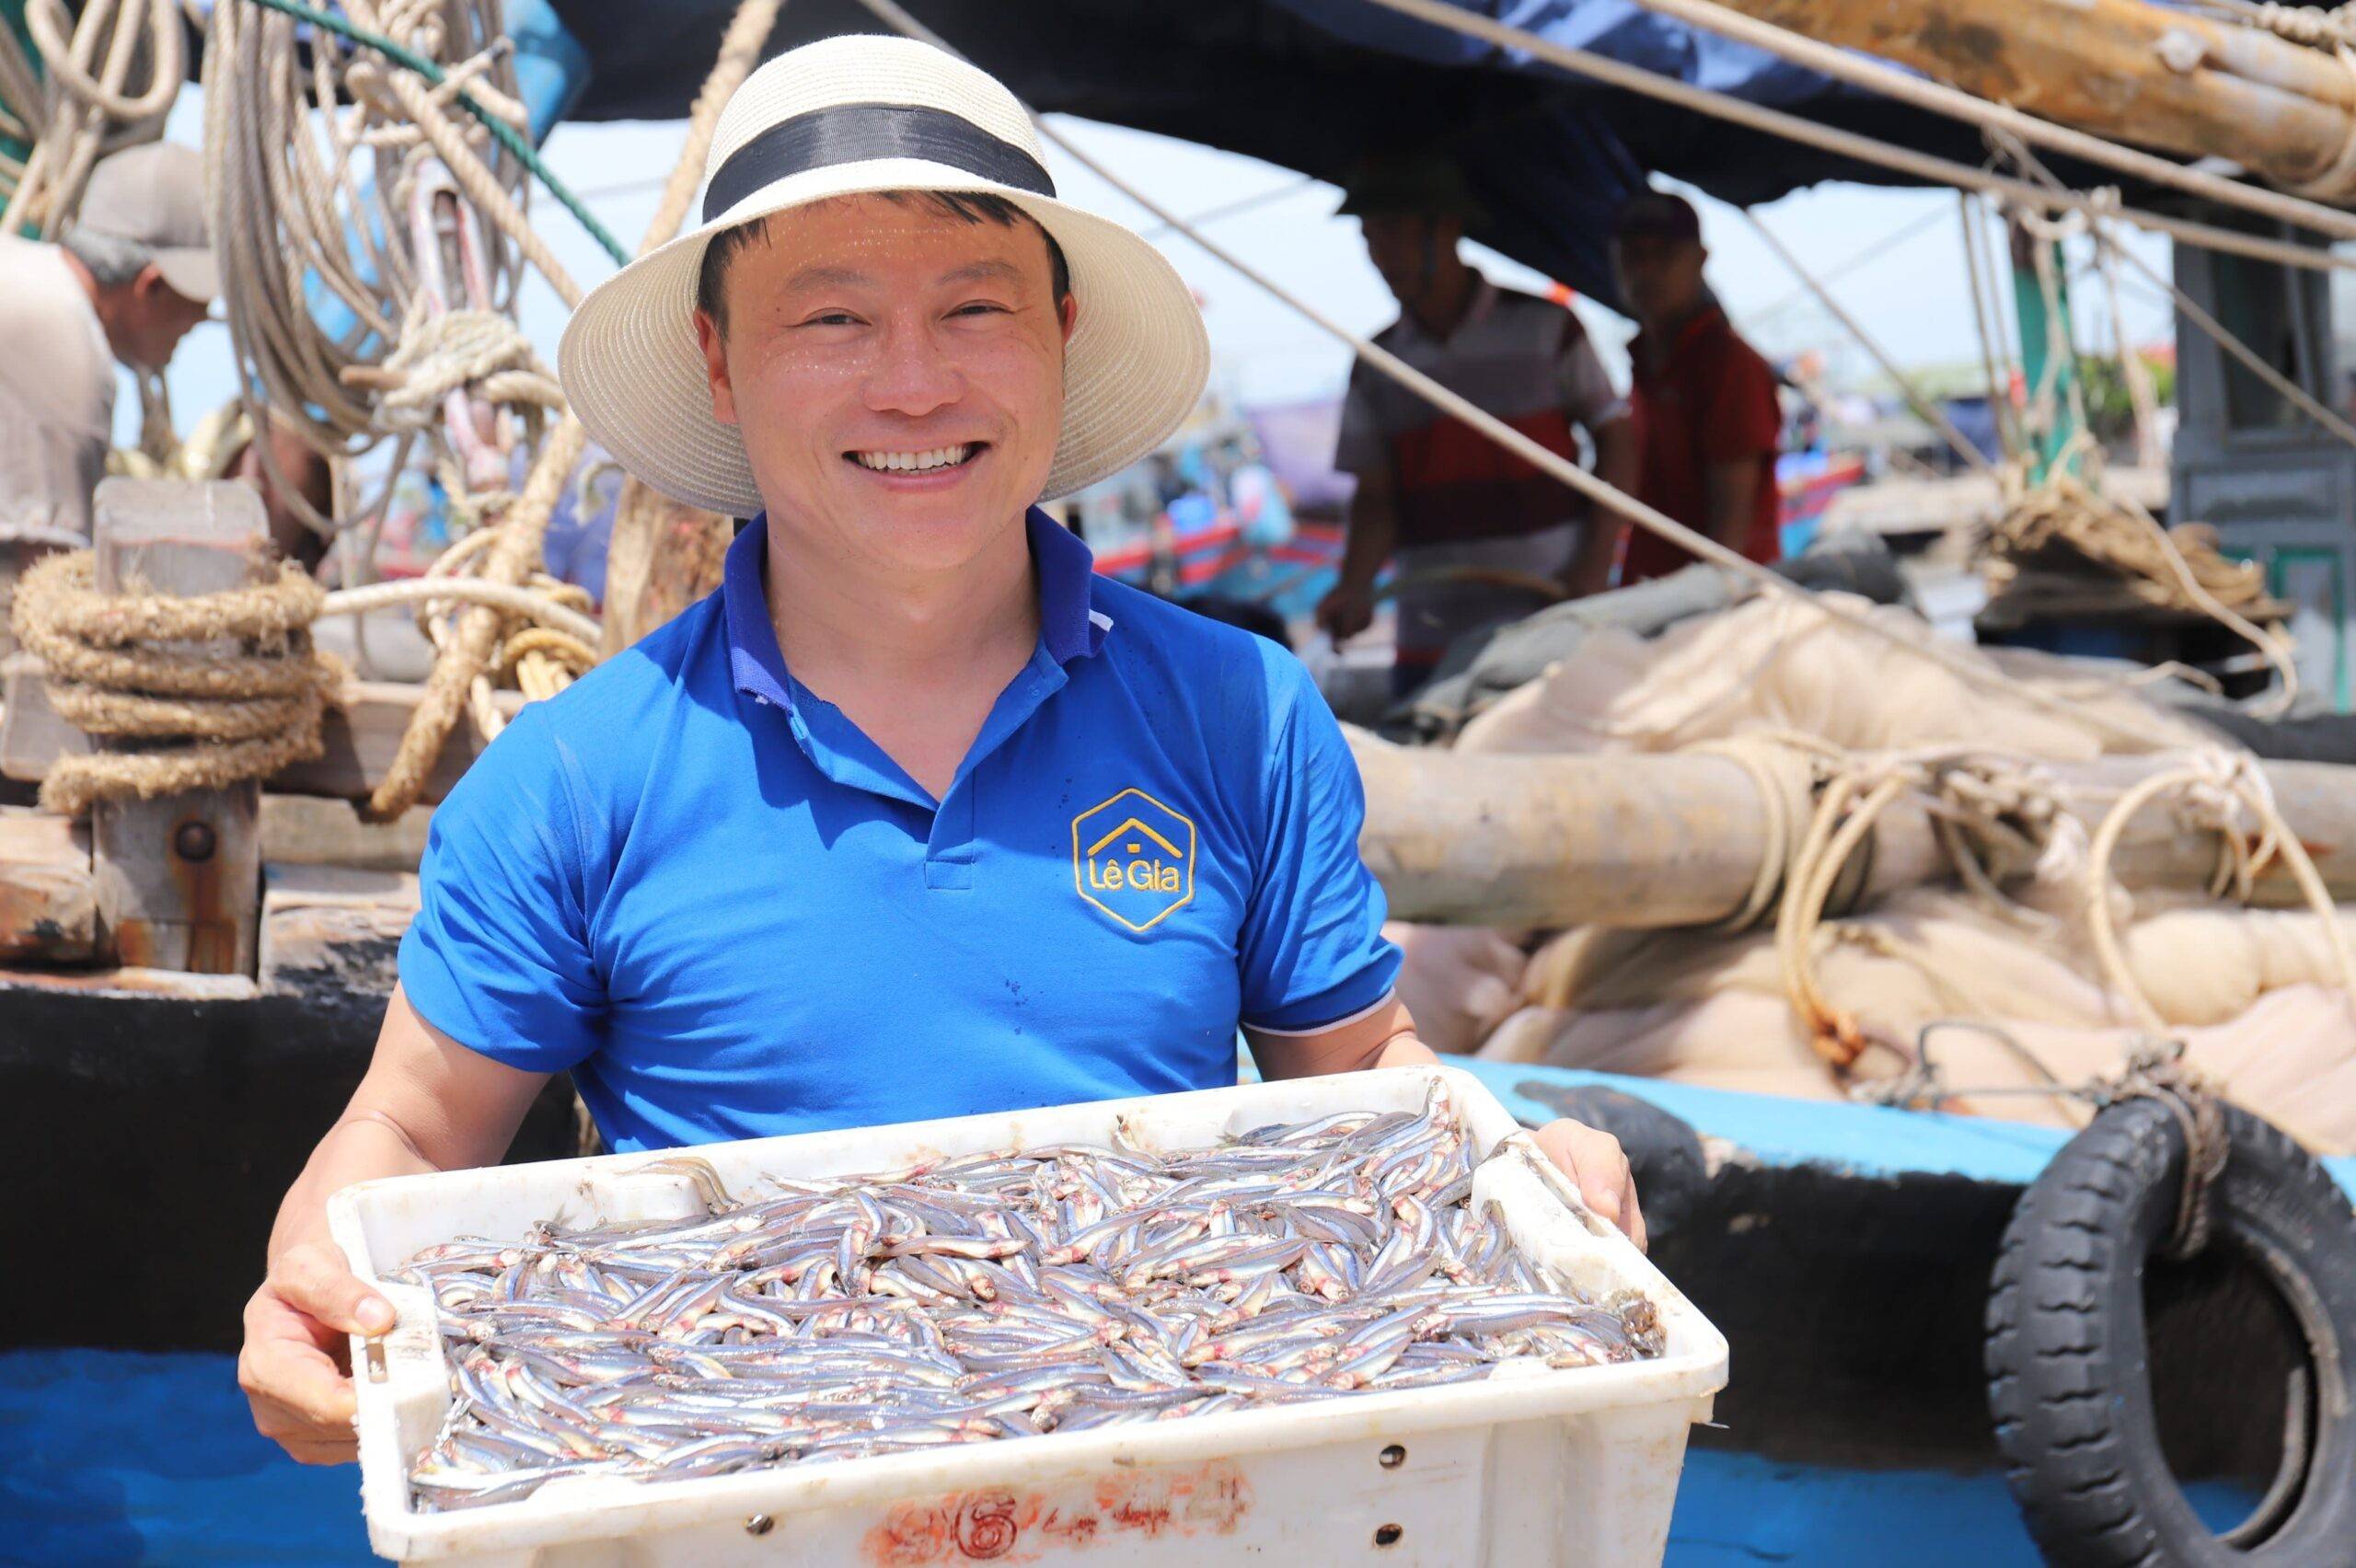 |
| Cục Thuế làm rõ chứng từ thu mua cá nguyên liệu của doanh nghiệp |
Trả lời kiến nghị, Cục Thuế cho biết hệ thống pháp luật thuế hiện hành đã quy định về nghĩa vụ lập hóa đơn, khai thuế và nộp thuế đối với cá nhân kinh doanh, hộ kinh doanh.
Các quy định liên quan được nêu tại Luật Thuế giá trị gia tăng năm 2024, Luật Thuế thu nhập doanh nghiệp năm 2025, Luật Thuế thu nhập cá nhân năm 2025, Nghị định số 68/2026/NĐ-CP ngày 5/3/2026 của Chính phủ cùng các văn bản sửa đổi, bổ sung và hướng dẫn thi hành.
Theo Cục Thuế, đối với hộ, chủ tàu đánh bắt cá, việc thực hiện nghĩa vụ thuế phải căn cứ vào đặc điểm và thực tế hoạt động sản xuất, kinh doanh của từng trường hợp để xác định nghĩa vụ theo đúng quy định.
Điều này đồng nghĩa việc bán cá cho cơ sở sản xuất nước mắm không mặc nhiên dẫn đến cùng một cách xác định nghĩa vụ thuế đối với mọi chủ tàu, mà cần xem xét trên cơ sở hoạt động thực tế và quy định pháp luật có liên quan.
Đáng chú ý, Cục Thuế cũng làm rõ vấn đề chứng từ đối với doanh nghiệp mua thủy sản trực tiếp từ người đánh bắt.
Theo Điều 9 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ, pháp luật đã quy định về các khoản chi được trừ và điều kiện để khoản chi được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
Trong đó có trường hợp doanh nghiệp mua sản phẩm nông nghiệp, lâm nghiệp, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra.
Đối với trường hợp mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng doanh thu chịu thuế GTGT, doanh nghiệp phải có chứng từ chi trả tiền theo quy định của pháp luật về kế toán, hóa đơn, chứng từ và bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký, chịu trách nhiệm.
Đáng chú ý, bảng kê này không yêu cầu người bán phải ký xác nhận.
Riêng trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên, việc thanh toán phải thực hiện không dùng tiền mặt theo quy định.
Quy định này có ý nghĩa trực tiếp đối với các cơ sở sản xuất nước mắm khi thu mua cá từ ngư dân. Theo đó, doanh nghiệp có thể hoàn thiện hồ sơ chứng minh việc mua nguyên liệu dựa trên hệ thống chứng từ theo quy định, thay vì phải yêu cầu người bán ký xác nhận trên bảng kê trong mọi trường hợp.
Cục Thuế khẳng định pháp luật thuế hiện hành đã có quy định để xử lý vấn đề được Hiệp hội Nước mắm truyền thống phản ánh.
Cơ quan thuế đề nghị VCCI tiếp tục phối hợp trong công tác tuyên truyền, hướng dẫn các hộ gia đình, cá nhân, chủ tàu đánh bắt thủy sản và các tổ chức thu mua, sản xuất nước mắm thực hiện đúng quy định về thuế, hóa đơn và chứng từ.
Việc thống nhất cách hiểu và thực hiện các quy định về chứng từ, thanh toán không chỉ giúp ngư dân chủ động hơn trong giao dịch mà còn tháo gỡ một nút thắt trong khâu thu mua nguyên liệu đầu vào của các cơ sở sản xuất nước mắm truyền thống.