Thứ sáu 09/10/2026 02:50
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Thực trạng nhiều năm
Theo báo cáo Cập nhật đánh giá quốc gia 2021 của Ngân hàng Thế giới (WB) công bố gần đây, cơ quan này đánh giá ngành tài chính của Việt Nam vừa tương đối phát triển vừa kém phát triển theo tiêu chuẩn quốc tế.
Cụ thể, tỷ lệ doanh nghiệp, đặc biệt là SME, gặp khó khăn trong tiếp cận tín dụng tuy không cao hơn quá nhiều nhưng vẫn thuộc nhóm cao nhất trong khu vực. Khoảng một phần ba số công ty báo cáo những trở ngại vừa phải, lớn hoặc rất nghiêm trọng trong việc tiếp cận tài chính; tệ hơn một phần tư số quốc gia trên thế giới có dữ liệu.
Đây là một thực trạng đã được nhìn nhận và chỉ ra trong nhiều năm qua, dù các cơ quan quản lý đã có nhiều chính sách, giải pháp để đẩy mạnh phát triển tín dụng cho nhóm này.
Cùng với nông nghiệp nông thôn, xuất khẩu, công nghiệp hỗ trợ, doanh nghiệp ứng dụng công nghệ cao, các SME đã được xếp vào nhóm ngành, thì lĩnh vực ưu tiên từ bấy lâu nay, nhận được nhiều cơ chế ưu đãi từ nhà điều hành.
Thái Lan cho phép các tài sản hình thành trong tương lai của doanh nghiệp (đặc biệt là các doanh nghiệp bán lẻ và doanh nghiệp nhỏ) và hộ gia đình được dùng làm tài sản thế chấp.
Trong đó, có tám loại hỗ trợ mà nhóm SME đương nhiên sẽ nhận được từ phía Nhà nước, gồm: Hỗ trợ tiếp cận tín dụng, quỹ bảo lãnh tín dụng SME; hỗ trợ thuế, kế toán; hỗ trợ mặt bằng sản xuất; hỗ trợ công nghệ; hỗ trợ cơ sở ươm tạo, cơ sở kỹ thuật, khu làm việc chung; hỗ trợ mở rộng thị trường; hỗ trợ thông tin, tư vấn và pháp lý; hỗ trợ phát triển nguồn nhân lực.
Riêng ở hoạt động tín dụng, Ngân hàng Nhà nước đã sớm thiết lập chính sách trần lãi suất cho vay dành cho lĩnh vực ưu tiên thấp hơn đáng kể so với các đối tượng khác. Đáng lưu ý là mức trần lãi suất này cũng đã liên tục giảm trong những năm qua, từ mức 13-15%/năm trong năm 2021 xuống chỉ còn 4,5%/năm tính đến thời điểm hiện tại.
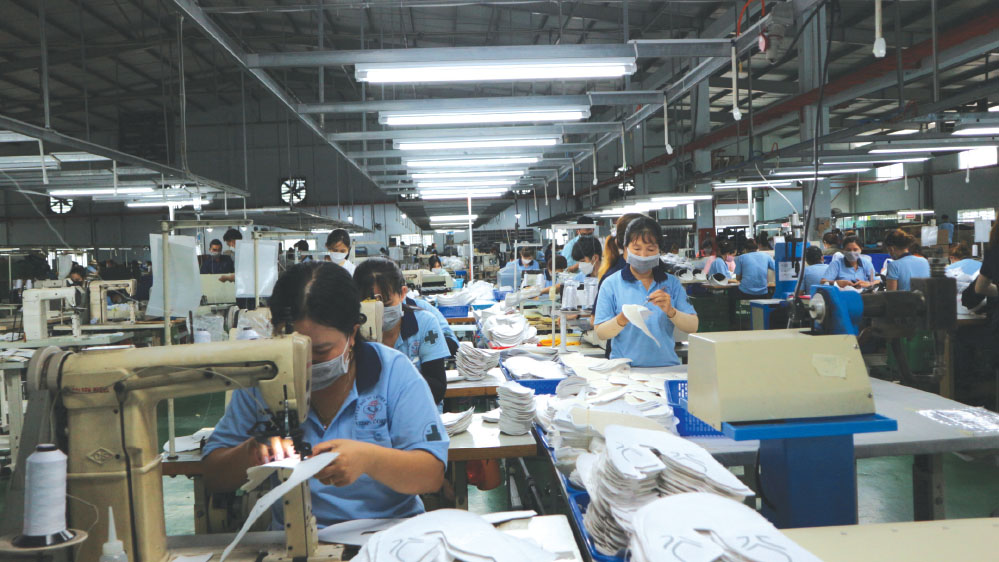
Tuy nhiên, thực tế nhóm này vẫn gặp khá nhiều khó khăn trong việc tiếp cận tín dụng, ảnh hưởng đến hiệu quả hoạt động của các doanh nghiệp, như những gì mà WB đã nêu ra. Trong khi đó, là một nền kinh tế đang phát triển, Việt Nam hiện có khoảng 785.000 SME, chiếm hơn 98% tổng số doanh nghiệp. SME sử dụng 70% lực lượng lao động, đóng góp khoảng 45% GDP, 31% vào tổng số thu ngân sách, tuy nhiên dư nợ của nhóm này chỉ chiếm một tỷ trọng tương đối trong tổng dư nợ của toàn ngành kinh tế.
Vì sao?
Thực tế, một lượng vốn lớn của các ngân hàng hiện nay đã dành phục vụ cho các tập đoàn kinh tế, doanh nghiệp nhà nước lớn, đối với các ngân hàng bán buôn. Ngoài ra, các ngân hàng thuộc tốp đầu cũng dành một phần vốn đáng kể để đầu tư vào trái phiếu chính phủ, mà trong một số thời điểm đã dẫn đến hiệu ứng chèn lấn khi nhu cầu đầu tư, chi tiêu của Chính phủ gia tăng.
Trong khi đó, các ngân hàng bán lẻ lại chú trọng cho vay khách hàng cá nhân để tiêu dùng và đầu tư bất động sản nhiều hơn, do lãi suất cho vay cao hơn cộng thêm giá nhà đất luôn có xu hướng tăng, tài sản bảo đảm là nhà đất được xem là có tính an toàn hơn.
Cũng theo báo cáo của WB, trong khi có những hạn chế trong việc cấp tín dụng cho nhóm SME, ngành tài chính của Việt Nam lại khá phát triển về khả năng cung cấp tín dụng cho khu vực tư nhân, với 130% GDP, đạt mức cao nhất trong số các nước có thu nhập trung bình, gần với mức được quan sát thấy ở các nền kinh tế tiên tiến hơn, và thuộc số tốt nhất trong nhóm đồng hạng – các nước cùng trình độ phát triển.
Chính vì vậy, ngân hàng không còn chịu áp lực để giải ngân vốn đầu ra bằng mọi giá cho khách hàng, đặc biệt là nhóm SME. Nhất là khi, công tác thẩm định nhóm SME có những hạn chế, còn rủi ro trách nhiệm, rủi ro pháp lý luôn đi kèm vì nhóm này thiếu minh bạch, thường duy trì chế độ báo cáo với hai hệ thống sổ sách. Ngân hàng chỉ thẩm định báo cáo tài chính của doanh nghiệp dựa trên báo cáo cho cơ quan thuế, trong khi báo cáo thuế của các doanh nghiệp này phần lớn đều ghi nhận thua lỗ.
Điều quan trọng hơn nữa là các SME thường không có/không đủ tài sản thế chấp mà các ngân hàng lại luôn ưu tiên cho các khoản vay có tài sản thế chấp, chẳng hạn như bất động sản và phương tiện đi lại. Một số ngân hàng coi tài sản thế chấp là yếu tố hàng đầu khi cho vay, coi hầu hết các yếu tố khác là quá khó giải quyết hoặc đơn giản là không quan trọng…
Giải pháp?
Từ những vấn đề trên, để thúc đẩy ngân hàng mở rộng cửa tín dụng hơn dành cho nhóm SME, có lẽ nên có giải pháp xóa vấn nạn hai sổ sách. Khi đó, với các số liệu, báo cáo tài chính minh bạch hơn sẽ giúp ngân hàng tránh được lựa chọn đối nghịch và rủi ro đạo đức do tình trạng thông tin bất cân xứng gây ra, cũng như giúp công tác thẩm định dễ dàng hơn. Điều này không phải là không thực hiện được, nếu nhìn vào trường hợp tương tự – giao dịch nhà đất hai giá suốt nhiều năm giờ đây đang dần được kiểm soát chặt chẽ hơn.
Thứ hai, cần tiếp tục kiểm soát chặt dòng vốn tín dụng vào các kênh có tính đầu cơ rủi ro như bất động sản, ưu tiên cho hoạt động sản xuất, công nghiệp hỗ trợ và nhóm SME. Ngoài ra, cũng nên tăng cường kiểm soát hiệu quả sử dụng vốn của các tập đoàn, doanh nghiệp nhà nước, tránh để nhu cầu vốn khổng lồ của nhóm này lấn át quá mức nhu cầu tín dụng của khu vực doanh nghiệp tư nhân mà nhóm SME là chủ yếu.
Bên cạnh đó, Chính phủ cần sắp xếp lại và nâng cao hiệu quả của các chương trình bảo lãnh tín dụng dành cho nhóm SME. Các tổ chức bảo lãnh tín dụng do Chính phủ tài trợ được thành lập ở các tỉnh thành. Hiện nay, theo Nghị định 34/2018/NĐ-CP của Chính phủ, các quỹ bảo lãnh tín dụng cho SME ở địa phương phải có vốn điều lệ tối thiểu 100 tỉ đồng. Những tỉnh thành lớn như TPHCM, Hà Nội có thể đáp ứng, nhưng những tỉnh nhỏ, nghèo là rất khó khăn.
Tổng số quỹ bảo lãnh tín dụng cho SME ở địa phương đến nay là 28 quỹ, tổng vốn khoảng 1.500 tỉ đồng, cho nên bị tản mát và quy mô rất nhỏ, không đủ sức để bảo lãnh cho SME. Trong khi đó, một trong năm điều kiện phải đáp ứng đủ tại điều 16 của Nghị định 34 là bảo lãnh nhưng phải có tài sản thế chấp. Điều này là khá vô lý, vì đã là bảo lãnh thì gần như phải tín chấp 100%, thế chấp chỉ là một phần hết sức nhỏ trong đó và đã là bảo lãnh tín dụng thì không thể hủy ngang thì các tổ chức tín dụng mới dám xem xét cho vay.
Kinh nghiệm các nước
Ngoài ra, có thể tham khảo giải pháp của các quốc gia láng giềng, như tại Trung Quốc là cho ra đời các quỹ sáng tạo công nghệ SME để tăng hỗ trợ tín dụng cho SME, đồng thời tạo điều kiện cho việc chuyển giao các kết quả nghiên cứu và phát triển. Họ ban hành luật, khuyến khích SME ra đời, nhấn mạnh việc tạo sân chơi bình đẳng và công bằng cho các SME. Luật mua hàng Chính phủ khuyến khích các hợp đồng giữa cơ quan nhà nước với SME.
Ngân hàng Trung ương Trung Quốc cũng thúc đẩy các tổ chức tín dụng nới lỏng các điều kiện phê duyệt tín dụng cho các SME có lịch sử tín dụng tốt, yêu cầu các ngân hàng phải duy trì tốc độ tăng trưởng cho vay doanh nghiệp nhỏ ở mức bằng hoặc cao hơn tốc độ tăng trưởng tín dụng bình quân; giảm trọng số rủi ro với các khoản vay đối với SME.
Hay như Thái Lan có giải pháp văn phòng vốn hóa tài sản, nhằm giảm bớt các vấn đề về tài sản thế chấp khi cho vay. Mục tiêu của chiến lược này là tăng thêm cơ hội tài trợ cho các doanh nghiệp, đặc biệt là các doanh nghiệp bán lẻ và doanh nghiệp nhỏ, bằng cách cho phép các tài sản hình thành trong tương lai của doanh nghiệp và hộ gia đình được dùng làm tài sản thế chấp.
Tuệ Nhiên/thesaigontimes.vn