Thứ sáu 13/11/2026 14:58
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

(Ảnh minh họa)
Trái phiếu là một lựa chọn cho nhà đầu tư để đa dạng hóa danh mục nhưng vẫn tiềm ẩn rủi ro nhà phát hành phá sản hoặc không trả được nợ. Do đó, vấn đề quan trọng là người mua trái phiếu cần hiểu đúng và cân nhắc rủi ro trước khi quyết định mua trái phiếu, không chỉ nghe những thông tin giới thiệu hấp dẫn, chưa đầy đủ về rủi ro từ doanh nghiệp phát hành trái phiếu.
Bản chất của trái phiếu doanh nghiệp là khoản doanh nghiệp vay nợ theo nguyên tắc tự vay, tự trả (ngoại trừ việc phát hành trái phiếu có bảo đảm) nên rủi ro của người mua trái phiếu doanh nghiệp (người cho vay) phụ thuộc nhiều vào khả năng trả nợ của doanh nghiệp. Trong khi đó, khả năng trả nợ của doanh nghiệp là vấn đề khá phức tạp, phụ thuộc rất lớn vào tình hình tài chính và kết quả kinh doanh của doanh nghiệp. Vì thế cho nên nhà đầu tư cần phải cân nhắc, đánh giá được xuyên suốt quá trình hoạt động khác tác động đến như thị trường, pháp lý, xã hội, kể cả những điều không thể dự đoán được.
Ðiều này gây tâm lý lo ngại về sự bất ổn trên thị trường cũng như rủi ro cho nhà đầu tư. Trong khi đó, mối liên hệ giữa các cơ quan quản lý đôi lúc còn chưa chặt chẽ, đồng bộ, tạo kẽ hở để một số tổ chức tín dụng cho phép nhân viên trực tiếp thực hiện những giao dịch này.
Rủi ro bủa vây
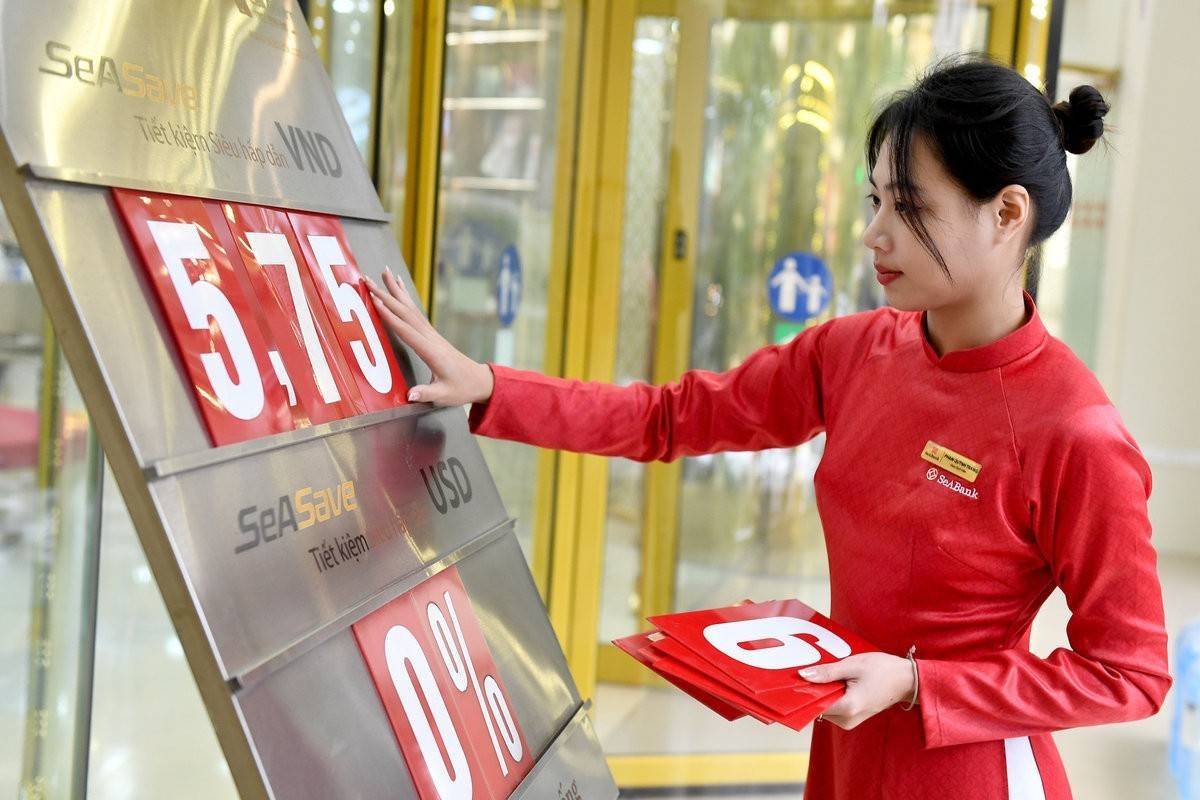
Có khoảng hơn một tỷ đồng, chị Lê Bích Thủy (quận Ba Ðình, TP Hà Nội) thường gửi tiết kiệm kỳ hạn một đến ba tháng. Ðầu tháng 9, khi sổ tiết kiệm của chị đến kỳ tất toán, chị được nhân viên chăm sóc khách hàng của ngân hàng S - nơi chị Thủy đang gửi tiền "ngỏ ý" nên chuyển số tiền này sang đầu tư TPDN. Cụ thể, theo giải thích của nhân viên ngân hàng S, hiện lãi suất ngân hàng đang áp dụng cho khoản tiền gửi kỳ hạn một tháng của chị Thủy chỉ còn 3,5%/năm.
Mức lãi suất tiền gửi thấp như vậy, nên bạn nhân viên đó khuyên tôi cân nhắc xem có nên gửi trái phiếu không. Theo đó, bên ngân hàng S đang có đợt trái phiếu của một công ty nhiệt điện, có tài sản bảo đảm, ngân hàng bảo lãnh thanh toán, lãi suất kỳ hạn một tháng là 5,5%/năm, ba tháng 7,2%/năm, sáu tháng 8,2%/năm, 12 tháng 8,7%/năm. "Với số tiền đầu tư một tỷ đồng chuyển từ tiết kiệm sang, tôi vừa được hưởng mức lãi suất cao, được trả lãi ba tháng một lần lại có thể vẫn được rút linh hoạt sau một tháng" - chị Thủy chia sẻ. Chưa kể, chỉ cần đồng ý mua, chị Thủy ngay lập tức được nhân viên ngân hàng đó soạn sẵn hợp đồng với thủ tục đơn giản và thời gian rất nhanh gọn. Ðồng thời, khi cần bán, ngân hàng cũng sẵn sàng mua lại trái phiếu.
Không chỉ riêng chị Thủy, thực tế đã có rất nhiều người gửi tiền cũng được các nhân viên ngân hàng "chăm sóc" tận tình, tư vấn mua TPDN. Ðã có nhiều người lựa chọn hình thức đầu tư này, bởi trong khi lãi suất tiết kiệm của các ngân hàng ngày càng sụt giảm thì ngược lại, có nhiều doanh nghiệp (DN) cấp tập phát hành trái phiếu với mức lãi suất cao, hấp dẫn. Thí dụ như mức lãi suất tiết kiệm kỳ hạn 12 tháng của nhiều ngân hàng giảm từ 8,5%/năm xuống còn 7,5%/năm trong khi trái phiếu do một DN bất động sản phát hành đã tăng từ 7%/năm lên 13%/năm, cao hơn gần gấp đôi. Cá biệt đã có thông tin DN "đi đêm" với lãi suất lên đến 20%/năm.
Trái ngược với sự hăm hở của nhà đầu tư và sự nồng nhiệt của nhân viên các tổ chức tín dụng, Bộ Tài chính lại liên tục phát đi các cảnh báo cho các nhà đầu tư khi quyết định tham gia thị trường TPDN. Theo Phó Vụ trưởng Tài chính ngân hàng và các tổ chức tài chính (Bộ Tài chính) Nguyễn Hoàng Dương, rủi ro hiện hữu chính là việc các tổ chức phân phối, bảo lãnh phát hành TPDN (các ngân hàng thương mại, công ty chứng khoán) có thể không thực hiện được các nghĩa vụ, cam kết với nhà đầu tư, đặc biệt là cam kết mua lại trái phiếu tại từng thời điểm do không đáp ứng được các quy định về chỉ tiêu an toàn tài chính.
Về phía các DN, đã có tình trạng DN quy mô nhỏ cũng phát hành trái phiếu và nhiều DN bất động sản đẩy mạnh huy động vốn trái phiếu cho hoạt động sản xuất, kinh doanh, đầu tư, phát triển dự án. Trong điều kiện kinh tế suy giảm, khả năng DN có tăng trưởng mạnh để có thể trả lãi cao cho nhà đầu tư như hiện nay là rất khó. Ðó là chưa kể nếu hoạt động của DN gặp khó khăn, khả năng không trả được nợ gốc, chứ chưa nói tới lãi trái phiếu sẽ gây thiệt hại cho nhà đầu tư và bất ổn cho thị trường. Như thế, rủi ro mất vốn khi DN không thực hiện được nghĩa vụ thanh toán gốc, lãi trái phiếu là rất có thể xảy ra.
Có thể nói, lo lắng của nhà quản lý thị trường TPDN là hoàn toàn có cơ sở. Bởi theo thông tin từ Hiệp hội Trái phiếu Việt Nam, riêng số lượng phát hành TPDN riêng lẻ với lãi suất cao tới 13%/năm (chưa kể lãi suất đi đêm) chủ yếu là của các DN bất động sản, rủi ro hơn là loại trái phiếu không có tài sản bảo đảm, lại phát hành quy mô lớn nhưng nhiều đợt phát hành TPDN chỉ có nhà đầu tư cá nhân tham gia. Chưa kể nhiều DN bất động sản vay nợ cả trái phiếu và vay ngân hàng sẽ có độ rủi ro lớn cho bản thân DN cũng như tổ chức tín dụng và nhà đầu tư. Chính vì vậy, dù Chính phủ định hướng phát triển kênh TPDN theo chiều rộng và chiều sâu, mở rộng cả quy mô lẫn chất lượng hàng hóa, nhằm giảm sự lệ thuộc của DN vào tín dụng ngân hàng, nhưng loại hình này không khuyến khích sự tham gia của nhà đầu tư cá nhân.

Nhà đầu tư nên thận trọng với trái phiếu doanh nghiệp.
Chỉ dừng ở mức độ cảnh báo là chưa đủ
Việc các nhà đầu tư cá nhân có thể tiếp cận TPDN dễ dàng, với các lô trái phiếu có thể tách nhỏ đến từng triệu đồng, thời hạn đầu tư linh hoạt nhờ trung gian thu xếp giao dịch hoặc cam kết mua lại từ các đại lý như đang diễn ra trong thực tế… lại không được Chính phủ khuyến khích vì các rủi ro mang lại là rất cao. Như vậy, với hàng trăm nghìn tỷ đồng dồn vào thị trường này, kênh TPDN đang hút một lượng tiền từ các kênh đầu tư, nhất là tiền gửi từ người gửi tiết kiệm thông thường, biến họ thành nhà đầu tư cá nhân và một khi cả tổ chức phát hành lẫn DN phát hành trái phiếu gặp trục trặc, tất yếu sẽ dẫn tới sự mất vốn của nhà đầu tư. Việc nhân viên ngân hàng chào mời, khuyến khích người dân chuyển tiền từ kênh tiết kiệm sang TPDN là động thái có thể gây nguy hại cho nhà đầu tư và nền kinh tế.
Chính vì vậy, chỉ trong 5 tháng gần đây, Bộ Tài chính đã ba lần phát đi thông tin cảnh báo nhà đầu tư cá nhân phải thận trọng cao độ khi quyết định tham gia thị trường mới nổi này. Bộ Tài chính cũng đã trình Chính phủ ban hành Nghị định số 81/2020/NÐ-CP ngày 9-7-2020 sửa đổi, bổ sung một số điều của Nghị định số 163/2019/NÐ-CP về phát hành TPDN nhằm nâng cao điều kiện phát hành, tăng cường tính minh bạch thông tin khi DN phát hành trái phiếu, đồng thời hạn chế phần nào sự tham gia của nhà đầu tư cá nhân. Theo đánh giá của các chuyên gia, quy định tại Nghị định 81 là cần thiết, phù hợp định hướng phát triển thị trường TPDN an toàn, bền vững, giảm sức "nóng" và rủi ro có thể xảy ra của thị trường tại thời điểm hiện tại.
Trả lời câu hỏi về quan điểm, động thái của Ngân hàng Nhà nước Việt Nam (NHNN) trước thực tế nêu trên, Vụ trưởng Truyền thông (NHNN) Lê Thị Thúy Sen cho biết, việc các tổ chức tín dụng triển khai phát hành TPDN thuộc thẩm quyền của các tổ chức này và phải tuân thủ theo Luật Các tổ chức tín dụng và Luật Ngân hàng nhà nước. Hiện, các tổ chức tín dụng cung ứng nhiều sản phẩm tài chính để đa dạng hóa sự lựa chọn của khách hàng. Khi người tiêu dùng lựa chọn sản phẩm nào cần tìm hiểu kỹ thông tin và quyết định lựa chọn trên cơ sở đánh giá rủi ro và cam kết của ngân hàng theo đúng quy định.
Việc cam kết bảo lãnh, mua lại trái phiếu cho nhà đầu tư thuộc quyền kinh doanh của tổ chức tín dụng. TS Phạm Phan Dũng, chuyên gia tài chính - ngân hàng cho biết, việc sớm cảnh báo nhà đầu tư là rất quan trọng, nhưng chưa đủ. Về phía cơ quan quản lý thị trường tài chính, việc tạo dựng hành lang pháp lý cho loại hình trái phiếu này đi vào giao dịch chính thức rất quan trọng. Hiện, giao dịch TPDN được cả ngân hàng thương mại lẫn công ty chứng khoán thực hiện, mà ngân hàng thương mại thuộc quản lý của NHNN, còn công ty chứng khoán thuộc quản lý của Ủy ban Chứng khoán nhà nước.
Theo quy định, việc giao dịch trái phiếu được thực hiện tại các công ty chứng khoán, nên việc các ngân hàng cho phép nhân viên ngân hàng trực tiếp tư vấn, giao dịch với nhà đầu tư cá nhân dễ gây "hiểu nhầm" về trách nhiệm tổ chức, bảo lãnh phát hành hay bảo lãnh thanh toán cho nhà đầu tư. Tuy nhiên, rất nhiều công ty chứng khoán là công ty con của các ngân hàng, tạo nên quan hệ chéo trong thực tế hiện nay. "Ðể giải quyết vấn đề này, cần có quy định rạch ròi hơn nữa, cả về trách nhiệm phát hành, bảo lãnh phát hành lẫn giao dịch loại trái phiếu này", TS Phạm Phan Dũng phân tích.
Trước hiện tượng một số DN bất động sản phát hành trái phiếu với khối lượng lớn, lãi suất cao, từ đầu năm đến nay, bên cạnh việc liên tục phát đi thông điệp cảnh báo với thị trường, Bộ Tài chính đã cung cấp thông tin để NHNN phối hợp quản lý, giám sát việc cấp tín dụng cho lĩnh vực bất động sản. Ủy ban Chứng khoán nhà nước và các đơn vị có liên quan của Bộ Tài chính cũng đã tăng cường quản lý việc phát hành, đầu tư và cung cấp dịch vụ liên quan đến phát hành TPDN của các công ty chứng khoán.
Ðồng thời, Bộ Tài chính đã đề xuất tiếp tục thành lập các đoàn kiểm tra liên ngành để kiểm tra tình hình phát hành, cung cấp dịch vụ, đầu tư, giao dịch TPDN. Không những thế, để hướng dẫn thực hiện Luật Chứng khoán 2019 và Luật Doanh nghiệp năm 2020 sẽ có hiệu lực từ ngày 1-1-2021, Bộ Tài chính đang khẩn trương xây dựng các nghị định và thông tư hướng dẫn nhằm tạo khung khổ pháp lý đồng bộ, thống nhất cho hoạt động phát hành và giao dịch TPDN.
Trước "cơn sốt" giao dịch TPDN, nhà đầu tư cần phải hết sức thận trọng trong việc nắm bắt, nghiên cứu hồ sơ DN phát hành, uy tín và chất lượng của DN bảo lãnh phát hành, nhất là trong vấn đề có hay không bảo lãnh thanh toán của ngân hàng, tránh để xảy ra tình trạng nhà đầu tư "tiền mất, tật mang", còn người môi giới giao dịch "sống chết mặc bay, tiền thầy bỏ túi".
Bên cạnh đó, sự quản lý, giám sát chặt chẽ hơn nữa của cơ quan quản lý tổ chức tín dụng, tổ chức tài chính trung gian rất quan trọng, không những giúp ngăn chặn nguy cơ gây mất an ninh tiền tệ quốc gia, sự bất ổn trong đời sống xã hội mà còn giúp lành mạnh hóa thị trường tài chính - ngân hàng. Sự phối hợp chặt chẽ hơn nữa của hai cơ quan quản lý thị trường tài chính - thị trường tiền tệ chính là "liều thuốc" hữu hiệu nhằm ngăn chặn "cơn sốt" TPDN hiện nay.
Bộ Tài chính khuyến nghị nhà đầu tư khi tham gia thị trường cần tiếp cận đầy đủ thông tin, phân tích và đánh giá kỹ các rủi ro có thể gặp phải khi mua trái phiếu. Trách nhiệm của các tổ chức cung cấp dịch vụ là cần công bố đầy đủ thông tin cho nhà đầu tư, tư vấn cho doanh nghiệp phát hành tuân thủ đúng quy định của pháp luật khi phát hành trái phiếu.
Vinh