Thứ tư 23/09/2026 11:08
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Bài liên quan |
| Xuất khẩu thủy sản 7 tháng đầu năm đạt 6,86 tỷ USD và bài toán giữ thị phần của thủy sản Việt Nam |
| VASEP dự báo xuất khẩu thủy sản đạt 12,5 tỷ USD năm nay |
Theo Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP), tháng 8/2026, xuất khẩu thủy sản đạt khoảng 1,14 tỷ USD, tăng 6,4% so với cùng kỳ năm 2025. Lũy kế 8 tháng, kim ngạch xuất khẩu đạt hơn 8 tỷ USD, tăng 11,9%.
Việc duy trì kim ngạch trên 1 tỷ USD mỗi tháng cho thấy hoạt động xuất khẩu vẫn giữ được đà tăng trưởng trong bối cảnh thương mại quốc tế có nhiều biến động. Tuy nhiên, tốc độ tăng trong tháng 8 thấp hơn đáng kể mức tăng bình quân của 8 tháng, cho thấy doanh nghiệp đang bước vào giai đoạn có nhiều biến số hơn về thị trường, chi phí và chính sách thương mại.
 |
| Xuất khẩu thủy sản vượt mốc 8 tỷ USD: Sức ép thuế và tiêu chuẩn xanh cùng gia tăng |
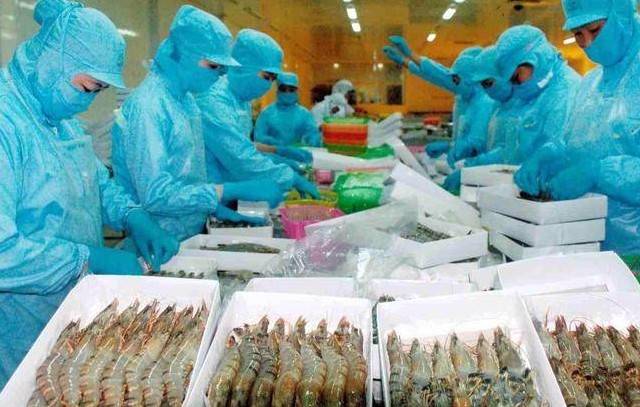
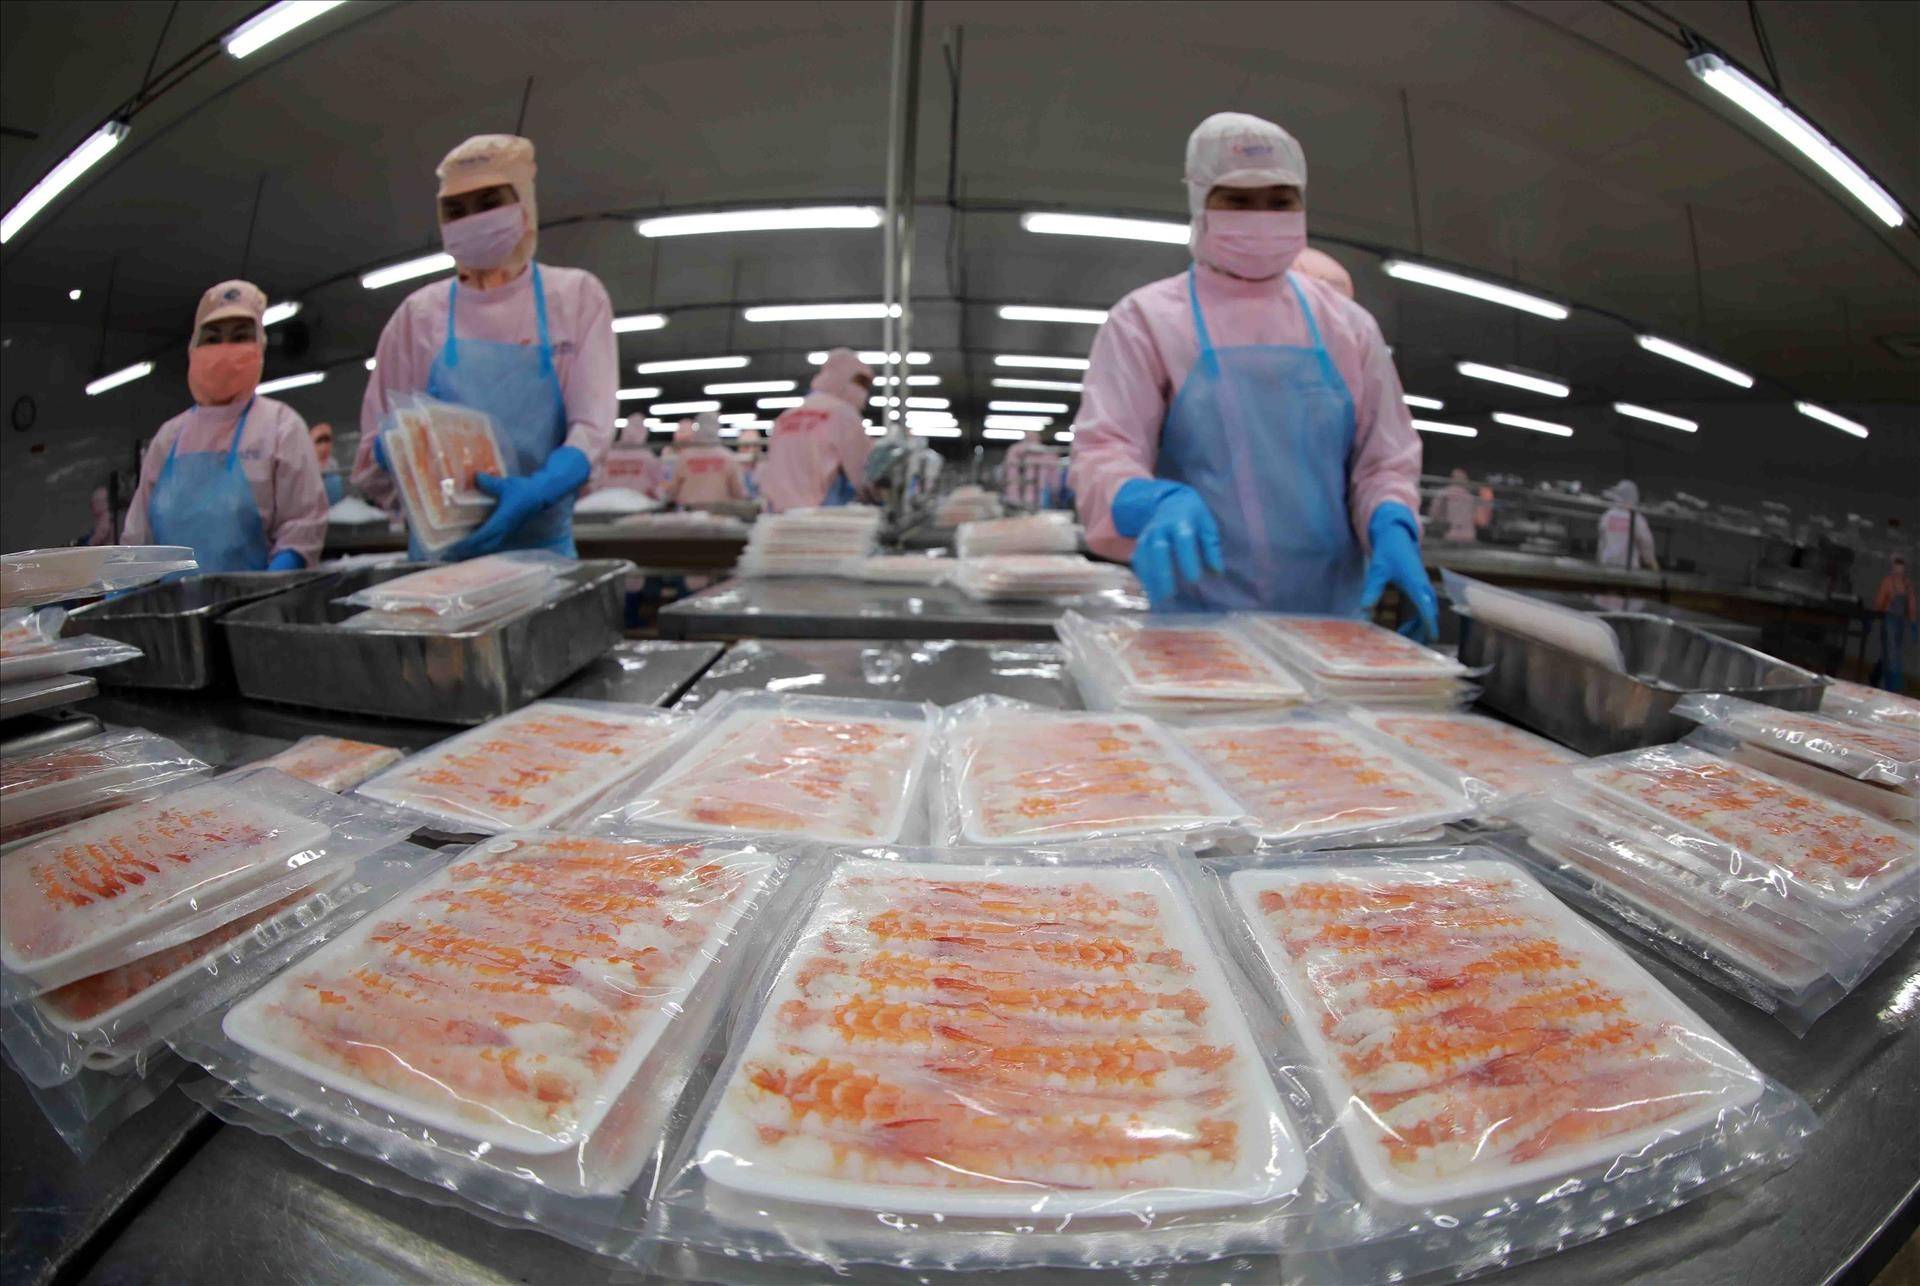
Trong cơ cấu xuất khẩu, tôm tiếp tục giữ vị trí dẫn đầu. Tháng 8, kim ngạch xuất khẩu tôm đạt 478,5 triệu USD, nâng tổng giá trị xuất khẩu mặt hàng này sau 8 tháng lên gần 3,28 tỷ USD.
Cá tra đạt 204,9 triệu USD trong tháng 8, đưa kim ngạch lũy kế lên khoảng 1,52 tỷ USD. Đây tiếp tục là hai nhóm sản phẩm đóng góp lớn vào tăng trưởng chung của ngành.
Một số mặt hàng khác như cá ngừ, mực và bạch tuộc vẫn duy trì mức tăng, dù tốc độ đã có dấu hiệu chậm lại. Đáng chú ý, nhóm cua, ghẹ và giáp xác khác tăng 50,2% trong tháng 8 và 34,1% trong 8 tháng. Tuy nhiên, do quy mô kim ngạch nhỏ hơn tôm và cá tra, mức tăng của nhóm này chưa tạo ra thay đổi lớn đối với xu hướng chung.
Kết quả 8 tháng vì vậy vẫn phụ thuộc đáng kể vào sức tăng của những nhóm hàng chủ lực. Khi bước vào những tháng cuối năm, diễn biến tại các thị trường lớn sẽ tiếp tục có ảnh hưởng đáng kể đến kết quả chung của toàn ngành.
Mỹ đang là một trong những thị trường mà doanh nghiệp thủy sản cần theo dõi sát trong những tháng cuối năm.
Theo VASEP, tháng 8, xuất khẩu thủy sản sang Mỹ đạt 182 triệu USD, giảm 3,8% so với cùng kỳ. Trong đó, xuất khẩu tôm giảm 12,6%, còn cá tra giảm tới 49,3%.
Tính chung 8 tháng, xuất khẩu thủy sản sang Mỹ vẫn tăng 1,5%. Tuy nhiên, hai nhóm hàng chủ lực là tôm và cá tra đều ghi nhận mức giảm, lần lượt 11,7% và 13,2%.
Diễn biến này cho thấy tăng trưởng tại thị trường Mỹ đang chịu sức ép từ cả nhu cầu tiêu thụ, lượng hàng tồn kho và chính sách thương mại. Theo VASEP, doanh số thủy sản tươi và đông lạnh tại Mỹ trong tháng 8 đều giảm trên 7%, trong khi lượng tồn kho còn cao khiến các nhà nhập khẩu thận trọng hơn với đơn hàng mới.
Trong điều kiện đó, nhu cầu tiêu dùng tăng vào mùa lễ hội cuối năm chưa chắc chuyển hóa ngay thành mức tăng tương ứng của nhập khẩu nếu các nhà phân phối tiếp tục ưu tiên xử lý hàng tồn.
Cùng với sức mua, chi phí thuế cũng là vấn đề doanh nghiệp phải tính toán trong từng đơn hàng. Theo thông tin được VASEP cập nhật, từ ngày 24/7/2026, nhiều mặt hàng thủy sản Việt Nam chịu thêm thuế theo Section 301 ở mức 12,5%. Khoản thuế này được tính cùng các nghĩa vụ thuế khác tùy từng mặt hàng và trường hợp cụ thể.
Đối với cá tra, kết quả cuối cùng của kỳ rà soát hành chính lần thứ 21 (POR21) được công bố ngày 12/8 cũng là yếu tố tác động tới khả năng chào giá và quyết định lựa chọn nhà cung cấp của các nhà nhập khẩu Mỹ.
Trong khi đó, kết quả cuối cùng của kỳ rà soát thuế chống bán phá giá đối với tôm dự kiến được công bố vào đầu tháng 11. Thời điểm công bố sát mùa mua hàng cuối năm khiến doanh nghiệp và nhà nhập khẩu phải tính toán đơn hàng trong điều kiện nghĩa vụ thuế chưa hoàn toàn rõ ràng.
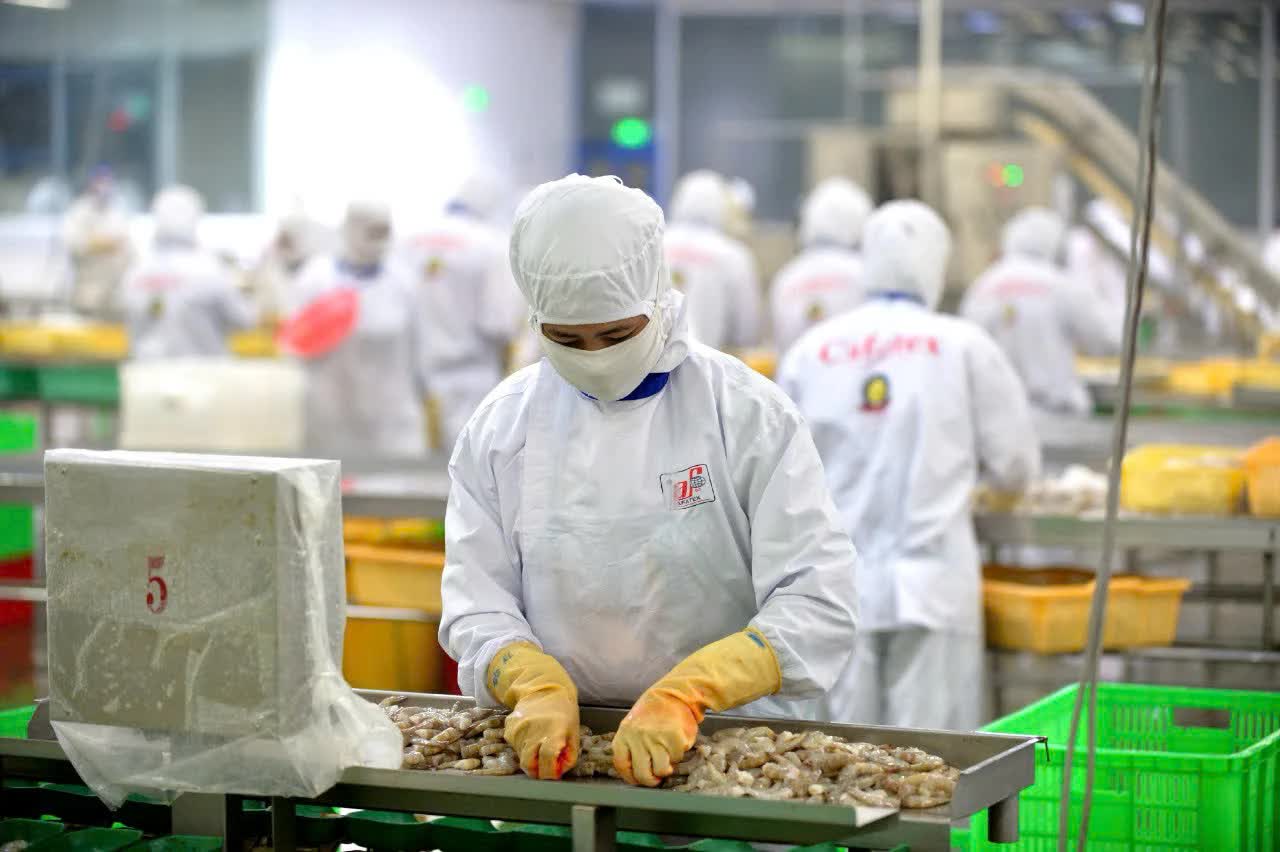 |
| Kết quả cuối cùng của kỳ rà soát thuế chống bán phá giá đối với tôm dự kiến được công bố vào đầu tháng 11. |
Thuế quan không phải áp lực duy nhất đối với doanh nghiệp thủy sản.
Tại các thị trường phát triển, yêu cầu về nguồn gốc nguyên liệu, an toàn thực phẩm, lao động và tính bền vững đang ngày càng được đưa sâu vào chuỗi cung ứng.
Đối với thị trường Mỹ, doanh nghiệp thủy sản Việt Nam phải lưu ý các yêu cầu liên quan đến Đạo luật Bảo vệ động vật có vú biển (MMPA), chứng nhận đối với một số nhóm sản phẩm, kiểm soát lao động cưỡng bức, an toàn thực phẩm và quy trình kiểm tra của cơ quan chức năng Mỹ.
Những yêu cầu này khiến chi phí tuân thủ của doanh nghiệp gia tăng, đồng thời đặt ra yêu cầu kiểm soát chặt hơn từ đầu chuỗi.
Với thủy sản khai thác, việc đáp ứng yêu cầu về chống khai thác bất hợp pháp, không báo cáo và không theo quy định (IUU), giấy xác nhận nguyên liệu, giấy chứng nhận khai thác và truy xuất nguồn gốc tiếp tục là yếu tố quan trọng để duy trì khả năng tiếp cận thị trường.
Điều đó cho thấy truy xuất nguồn gốc không còn chỉ là một thủ tục ở khâu xuất khẩu. Doanh nghiệp phải kiểm soát từ vùng nuôi, hoạt động khai thác, thu mua nguyên liệu đến chế biến, bảo quản và logistics.
Khi các tiêu chuẩn về môi trường, phát thải, lao động và tính bền vững ngày càng gắn với thương mại quốc tế, năng lực đáp ứng tiêu chuẩn đang dần trở thành một phần của năng lực cạnh tranh xuất khẩu.
Trong bối cảnh thị trường Mỹ xuất hiện nhiều biến số, đa dạng hóa thị trường tiếp tục là hướng đi được doanh nghiệp quan tâm. Tuy nhiên, những thị trường lớn khác cũng đang đặt ra không ít yêu cầu.
Tại EU, xuất khẩu thủy sản tháng 8 giảm 6,2%. Trong đó, tôm giảm 23,5%, cá ngừ giảm 15,6%, mực và bạch tuộc giảm 32,4%.
Đối với nhóm thủy sản khai thác, yêu cầu về giấy xác nhận nguyên liệu, chứng nhận khai thác và kết nối với hệ thống CATCH tiếp tục là những nội dung doanh nghiệp phải đặc biệt chú trọng.
Ở chiều ngược lại, cá tra xuất khẩu sang EU trong tháng 8 tăng 33,3%. Diễn biến này mở ra dư địa cho doanh nghiệp khai thác các phân khúc sản phẩm cá tra chế biến, cắt khẩu phần và những sản phẩm đáp ứng các tiêu chuẩn chứng nhận quốc tế.
Trung Quốc và Hồng Kông (Trung Quốc) tiếp tục là điểm sáng của xuất khẩu thủy sản Việt Nam. Sau 8 tháng, kim ngạch sang khu vực này vượt 2 tỷ USD, tăng 32%. Tuy nhiên, tốc độ tăng trong tháng 8 đã giảm xuống 16,5%.
Cùng với triển vọng nhu cầu, cạnh tranh nguồn cung tại thị trường Trung Quốc cũng cần được theo dõi khi các nguồn cung thủy sản khác phục hồi và hoạt động khai thác trong nước bước vào giai đoạn mới.
Tại ASEAN, xuất khẩu thủy sản trong tháng 8 tăng 17,4%, với kết quả tích cực ở các nhóm cá ngừ, tôm, mực và bạch tuộc. Tuy nhiên, xét về quy mô, khu vực này vẫn chủ yếu đóng vai trò bổ sung thị trường, chưa thể thay thế sức mua của Mỹ đối với những mặt hàng chủ lực như tôm và cá tra.
Với hơn 8 tỷ USD sau 8 tháng, mục tiêu xuất khẩu thủy sản khoảng 12 tỷ USD trong năm 2026 đang đặt ra yêu cầu duy trì tốc độ xuất khẩu tương đối ổn định trong những tháng cuối năm.
Tuy nhiên, chặng đường còn lại của năm không chỉ phụ thuộc vào khả năng tìm kiếm thêm đơn hàng. Những biến động về thuế, sức mua, tồn kho và các tiêu chuẩn kỹ thuật có thể tác động trực tiếp tới giá bán, chi phí và biên lợi nhuận của doanh nghiệp.
Tại thị trường Mỹ, doanh nghiệp cần tính toán nghĩa vụ thuế theo từng nhóm sản phẩm, từng trường hợp cụ thể thay vì áp dụng một mức thuế chung cho toàn bộ kế hoạch xuất khẩu. Các hợp đồng cũng cần tính đến cơ chế điều chỉnh giá, thời điểm phát sinh nghĩa vụ thuế và phương án phân bổ chi phí nếu chính sách thay đổi.
Đối với tôm, việc chủ động xây dựng các kịch bản kinh doanh trước thời điểm công bố kết quả rà soát thuế là cần thiết. Với cá tra, mở rộng thị trường tại EU, Trung Đông, ASEAN và các phân khúc sản phẩm chế biến có thể góp phần giảm sự phụ thuộc vào một thị trường đơn lẻ.
Trong khi đó, với thủy sản khai thác, kiểm soát nguồn nguyên liệu và truy xuất nguồn gốc cần được thực hiện ngay từ đầu chuỗi, thay vì chỉ xử lý tại khâu hoàn thiện hồ sơ xuất khẩu.
Về dài hạn, bài toán của ngành thủy sản không chỉ là duy trì tốc độ tăng kim ngạch mà còn phải nâng chất lượng tăng trưởng. Khi thuế quan, tiêu chuẩn xanh, truy xuất nguồn gốc và các yêu cầu về trách nhiệm xã hội ngày càng trở thành điều kiện của thương mại quốc tế, khả năng đáp ứng tiêu chuẩn sẽ ngày càng quyết định mức độ bền vững của từng đơn hàng và sức cạnh tranh của cả ngành.