Thứ sáu 30/10/2026 17:02
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

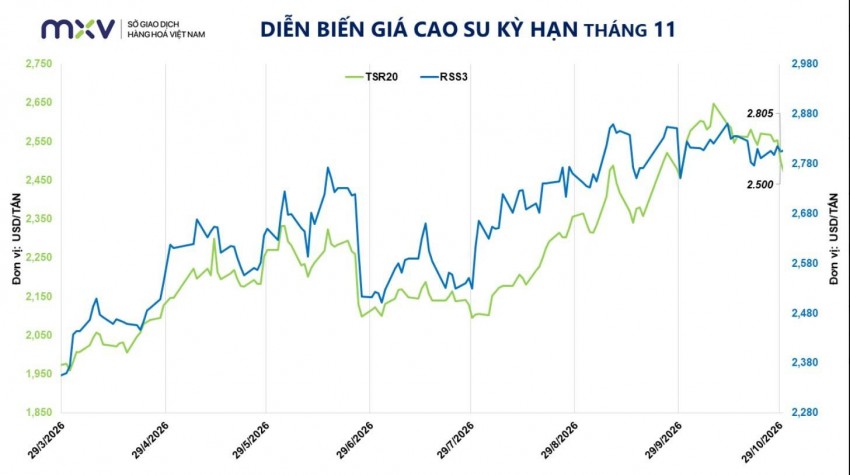
Kết thúc phiên giao dịch ngày 29/10, thị trường ghi nhận sự sụt giảm ở cả hai dòng sản phẩm chính trên sàn giao dịch. Cụ thể, giá cao su RSS3 kỳ hạn tháng 11 hạ nhẹ 0,45%, lùi về mức 2.805 USD/tấn; trong khi đó, dòng TSR20 ghi nhận biên độ giảm sâu hơn 2,11%, trượt về mốc 2.500 USD/tấn. Theo dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV), đà điều chỉnh này phản ánh tác động đan xen từ các yếu tố vĩ mô quốc tế, trong đó biến động của thị trường dầu mỏ đóng vai trò là ngòi nổ chính.
 |
| Thị trường cao su chịu sức ép giảm giá khi nhu cầu tiêu thụ tại Trung Quốc suy yếu, trong khi nguồn cung từ Thái Lan bước vào mùa gia tăng |
Áp lực giảm giá trước hết khởi phát từ thị trường năng lượng khi giá dầu quay đầu đi xuống sau những kỳ vọng mới về khả năng hạ nhiệt căng thẳng tại Trung Đông thông qua các kênh đàm phán hòa bình. Diễn biến này ngay lập tức làm suy yếu vùng đệm hỗ trợ cho cao su tự nhiên, bởi nguyên liệu này luôn phải cạnh tranh trực tiếp với cao su tổng hợp - một sản phẩm phái sinh từ dầu thô. Khi giá dầu sụt giảm, chi phí đầu vào để tổng hợp cao su nhân tạo thu hẹp lại, trực tiếp làm mất đi lợi thế cạnh tranh về giá của cao su tự nhiên trên thị trường quốc tế.
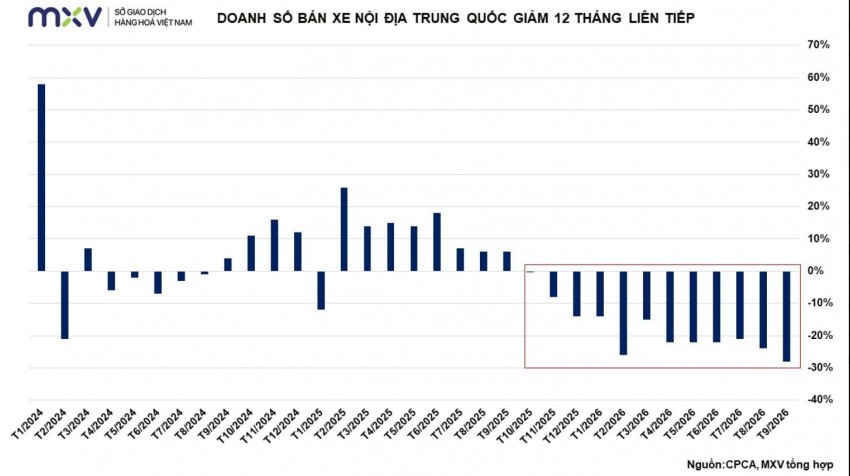
Song song với áp lực từ năng lượng, triển vọng tiêu thụ tại Trung Quốc - trung tâm nhập khẩu cao su lớn nhất hành tinh tiếp tục phát đi những tín hiệu kém khả quan. Hiệp hội Xe du lịch Trung Quốc công bố số liệu cho thấy doanh số ô tô du lịch nội địa trong tháng 9/2026 rơi xuống khoảng 1,63 triệu chiếc, sụt giảm tới 28,1% so với cùng kỳ năm trước và đánh dấu chuỗi mười hai tháng giảm liên tiếp.
 |
Sự ảm đạm của thị trường ô tô nhanh chóng lan truyền vào hệ thống sản xuất công nghiệp phụ trợ. Tỷ lệ vận hành thực tế tại các nhà máy chế biến lốp bán thép và lốp toàn thép hiện chỉ duy trì ở mức lần lượt là 65% và 63%. Trước áp lực đầu ra thu hẹp và chi phí vận hành neo cao, các nhà máy hạ nguồn đang áp dụng triệt để chiến lược tối ưu hóa dòng tiền: ưu tiên tiêu thụ lượng tồn kho sẵn có, hạn chế tối đa việc mua mới và chỉ nhập hàng theo từng lô nhỏ mang tính chất thăm dò.
Mặc dù nhu cầu tiêu thụ quốc tế chững lại, bức tranh nguồn cung toàn cầu lại đang bộc lộ những dịch chuyển mang tính mùa vụ đáng chú ý. Tại Thái Lan - quốc gia cung ứng cao su tự nhiên lớn nhất thế giới, sản lượng khai thác đang bước vào giai đoạn gia tăng. Theo báo cáo từ Hiệp hội các nước sản xuất cao su tự nhiên (ANRPC), tổng sản lượng của Thái Lan trong năm 2026 được dự báo đạt khoảng 4,8 triệu tấn, tăng 1,9% so với năm trước. Riêng trong tháng 9, lượng xuất khẩu của nước này đã đạt 355.700 tấn, tăng nhẹ so với tháng trước và cùng kỳ năm ngoái. Bước sang tháng 10, thời tiết thuận lợi cùng mặt hàng nguyên liệu duy trì ở mức hấp dẫn tiếp tục tạo động lực để nông dân đẩy mạnh cạo mủ, gia tăng lượng cung ứng cho thị trường xuất khẩu.
 |
Tuy nhiên, cấu trúc nguồn cung trong trung hạn vẫn tiềm ẩn nhiều yếu tố bất định và rủi ro thời tiết cực đoan. Tại khu vực miền Nam Thái Lan - vựa lúa lớn về cao su của quốc gia này, Cục Khí tượng đã phát cảnh báo về những đợt mưa lớn đến rất lớn có thể gây gián đoạn nghiêm trọng đối với hoạt động khai thác và thu gom mủ.
Trong khi đó, tại Indonesia, quốc gia sản xuất lớn thứ hai thế giới, sản lượng năm 2026 đứng trước nguy cơ sụt giảm tới 8%, lùi về mức 1,88 triệu tấn. Nguyên nhân chủ yếu xuất phát từ tác động của hình thái thời tiết El Niño cường độ mạnh, gây ra tình trạng khô hạn kéo dài, ảnh hưởng trực tiếp đến sức sinh trưởng của cây cao su và năng suất tiết mủ. Ở chiều hướng ngược lại, những bất ổn địa chính trị kéo dài trên phạm vi toàn cầu có thể trở thành điểm tựa trung hạn, khi nhu cầu chi tiêu quốc phòng gia tăng kéo theo sức mua đối với các phương tiện vận tải hạng nặng, thiết bị quân sự và các dòng linh kiện cao su kỹ thuật chuyên dụng.
Nhìn chung, dù áp lực từ nguồn cung mùa vụ tại Thái Lan và sự chững lại của thị trường Trung Quốc đang đè nặng lên giá cao su trong ngắn hạn, những rủi ro về thời tiết tại Đông Nam Á cùng lực cầu từ khu vực công nghiệp quốc phòng sẽ là bệ đỡ quan trọng, giúp hạn chế đà trượt sâu của thị trường trong thời gian tới.