Thứ năm 24/09/2026 15:18
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

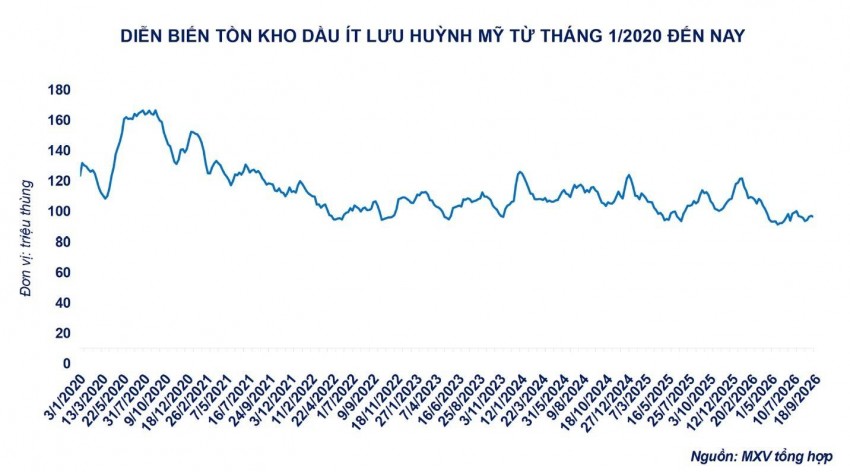
Tại thị trường Mỹ, bài toán nguồn cung thiếu hụt đang là nhân tố chính thúc đẩy mặt bằng giá. Hiện tại, tổng lượng tồn kho diesel của Mỹ chỉ duy trì xung quanh mức 96,5 triệu thùng - thấp hơn từ 12% - 15% so với mức trung bình 5 năm. Điểm đáng chú ý là trong khi tồn kho dầu thô nội địa tăng thêm khoảng 3 triệu thùng, kho dự trữ sản phẩm lọc dầu lại ngày càng cạn kệt, kéo theo rủi ro và áp lực của thị trường năng lượng hiện đang tập trung toàn bộ ở khâu chế biến, thay vì nguồn cung nguyên liệu thô.
 |
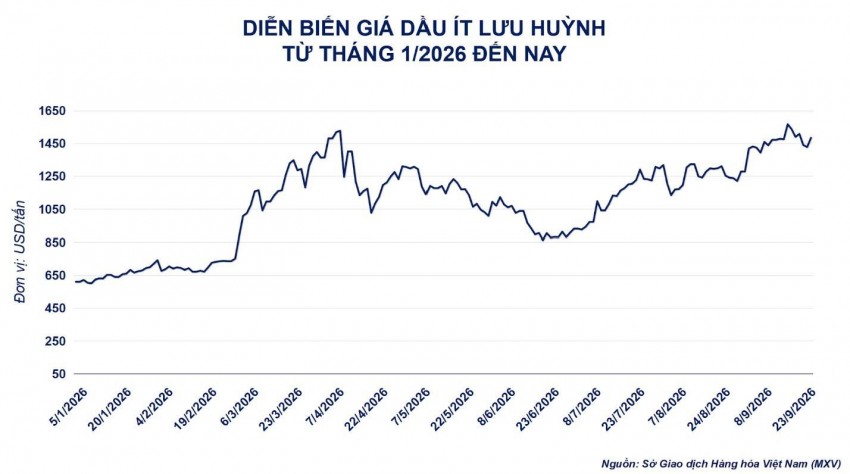
| Giá dầu diesel ít lưu huỳnh tăng 3,13%, chạm mốc 1.417 USD/tấn trong phiên giao dịch ngày 23/9. |
Để tranh thủ biên lợi nhuận thương mại hấp dẫn, các nhà máy lọc dầu tại Mỹ đang gồng mình đẩy mạnh công suất. Cụ thể, biên lợi nhuận lọc dầu diesel so với dầu thô WTI tại khu vực Vịnh Mexico đã chạm ngưỡng 103,19 USD/thùng, tăng tới 224% so với cùng kỳ năm ngoái. Mức lợi nhuận cao kỷ lục này đưa diesel trở thành mặt hàng mang lại tỷ suất sinh lời vượt trội nhất ngành lọc dầu.
Dù sản lượng đầu ra đã nâng lên mức 5,04 triệu thùng/ngày (vượt mức trung bình 5 năm là 4,61 triệu thùng/ngày), nhưng việc khối lượng xuất khẩu trong tháng 9 duy trì ở mức cao - trung bình 1,63 triệu thùng/ngày đã khiến lượng hàng giữ lại nội địa không đủ tốc độ bù đắp để đưa kho tồn trữ về mức an toàn.
 |
Song song đó, ý tưởng cấm hoặc hạn chế xuất khẩu diesel để bảo hộ thị trường nội địa từ Mỹ đang dấy lên lo ngại về một cú shock cung mới. Đứng trước đề xuất này, Bộ trưởng Năng lượng Mỹ Chris Wright đã lên tiếng cảnh báo về nguy cơ tác dụng ngược. Nếu nguồn cung bị nghẽn trong nước, tồn kho tăng đột ngột sẽ buộc các nhà máy lọc dầu phải cắt giảm công suất chế biến.
Dự báo từ các tổ chức quốc tế cho thấy, kịch bản cấm xuất khẩu hoàn toàn có thể khiến công suất lọc dầu của Mỹ sụt giảm khoảng 1,9 triệu thùng/ngày - tương đương 12% tổng công suất toàn quốc. Khi đó, hệ lụy không chỉ dừng lại ở việc sụt giảm sản lượng xăng và nhiên liệu bay nội địa, mà còn trực tiếp rút bớt một lượng cung khổng lồ khỏi thị trường quốc tế.
Trên phạm vi quốc tế, luồng luân chuyển nhiên liệu sang châu Á đang đối mặt với chi phí gia tăng đột biến. Do các hạn chế di chuyển qua eo biển Hormuz, giới xuất khẩu buộc phải tìm đến giải pháp logistics thay thế như vận tải qua đường ống hoặc chuyển tải giữa các tàu. Sự gián đoạn tuyến đường hàng hải truyền thống này làm đội chi phí vận tải, trực tiếp giữ mặt bằng giá nhiên liệu ở mức neo cao.
 |
Tại bờ bên kia Đại Tây Dương, áp lực chi phí buộc các quốc gia Châu Âu phải linh hoạt nới lỏng rào cản pháp lý nhằm đảm bảo an ninh năng lượng. Đơn cử như Pháp đã gia hạn thời gian kinh doanh diesel tiêu chuẩn mùa hè tới ngày 15/11, đồng thời một số quốc gia đang xem xét nâng tỷ lệ pha trộn nhiên liệu sinh học từ B7 lên khoảng 10%.
Đánh giá về bức tranh tổng thể, ông Đỗ Xuân Quý - Phó Tổng giám đốc Công ty Cổ phần Giao dịch hàng hóa 3D (Thành viên Kinh doanh số 072 thuộc MXV) phân tích: "Chênh lệch giá Gasoil châu Âu so với dầu Brent hiện đã bị đẩy lên mức kỷ lục khoảng 95 USD/thùng. Đây là minh chứng rõ nhất cho trạng thái thắt chặt nguồn cung nhiên liệu chưng cất trên quy mô toàn cầu".
Theo ông Quý, diễn biến thị trường thời gian tới sẽ phụ thuộc lớn vào năng lực cung ứng của Châu Âu, tình hình địa chính trị Trung Đông, chính sách thương mại của Mỹ và sự di chuyển của giá dầu Brent. "Trong ngắn hạn, thị trường có thể xuất hiện các nhịp biến động rung lắc hoặc điều chỉnh kỹ thuật. Tuy nhiên, xu hướng giá nền vẫn nhận được sự hỗ trợ mạnh mẽ từ thực trạng thiếu hụt nguồn cung kéo dài và tồn kho kiệt quệ. Về mặt kỹ thuật, vùng 1.420 USD/tấn sẽ là mốc hỗ trợ quan trọng cần theo dõi đối với giá dầu diesel" - vị chuyên gia từ MXV nhấn mạnh.