Thứ ba 17/11/2026 05:04
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


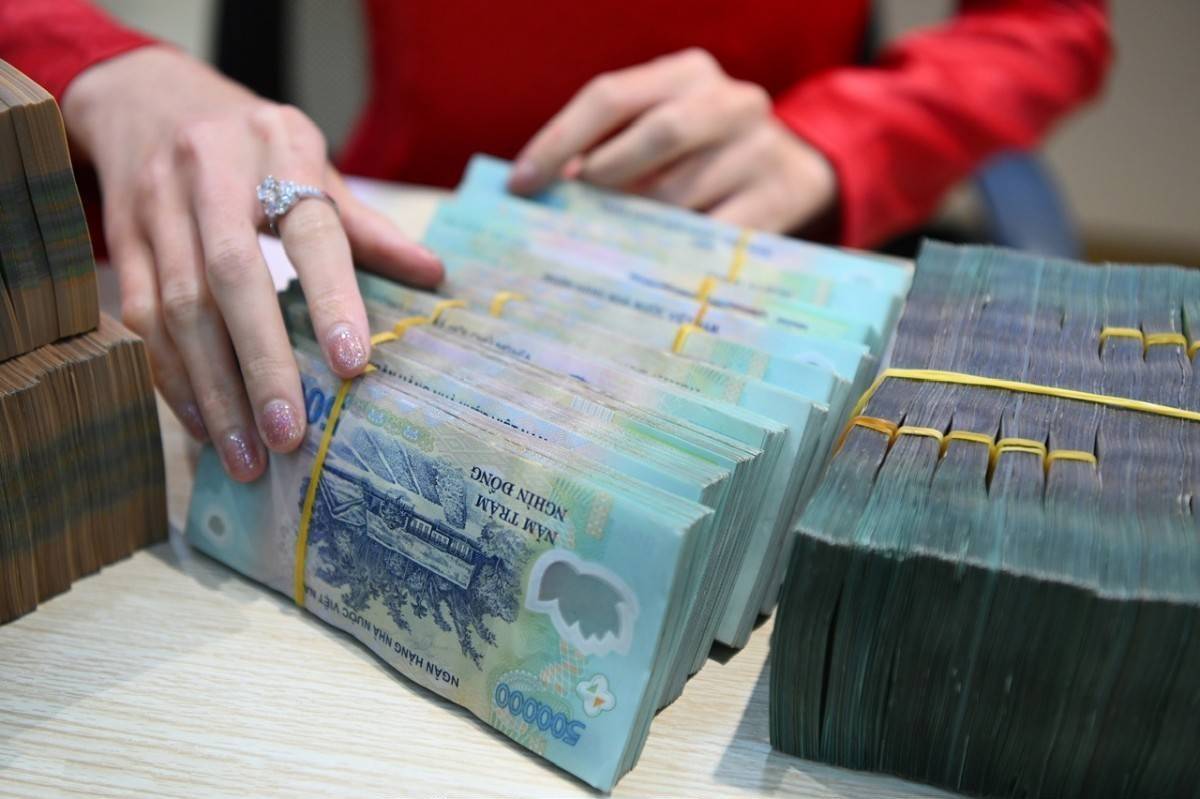
Ảnh minh họa. Nguồn: Internet
Thêm vào đó, sự vào cuộc kịp thời và hiệu quả của ngân hàng trong vai trò lưu thông dòng vốn thúc đẩy kinh tế phát triển, chủ động chia sẻ lợi nhuận của mình để giảm phí, hạ lãi suất hỗ trợ doanh nghiệp và người dân cũng dẫn đến kết quả kinh doanh quý I/2020 mà hầu hết các ngân hàng đã công bố đều giảm lợi nhuận, tăng trích lập dự phòng.
Nhiều ngân hàng giảm lợi nhuận
Thực tế thời gian qua cho thấy, không ít doanh nghiệp sản xuất phải đóng cửa hoặc tạm dừng hoạt động do ảnh hưởng của Covid-19 - cầu thị trường trong nước giảm, xuất khẩu khó khăn - khiến nhu cầu tín dụng giảm đáng kể. Mặc dù ngành Ngân hàng cũng như từng TCTD đã đưa ra rất nhiều chương trình ưu đãi kích cầu tín dụng song thực trạng đình trệ sản xuất và khó khăn của doanh nghiệp vẫn thấy rõ trong từng hoạt động của các TCTD.
Báo cáo tài chính quý I/2020 của Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank - VCB) cho thấy, tổng tài sản ở mức 1,14 triệu tỷ đồng, giảm 6,4% so với đầu năm. Lợi nhuận trước thuế quý I của ngân hàng này giảm 11,14% so với cùng kỳ năm ngoái trong khi chi phí dự phòng rủi ro tăng mạnh 43% lên 2.152 tỷ đồng.
Theo giải trình của ngân hàng này, nguyên nhân chủ yếu do lợi nhuận trước thuế riêng lẻ giảm so với quý I/2019 khoảng 632 tỷ đồng, chủ yếu do chi phí dự phòng rủi ro tín dụng tăng trong khi thu từ lãi, thu từ hoạt động dịch vụ tăng thấp.
Bên cạnh đó, chi phí dự phòng rủi ro tín dụng tăng 650 tỷ đồng chủ yếu do dư nợ tín dụng tăng so với cùng kỳ năm 2019 và ngân hàng đã trích lập dự phòng để đảm bảo khả năng phòng thủ trước những rủi ro biến động thị trường thời gian qua cũng như sắp tới, trước diễn biến khó lường của Covid-19.
Còn tại Ngân hàng TMCP Quân đội - MB, dư nợ cho vay trong quý I/2020 không tăng trưởng; tiền gửi của khách hàng giảm tới 12% do tiền gửi của tổ chức kinh tế giảm mạnh 25%. Trong kỳ, ngân hàng này cũng tăng mạnh trích lập dự phòng rủi ro tín dụng 117%. Do chi phí dự phòng rủi ro tăng cao khiến lãi trước thuế của MB giảm 9% so với cùng kỳ.
Tại Ngân hàng TMCP Công Thương Việt Nam (VietinBank - CTG), báo cáo tài chính quý I/2020 vừa công bố cũng cho thấy tính đến 31/3/2020, tổng tài sản của VietinBank đạt 1.223 nghìn tỷ đồng, giảm 1,46% so với cuối năm 2019. Tiền gửi khách hàng tại VietinBank đến thời điểm 31/3/2020 đạt 896 nghìn tỷ đồng, tăng 0,33% so với cuối năm 2019; Dư nợ cho vay khách hàng tại thời điểm 31/3/2020 đạt 924 nghìn tỷ đồng, giảm 1,25% so với cuối năm 2019 do ảnh hưởng từ suy giảm nhu cầu tín dụng của nền kinh tế.
Nhưng đáng chú ý là cơ cấu dư nợ cho vay khách hàng của VietinBank tiếp tục có sự chuyển dịch tích cực theo hướng tăng tỷ trọng các phân khúc có hiệu quả sinh lời cao như bán lẻ và doanh nghiệp nhỏ và vừa (tỷ trọng bán lẻ và doanh nghiệp nhỏ và vừa chiếm khoảng 56% dư nợ cho vay khách hàng tại thời điểm 31/3/2020).
Tổng thu nhập hoạt động của VietinBank lũy kế 3 tháng đầu năm 2020 đạt 10.685 tỷ đồng, tăng 10,93% so với cùng kỳ năm 2019. Cơ cấu thu nhập từng bước được cải thiện, tỷ trọng thu ngoài lãi đã tăng từ 20% lên 23% tổng thu nhập hoạt động.
Lũy kế 3 tháng năm 2020, thu nhập ngoài lãi (bao gồm cả bảo lãnh) của VietinBank đạt 2.462 tỷ đồng, tăng 31,2% so với cùng kỳ năm 2019. Lợi nhuận trước thuế hợp nhất lũy kế 3 tháng năm 2020 đạt 2.974 tỷ đồng. Đây là một kết quả kinh doanh khả quan trong bối cảnh VietinBank dành rất nhiều ưu đãi và hỗ trợ cho doanh nghiệp, người dân cũng như nền kinh tế.
Cơ cấu nợ, giảm lãi, miễn phí “tăng từng ngày”
Đổi lại những con số giảm lợi nhuận, tăng trích lập dự phòng của nhiều tổ chức tín dụng (TCTD) trong báo cáo tài chính quý I/2020, số lượng khách hàng bị ảnh hưởng bởi Covid-19 được cơ cấu nợ, giảm lãi suất, miễn giảm phí liên tục “tăng lên từng ngày”. Điều này thể hiện rõ nét sự vào cuộc kịp thời và hiệu quả của ngân hàng trong vai trò lưu thông dòng vốn thúc đẩy kinh tế phát triển.
Đại diện VietinBank cho biết trong điều kiện các doanh nghiệp, người dân gặp nhiều khó khăn do tác động tiêu cực của Covid-19, ngân hàng đã thực hiện các chính sách tiếp tục duy trì các chương trình tín dụng ưu đãi lãi suất không giới hạn quy mô, triển khai mới chương trình tín dụng với lãi suất thấp nhất từ trước tới nay, triển khai các chương trình ưu đãi phí bao gồm cả phí chuyển tiền ngoài hệ thống, phí tài trợ thương mại…
Tính đến hết ngày 15/4/2020, VietinBank đã giải ngân cho 4.668 khách hàng gặp khó khăn do ảnh hưởng dịch Covid-19 với doanh số giải ngân mới là 94.334 tỷ đồng. VietinBank cũng đã cơ cấu nợ giữ nguyên nhóm nợ cho 727 khách hàng với dư nợ là 32.905 tỷ đồng. Dự kiến trong thời gian tới, VietinBank sẽ tiếp tục xem xét thực hiện cơ cấu nợ giữ nguyên nhóm nợ cho 3.181 khách hàng với tổng dư nợ là 65.840 tỷ đồng.
Đặc biệt từ ngày 1/4/2020, VietinBank tiếp tục triển khai chương trình tín dụng lãi suất trong nhóm thấp nhất thị trường có quy mô lên đến 60 nghìn tỷ đồng với lãi suất cho vay giảm đến 2%/năm so với các chương trình tín dụng đã từng triển khai trước đây. Trong đó, VietinBank đặc biệt ưu đãi cho doanh nghiệp hoạt động kinh doanh cung ứng các mặt hàng thiết yếu (điện, nước, thiết bị y tế, thuốc, bệnh viện, cửa hàng tiện lợi…).
Ngoài ra, VietinBank tiếp tục triển khai các chương trình tín dụng không giới hạn quy mô như: Đồng hành cùng khách hàng doanh nghiệp; Ưu đãi lãi suất cho vay cố định; Vay ưu đãi lãi suất tri ân dành cho khách hàng bán lẻ... với lãi suất cho vay thấp hơn từ 1,2% - 3%/năm so với thông thường. Tính đến 15/4/2020, VietinBank đã thực hiện giảm lãi suất với 1.591 khách hàng với tổng dư nợ được xem xét giảm lãi suất là 41.364 tỷ đồng.
VietinBank cũng đã giảm bình quân khoảng 20% - 50% phí dịch vụ các loại, cá biệt có một số loại phí được giảm tới 100% so với trước đây để hỗ trợ doanh nghiệp. Đến nay, đã có 2.543 khách hàng doanh nghiệp tham gia chương trình ưu đãi miễn, giảm phí với tổng số phí miễn, giảm là trên 500 triệu đồng.
Hiệu quả quản trị chi phí của ngân hàng này liên tục cải thiện trong những năm gần đây, chi phí hoạt động chỉ tăng 2,5% so cùng kỳ 2019, tỷ lệ CIR đã giảm xuống mức 30% trong quý I/2020, mức thấp nhất của VietinBank từ trước tới nay và cũng là mức thấp nhất trong hệ thống ngân hàng, thể hiện nỗ lực của ngân hàng trong chiến dịch chung tay hỗ trợ phục hồi nền kinh tế.
Những hoạt động này sẽ làm giảm thu nhập lãi, thu nhập từ phí của VietinBank không chỉ riêng quý I mà còn trong quý II và quý III, từ đó giảm lợi nhuận của ngân hàng này trong năm 2020 so với năm 2019.
“Tuy nhiên, chúng tôi cho rằng đây là thời điểm quan trọng và cần thiết để các doanh nghiệp và ngân hàng thắt chặt hơn nữa mối quan hệ cộng sinh, cùng nhau vượt khó và phát triển. Các ngân hàng sẵn sàng giảm lợi nhuận để đồng hành, chia sẻ khó khăn với doanh nghiệp cùng người dân trong bối cảnh dịch Covid-19”, đại diện VietinBank cho biết.
Trách nhiệm tương hỗ với doanh nghiệp và người dân
Trước đó, tại cuộc họp của NHNN với các TCTD cũng đã cho thấy quyết tâm và nỗ lực của toàn ngành Ngân hàng trong việc chung tay cùng Chính phủ ổn định kinh tế vĩ mô, giảm thiểu các tác động bất lợi của dịch bệnh đối với nền kinh tế, đồng hành tương hỗ doanh nghiệp và người dân, giúp họ khắc phục khó khăn và có cơ hội phục hồi sau dịch.
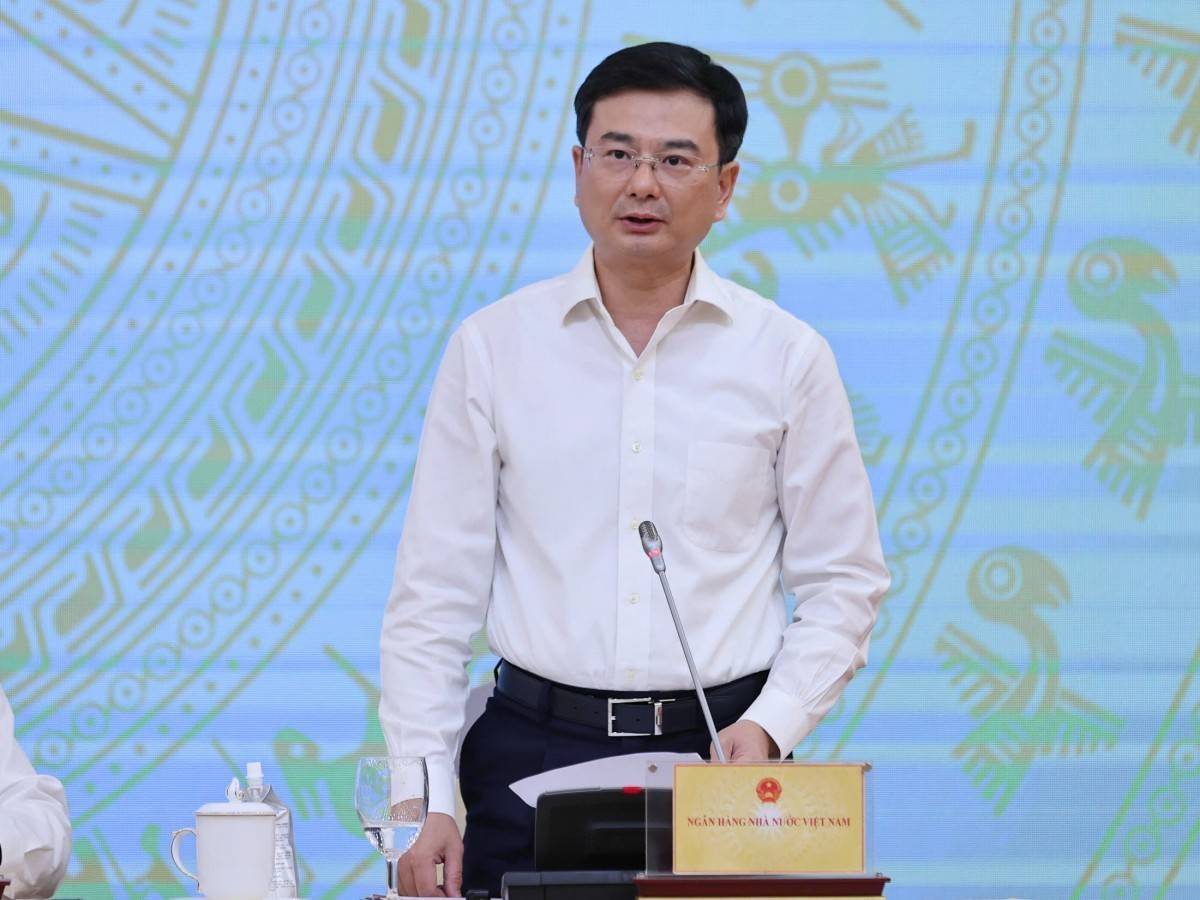
Thống đốc NHNN Lê Minh Hưng nhấn mạnh: “Phải nhìn nhận rõ trách nhiệm của Ngành đối với chính hệ thống chúng ta và với nền kinh tế. Việc triển khai các biện pháp giãn nợ, gia hạn nợ, giảm lãi suất cho vay đang hỗ trợ khách hàng vay vốn, nhưng chúng ta phải hiểu nó còn có tác dụng cho cả hệ thống ngân hàng. Nếu mà khách hàng vay vốn hoạt động mà tháo gỡ khó khăn phục hối sau dịch thì giúp cho hệ thống TCTD hoạt động lãnh mạnh an toàn hơn. Đây vừa thể hiện tính tương hỗ đối với doanh nghiệp và người dân cũng như trách nhiệm của hệ thống ngân hàng đối với việc ổn định kinh tế vĩ mô, phát triển kinh tế.
Đề nghị các TCTD khác tiếp tục triển khai Chỉ thị 01, 02, và Thông tư 01 của NHNN, coi đó là nhiệm vụ thường xuyên trọng tâm, Thống đốc cũng yêu cầu các TCTD điều chỉnh lại kế hoạch kinh doanh cho phù hợp, tập trung theo hướng chia sẻ khó khăn tối đa với khách hàng và nền kinh tế trong giai đoạn này cũng như sau khi dịch kết thúc.
Trong đó, lưu ý phải tập trung giảm chi phí hoạt động để từ đó giảm lãi suất và phí sử dụng dịch vụ ngân hàng, quan tâm đến việc trích lập dự phòng. Nguồn vốn tín dụng cần tập trung dầu tư vốn cho các dự án có khả năng phục hồi sau dịch. Xem xét cho vay mới các dự án khả thi sau dịch được coi là yếu tốt then chốt hỗ trợ nền kinh tế đạt mức độ tăng trưởng trong năm nay.
Hoa Hạ