Theo Ngân hàng (NH) Nhà nước, hiện có khoảng 40 công ty cho vay qua app đang hoạt động tại Việt Nam. Đặc biệt, nhiều app có nguồn gốc từ Trung Quốc, Indonesia, Singapore.
Biến hóa khó lường
Từ thực tế hoạt động cho vay qua app, vay ngang hàng (P2P Lending) thời gian qua, NH Nhà nước thừa nhận có tình trạng một số công ty tạo lập app cho vay chỉ để làm kênh phân phối, tìm kiếm khách hàng cho các công ty tài chính, cầm đồ hoặc công ty cầm đồ hợp tác với công ty công nghệ xây dựng app để cho vay cầm cố. Bên cạnh đó, một số đối tượng có thể lợi dụng app cho vay để hoạt động tín dụng đen, cho vay nặng lãi, hoạt động tài chính đa cấp..., đưa ra quảng cáo sai sự thật, hứa hẹn lợi nhuận cao nhằm chiếm dụng vốn của người dân, gây bất ổn đến an ninh kinh tế và ổn định xã hội. Thậm chí, doanh nghiệp công nghệ đóng vai trò trung gian lại chính là người cho vay với lãi suất lên tới hàng trăm phần trăm, vi phạm pháp luật về tín dụng.
Điều này một phần lý giải vì sao hầu hết các app cho vay có trên thị trường đều mở rất nhiều kênh thu hộ để thuận tiện cho người vay tiền. Nhưng ngược lại, khách hàng không biết mình vay tiền của ai, còn cơ quan quản lý khó xác định dòng tiền cũng như thu nhập để tính thuế. Như Công ty TNHH Trusting AL (chủ quản của app cho vay Vdong) rầm rộ quảng cáo cho vay với lãi suất hấp dẫn, dễ dàng trả nợ thông qua nhiều kênh thanh toán như qua ví điện tử MoMo, các điểm giao dịch Viettel Post, VN Post… nhưng ở mỗi kênh, người thụ hưởng lại không giống nhau, nơi thì Vdong, nơi khác lại là Công ty Ngân Lượng. Ngoài ra, app Vdong còn hướng dẫn người vay thanh toán tiền vay qua số tài khoản đứng tên Công ty TNHH Vietnam Fast Fintech - một doanh nghiệp chuyên về lập trình máy tính có giấy phép đăng ký kinh doanh và mã số thuế tại TP HCM.
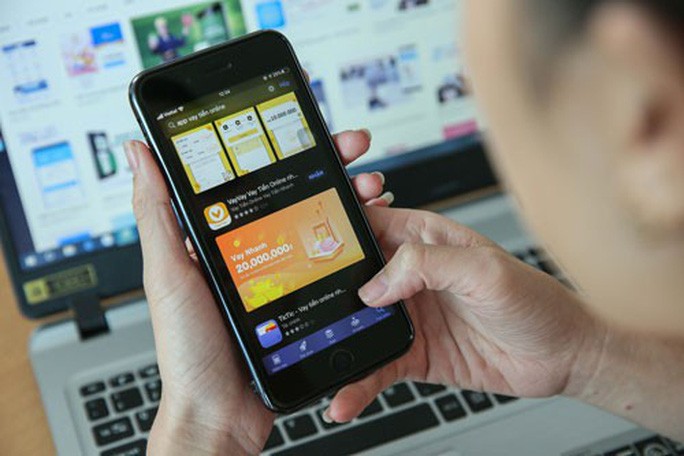
Hoạt động cho vay qua app đang phát sinh nhiều biến tướng tiêu cực do chưa có khung pháp lý để quản lý, định hướng hoạt động Ảnh: HOÀNG TRIỀU
Tương tự, chủ app cashwagon là Công ty TNHH Cashwagon cũng hợp tác với Viettel Post để thu nợ cho vay thông qua 1.415 điểm giao dịch trên toàn quốc. Hoặc người vay trả tiền nợ qua cổng thanh toán Payoo hay chuyển tiền vào tài khoản của Công ty TNHH Lendtech (đối tác của Cashwagon) - chuyên tư vấn, cung cấp các giải pháp tiền mặt trực tuyến có địa chỉ đăng ký kinh doanh tại quận 3, TP HCM.
Luật sư - TS Nguyễn Đức Nghĩa, Chủ nhiệm CLB Đại lý thuế TP HCM, đánh giá việc chủ app chỉ định các địa chỉ trả nợ sẽ tạo ra khó khăn cho cơ quan thuế khi xác định thu nhập tính thuế. Bởi, chủ app có thể ký hợp đồng ủy quyền cho một doanh nghiệp thu hộ tiền trả nợ. "Khi cơ quan thuế yêu cầu giải trình dòng tiền, chủ app sẽ đưa ra hợp đồng ủy quyền thu hộ. Thế nhưng, do không có chức năng, nhiệm vụ để xác định hợp ủy quyền đúng luật hay không nên cơ quan thuế chỉ căn cứ dòng tiền đi vào tài khoản của doanh nghiệp thu hộ để xác định thu nhập tính thuế, đồng nghĩa số tiền người vay đã trả không thuộc thu nhập của chủ app. Như thế, chủ app cho vay có thể trốn được thuế" - ông Nghĩa phân tích.
Mới đây nhất, Công an TP HCM đã bắt giữ một nhóm người Trung Quốc cấu kết với các đối tượng ở Việt Nam mở công ty cho vay nặng lãi thông qua app. Nhóm người này thành lập 2 công ty đăng ký địa chỉ kinh doanh tại quận Gò Vấp. Sau khi tạo các app, 2 công ty này thông qua Facebook để quảng cáo đến người có nhu cầu vay tiền nhanh. Số tiền 2 công ty cho vay từ 1,2 triệu đồng trở lên dưới hình thức chuyển khoản. Người vay tiền phải chịu phí dịch vụ 24%, thời hạn vay 6 ngày với lãi suất 4%. Đến hạn thanh toán, người vay phải trả đủ số tiền vay và tiền lãi, nếu không sẽ bị phạt thêm lãi suất 4%/ngày. Trường hợp người vay chậm hoặc không trả nợ sẽ bị các đối tượng "lạ" liên tục đe dọa, khủng bố, nói xấu trên mạng.
Không để phát triển tự phát
Trước diễn biến phức tạp của loại hình cho vay này, các chuyên gia tài chính cho rằng việc kiểm tra hoạt động các đơn vị cho vay qua app là hết sức cần thiết. Tuy nhiên, để thực hiện việc này đòi hỏi phải có sự kết hợp của nhiều cơ quan liên quan như Bộ Công an, Bộ Kế hoạch và Đầu tư… cùng chính quyền địa phương để xác định ai là người cho vay và việc cho vay được thực hiện theo đúng quy định pháp luật hay không.
Luật sư - TS Bùi Quang Tín (Trường ĐH Ngân hàng TP HCM) đánh giá hoạt động cho vay qua app hiện chưa có sự giám sát chặt chẽ của các cơ quan chức năng chuyên ngành. "Bài học từ Trung Quốc cho thấy chính vì phát triển quá nóng trong điều kiện chưa có khung pháp lý nên thị trường cho vay qua app ở nước này đã đổ vỡ hàng loạt, buộc chính phủ Trung Quốc phải thắt chặt hoạt động này, đưa ra những điều kiện đăng ký và giám sát hết sức ngặt nghèo" - ông Tín nói.
Trong khi đó, PGS-TS Nguyễn Văn Hiệu (Trường ĐH Kinh tế - ĐHQG Hà Nội) cho rằng việc quản lý và ứng xử của chính phủ đối với P2P Lending ở các quốc gia có sự khác biệt đáng kể. Một số nước xem công ty công nghệ (fintech) đóng vai trò trung gian cung cấp dịch vụ P2P Lending và chỉ ban hành các văn bản pháp luật nhằm bảo vệ người đi vay, như khống chế mức lãi suất cho vay (cấm cho vay nặng lãi), cấm quảng cáo, mời chào sai sự thật… Một số khác lại coi fintech là một dạng khác của kinh doanh NH hoặc xem P2P Lending là hoạt động bất hợp pháp (tín dụng đen)... Ngoài ra, cũng còn rất nhiều nước chưa có quy định về quản lý P2P Lending, trong đó có Việt Nam.
Cũng theo chuyên gia này, P2P Lending là một xu hướng tất yếu trong cho vay, nhờ tận dụng được ưu thế của công nghệ trong dịch vụ tài chính (tương tự như dịch vụ Uber, Grab trong dịch vụ vận chuyển). Tuy vậy, nếu để loại hình này phát triển một cách tự phát, rủi ro tiềm ẩn là rất lớn. Vì vậy, Việt Nam cần sẵn sàng đón nhận và định hướng cho sự phát triển an toàn P2P Lending, không nên né tránh, không thừa nhận hoặc cấm đoán.
"Theo tôi, nhà nước có thể thừa nhận fintech như một tổ chức trung gian kết nối giữa người cho vay và người đi vay trên cơ sở có đăng ký kinh doanh theo các điều kiện quy định của pháp luật. Các quy định chi tiết gồm tiêu chuẩn kỹ thuật phần mềm trực tuyến; yêu cầu duy trì sự hoạt động liên tục; trách nhiệm định hạng tín dụng của người vay; trách nhiệm cung cấp thông tin cho người cho vay; hạn chế trong việc quảng cáo, mời chào và đặc biệt là không đưa ra mức cam kết về mức lãi suất hấp dẫn đối với người cho vay, trách nhiệm dẫn vốn đến nơi sử dụng theo đúng hợp đồng giữa người cho vay và người đi vay; thời hạn và nội dung báo cáo thông tin cho cơ quan quản lý về khối lượng giao dịch, số vốn vay đã được thu xếp, tình trạng nợ quá hạn…" - PGS-TS Nguyễn Văn Hiệu đề xuất.
Theo ông Bùi Quang Tín, giải pháp trước mắt là NH Nhà nước và các bộ, ngành chọn lọc một số công ty tài chính, fintech giàu tiềm năng để triển khai thí điểm cho vay qua app, ban hành các quy định mang tính hỗ trợ công ty tài chính, fintech phát triển... Khi các công ty tài chính, fintech tuân thủ quy định về hoạt động cho vay ngang hàng, NH Nhà nước có thể triển khai cho vay qua app rộng rãi trên thị trường, từng bước hoàn thiện khuôn khổ pháp lý cho loại hình cho vay này, đáp ứng nhu cầu của người dân, góp phần đẩy lùi tín dụng đen. Khi đó, sự biến tướng cho vay qua app sẽ dần dần bị triệt tiêu.
Việt Nam hiện chưa có quy định về P2P Lending
Trong văn bản gửi các tổ chức tín dụng, NH thương mại về cho vay ngang hàng mới đây, NH Nhà nước cho biết tại Việt Nam, một số công ty đăng ký ngành nghề kinh doanh là tư vấn tài chính, môi giới tài chính và tự giới thiệu là công ty P2P Lending cung cấp dịch vụ kết nối nhà đầu tư và người đi vay. Tuy nhiên, pháp luật Việt Nam hiện chưa có quy định về hoạt động P2P Lending nên có thể tiềm ẩn nhiều rủi ro (rủi ro cho vay, rủi ro thông tin, rủi ro phòng chống rửa tiền, rủi ro an ninh mạng...).
Do đó, cơ quan quản lý khuyến cáo tổ chức tín dụng, NH thương mại thận trọng trong việc ký kết và thực hiện các thỏa thuận hợp tác với các công ty P2P Lending để bảo đảm việc thỏa thuận, ký kết, thực hiện hợp đồng hợp tác đúng quy định, không ảnh hưởng đến hoạt động, uy tín của tổ chức tín dụng.
Được biết, hiện các bộ, ngành đang được giao khảo sát, đánh giá thực trạng hoạt động của P2P Lending tại Việt Nam nhằm sớm xây dựng khuôn khổ pháp lý cho lĩnh vực này. T.Phương
Theo Thy Thơ