Thứ sáu 25/09/2026 13:16
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Những biến tướng của hình thái sở hữu chéo
Nhiều năm về trước, xử lý sở hữu chéo là một trong những vấn đề nan giải nhất trong quá trình tái cấu trúc hệ thống ngân hàng thương mại Việt Nam, bên cạnh việc xử lý nợ xấu.
Năm 2011, quá trình xử lý sở hữu chéo bắt đầu được triển khai thông qua các phương án sáp nhập, hợp nhất, thoái vốn… Đến năm 2019, cơ quan thanh tra thuộc Ngân hàng Nhà nước Việt Nam (NHNN) cho biết đã cơ bản xóa được ma trận sở hữu chéo trong hệ thống ngân hàng thương mại, số cặp tổ chức tín dụng (TCTD) trực tiếp sở hữu chéo lẫn nhau về cơ bản đã khắc phục hết.
Tuy nhiên, hiện tượng các cổ đông lớn của TCTD và người có liên quan chi phối hoạt động quản trị điều hành đã xuất hiện những biến tướng. Chẳng hạn, thành lập công ty và sử dụng quan hệ thành viên gia đình (ngoài các thành viên gia đình theo quy định Luật Các TCTD hiện hành – PV) để gián tiếp gia tăng sở hữu cổ phần ở ngân hàng thương mại mà không vi phạm các quy định về giới hạn tỷ lệ sở hữu cổ phần.
Theo đó, việc lựa chọn lãnh đạo ngân hàng chỉ mang tính hình thức, còn phía sau sẽ có cá nhân điều hành, tác động tới quyết định cấp tín dụng với doanh nghiệp “sân sau”. Một hệ luỵ phát sinh từ tình trạng sở hữu chéo là sẽ tạo ra một nhóm quyền lực có thể thao túng qua các thành viên trong HĐQT, để từ đó chấp thuận đối với các gói tín dụng vượt khỏi mọi quy định.
Còn nhớ, khi thảo luận tại tổ về dự án Luật Các TCTD tại kỳ họp thứ 5, Quốc hội khoá XIV, đại biểu Nguyễn Hải Nam, Ủy viên chuyên trách Ủy ban Kinh tế của Quốc hội, từng chỉ ra nhiều hình thức và kỹ thuật để “lách luật”, như một người chỉ nắm giữ lượng cổ phần nhỏ, nhưng có thể tiếp nhận 9-10% cổ phần được ủy quyền từ các cổ đông khác. Ngoài ra, phía sau ngân hàng A thường có bóng dáng doanh nghiệp B, phần lớn là doanh nghiệp bất động sản (BĐS).
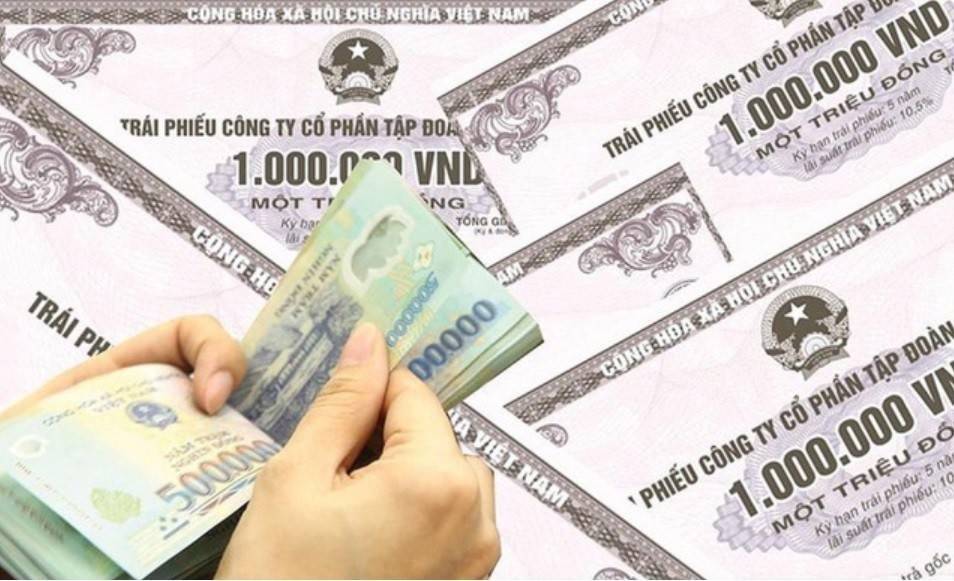
Cũng theo đại biểu Nam, hình thái sở hữu chéo hiện có nhiều thay đổi so với giai đoạn trước, tức không lộ diện rõ như trước đây nhưng lại nguy hiểm hơn khi tiền góp vốn là “tiền ảo”. Chẳng hạn, doanh nghiệp “sân sau” phát hành trái phiếu để ngân hàng mua vào, sau đó doanh nghiệp dùng tiền thu được từ bán trái phiếu để mua lại cổ phần ngân hàng, qua đó sở hữu ngầm ngân hàng.
Như vậy, một doanh nghiệp có thể lập hàng trăm công ty con và dùng các công ty con để phát hành trái phiếu, rồi ngân hàng sẽ là đối tượng mua các trái phiếu đó.
Bổ sung, TS Lê Đạt Chí, Trưởng khoa Tài chính thuộc trường Đại học Kinh tế TPHCM, cho biết sự phát triển thị trường trái phiếu những năm gần đây đã trở thành một cơ hội với nhiều ông chủ ngân hàng. Theo đó, họ sử dụng phần vốn góp của mình bằng cổ phần làm tài sản đảm bảo cho phát hành trái phiếu, rồi dùng số tiền huy động được để góp vốn vào ngân hàng khác.
Như vậy, sở hữu chéo không còn là vấn đề đơn giản, tức một ngân hàng này sở hữu hoặc chi phối một ngân hàng khác, mà là một hệ sinh thái với các doanh nghiệp phía sau một ông chủ, có khả năng nắm quyền sở hữu ngân hàng.
“Phần sở hữu ở trong các công ty đó được họ thế chấp để vay vốn ngân hàng, rồi dùng vốn vay này để tiếp tục gia tăng vốn sở hữu trong ngân hàng”, ông Chí phân tích tại một toạ đàm về sở hữu chéo ngân hàng.
Cũng theo chuyên gia này, sự phát triển của các công cụ tài chính đã tạo điều kiện cho sở hữu chéo ngày càng tinh vi hơn, không chỉ cho vay trực tiếp mà còn sử dụng các công cụ để tài trợ lẫn nhau nhằm mục đích chi phối ngân hàng.
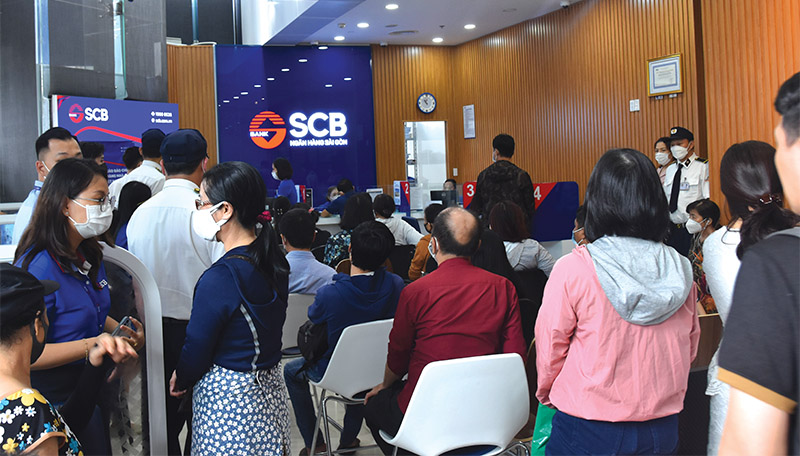
Thực tế, trong vụ án liên quan đến Tập đoàn Vạn Thịnh Phát, Ngân hàng SCB và các đơn vị có liên quan, Cơ quan Cảnh sát điều tra thuộc Bộ Công an (C03) cáo buộc bà Trương Mỹ Lan, Chủ tịch HĐQT Tập đoàn Vạn Thịnh Phát, đã rải người thu gom 80-98% cổ phần của ba ngân hàng, gồm Ngân hàng TMCP Sài Gòn (cũ), Ngân hàng TMCP Đệ Nhất, Ngân hàng TMCP Việt Nam Tín Nghĩa trước khi cho ra đời Ngân hàng TMCP Sài Gòn (SCB) vào tháng 1-2012, trên cơ sở hợp nhất ba ngân hàng.
Tại SCB, bà Lan chỉ đứng tên hơn 4% cổ phần, 80% còn lại nhờ 74 người khác đứng trên nhằm tránh quy định một cá nhân không được sở hữu vượt quá 5% cổ phần của một ngân hàng của NHNN. Đến năm 2018, bà Lan sở hữu 91,5% cổ phần ở SCB dưới danh nghĩa của 27 pháp nhân, cá nhân.
Ngoài ra, bà Lan cũng bị cơ quan điều tra cáo buộc là “chi phối toàn bộ quyền cổ đông” của năm pháp nhân nước ngoài từ Nhật Bản, Singapore có sở hữu trực tiếp cổ phần tại SCB. Cụ thể, trong các kỳ họp đại hội đồng cổ đông, bà Lan giao cho cấp dưới làm ủy quyền từ pháp nhân nước ngoài cho người thân tín ở Vạn Thịnh Phát biểu quyết thay.
Với mức sở hữu cổ phần trên, bà Lan có quyền lực cao nhất trong sắp xếp nhân sự cấp cao, quyết định chủ trương điều hành, cùng hoạt động cho vay, huy động vốn, dù không giữ vai trò quản lý, theo lời khai của các bị can từng giữ vị trí Chủ tịch HĐQT, Tổng giám đốc SCB. Theo đó, bà Lan đã sử dụng SCB với chức năng của một ngân hàng thương mại cổ phần như một công cụ tài chính để huy động tièn gửi của người dân, các tổ chức, huy động vốn từ các nguồn khác quy định của Luật Các TCTD.
Tuy nhiên, trong hoạt động cho vay, ngân hàng SCB lại chủ yếu phục vụ cho mục đích cá nhân của bà Lan. Từ 2012 đến 2022, trên 90% dư nợ cho vay của SCB chảy vào nhóm của bà Lan thông qua hàng nghìn công ty “ma” được dựng lên.
Khó xử lý sở hữu chéo nếu cổ đông cố tình che giấu
“Sở hữu chéo, sân trước – sân sau” trong hoạt động ngân hàng là những hạn chế được Quốc hội, Chính phủ quan tâm và yêu cầu sớm xây dựng cơ sở pháp lý điều chỉnh, xử lý. Tại dự thảo Luật Các TCTD sửa đổi trình Quốc hội xem xét tại Kỳ họp thứ 6, Quốc hội khoá XV đang diễn ra, cơ quan soạn thảo tiếp tục có những điều chỉnh nhằm siết chặt hơn các quy định về tỷ lệ sở hữu cổ phần; cấm cho vay “nội bộ”, người có liên quan và siết hạn mức dư nợ cấp tín dụng… để bịt các “kẽ hở” sở hữu chéo; lạm dụng quyền cổ đông lớn, quyền quản trị, điều hành để thao túng hoạt động của tổ chức tín dụng.
Theo đó, dự thảo Luật giảm tỷ lệ sở hữu tối đa của một cổ đông cá nhân tại ngân hàng từ 5% xuống 3% vốn điều lệ (sau đó khôi phục lại mức 5% tại dự thảo mới nhất trình Quốc hội chiều ngày 23-11 vừa qua), tỷ lệ sở hữu với cổ đông là tổ chức không quá 10% – thấp hơn 5% so với quy định hiện tại, cổ đông và người có liên quan của cổ đông đó không được sở hữu cổ phần vượt quá 15% vốn điều lệ của một TCTD.
Nhưng từ thực tế vụ việc tại SCB, đại biểu Trịnh Xuân An, Ủy viên chuyên trách Ủy ban Quốc phòng an ninh của Quốc hội, đánh giá sở hữu chéo, chi phối, thao túng là các thủ thuật rất tinh vi và thường là vô hình. Theo đó, các quy định đưa ra tại dự thảo về giảm tỷ lệ sở hữu, siết hạn mức cấp tín dụng và mở rộng đối tượng không được đảm nhiệm chức vụ lại là các biện pháp hữu hình.
“Dùng các công cụ hữu hình để xử lý cái vô hình sẽ không hiệu quả. Vấn đề của hệ thống ngân hàng hiện nay là quản trị, nên cần xác định cá nhân, tổ chức nào thực sự là chủ sở hữu của nhà băng mới chống được sở hữu chéo, thao túng”, ông An nói.
Thực tế, tỷ lệ cá nhân, tổ chức nắm giữ cổ phần tại ngân hàng hoặc vay vốn có thể dễ dàng được thống kê, theo dõi. Tuy nhiên, các ông chủ thực sự nắm quyền chi phối lại không lộ diện trên hồ sơ nếu họ nhờ hoặc thuê người đứng tên hộ cổ phần hoặc lập doanh nghiệp “ma” để vay vốn.
Đồng quan điểm, đại biểu Phạm Văn Hòa (đoàn Đồng Tháp) nhấn mạnh việc giám sát trường hợp “ông chủ” của ngân hàng là doanh nghiệp lớn, tránh xảy ra tình trạng tương tự SCB. Theo đó, tiền gửi của người dân vào ngân hàng không tới người cần vay, còn cổ đông lớn, ông chủ các nhà băng lại tiếp cận dễ dàng.
“Giảm tỷ lệ sở hữu, siết cấp tín dụng là cần, nhưng quan trọng hơn phải xử lý được tình trạng ‘ông chủ’ đứng sau ngân hàng. Nếu không kịp thời ngăn chặn, khả năng xảy ra thêm một SCB”, đại biểu Hòa lo ngại.
Về phía các chuyên gia, TS Lê Đạt Chí cho rằng các quy định về tỷ lệ sở hữu trong dự thảo Luật Các TCTD sửa đổi chưa thể ngăn chặn hoàn toàn sở hữu chéo, đầu tư chéo tại các ngân hàng bởi hệ sinh thái các công ty “ma”, các cá nhân đứng thay cổ phần sẽ tăng lên hơn trước, tinh vi hơn trước.
Ngoài ra, Luật Các TCTD có quy định giới hạn cho vay các công ty liên kết với ông chủ ngân hàng. Nhưng để NHNN giám sát và thực thi điều khoản giới hạn cho vay trong một nhóm các công ty liên kết gần như rất khó. Việc này càng khó khi các công ty này không thuộc “phả hệ” theo quy định pháp luật như: con rể, con dâu, em vợ, em chồng…
Theo ông Chí, trong danh sách cổ đông có quyền dự họp ĐHĐCĐ thường niên của ngân hàng thường có vài trăm doanh nghiệp là cổ đông. Đây là cách chia nhỏ sở hữu ra để “né” các quy định về giới hạn sở hữu và công bố thông tin trên thị trường chứng khoán.
Việc chia nhỏ sở hữu cổ phần cũng giúp người chủ thực sự kiểm soát được ngân hàng, đồng thời lợi dụng được phần vốn góp cổ phần này để vay vốn, kinh doanh khi quyền sở hữu này chưa dùng đến.
Bà Nguyễn Thị Hồng, Thống đốc NHNN, cũng thừa nhận quy định tỷ lệ sở hữu của cá nhân là 5%, nhưng nếu cổ đông cố tình nhờ người khác đứng tên, thì việc xử lý thao túng rất khó. Do đó, cần sự phối hợp chặt chẽ giữa ngành ngân hàng với các bộ, ngành giám sát hệ thống thông tin doanh nghiệp, cá nhân, qua đó xác thực “Họ là ai? Liên quan thế nào tới doanh nghiệp vay vốn?”.
Nâng cao vai trò giám sát của các bên liên quan
Để xử lý dứt điểm sở hữu chéo, chi phối trong ngân hàng, đại biểu Trịnh Xuân An đề nghị dự luật cần bổ sung quy định về minh bạch thông tin của các cá nhân, tổ chức là cổ động của ngân hàng thương mại, thay vì giảm tỷ lệ sở hữu, và xác định nghĩa vụ công bố thông tin với cổ đông và nhóm người có liên quan sở hữu cổ phần của ngân hàng trên một mức cụ thể.
Ngoài ra, phải kiểm soát được dòng tiền, nguồn tiền góp vốn thông qua cơ chế thanh toán không dùng tiền mặt và áp dụng kiểm soát dữ liệu cá nhân.
“Dòng tiền không phải tự nhiên có, phải từ đâu, cá nhân nào, vụ việc của Vạn Thịnh Phát cho chúng ta kinh nghiệm”, ông nói và kiến nghị giữ nguyên các quy định hiện hành về tỷ lệ sở hữu và hạn mức cấp tín dụng. Tức là, tỷ lệ sở hữu tối đa cổ đông cá nhân tại ngân hàng là 5%; cổ đông và người liên quan 20% và tổ chức 15%.
Theo ông việc giảm các tỷ lệ này có thể dẫn tới xáo trộn không cần thiết với nền kinh tế, hệ thống ngân hàng, khi dự án tốt cần vốn lại không thể vay do hạn mức cấp tín dụng bị giảm.
Liên quan tới hạn mức cấp tín dụng, đại biểu Nguyễn Thị Việt Nga (đoàn Hải Dương) cho biết có hiện tượng tập trung cho vay quá lớn vào một số ít khách hàng hoặc cho vay doanh nghiệp “sân sau”, nên cần sửa quy định siết tỷ lệ sở hữu, hạn mức cấp tín dụng cho khách hàng.
Tuy nhiên, nữ đại biểu này lo ngại việc giảm ngay giới hạn cấp tín dụng sẽ gây tác động đột ngột đến hoạt động của các ngân hàng và vốn tập trung vào một nhóm khách hàng. Do đó, cần lộ trình thực hiện giảm tỷ lệ sở hữu vốn, dư nợ tín dụng cho vay.
Với công tác thanh tra – giám sát, TS Lê Đạt Trí đề xuất cơ quan quản lý cần thiết lập nên hệ thống kiểm soát trong ngân hàng, tức phải nắm được ngân hàng cấp tín dụng hay quyết định một khoản đầu tư trái phiếu cho một doanh nghiệp nào đó.
Ngoài ra, Luật Các TCTD cần thiết lập các tiêu chuẩn đề cử, để các thành viên HĐQT được bầu thực sự là người có chuyên môn và đại diện cho cổ đông đại chúng, thay vì một nhóm cổ đông sở hữu ngân hàng.
Còn đại biểu Trịnh Xuân An đề xuất thiết kế một mô hình giám sát tài chính độc lập.
“Hiện nay chúng ta có một chương về thanh tra, giám sát ngân hàng trong Luật Ngân hàng Nhà nước nhưng tôi rằng chưa đủ và lớp phòng thủ này rất dễ bị xuyên thủng, cho nên giám sát, thanh tra cần phải có nhiều lớp và phải có một cơ quan độc lập, cơ quan này nhiều nước, chẳng hạn Trung Quốc đã làm”, ông An nói.
Vân Phong