Thứ tư 14/10/2026 22:37
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Bộ Công Thương ngày 13/10/2026 ban hành Quyết định số 2652/QĐ-BCT về kết quả rà soát cuối kỳ việc áp dụng biện pháp chống bán phá giá đối với sản phẩm sợi dài làm từ polyester nhập khẩu từ Ấn Độ, Indonesia, Malaysia và Trung Quốc. Theo quyết định, biện pháp chống bán phá giá được gia hạn thêm 5 năm, trên cơ sở kết quả điều tra cho thấy nguy cơ hành vi bán phá giá tiếp tục hoặc tái diễn, gây thiệt hại cho ngành sản xuất trong nước nếu biện pháp bị chấm dứt.
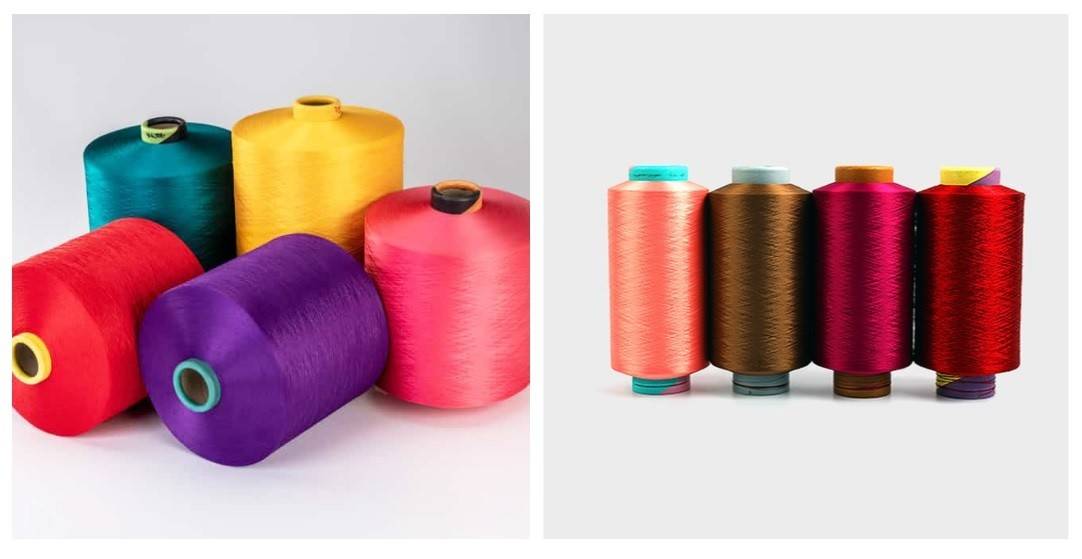 |
| Biện pháp chống bán phá giá đối với sản phẩm sợi dài làm từ polyester thuộc phạm vi vụ việc được gia hạn thêm 5 năm. |
Đây là chính sách có ảnh hưởng trực tiếp đến một mắt xích quan trọng trong chuỗi cung ứng dệt may: sản xuất sợi polyester. Trong khi doanh nghiệp sản xuất sợi trong nước có thêm cơ sở để duy trì năng lực cạnh tranh, các doanh nghiệp dệt, nhuộm và những đơn vị sử dụng loại sợi thuộc phạm vi áp thuế cần tính toán kỹ nguồn cung, giá mua và kế hoạch sản xuất.
Vì sao biện pháp chống bán phá giá được gia hạn?
Theo đánh giá của Cục Phòng vệ thương mại, sau thời gian áp dụng biện pháp, ngành sản xuất sợi trong nước ghi nhận một số chuyển biến tích cực. Lượng nhập khẩu từ Ấn Độ, Indonesia và Malaysia giảm đáng kể so với đầu thời kỳ rà soát; năng lực sản xuất trong nước được duy trì, tổng sản lượng thành phẩm tăng và một số doanh nghiệp có điều kiện đầu tư, mở rộng công suất.
Hoạt động sản xuất sợi cũng góp phần duy trì việc làm, thu nhập cho người lao động và bảo đảm nguồn cung nguyên liệu cho các công đoạn tiếp theo trong chuỗi dệt may. Đây là cơ sở để duy trì năng lực sản xuất nội địa, giảm sự phụ thuộc vào nguồn cung bên ngoài và hỗ trợ định hướng phát triển nguyên, phụ liệu của ngành.
Tuy nhiên, Cơ quan Điều tra đánh giá những cải thiện này chưa đủ để loại bỏ nguy cơ thiệt hại. Một số chỉ số kinh tế của ngành vẫn diễn biến bất lợi, gồm sản lượng, hiệu quả sử dụng công suất, thị phần, hàng tồn kho, lợi nhuận, năng suất lao động, đầu tư và dòng tiền.
Đáng chú ý, hàng nhập khẩu từ cả bốn thị trường bị điều tra vẫn được xác định có hành vi bán phá giá trong thời kỳ rà soát. Theo cơ quan điều tra, nếu chấm dứt biện pháp, lượng nhập khẩu có khả năng tăng nhanh với mức giá thấp, gây sức ép chênh lệch giá, ép giá và kìm giá đối với sản phẩm tương tự sản xuất trong nước.
Nguy cơ này càng được lưu ý khi Trung Quốc có năng lực sản xuất và xuất khẩu sợi polyester lớn, trong khi một số thị trường nước thứ ba đang áp dụng biện pháp phòng vệ thương mại đối với sản phẩm thuộc phạm vi rà soát. Khả năng hàng hóa chuyển hướng sang Việt Nam là một trong những yếu tố được cơ quan điều tra xem xét khi đánh giá nguy cơ thiệt hại.
Nhà sản xuất sợi trong nước có thêm dư địa cạnh tranh
Đối với doanh nghiệp sản xuất sợi polyester tại Việt Nam, việc gia hạn biện pháp tạo thêm thời gian để duy trì hoạt động và nâng cao năng lực cạnh tranh trước hàng nhập khẩu bị xác định có hành vi bán phá giá.
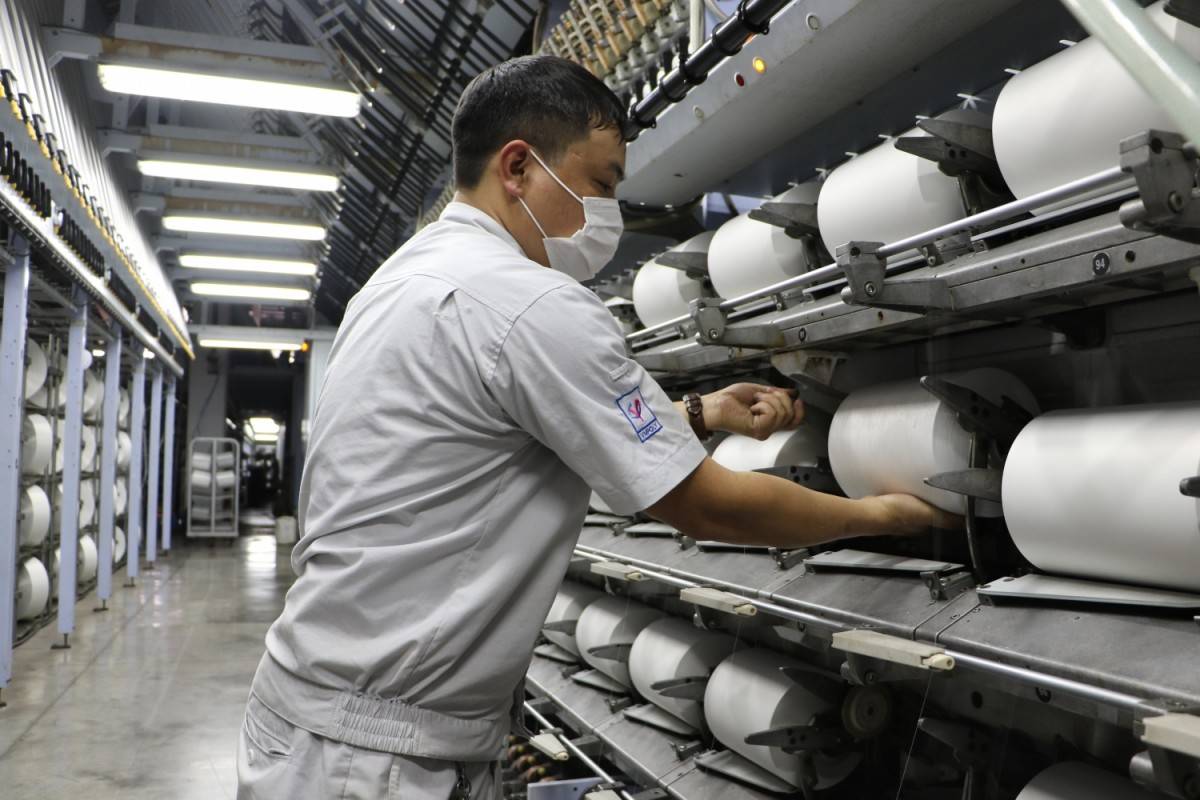 |
| Dây chuyền sản xuất sợi DTY thứ 18 tại Nhà máy sản xuất sợi polyester Đình Vũ của VNPOLY đã được vận hành - Ảnh: https://petrovietnam.petrotimes.vn |
Khi áp lực từ hàng nhập khẩu giá thấp được hạn chế, doanh nghiệp nội địa có điều kiện thuận lợi hơn để khai thác công suất, giữ thị phần và tiếp tục đầu tư. Nguồn cung sợi trong nước được duy trì cũng góp phần hỗ trợ các ngành cung ứng nguyên liệu, dịch vụ liên quan và các công đoạn dệt, nhuộm ở phía sau.
Dù vậy, thuế chống bán phá giá không tự động bảo đảm hiệu quả kinh doanh cho nhà sản xuất nội địa. Khả năng tận dụng dư địa chính sách vẫn phụ thuộc vào năng suất, chất lượng sản phẩm, chi phí sản xuất, khả năng đáp ứng đơn hàng và năng lực cạnh tranh về giá.
Vì vậy, bên cạnh việc được bảo vệ trước hành vi bán phá giá, doanh nghiệp sản xuất sợi vẫn cần cải thiện hiệu quả vận hành, nâng chất lượng và duy trì quan hệ cung ứng ổn định với khách hàng trong nước.
Doanh nghiệp dệt may cần tính lại chi phí nguyên liệu
Ở chiều ngược lại, doanh nghiệp dệt, nhuộm và các đơn vị sử dụng sợi polyester thuộc diện áp thuế có thể chịu tác động về chi phí khi lựa chọn nguồn nguyên liệu nhập khẩu. Thuế chống bán phá giá được áp dụng đối với hàng hóa thuộc phạm vi điều chỉnh có thể làm tăng chi phí nhập khẩu so với trường hợp không áp dụng biện pháp, tùy mức thuế, giá hàng hóa và điều kiện giao dịch cụ thể.
Tuy nhiên, không thể mặc định mọi doanh nghiệp dệt may đều phải chịu chi phí tăng hoặc giá sợi trên thị trường sẽ tăng tương ứng với mức thuế. Tác động thực tế phụ thuộc vào chủng loại sợi, xuất xứ, nhà cung cấp, mức thuế áp dụng, nguồn hàng thay thế và khả năng thương lượng của từng doanh nghiệp.
Những doanh nghiệp đang sử dụng sợi nhập khẩu từ bốn thị trường nói trên cần xác định chính xác sản phẩm có thuộc phạm vi áp thuế hay không, đồng thời rà soát hợp đồng, điều kiện giao hàng và phương án dự phòng nguồn cung. Việc đa dạng hóa nhà cung cấp, so sánh tổng chi phí đầu vào và trao đổi sớm với đối tác có thể giúp hạn chế rủi ro gián đoạn sản xuất.
Đối với doanh nghiệp xuất khẩu sản phẩm dệt may, chi phí nguyên liệu là một trong những yếu tố ảnh hưởng đến biên lợi nhuận và khả năng cạnh tranh của đơn hàng. Nếu chi phí sợi tăng mà doanh nghiệp không thể điều chỉnh giá bán hoặc nâng hiệu quả sản xuất tương ứng, lợi nhuận có thể chịu sức ép. Ngược lại, nguồn cung trong nước ổn định và đáp ứng yêu cầu kỹ thuật có thể giúp doanh nghiệp giảm rủi ro về thời gian giao hàng và biến động nguồn cung quốc tế.
Do đó, việc gia hạn biện pháp đặt ra yêu cầu cân đối lợi ích giữa các khâu trong chuỗi giá trị: bảo vệ năng lực sản xuất sợi nội địa nhưng vẫn duy trì khả năng tiếp cận nguyên liệu với chi phí hợp lý cho doanh nghiệp dệt, nhuộm và may mặc.
Theo dõi phạm vi áp thuế để chủ động kế hoạch kinh doanh
Quyết định gia hạn được ban hành sau quá trình rà soát cuối kỳ đối với vụ việc ER01.AD10, khởi đầu bằng Quyết định số 2302/QĐ-BCT ngày 13/10/2021 về áp dụng thuế chống bán phá giá chính thức. Ngày 16/10/2025, Bộ Công Thương ban hành Quyết định số 3013/QĐ-BCT để tiến hành rà soát cuối kỳ.
Sau khi Quyết định số 2652/QĐ-BCT có hiệu lực, Bộ Công Thương cho biết sẽ phối hợp với các cơ quan liên quan kiểm tra, theo dõi và giám sát việc thực thi trên cơ sở thông tin nhập khẩu do cơ quan hải quan cung cấp theo quy định.
Với doanh nghiệp, việc cần làm là cập nhật văn bản quyết định và thông báo kèm theo để xác định chính xác phạm vi hàng hóa, mã hàng và mức thuế áp dụng; không nên chỉ dựa vào tên gọi chung “sợi polyester” để kết luận một lô hàng thuộc diện chịu thuế.
Về dài hạn, chính sách phòng vệ thương mại có thể góp phần duy trì năng lực sản xuất nguyên liệu trong nước, nhưng hiệu quả đối với toàn ngành còn phụ thuộc vào khả năng phối hợp giữa các khâu sản xuất, cung ứng và tiêu thụ. Bài toán của doanh nghiệp dệt may không chỉ là giá mua sợi, mà còn là bảo đảm nguồn cung ổn định, kiểm soát tổng chi phí và duy trì sức cạnh tranh của sản phẩm đầu ra.