Thứ sáu 06/11/2026 00:32
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Bộ Tài chính: Thu thuế TTĐB đối với xăng là phù hợp, góp phần giảm phát thải

06/08/2024 10:22
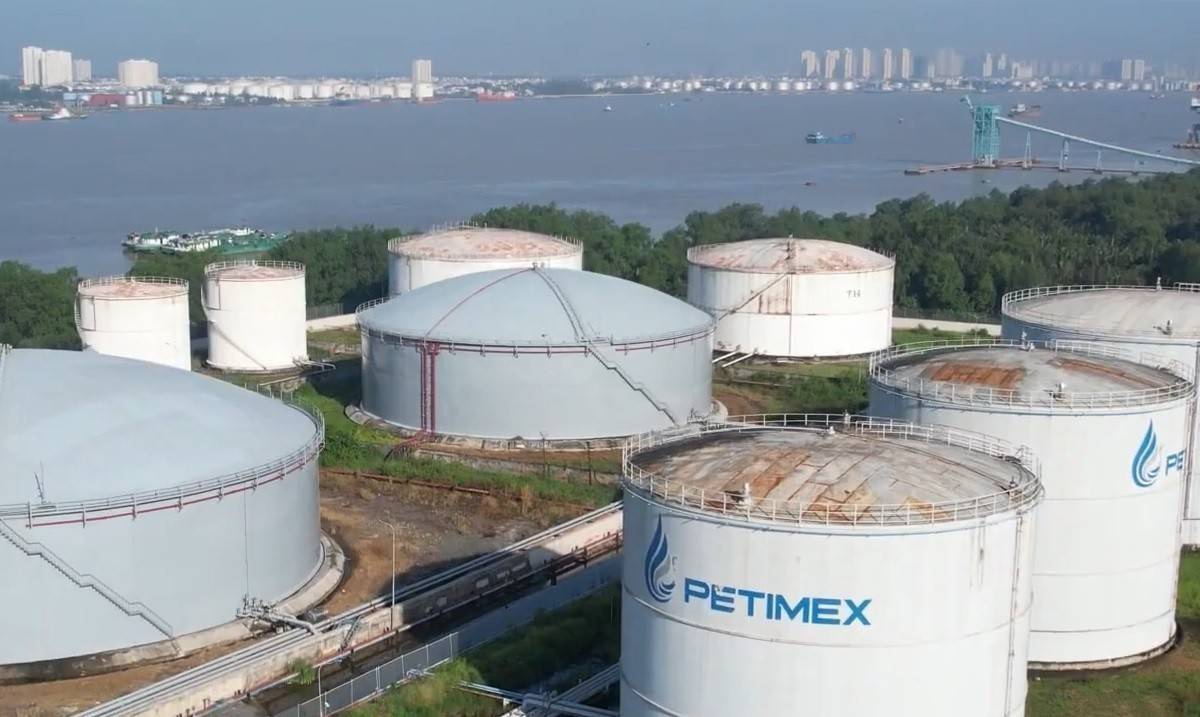
Hiện tại, thuế suất thuế tiêu thụ đặc biệt đối với xăng là 10%, xăng E5 là 8%, và xăng E10 là 7%, trong khi dầu không chịu loại thuế này.

Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) đã gửi văn bản góp ý đến Bộ Tài chính về dự thảo sửa đổi Luật Thuế tiêu thụ đặc biệt. Trong đó, VCCI đề nghị cơ quan soạn thảo xem xét việc bỏ thuế tiêu thụ đặc biệt đối với mặt hàng xăng. VCCI lập luận rằng, xăng đang phải chịu hai loại thuế có tính chất hạn chế tiêu dùng, bao gồm thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường. Cho rằng xăng không phải là mặt hàng xa xỉ, và việc đánh thuế tiêu thụ đặc biệt đối với xăng cũng nhằm mục tiêu bảo vệ môi trường, VCCI đề xuất thay vào đó có thể điều chỉnh thuế bảo vệ môi trường cho phù hợp với mục tiêu của loại thuế này.

Hiện tại, thuế suất thuế tiêu thụ đặc biệt đối với xăng là 10%, xăng E5 là 8%, và xăng E10 là 7%, trong khi dầu không chịu loại thuế này. Bộ Nông nghiệp và Phát triển Nông thôn cũng đề nghị giảm thuế suất đối với xăng khoáng nhưng điều chỉnh tăng thuế bảo vệ môi trường để đạt mục tiêu đánh thuế, vì xăng sinh học E5 và E10 vẫn chưa hoàn toàn thay thế được xăng khoáng.

Thu thuế TTĐB đối với xăng là phù hợp, góp phần giảm phát thải
Thu thuế TTĐB đối với xăng là phù hợp, góp phần giảm phát thải.

Hiện mức thuế bảo vệ môi trường đối với xăng (trừ ethanol) là 2.000 đồng/lít, sau khi được giảm 50%. Tuy nhiên, từ ngày 1/1/2025, mức thuế này sẽ trở lại mức cũ là 4.000 đồng/lít.

Mặc dù có đề xuất bỏ thuế tiêu thụ đặc biệt đối với xăng, Bộ Tài chính giải thích rằng, việc điều chỉnh thuế suất thuộc thẩm quyền của Quốc hội và cần được Quốc hội xem xét quyết định. Bộ Tài chính cũng cho rằng, việc thu thuế tiêu thụ đặc biệt đối với xăng là hợp lý vì xăng là nhiên liệu hóa thạch không tái tạo, và thuế này cũng phù hợp với thông lệ quốc tế. Bộ Tài chính lưu ý rằng, việc thu thuế tiêu thụ đặc biệt đối với xăng góp phần giảm phát thải, đồng thời phù hợp với cam kết của Chính phủ Việt Nam về phát thải ròng bằng "0" vào năm 2050.

Bộ Tư pháp cũng đã góp ý cho dự thảo luật, yêu cầu Bộ Tài chính thực hiện đánh giá toàn diện hơn. Bộ Tư pháp cho rằng, xăng E5 và E10 có hàm lượng cồn sinh học và là đầu vào của nhiều ngành sản xuất, vì vậy việc đánh thuế tiêu thụ đặc biệt có thể không còn phù hợp. Bộ Tư pháp lưu ý rằng, mục đích của thuế tiêu thụ đặc biệt là định hướng tiêu dùng, nhưng nếu không có mặt hàng thay thế xăng cho sản xuất thì việc đánh thuế này có thể không đạt hiệu quả mong muốn.

P.V (t/h)
Tin bài khác
Đại lý bảo hiểm không phải nộp thêm giấy tờ khi đăng ký thuế

Đại lý bảo hiểm không phải nộp thêm giấy tờ khi đăng ký thuế

Cục Thuế vừa ban hành Công văn số 7978/CT-NVT ngày 23/10/2026, hướng dẫn cụ thể thủ tục đăng ký thuế đối với cá nhân hoạt động đại lý bảo hiểm. Văn bản làm rõ hồ sơ, thời hạn đăng ký, cách kê khai và xử lý các trường hợp đã có hoạt động kinh doanh, đồng thời yêu cầu Cơ quan Thuế không đặt thêm thủ tục ngoài quy định.
Từ năm 2029, thêm nhiều vật liệu xây dựng phải dán nhãn năng lượng

Từ năm 2029, thêm nhiều vật liệu xây dựng phải dán nhãn năng lượng

Theo lộ trình của Bộ Xây dựng, từ ngày 1/1/2029, kính xây dựng, sơn tường dạng nhũ tương, tôn lợp và tấm ốp kim loại sẽ thuộc diện phải dán nhãn năng lượng. Nhóm vật liệu cách nhiệt, vật liệu không nung và tấm trần, vách ngăn sẽ thực hiện từ năm 2031.
Đại biểu Lê Công Đỉnh: Cần luật hóa điện mặt trời mái nhà

Đại biểu Lê Công Đỉnh: Cần luật hóa điện mặt trời mái nhà

Đại biểu Lê Công Đỉnh kiến nghị luật hóa cơ chế điện mặt trời mái nhà, hoàn thiện quy định mua bán điện dư, chuẩn hóa công nghệ và khuyến khích lưu trữ năng lượng, tạo niềm tin đầu tư, thúc đẩy doanh nghiệp chuyển đổi xanh bền vững.
Thông tư 62/2026/TT-BCT: Quy chuẩn khăn giấy thay đổi, doanh nghiệp nhỏ chịu áp lực chi phí ra sao?

Thông tư 62/2026/TT-BCT: Quy chuẩn khăn giấy thay đổi, doanh nghiệp nhỏ chịu áp lực chi phí ra sao?

Thông tư 62/2026/TT-BCT sửa đổi quy chuẩn khăn giấy, giấy vệ sinh từ ngày 15/11/2026, đặt ra yêu cầu về nguyên liệu, phương pháp thử và quản lý chất lượng. Với doanh nghiệp nhỏ, bài toán không chỉ là đáp ứng quy chuẩn mà kiểm soát chi phí tuân thủ.
Thông tư 73/2026/TT-BXD: Sau kiểm tra chuyên ngành, doanh nghiệp cần làm gì để tránh rủi ro pháp lý?

Thông tư 73/2026/TT-BXD: Sau kiểm tra chuyên ngành, doanh nghiệp cần làm gì để tránh rủi ro pháp lý?

Thông tư 73/2026/TT-BXD yêu cầu biên bản kiểm tra chuyên ngành nêu căn cứ đánh giá và ghi nhận giải trình. Với doanh nghiệp, phân biệt văn bản chấn chỉnh, quyết định xử phạt và theo dõi thời hạn khắc phục giúp hạn chế rủi ro pháp lý kéo dài.
Thông tư 154/2026/TT-BTC: Đưa hàng biên giới vào nội địa, doanh nghiệp cần lưu ý gì?

Thông tư 154/2026/TT-BTC: Đưa hàng biên giới vào nội địa, doanh nghiệp cần lưu ý gì?

Thông tư 154/2026/TT-BTC yêu cầu quản lý chặt hàng hóa biên giới qua khai báo điện tử, giám sát hải quan và chứng từ lưu thông. Doanh nghiệp nhỏ cần kiểm soát thời gian giao nhận, hóa đơn, nguồn gốc hàng hóa nhằm giảm rủi ro, nâng cao sức cạnh tranh.
Thông tư 76/2026/TT-BXD: Định mức chi phí khảo sát hàng hải 43%, hiệu quả ngân sách được kiểm soát ra sao?

Thông tư 76/2026/TT-BXD: Định mức chi phí khảo sát hàng hải 43%, hiệu quả ngân sách được kiểm soát ra sao?

Thông tư 76/2026/TT-BXD quy định định mức chi phí sản xuất chung, chi phí quản lý cho ba nhóm dịch vụ công an toàn hàng hải. Tỷ lệ 43% của khảo sát tính trên tiền lương trực tiếp, đặt ra yêu cầu minh bạch giá và hiệu quả ngân sách.
Thông tư 153/2026/TT-BTC: Không được chia chênh lệch thu chi tài chính vi mô, nguồn vốn được bảo vệ ra sao?

Thông tư 153/2026/TT-BTC: Không được chia chênh lệch thu chi tài chính vi mô, nguồn vốn được bảo vệ ra sao?

Thông tư 153/2026/TT-BTC quy định chênh lệch thu chi của chương trình tài chính vi mô không được chia hoặc dùng ngoài mục tiêu hoạt động. Yêu cầu kiểm soát chi phí, công khai báo cáo và xử lý chuyển tiếp nhằm bảo vệ nguồn vốn cho hộ kinh doanh.
Bộ Khoa học và Công nghệ lý giải việc cấm nhập khẩu thiết bị số cũ

Bộ Khoa học và Công nghệ lý giải việc cấm nhập khẩu thiết bị số cũ

Không chỉ nhằm đồng bộ quy định pháp luật, việc cấm nhập khẩu điện thoại thông minh, máy tính và nhiều thiết bị công nghệ số đã qua sử dụng còn hướng tới ngăn ngừa rác thải điện tử, bảo vệ dữ liệu cá nhân và kiểm soát chất lượng hàng hóa trên thị trường. Tuy nhiên, chính sách vẫn có những ngoại lệ đối với thiết bị phục vụ nghiên cứu, đào tạo và sản xuất theo quy định.
Đề xuất nâng mức phạt vi phạm hành chính: Doanh nghiệp cần lưu ý gì?

Đề xuất nâng mức phạt vi phạm hành chính: Doanh nghiệp cần lưu ý gì?

Dự thảo Luật Xử lý vi phạm hành chính (sửa đổi) đề xuất nâng mức phạt tiền tối đa đối với tổ chức lên 3 tỷ đồng, đồng thời bổ sung một số biện pháp cưỡng chế. Những nội dung đang được Quốc hội xem xét đặt ra yêu cầu nâng cao năng lực quản trị rủi ro pháp lý, kiểm soát chi phí tuân thủ và bảo đảm hoạt động sản xuất, kinh doanh ổn định.
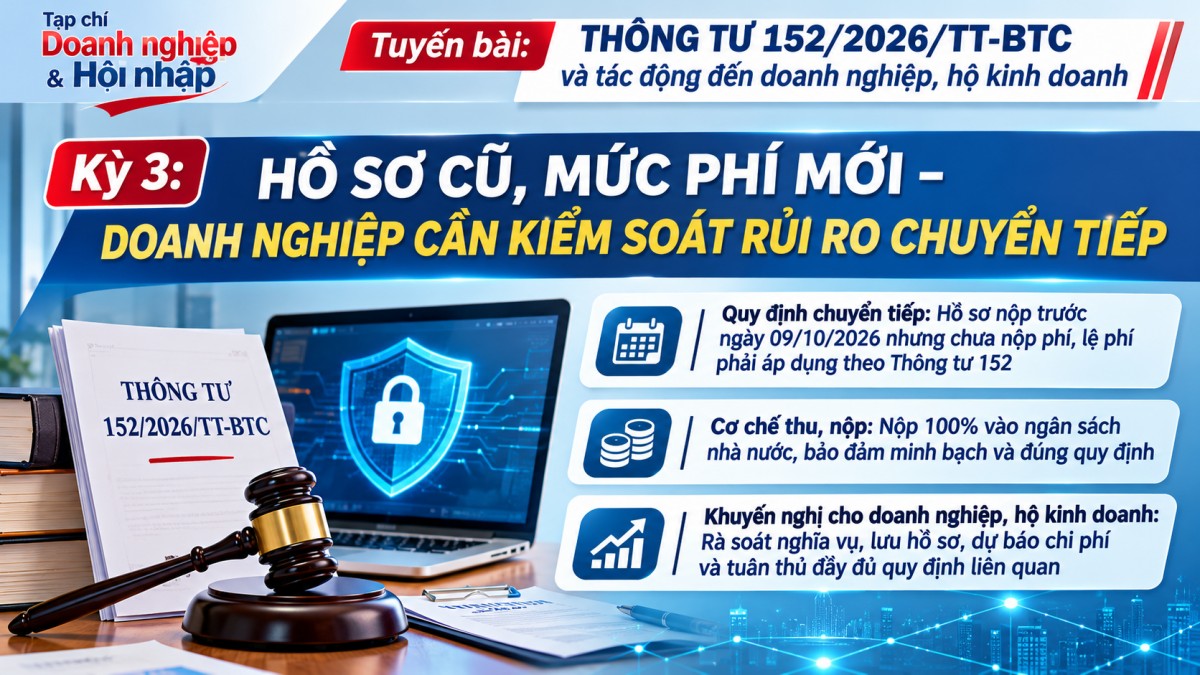
Thông tư 152/2026/TT-BTC: Hồ sơ nộp trước vẫn có thể áp dụng phí mới, doanh nghiệp cần lưu ý gì?

Thông tư 152/2026/TT-BTC: Hồ sơ nộp trước vẫn có thể áp dụng phí mới, doanh nghiệp cần lưu ý gì?

Thông tư 152/2026/TT-BTC quy định áp dụng mức phí mới với hồ sơ nộp trước ngày 09/10/2026 nhưng chưa nộp tiền. Doanh nghiệp cần đối chiếu chứng từ, xác định nghĩa vụ, kiểm soát chi phí và tiến độ thủ tục để hạn chế rủi ro giai đoạn chuyển tiếp.
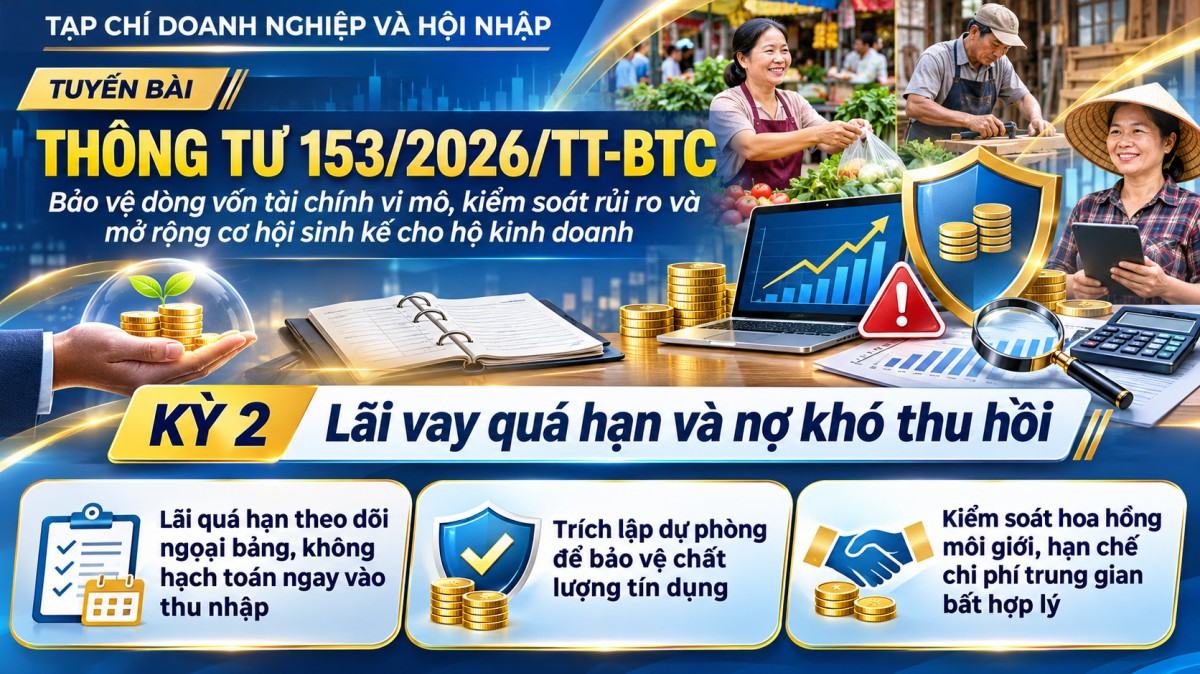
Thông tư 153/2026/TT-BTC: Lãi vay quá hạn, nợ khó thu hồi và rủi ro đối với nguồn vốn tài chính vi mô

Thông tư 153/2026/TT-BTC: Lãi vay quá hạn, nợ khó thu hồi và rủi ro đối với nguồn vốn tài chính vi mô

Thông tư 153/2026/TT-BTC quy định cách ghi nhận lãi vay quá hạn, trích lập dự phòng và kiểm soát hoa hồng môi giới trong tài chính vi mô. Với hộ kinh doanh, chất lượng tín dụng quyết định khả năng duy trì nguồn vốn, không chỉ số khoản vay giải ngân.
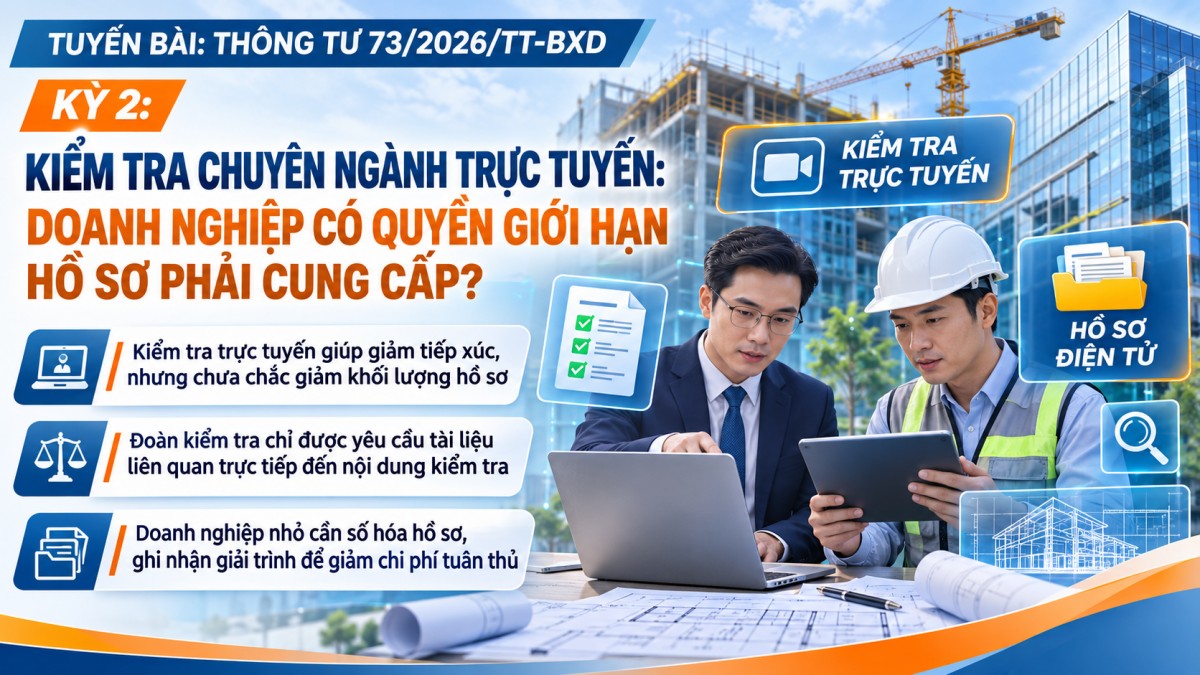
Thông tư 73/2026/TT-BXD: Kiểm tra trực tuyến, doanh nghiệp phải cung cấp những hồ sơ nào?

Thông tư 73/2026/TT-BXD: Kiểm tra trực tuyến, doanh nghiệp phải cung cấp những hồ sơ nào?

Thông tư 73/2026/TT-BXD cho phép kiểm tra trực tuyến, từ xa và giới hạn hồ sơ được yêu cầu theo phạm vi kiểm tra. Với doanh nghiệp nhỏ, số hóa có thể giảm thời gian giải trình nhưng tăng áp lực quản trị dữ liệu, chi phí tuân thủ.
Thông tư 154/2026/TT-BTC: Hàng cư dân biên giới được miễn thuế, khi nào phải khai báo hải quan?

Thông tư 154/2026/TT-BTC: Hàng cư dân biên giới được miễn thuế, khi nào phải khai báo hải quan?

Thông tư 154/2026/TT-BTC làm rõ nghĩa vụ khai báo, kiểm tra hàng cư dân biên giới vượt định mức miễn thuế và chứng từ khi bán lại. Chính sách đặt ra yêu cầu bảo vệ ưu đãi sinh kế, ngăn lợi dụng thuế và bảo đảm cạnh tranh công bằng.
Thông tư 73/2026/TT-BXD: Kiểm tra chồng chéo, doanh nghiệp có được giảm gánh nặng?

Thông tư 73/2026/TT-BXD: Kiểm tra chồng chéo, doanh nghiệp có được giảm gánh nặng?

Thông tư 73/2026/TT-BXD phân cấp thẩm quyền kiểm tra chuyên ngành, yêu cầu rà soát để tránh chồng chéo với thanh tra, kiểm toán. Doanh nghiệp nhỏ kỳ vọng giảm thời gian giải trình, chi phí nhân sự và gián đoạn sản xuất; hiệu quả phụ thuộc vào thực thi.