Thứ tư 11/11/2026 16:58
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Bạn cần biết: 16 khoản được miễn thuế thu nhập cá nhân năm 2021

06/01/2021 13:36
Một số khoản thu nhập sẽ được miễn thuế thu nhập cá nhân năm 2021 như: thu nhập từ chuyển nhượng bất động sản; thu nhập của hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp, lâm nghiệp, nuôi trồng...

Năm 2021, những khoản thu nhập thuộc 16 trường hợp dưới đây được miễn thuế thu nhập cá nhân theo quy định của pháp luật.

Năm 2021, những khoản thu nhập thuộc 16 trường hợp được miễn thuế thu nhập cá nhân theo quy định của pháp luật

Năm 2021, những khoản thu nhập thuộc 16 trường hợp được miễn thuế thu nhập cá nhân theo quy định của pháp luật. (Ảnh: minh hoạ)

Nội dung này được căn cứ vào những văn bản quy phạm pháp luật sau đây: Điều 4 Luật Thuế thu nhập cá nhân năm 2007; Khoản 2 Điều 1 Luật thuế thu nhập cá nhân sửa đổi 2012; Khoản 3 Điều 2 Luật về thuế sửa đổi 2014 và Điều 4 Nghị định 65/2013/NĐ-CP ngày 27 tháng 06 năm 2013 quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế thu nhập cá nhân và Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân.

Tạp chí Doanhnghiephoinhap.vn thông tin tới quý độc giả danh mục 16 khoản thu nhập được miễn thuế thu nhập cá nhân năm 2021. Cụ thể bao gồm:

1. Thu nhập từ chuyển nhượng bất động sản (bao gồm cả nhà ở, công trình xây dựng hình thành trong tương lai theo quy định của pháp luật về kinh doanh bất động sản) giữa: Vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị em ruột với nhau.

2. Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp người chuyển nhượng chỉ có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam.

Cá nhân chuyển nhượng có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam theo quy định tại Khoản này phải đáp ứng các điều kiện sau: Tại thời điểm chuyển nhượng, cá nhân chỉ có quyền sở hữu, quyền sử dụng một nhà ở hoặc một thửa đất ở (bao gồm cả trường hợp có nhà ở hoặc công trình xây dựng gắn liền với thửa đất đó); Thời gian cá nhân có quyền sở hữu, quyền sử dụng nhà ở, đất ở tính đến thời điểm chuyển nhượng tối thiểu là 183 ngày; Nhà ở, quyền sử dụng đất ở được chuyển nhượng toàn bộ.

Việc xác định quyền sở hữu, quyền sử dụng nhà ở, đất ở căn cứ vào giấy chứng nhận quyền sở hữu, quyền sử dụng nhà ở, đất ở. Cá nhân có nhà ở, đất ở chuyển nhượng có trách nhiệm kê khai và tự chịu trách nhiệm trước pháp luật về tính chính xác của việc kê khai. Trường hợp cơ quan có thẩm quyền phát hiện kê khai sai thì không được miễn thuế và bị xử lý theo quy định của pháp luật.

3. Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất không phải trả tiền hoặc được giảm tiền sử dụng đất theo quy định của pháp luật.

4. Thu nhập từ nhận thừa kế, quà tặng là bất động sản (bao gồm cả nhà ở, công trình xây dựng hình thành trong tương lai theo quy định của pháp luật về kinh doanh bất động sản) giữa: Vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị em ruột với nhau.

5. Thu nhập của hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thủy sản chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường.

Hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất quy định tại Khoản này phải thỏa mãn các điều kiện: Có quyền sử dụng đất, sử dụng mặt nước hợp pháp để sản xuất và trực tiếp tham gia lao động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng thủy sản. Đối với đánh bắt thủy sản thì phải có quyền sở hữu hoặc quyền sử dụng tàu, thuyền, phương tiện đánh bắt và trực tiếp tham gia đánh bắt thủy sản; Thực tế cư trú tại địa phương nơi diễn ra hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng thủy sản theo quy định của pháp luật về cư trú.

6. Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.

7. Thu nhập từ lãi tiền gửi tại ngân hàng, tổ chức tín dụng, thu nhập từ lãi hợp đồng bảo hiểm nhân thọ.

8. Thu nhập từ kiều hối.

9. Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ theo quy định của pháp luật.

10. Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả theo quy định của Luật bảo hiểm xã hội, tiền lương hưu nhận được hàng tháng từ Quỹ hưu trí tự nguyện. Cá nhân sinh sống, làm việc tại Việt Nam được miễn thuế đối với tiền lương hưu do nước ngoài trả.

11. Thu nhập từ học bổng, bao gồm: Học bổng nhận được từ ngân sách nhà nước; Học bổng nhận được từ tổ chức trong nước và ngoài nước theo chương trình hỗ trợ khuyến học của tổ chức đó.

12. Tiền bồi thường bảo hiểm nhân thọ, phi nhân thọ, bảo hiểm sức khỏe, tiền bồi thường tai nạn lao động, các khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định của pháp luật.

13. Thu nhập nhận được từ các quỹ từ thiện được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, không nhằm mục đích thu lợi nhuận.

14. Thu nhập nhận được từ nguồn viện trợ nước ngoài vì mục đích từ thiện, nhân đạo dưới hình thức chính phủ và phi chính phủ được cơ quan nhà nước có thẩm quyền phê duyệt.

15. Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc các hãng tàu Việt Nam vận tải quốc tế.

16. Thu nhập của cá nhân là chủ tàu, cá nhân có quyền sử dụng tàu và cá nhân làm việc trên tàu từ hoạt động cung cấp hàng hóa, dịch vụ trực tiếp phục vụ hoạt động khai thác, đánh bắt thủy sản xa bờ.

Phương Ngân
Tin bài khác
Gian dối hồ sơ ưu đãi công nghệ số có thể bị phạt 200 triệu đồng

Gian dối hồ sơ ưu đãi công nghệ số có thể bị phạt 200 triệu đồng

Nghị định 401/2026/NĐ-CP quy định các khung phạt theo loại hình dự án và chính sách ưu đãi công nghệ số. Với doanh nghiệp, rủi ro từ hồ sơ gian dối gồm cả tiền phạt và nghĩa vụ nộp lại lợi ích thu được do vi phạm.
Từ 1/12, ngân hàng giám sát phòng, chống rửa tiền theo mức độ rủi ro

Từ 1/12, ngân hàng giám sát phòng, chống rửa tiền theo mức độ rủi ro

Từ ngày 1/12/2026, Thông tư 57/2026/TT-NHNN chính thức áp dụng quy trình giám sát mới về phòng, chống rửa tiền. Bên cạnh việc kiểm tra tuân thủ, cơ quan giám sát sẽ đánh giá rủi ro và năng lực kiểm soát của từng tổ chức để áp dụng biện pháp giám sát phù hợp.
Thông tư 156/2026/TT-BTC: Đã nộp phí khai thác dữ liệu nhưng không nhận đủ, được hoàn tiền thế nào?

Thông tư 156/2026/TT-BTC: Đã nộp phí khai thác dữ liệu nhưng không nhận đủ, được hoàn tiền thế nào?

Thông tư 156/2026/TT-BTC quy định hoàn phí dữ liệu khi người nộp không nhận đủ thông tin, bị thu trùng hoặc thu vượt. Doanh nghiệp, hộ kinh doanh cần lưu chứng từ, đối chiếu kết quả khai thác và yêu cầu xử lý sai lệch để bảo vệ quyền lợi.
Nghị định 391/2026/NĐ-CP: Siết xử phạt rửa tiền trong kinh doanh có thưởng từ 05/12/2026

Nghị định 391/2026/NĐ-CP: Siết xử phạt rửa tiền trong kinh doanh có thưởng từ 05/12/2026

Nghị định 391/2026/NĐ-CP đặt ra chế tài về phòng, chống rửa tiền, báo cáo và quảng cáo trong kinh doanh đặt cược, casino, trò chơi có thưởng. Rủi ro có thể kéo dài khi sai phạm chưa được khắc phục. Doanh nghiệp cần rà soát quy trình trước ngày 05/12/2026.
Thông tư 157/2026/TT-BTC: Đầu tư công có khối lượng thực hiện, nhà thầu đã nhận được tiền?

Thông tư 157/2026/TT-BTC: Đầu tư công có khối lượng thực hiện, nhà thầu đã nhận được tiền?

Thông tư 157/2026/TT-BTC chuẩn hóa báo cáo thống kê đầu tư công, bảo hiểm xã hội phục vụ GDP, GRDP. Khối lượng thực hiện không đồng nghĩa vốn đã giải ngân hay nhà thầu nhận tiền. Doanh nghiệp cần đọc đúng chỉ tiêu, kiểm soát hợp đồng và dòng tiền.
Thông tư 155/2026/TT-BTC: Giải thể đơn vị sự nghiệp tài chính, công nợ được xử lý thế nào?

Thông tư 155/2026/TT-BTC: Giải thể đơn vị sự nghiệp tài chính, công nợ được xử lý thế nào?

Thông tư 155/2026/TT-BTC quy định giải thể đơn vị sự nghiệp công lập tài chính, yêu cầu hoàn thành nghĩa vụ tài chính, tài sản và công nợ trước khi giải thể. Doanh nghiệp cần bảo vệ hợp đồng, dòng tiền và quyền lợi hợp pháp khi bộ máy thay đổi.
Thông tư 156/2026/TT-BTC: Giảm 50% phí khai thác dữ liệu, hộ kinh doanh có được hưởng?

Thông tư 156/2026/TT-BTC: Giảm 50% phí khai thác dữ liệu, hộ kinh doanh có được hưởng?

Thông tư 156/2026/TT-BTC giảm 50% phí khai thác dữ liệu cho sáu nhóm cá nhân. Doanh nghiệp nhỏ, hộ kinh doanh không mặc nhiên được hưởng ưu đãi. Cần xác định người nộp phí, phân biệt giảm phí với không phải nộp phí, bảo đảm công bằng tiếp cận dữ liệu.
Thông tư 157/2026/TT-BTC: Thống kê thuế xuất nhập khẩu, đừng nhầm nơi nộp thuế với nơi tạo ra giá trị

Thông tư 157/2026/TT-BTC: Thống kê thuế xuất nhập khẩu, đừng nhầm nơi nộp thuế với nơi tạo ra giá trị

Thông tư 157/2026/TT-BTC chuẩn hóa báo cáo thuế xuất nhập khẩu theo địa phương. Số thu phân bổ theo mã số thuế và địa chỉ kê khai, không đồng nghĩa nơi tạo ra giá trị. Doanh nghiệp cần phân biệt số liệu, kim ngạch và đóng góp kinh tế thực tế.
Nghị định 391/2026/NĐ-CP: Casino vi phạm quản lý người chơi, thiết bị bị phạt thế nào?

Nghị định 391/2026/NĐ-CP: Casino vi phạm quản lý người chơi, thiết bị bị phạt thế nào?

Nghị định 391/2026/NĐ-CP quy định xử phạt casino và trò chơi có thưởng khi quản lý người chơi, máy móc, nhân sự sai quy định. Nguy cơ đình chỉ hoạt động khiến doanh nghiệp chú trọng kiểm soát nội bộ, hồ sơ thiết bị và trách nhiệm người điều hành.
Bộ Xây dựng điều chỉnh loạt thủ tục hàng hải, rút ngắn thời gian cấp giấy tờ thuyền viên

Bộ Xây dựng điều chỉnh loạt thủ tục hàng hải, rút ngắn thời gian cấp giấy tờ thuyền viên

Nhiều thủ tục hành chính trong lĩnh vực hàng hải được Bộ Xây dựng sửa đổi, bổ sung, tập trung vào việc cấp, cấp lại và công nhận giấy chứng nhận khả năng chuyên môn, chứng chỉ huấn luyện thuyền viên. Đáng chú ý, một số thủ tục có thời hạn giải quyết chỉ 2 ngày làm việc, đồng thời mở rộng hình thức tiếp nhận hồ sơ trực tuyến.
Thông tư 157/2026/TT-BTC: Thu ngân sách tăng, doanh nghiệp có thực sự khỏe hơn?

Thông tư 157/2026/TT-BTC: Thu ngân sách tăng, doanh nghiệp có thực sự khỏe hơn?

Thông tư 157/2026/TT-BTC chuẩn hóa 16 biểu báo cáo phục vụ GDP, GRDP. Thu ngân sách tăng chưa phản ánh sức khỏe doanh nghiệp. Cần phân biệt số thuế với tăng trưởng kinh tế; doanh nghiệp nhỏ, hộ kinh doanh cần hiểu đúng số liệu để đánh giá chính sách.
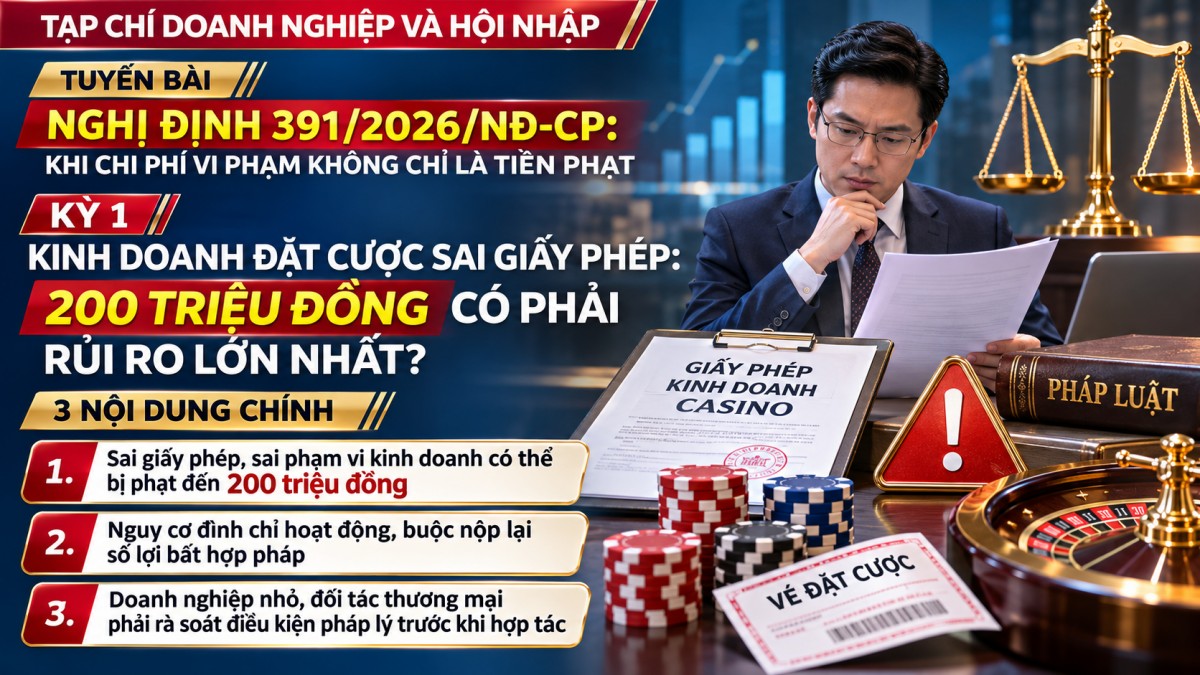
Nghị định 391/2026/NĐ-CP: Kinh doanh đặt cược sai giấy phép, phạt đến 200 triệu đồng

Nghị định 391/2026/NĐ-CP: Kinh doanh đặt cược sai giấy phép, phạt đến 200 triệu đồng

Nghị định 391/2026/NĐ-CP quy định phạt đến 200 triệu đồng với doanh nghiệp vi phạm kinh doanh đặt cược. Đáng lo là đình chỉ hoạt động, nộp lại lợi bất hợp pháp và thanh lý hợp đồng đại lý. Doanh nghiệp cần kiểm soát giấy phép, sản phẩm, đối tác.
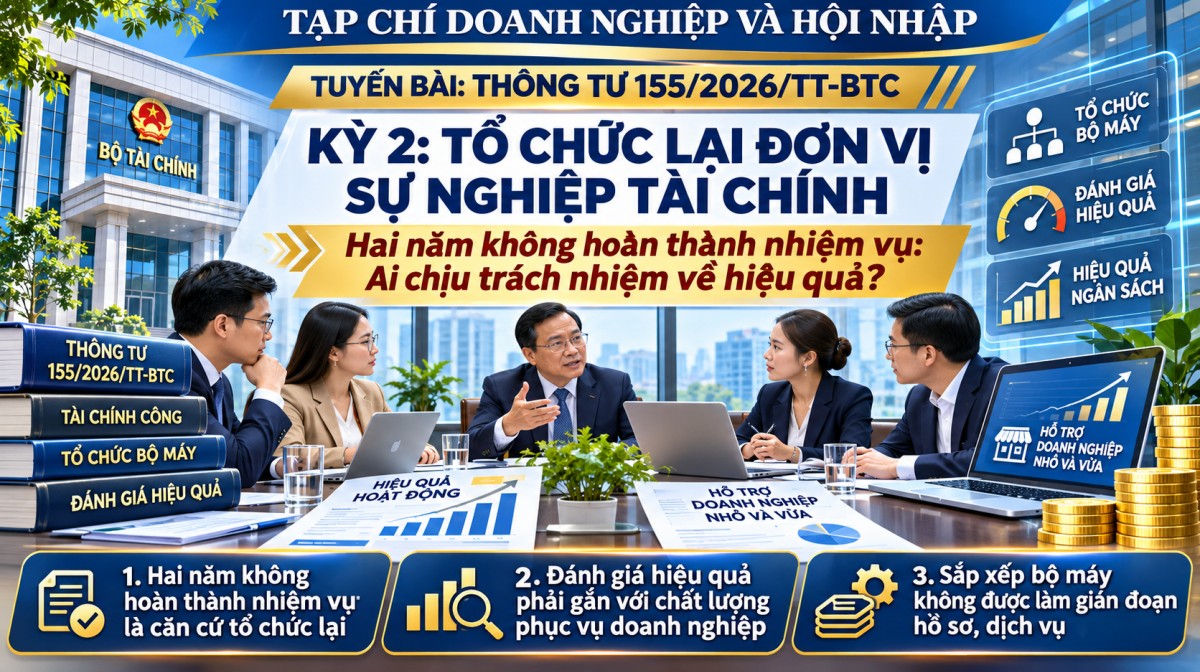
Thông tư 155/2026/TT-BTC: Hai năm không hoàn thành nhiệm vụ, đơn vị sự nghiệp tài chính sẽ ra sao?

Thông tư 155/2026/TT-BTC: Hai năm không hoàn thành nhiệm vụ, đơn vị sự nghiệp tài chính sẽ ra sao?

Thông tư 155/2026/TT-BTC quy định tổ chức lại đơn vị sự nghiệp tài chính khi hai năm liên tiếp không hoàn thành nhiệm vụ. Việc sắp xếp bộ máy là bài toán hiệu quả ngân sách, chất lượng hỗ trợ doanh nghiệp nhỏ và nguy cơ gián đoạn dịch vụ.
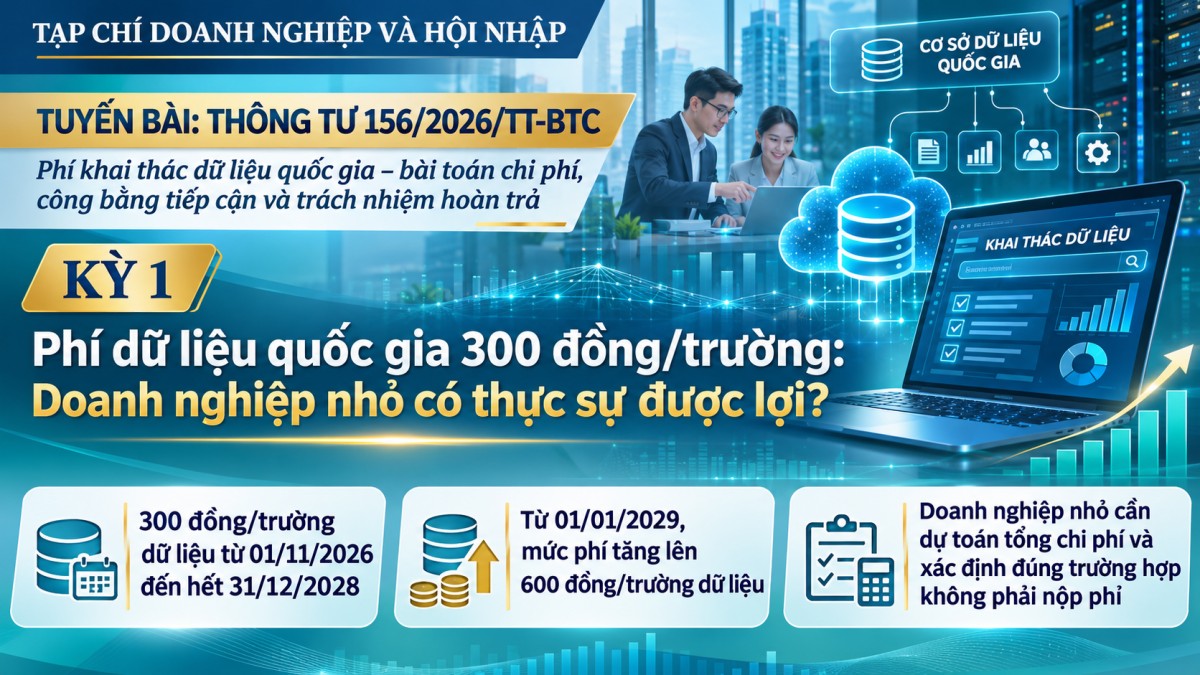
Thông tư 156/2026/TT-BTC: Phí khai thác dữ liệu 300 đồng/trường, doanh nghiệp nhỏ chịu chi phí gì?

Thông tư 156/2026/TT-BTC: Phí khai thác dữ liệu 300 đồng/trường, doanh nghiệp nhỏ chịu chi phí gì?

Phí khai thác dữ liệu quốc gia theo Thông tư 156/2026/TT-BTC ở mức 300 đồng/trường đến hết năm 2028, sau đó tăng lên 600 đồng. Doanh nghiệp nhỏ cần tính tổng chi phí, xác định quyền tiếp cận và phân biệt trường hợp phải nộp với không phải nộp phí.
Nghị định 390/2026/NĐ-CP: Nhập khẩu vàng nguyên liệu, doanh nghiệp cần đáp ứng điều kiện gì?

Nghị định 390/2026/NĐ-CP: Nhập khẩu vàng nguyên liệu, doanh nghiệp cần đáp ứng điều kiện gì?

Nghị định 390/2026/NĐ-CP điều chỉnh nhập khẩu vàng nguyên liệu và yêu cầu quản lý dữ liệu mua bán, sử dụng, tồn kho. Doanh nghiệp gia công, xuất khẩu cần chứng minh nhu cầu nguyên liệu phù hợp hợp đồng, kiểm soát hồ sơ để tránh rủi ro pháp lý.