Thứ sáu 30/10/2026 06:43
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Phân biệt tiền điện tử với tiền ảo và tiền kỹ thuật số
Các khái niệm về tiền điện tử (electronic money/e-money) hiện nay trên thế giới thường được hiểu ở phạm vi khá rộng. Thí dụ, Ngân hàng Trung ương Châu Âu (ECB) mô tả tiền điện tử là giá trị tiền tệ được lưu trữ trên một thiết bị điện tử được sử dụng phổ biến để thực hiện giao dịch thanh toán cho các tổ chức khác không phải là tổ chức phát hành. Còn Ngân hàng Thanh toán quốc tế (BIS) định nghĩa tiền điện tử là giá trị được lưu trữ hoặc sản phẩm trả trước, trong đó thông tin về khoản tiền hoặc giá trị khả dụng của khách hàng được lưu trữ trên một thiết bị điện tử thuộc sở hữu của khách hàng. Các định nghĩa này hơi phức tạp, có thể gây ra nhầm lẫn về nội hàm của tiền điện tử, khó phân biệt với tiền ảo, tiền kỹ thuật số và thậm chí là cả tiền di động (mobile money).
Trong thực tế, tiền điện tử đã được xác định và phân biệt rõ ràng với các loại tiền khác thông qua 4 đặc điểm chính. Trước hết, tiền điện tử phải là tiền pháp định (legal tender). Theo đó, tiền điện tử có đầy đủ 3 chức năng của tiền là dự trữ (store value), trao đổi (medium of exchange) và hạch toán (unit of account). Đồng thời, tiền điện tử cũng luôn được thể hiện dưới dạng giá trị của tiền pháp định của một quốc gia (thí dụ VND, USD, SGD...). Bên cạnh đó, tiền điện tử cũng được Ngân hàng Trung ương (NHTW) bảo đảm.
Thứ hai, tiền điện tử có thể do ngân hàng phát hành hoặc cũng có thể do tổ chức phi ngân hàng phát hành. Do đó, để đảm bảo an toàn cho người sử dụng, các quốc gia luôn có quy định rất chặt chẽ đối với các tổ chức phát hành tiền điện tử. Đối với các ngân hàng, NHTW có hệ thống các quy định chặt chẽ về an toàn hoạt động, quản trị rủi ro, tỷ lệ dữ trữ bắt buộc, bảo hiểm tiền gửi…v.v. Đối với các tổ chức phi ngân hàng, NHTW có các quy định về cấp phép, về giám sát… và thông thường phải thực hiện ký quỹ tại hệ thống ngân hàng (tương ứng với số tiền phát hành với một tỷ lệ nhất định).
Thứ ba, tiền điện tử có cơ chế đảm bảo tiền tệ (monetary regimes) của NHTW. Theo đó, tiền điện tử do các ngân hàng phát hành sẽ được đảm bảo bằng tỷ lệ dữ trữ bắt buộc tại NHTW, còn tiền điện tử do các tổ chức phi ngân hàng phát hành sẽ được đảm bảo bằng cơ chế ký quỹ tại hệ thống ngân hàng (với một tỷ lệ ký quỹ nhất định). Thông thường, tỷ lệ ký quỹ này sẽ cao hơn nhiều so với tỷ lệ dự trữ bắt buộc do các quy định an toàn áp dụng đối với các tổ chức này thấp hơn nhiều so với ngân hàng. Tỷ lệ ký quỹ tại một số quốc gia theo cách tiếp cận thận trọng ở mức 100%. Đây cũng là điểm khác biệt mấu chốt giữa tiền ngân hàng (bank deposits) với tiền điện tử (e-money).
Thứ tư, tiền điện tử chỉ được lưu trữ trong các sản phẩm điện tử gồm 2 loại: (i) phần cứng (hard-ware based products) như thẻ chíp, điện thoại thông minh gắn chíp và (ii) dữ liệu dựa trên phần mềm (soft-ware based) như ví điện tử Paypal.
Đối với tiền ảo (virtual currency), ECB định nghĩa như sau: “Đồng tiền ảo là một loại tiền kỹ thuật số không chịu sự quản lý, được phát hành bởi những người phát triển phần mềm (developers) thường đồng thời là người kiểm soát hệ thống; được sử dụng và chấp nhận thanh toán giữa các thành viên của một cộng đồng ảo nhất định”. Ví dụ, tiền ảo Pokecoins trong trò chơi Pokemon GO hoặc khoản tiền Facebook được sử dụng cho quảng cáo hay các trò chơi trên app Facebook... Theo đó, có thể thấy tiền ảo và tiền điện tử rất khác nhau. Tiền ảo không phải là tiền pháp định nên không gắn với quyền mặc định được chuyển đổi sang tiền pháp định và được NHTW đảm bảo. Các tổ chức phát hành tiền ảo cũng không chịu sự quản lý, giám sát chặt chẽ của NHTW. Đồng thời, phạm vi hoạt động của tiền ảo thường khá hẹp chỉ trong phạm một cộng đồng và sử dụng cho mục đích nhất định (thí dụ, game online). Nói cách khác, tiền ảo mang nhiều đặc điểm của hàng hóa trao đổi hơn là một đồng tiền. Mặc dù vậy, hiện nay tiền ảo đang từng bước phát triển với loại tiền ảo có thể quy đổi (convertible virtual currency) nhưng chỉ gắn trách nhiệm của tổ chức phát hành mà không gắn với trách nhiệm của NHTW và phạm vi hoạt động cũng chỉ ở phạm vi một cộng đồng như nêu trên.
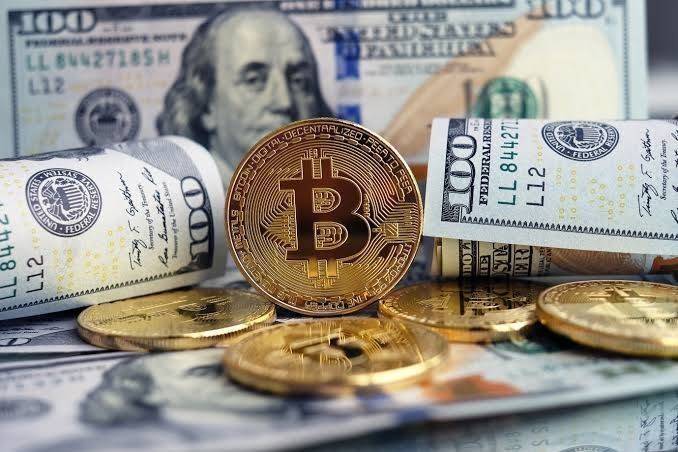
Còn tiền kỹ thuật số hay tiền mã hóa (crytocurrency): được tạo ra bởi các thuật toán mã hóa phức tạp, được giao dịch, trao đổi hoàn toàn trên môi trường Internet và hiện nay chưa chịu sự quản lý của bất kỳ cá nhân hay tổ chức nào (trừ khi được NHTW trực tiếp phát hành). Thí dụ điển hình của tiền kỹ thuật số là Bitcoin, Ethereum... Có thể xác định gốc của tiền mã hóa là tiền ảo nhưng đang phát triển để có nhiều đặc điểm của tiền điện tử như khả năng chuyển đổi thành tiền pháp định, khả năng thanh toán, còn khả năng tích trữ giá trị thì ít hơn (do luôn biến động nhiều)... Mặc dù vậy, tiền kỹ thuật số vẫn còn khoảng cách rất xa để trở thành tiền điện tử với lý do quan trọng nhất là sự công nhận của NHTW các quốc gia. Khi NHTW các quốc gia không thừa nhận, đồng tiền kỹ thuật số sẽ không được đảm bảo và không có khả năng quy đổi ở phạm vi rộng như tiền điện tử. Hiện nay tiền kỹ thuật số đang được phát triển theo hướng khai thác những lợi thế, ưu điểm của công nghệ chuỗi khối - blockchain (như chi phí giao dịch thấp, độ an toàn bảo mật cao, tiện lợi, nhanh chóng...) hơn là theo hướng sử dụng đồng tiền kỹ thuật số như 1 đồng tiền thực sự.
Một loại tiền khác cũng thường bị hiểu nhầm đó là tiền di động (mobile money), cho rằng tiền di động và tiền điện tử khác nhau. Tuy nhiên, theo định nghĩa của Hiệp hội thông tin di động toàn cầu (GSMA), Mobile money có thể được hiểu ngắn gọn là tiếp cận dịch vụ tài chính qua điện thoại di động. Định nghĩa này rộng và bao hàm đầy đủ ý nghĩa của dịch vụ này, nhất là từ góc độ người tiêu dùng. Theo đó, với bản chất là tiền pháp định, tiền di động có thể hiểu là một dạng thức tiền điện tử do tổ chức (thường là nhà mạng) cung ứng dịch vụ trung gian thanh toán phát hành và định danh khách hàng thông qua cơ sở dữ liệu thuê bao di động. Dạng thức này chính là ví điện tử trên thuê bao di động, không cần liên kết với tài khoản ngân hàng. Công ty Tài chính quốc tế (IFC) cũng cho rằng, mobile money là một dạng tiền điện tử, trong đó các giao dịch thanh toán và tài chính được thực hiện trên điện thoại di động, có thể trực tiếp hoặc không trực tiếp gắn với tài khoản ngân hàng.
Quy định về tiền điện tử tại Việt Nam
Tại Việt Nam, hiện nay vẫn chưa có một văn bản pháp lý nào quy định khái niệm tiền điện tử. Tuy vậy, một số văn bản đã quy định các dạng thức của tiền điện tử gồm ví điện tử, thẻ trả trước… như tại Luật Ngân hàng Nhà nước (2010), Luật các Tổ chức tín dụng (2010), Nghị định số 101/2012/NĐ-CP của Chính phủ về thanh toán không dùng tiền mặt và Nghị định số 80/2016/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 101/2012/NĐ-CP, Thông tư số 19/2016/TT-NHNN quy định về hoạt động thẻ ngân hàng (được sửa đổi bởi Thông tư số 26/2017/TT-NHNN). Hiện nay, Dự thảo Nghị định quy định về thanh toán không dùng tiền mặt sửa đổi đã thống nhất đưa ra định nghĩa rõ ràng về tiền điện tử:“Tiền điện tử là giá trị tiền tệ lưu trữ trên các phương tiện điện tử được trả trước bởi khách hàng cho ngân hàng, chi nhánh ngân hàng nước ngoài, tổ chức cung ứng dịch vụ trung gian thanh toán để thực hiện giao dịch thanh toán và được đảm bảo giá trị tương ứng tại ngân hàng, bao gồm: thẻ trả trước, ví điện tử, tiền di động”.
So sánh với các khái niệm trên thế giới, có thể thấy khái niệm trong dự thảo khá phù hợp và có phần dễ hiểu, rõ ràng và dễ phân biệt hơn. Quan trọng hơn là việc thống nhất đưa cả 3 loại hình tiền điện tử vào văn bản pháp lý không những giúp giới hạn rõ ràng phạm vi của tiền điện tử mà còn giúp công tác quản lý được thống nhất về một đầu mối là NHNN, từ đó lấp được lỗ hổng trong công tác quản lý đối với mobile money hiện vẫn đang để trống.
Đồng thời, các quy định trong dự thảo liên quan đến tổ chức phi ngân hàng cũng giúp phân biệt rõ tổ chức phát hành tiền điện tử hợp pháp (được cấp phép, giám sát hoạt động) với tổ chức hoạt động không phép, bất hợp pháp. Qua đó, giúp phân biệt rõ giữa tiền điện tử “hợp pháp” với tiền ảo, tiền điện tử “bất hợp pháp”, giúp các cơ quan có thẩm quyền trong ngăn ngừa các hành vi tội phạm trong lĩnh vực này vốn dĩ diễn biến phức tạp thời gian qua.
Ngoài ra, dự thảo cũng đưa ra quy định đối với tổ chức phát hành tiền điện tử phi ngân hàng phải đảm bảo tỷ lệ ký quỹ tương ứng 1:1 với tiền pháp định. Với tỷ lệ này, các tổ chức phi ngân hàng sẽ không có số nhân tiền, từ đó không ảnh hưởng đến chính sách tiền tệ quốc gia và quan trọng hơn là bảo vệ quyền lợi của khách hàng khi tổ chức phát hành tiền điện tử vi phạm quy định hoặc chiếm dụng tiền của khách hàng.
Tóm lại, các quy định về tiền điện tử đưa ra trong dự thảo là khá toàn diện, phù hợp với thông lệ quốc tế và thực tiễn tại Việt nam, bao trùm được những đặc tính quan trọng nhất của tiền điện tử và đảm bảo khả năng phân biệt rõ ràng với các loại tiền mã hóa và tiền ảo, cũng như bảo vệ quyền lợi của khách hàng. Nghị định quy định về thanh toán không dùng tiền mặt thay thế cho Nghị định số 101/2012/NĐ-CP ngày 22/11/2012 với định nghĩa và quy định rõ ràng về “tiền điện tử” dự kiến sẽ giúp xóa bỏ những nhầm lẫn, giúp cho hoạt động của thị trường và công tác quản lý thuận lợi hơn, từ đó thúc đẩy thanh toán không dùng tiền mặt tại Việt Nam.
Một số gợi ý
Trong điều kiện hiện nay, cùng với sự phát triển của CNTT, các hình thức thanh toán ngày càng hiện đại, đa dạng, theo đó ngày càng nhiều khái niệm và thuật ngữ mới ra đời, ranh giới giữa các loại tiền cũng “giao thoa” với nhau nhiều hơn. Để tránh nhầm lẫn giữa các khái niệm giúp vận hành và quản lý tốt hơn, thúc đẩy thanh toán không dùng tiền mặt, chúng tôi gợi ý 5 điểm sau.
Một là, tiếp tục hoàn thiện các văn bản pháp lý, chú trọng làm rõ các khái niệm. Cụ thể: (i) cần sớm có quy định về quản lý tiền ảo, tài sản ảo. Trên thực tế, pháp luật Việt Nam chưa có quy định về cấm tài sản ảo, tiền ảo, mà chỉ có thể sử dụng quy định hiện hành để loại trừ trong trường hợp này; trong đó khái niệm “tiền di động” nên được quy định cụ thể; cân nhắc bổ sung các quy định nhằm tăng cường tính bảo mật, an toàn cho người dùng tiền điện tử tại Việt Nam.
Hai là, cần có lộ trình giảm tỷ lệ ký quỹ của tổ chức phát hành phi ngân hàng phù hợp với năng lực, trình độ của hệ thống. Quy định về tỷ lệ ký quỹ của các tổ chức phát hành phi ngân hàng ở mức 100% là phù hợp với bối cảnh hiện nay. Tuy nhiên, công nghệ và cả trình độ của các tổ chức phát hành này sẽ ngày càng phát triển, năng lực quản lý, giám sát của NHNN cũng sẽ ngày càng nâng cao, khi đó tỷ lệ này có thể từng bước giảm xuống theo lộ trình phù hợp để tạo điều kiện cho thị trường phát triển.
Ba là, tăng cường giáo dục tài chính, truyền thông để giúp công chúng hiểu rõ bản chất của các loại tiền, tài sản ảo, từ đó công chúng có những ứng xử phù hợp, tránh bị kẻ xấu lừa đảo. Chính phủ đã ban hành Chiến lược tài chính toàn diện (tháng 1/2020); tuy nhiên, cần có cơ quan chủ trì xây dựng và thực hiện Chiến lược giáo dục tài chính như một cấu phần quan trọng.
Bốn là trong tương lai, xu thế phát triển tài sản ảo, tiền kỹ thuật số là tất yếu khách quan, đặc biệt là tiền kỹ thuật số do NHTW phát hành (CBDC). Theo đó, yêu cầu thay đổi về quan điểm, tư duy quản lý sẽ là cấp thiết đối với các cơ quan quản lý nói chung và NHTW nói riêng. Do đó, NHNN nên có lộ trình nghiên cứu, đánh giá những lợi ích và rủi ro của các loại tiền này mang lại, xác định cách tiếp cận phù hợp đối với tiền kỹ thuật số và có lộ trình, giải pháp quản lý phù hợp.
Năm là, thực hiện các biện pháp thúc đẩy thanh toán không dùng tiền mặt, sớm ban hành “Chiến lược tổng thể về hệ thống thanh toán quốc gia” và Nghị định thay thế Nghị định thanh toán không dùng tiền mặt, hoàn thiện khung pháp lý với các công nghệ hiện đại ứng dụng trong lĩnh vực tài chính - ngân hàng như blockchain, Fintech, cho vay ngang hàng, xác thực điện tử…
TS. Cấn Văn Lực và Nhóm tác giả Viện Đào tạo và Nghiên cứu BIDV