Thứ ba 06/10/2026 04:18
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Doanh nghiệp - Doanh nhân

Thiếu cơ chế quản lý, vay qua App biến tướng tín dụng đen

12/10/2020 00:00
Trong khi Ngân hàng Nhà nước đang đề nghị xây dựng Nghị định về cơ chế thử nghiệm có kiểm soát hoạt động công nghệ tài chính (Fintech) trong hoạt động ngân hàng thì dịch vụ cho vay tiền trên các ứng dụng trực tuyến (vay qua App) đang bùng nổ.

vay-tien-qua-app-1672-1599214644.jpg

Vay tiền qua ứng dụng App đang bùng nổ.

Theo cảnh báo của Công an TPHCM, phương thức, thủ đoạn của tội phạm cho vay nặng lãi thông qua App được ứng dụng trên điện thoại di động để cho vay tiền mang tên “Vaytocdo”, “Moreloan”, “VD online”... Nhiều ứng dụng trong số này cho vay với lãi suất lên tới 2,5%/ngày, tương đương 17,5%/tuần, 75%/tháng và 912,5%/năm.

Biến tướng cho vay qua app

Vay qua app thực chất là một ứng dụng cho vay tín chấp, người đi vay không cần có tài sản đảm bảo và người cho vay thì dựa vào uy tín của người đi vay về thu nhập và khả năng trả nợ để cho vay. Các giao dịch được thực hiện trực tuyến, thông qua các trang web, các sàn giao dịch trực tuyến hoặc các ứng dụng được cài đặt trên điện thoại thông minh.

Việc vay và cho vay tiền qua App rất thuận lợi, người có nhu cầu vay tiền nhanh chóng được đáp ứng với một số thao tác đăng ký đơn giản trên máy tính như: tải app, điền thông tin cá nhân, số tài khoản nhận tiền, gửi ảnh chụp cá nhân và chứng minh nhân dân, đồng ý cho App truy cập danh bạ cá nhân.

Tuy nhiên, có nhiều App cho vay biến tướng, trở thành một dạng của tín dụng đen, kéo theo nhiều hệ lụy khôn lường, ảnh hưởng đến an ninh, trật tự.

Trước tình trạng trên, nhiều ý kiến cho rằng cần xem lại thời gian cũng như cơ chế thử nghiệm có kiểm soát hoạt động Fintech, trong đó có hoạt động cho vay qua App nhằm có thể nhanh chóng kiểm soát được hoạt động cho vay đang gây nhiều bất ổn cho xã hội.

TS Nguyễn Trí Hiếu, chuyên gia tài chính - ngân hàng nhìn nhận, việc có một khuôn khổ cơ chế thử nghiệm có kiểm soát cho hoạt động Fintech sẽ thúc đẩy đổi mới sáng tạo, hạn chế sự cạnh tranh không lành mạnh, ngăn chặn các hành vi vi phạm pháp luật, bảo vệ lợi ích của người sử dụng dịch vụ. Đặc biệt, sẽ hạn chế rủi ro xảy ra cho khách hàng khi tham gia sử dụng dịch vụ Fintech chưa được cho phép chính thức là rất cần thiết.

Tuy nhiên, chuyên gia này cho rằng cần rút ngắn thời gian thử nghiệm các giải pháp này theo dự kiến của NHNN từ 1-2 năm, thì nên giảm xuống 1 năm. Bởi việc kéo dài thời gian thử nghiệm càng lâu càng khiến các hình thức cho vay trá hình, cho vay nặng lãi qua App có thêm thời gian gây thiệt hại cho người dùng.

Không để nằm ngoài vòng pháp luật

Trong lúc chờ cơ quan quản lý hoàn thiện các bước thử nghiệm trước khi có thể tiến tới xây dựng và trình thông qua các quy định pháp lý về hoạt động Fintech cũng như hoạt động cho vay ngang hàng (P2P Lending) bao gồm việc cho vay qua App, nhiều ý kiến cho rằng cần có biện pháp kiểm soát hoạt động này để giảm rủi ro.

Theo đánh giá của TS Phạm Chí Quang, Phó Vụ trưởng Vụ Chính sách tiền tệ (NHNN), các quốc gia đều xem P2P Lending hay cho vay qua App là lĩnh vực kinh doanh có điều kiện, cần được cấp phép, việc chậm trễ trong việc ban hành quy định quản lý vì vậy dẫn đến ảnh hưởng quyền lợi người tiêu dùng tài chính và gây bất ổn kinh tế - xã hội.

Tuy nhiên tại Việt Nam hiện thời chưa có quy định pháp luật quản lý chuyên ngành về hoạt động P2P lending, do vậy các cơ quan quản lý cần phối hợp rà soát, sửa đổi bổ sung các quy định về điều kiện kinh doanh đối với hoạt động P2P lending.

Với thực tế này, TS Phạm Chí Quang đề xuất hướng xây dựng cơ chế thí điểm hoạt động P2P Lending và kiến nghị đưa hoạt động P2P Lending thành hoạt động kinh doanh có điều kiện.

TS. Nguyễn Trí Hiếu đề xuất, NHNN có thể xem xét bổ sung thêm quy định cho phép các công ty tham gia hoạt động cho vay ngang hàng được truy cập thông tin tín dụng từ cổng thông tin kết nối khách hàng vay của Trung tâm Thông tin tín dụng quốc gia Việt Nam (CIC) thuộc NHNN. Khi được truy vấn thông tin khách hàng trên hệ thống này, các công ty hoạt động trong lĩnh vực cho vay ngang hàng sẽ biết người vay có bị nợ xấu hay không.

Nhờ đó, quyền lợi an toàn vốn của nhà đầu tư sẽ được bảo đảm tốt hơn và đồng thời giúp người dân tiếp cận kênh tín dụng chính thức thay vì tiếp cận tín dụng đen.

Luật sư Trương Thanh Đức, Chủ tịch Công ty luật Basico cho rằng, cơ quan quản lý nhà nước cần nhanh chóng ban hành khung pháp lý thí điểm cho các mô hình dịch vụ mới này chứ không nên kéo dài, tránh để hoạt động này ở ngoài vòng pháp luật lâu. Khung pháp lý sẽ tạo cơ hội công bằng cho các công ty được tiếp cận lẫn tham gia cung ứng dịch vụ tài chính qua App.

Trong khi chờ cơ chế quản lý, để tránh rủi ro cho bản thân, ông Trần Đại Dương, Giám đốc điều hành Công ty cổ phần Interloan - một startup trong lĩnh vực fintech lưu ý, người dân cần tỉnh táo để phân biệt app “làm ăn chân chính” hay App lừa đảo.

Theo đó, khi vay tiền người dân phải yêu cầu app cho vay công khai, minh bạch tổng số tiền cần phải nộp là bao nhiêu. Xem tổng chi phí có đúng như lãi suất mà họ công bố không là biết ngay cách làm ăn của những app cho vay này ra sao.

Căn cứ theo quy định của pháp luật hiện hành, nếu các đối tượng, tổ chức đứng sau các App cho vay tiền dính tới việc cho vay với lãi suất cao, “khủng bố” người vay thì có thể bị xử lý như sau:

Tại Khoản 1 Điều 201 Bộ luật Hình sự năm 2015 nêu rõ, người nào trong giao dịch dân sự mà cho vay với lãi suất gấp 5 lần lãi suất cao nhất quy định trong Bộ luật Dân sự, thu lợi bất chính từ 30.000.000 đồng đến dưới 100.000.000 đồng, hoặc đã bị xử phạt vi phạm hành chính về hành vi này hoặc đã bị kết án về tội này, chưa được xóa án tích mà còn vi phạm, thì bị phạt tiền từ 50.000.000 đồng đến 200.000.000 đồng hoặc phạt cải tạo không giam giữ đến 3 năm.

Theo Khoản 2 Điều 201, nếu phạm tội thu lợi bất chính từ 100.000.000 đồng trở lên, thì bị phạt tiền từ 200.000.000 đồng đến 1.000.000.000 đồng hoặc phạt tù từ 6 tháng đến 3 năm.

Tại Khoản 3, người phạm tội còn có thể bị phạt tiền từ 30.000.000 đồng đến 100.000.000 đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 năm đến 5 năm.

Đối với hành vi gọi điện đe dọa, tung tin sai, bôi nhọ người vay chưa trả đúng hạn lên mạng xã hội… có thể bị truy tố theo Điều 155 Bộ luật Hình sự 2015 về tội làm nhục người khác. Nếu hành vi đó gây ảnh hưởng nghiêm trọng đến danh dự cá nhân thì có thể làm đơn tố cáo gửi lên cơ quan công an kèm theo các tài liệu chứng minh để cơ quan công an xác minh, điều tra, xử lý.

Thanh Hoa

Tin bài khác
Nippon Paint chi 1,35 tỷ USD thâu tóm mảng sơn trang trí của AkzoNobel tại 7 thị trường

Nippon Paint chi 1,35 tỷ USD thâu tóm mảng sơn trang trí của AkzoNobel tại 7 thị trường

Nippon Paint sẽ nhận chuyển nhượng mảng kinh doanh Sơn trang trí của AkzoNobel tại 7 thị trường, trong đó có Việt Nam, với tổng giá trị doanh nghiệp khoảng 1,35 tỷ USD. Thương vụ là bước đi đáng chú ý trong chiến lược tái cơ cấu danh mục của AkzoNobel và mở rộng hoạt động của Nippon Paint tại khu vực.
Cổ phiếu DRH đứng trước nguy cơ đình chỉ giao dịch, hủy niêm yết

Cổ phiếu DRH đứng trước nguy cơ đình chỉ giao dịch, hủy niêm yết

Việc chậm công bố báo cáo tài chính năm 2025 đã được kiểm toán khiến cổ phiếu DRH của CTCP DRH Holdings bị chuyển từ diện hạn chế sang đình chỉ giao dịch. Nếu tình trạng này không được khắc phục đến hết năm tài chính 2026, cổ phiếu DRH có thể bị xem xét hủy niêm yết bắt buộc.
Luật sư, Doanh nhân Phạm Văn Học: Đừng để AI “số hóa” tư duy lãnh đạo

Luật sư, Doanh nhân Phạm Văn Học: Đừng để AI “số hóa” tư duy lãnh đạo

Tại Diễn đàn liên kết hợp tác hiệp hội doanh nghiệp 5 tỉnh Tây Bắc, doanh nhân Phạm Văn Học - Chủ tịch HĐTV kiêm Tổng Giám đốc Hệ thống Y tế Hùng Vương cảnh báo những rủi ro doanh nghiệp cần nhận diện khi chuyển đổi số và ứng dụng AI.
Ba doanh nghiệp FDI công nghệ cao được công nhận doanh nghiệp ưu tiên

Ba doanh nghiệp FDI công nghệ cao được công nhận doanh nghiệp ưu tiên

Hơn 1,8 tỷ USD của Luxshare, gần 670 triệu USD của Hana Micron cùng vai trò nhà cung ứng cho Samsung của Samju Vina cho thấy quy mô của 3 doanh nghiệp FDI vừa gia nhập nhóm doanh nghiệp ưu tiên.
Central Retail trồng thêm 5.500 cây rừng, tăng tốc cam kết phát triển bền vững

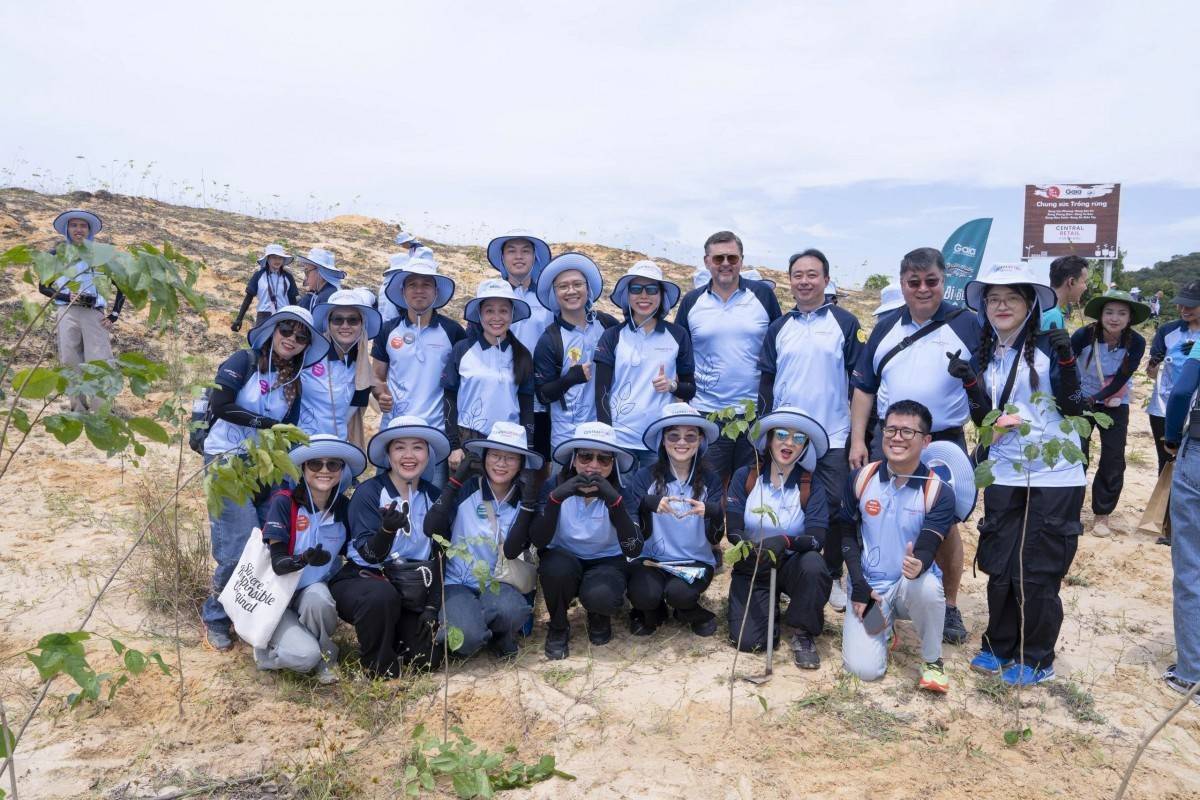
Central Retail trồng thêm 5.500 cây rừng, tăng tốc cam kết phát triển bền vững

Ngày hội trồng rừng năm 2026 do Tập đoàn Central Retail Việt Nam phối hợp Trung tâm Bảo tồn Thiên nhiên Gaia tổ chức tại Khu bảo tồn thiên nhiên Tà Kóu tiếp tục đặt trọng tâm vào phục hồi hệ sinh thái, gia tăng mảng xanh và nâng cao khả năng chống chịu trước biến đổi khí hậu.
Đại lộ Doanh nhân: Dấu ấn thương hiệu Việt tại KCN Thành Thành Công

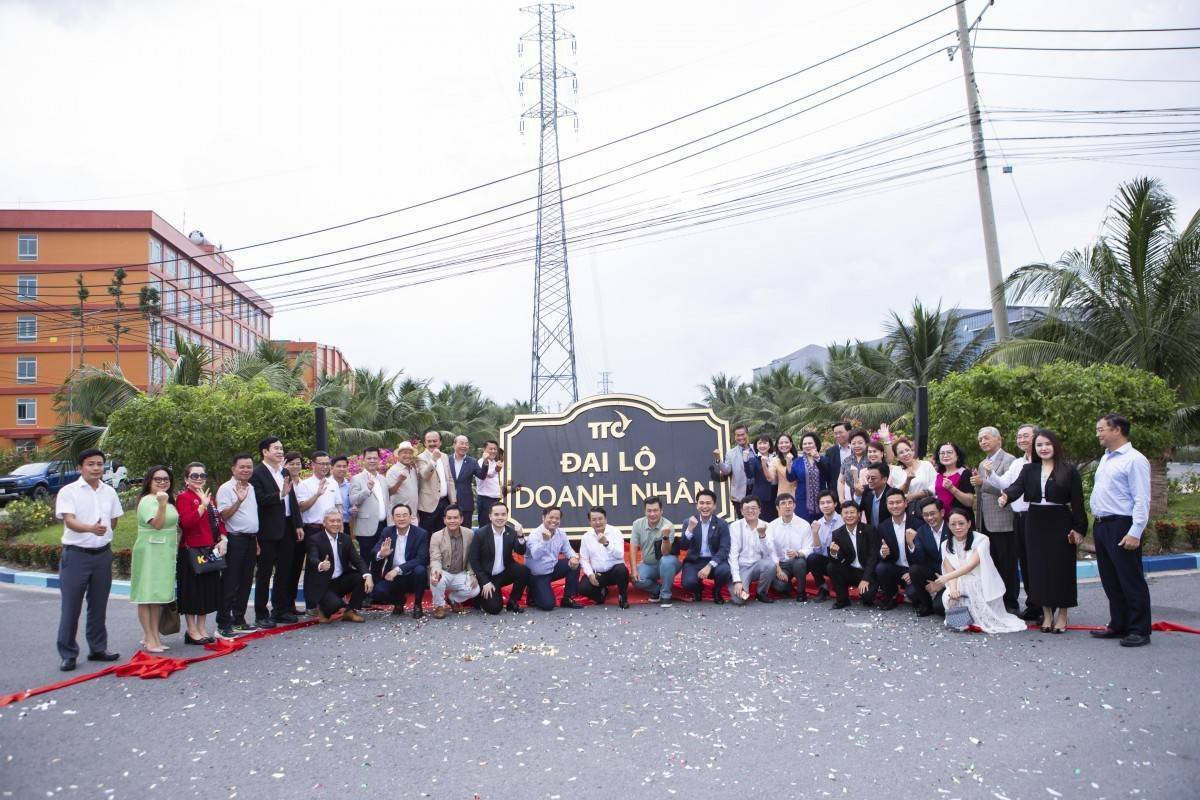
Đại lộ Doanh nhân: Dấu ấn thương hiệu Việt tại KCN Thành Thành Công

Ngày 2/10/2026, Tập đoàn TTC phối hợp với Hội Anh Em Thương hiệu Việt (VBB) tổ chức khánh thành Đại lộ Doanh nhân cùng các tuyến đường nội khu mang tên doanh nghiệp, thương hiệu tại Khu công nghiệp (KCN) Thành Thành Công, tỉnh Tây Ninh.
GELEX Electric dự kiến đổi tên, mở rộng sang các lĩnh vực công nghiệp và công nghệ

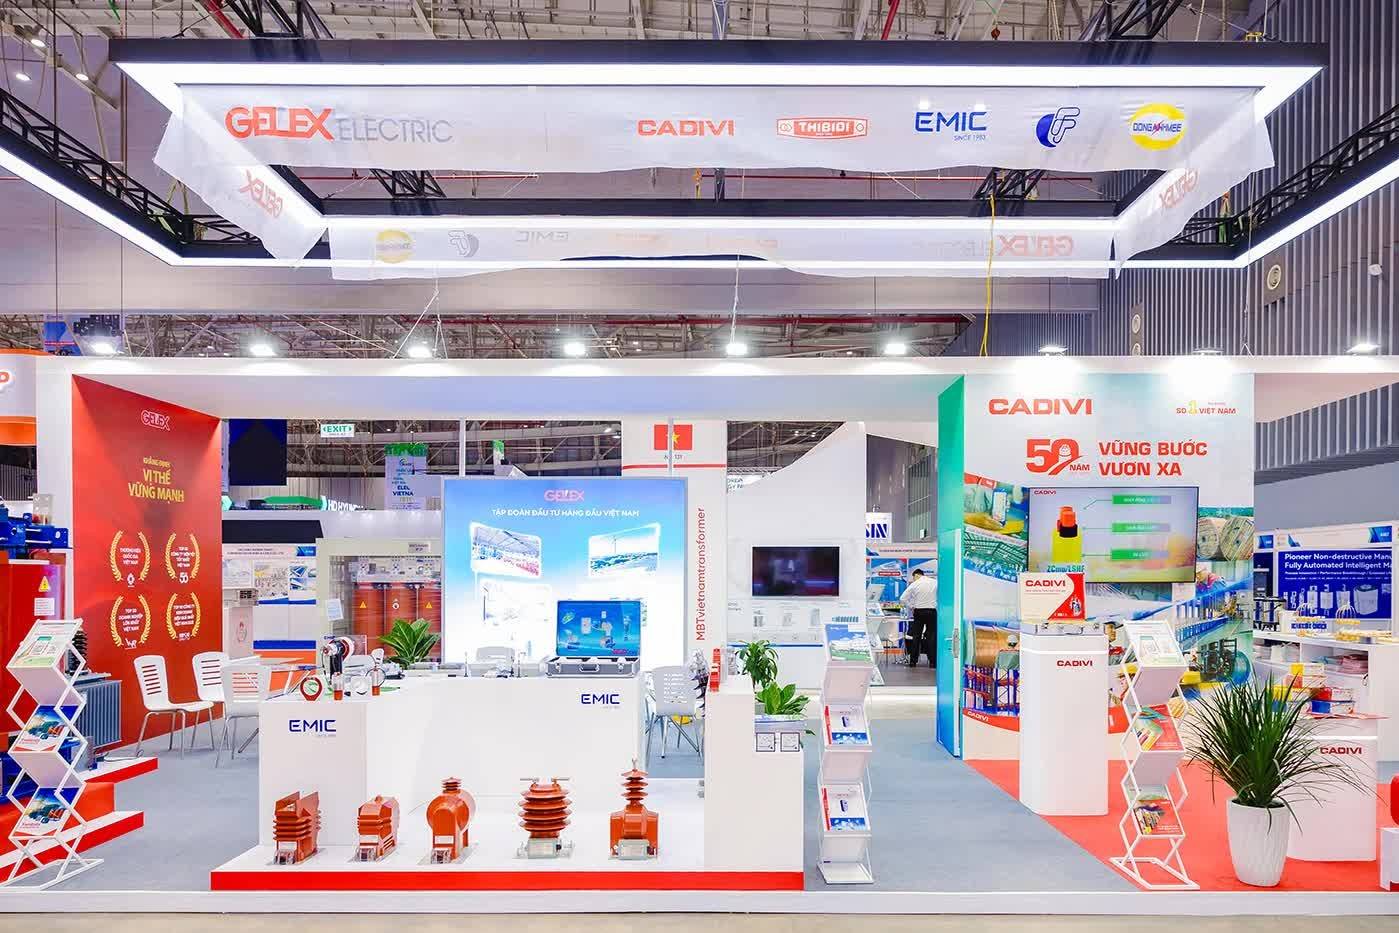
GELEX Electric dự kiến đổi tên, mở rộng sang các lĩnh vực công nghiệp và công nghệ

GELEX Electric dự kiến trình cổ đông đổi tên thành GELEX Industries, đồng thời điều chỉnh ngành nghề kinh doanh theo hướng mở rộng sang công nghiệp, nguyên vật liệu, công nghệ và hạ tầng số; cùng với đó là phương án thay đổi nhân sự HĐQT nhiệm kỳ 2025-2030.
Gần 150.000 doanh nghiệp mới, sức ép rời thị trường vẫn lớn

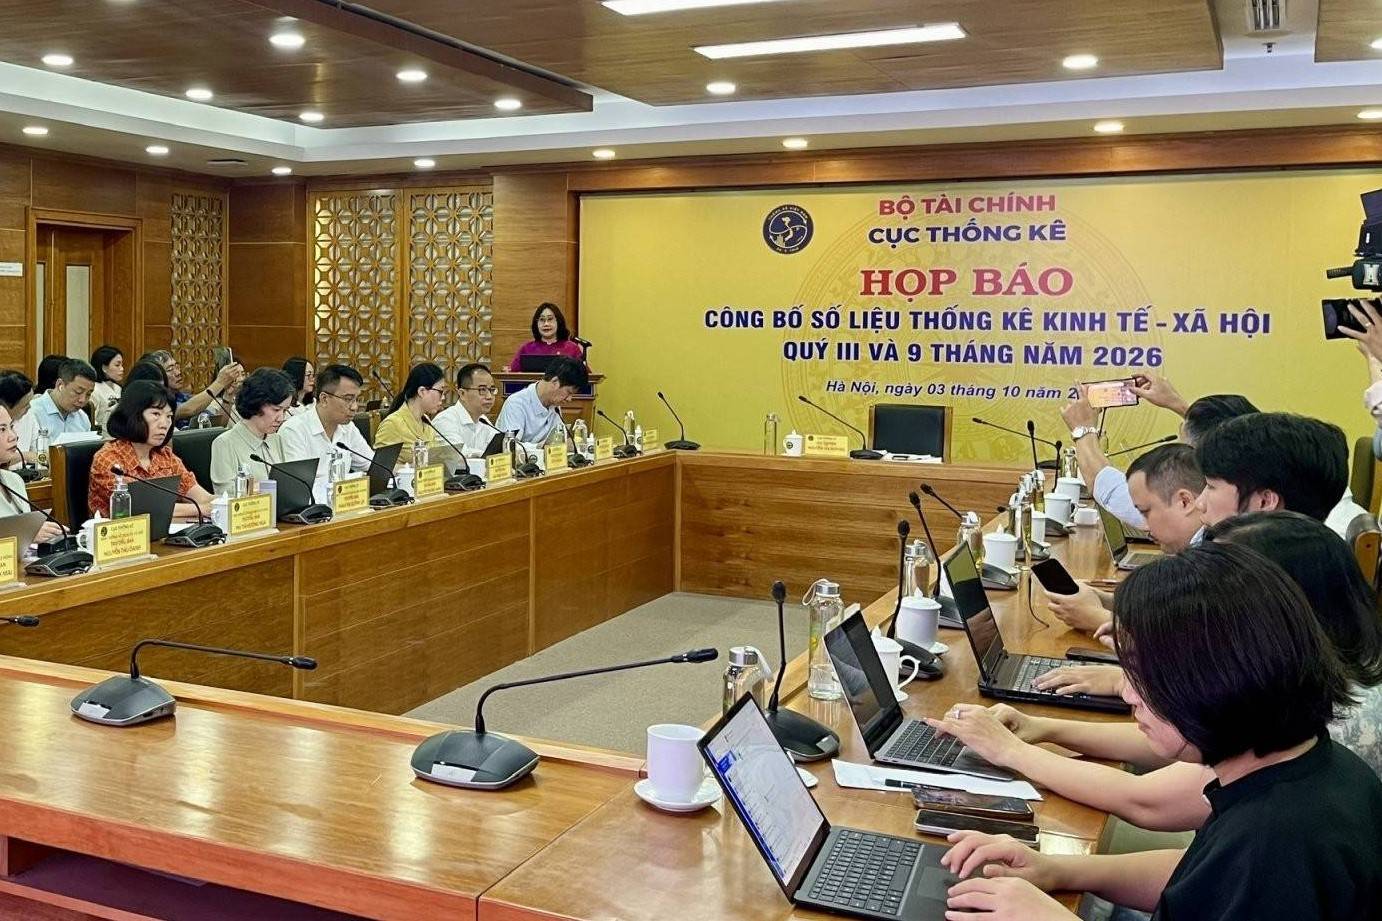
Gần 150.000 doanh nghiệp mới, sức ép rời thị trường vẫn lớn

Chín tháng năm 2026, gần 149,7 nghìn doanh nghiệp mới được thành lập, tăng 3,2% so với cùng kỳ năm trước, trong khi số doanh nghiệp hoàn tất thủ tục giải thể tăng tới 118,8%. Dù vậy, khảo sát xu hướng kinh doanh cho thấy niềm tin của doanh nghiệp đang có dấu hiệu cải thiện khi bước vào quý IV.
Từ kết nối đến cơ hội toàn cầu: Doanh nghiệp Việt cần gì để bứt phá?

Từ kết nối đến cơ hội toàn cầu: Doanh nghiệp Việt cần gì để bứt phá?

Trong hành trình vươn ra thế giới, doanh nghiệp Việt không chỉ cần sản phẩm tốt hay nguồn lực mạnh, mà còn phải xây dựng được những mối quan hệ dựa trên lòng tin. Việc lựa chọn đúng mạng lưới, kết nối chân thành và bền bỉ theo đuổi cơ hội sẽ là nền tảng để doanh nghiệp mở rộng quy mô, nâng cao năng lực cạnh tranh và tạo dấu ấn trên thị trường quốc tế.
Yến sào Khánh Hòa lần đầu đưa nước giải khát Sanna sang Úc

Yến sào Khánh Hòa lần đầu đưa nước giải khát Sanna sang Úc

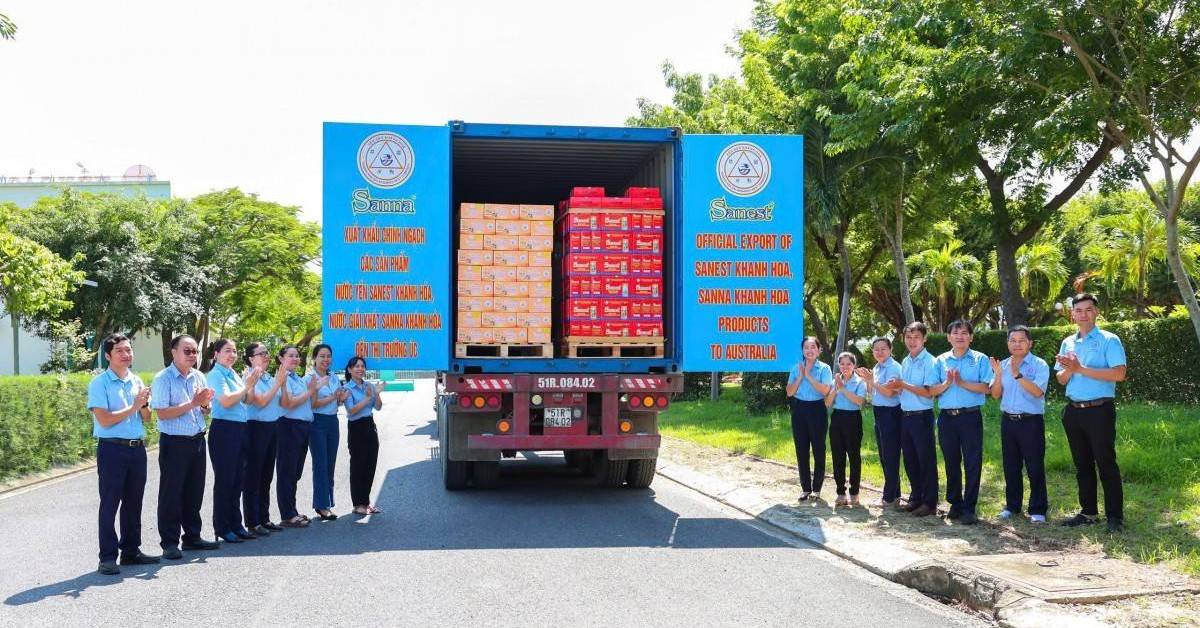
Công ty Yến sào Khánh Hòa vừa xuất khẩu một container sản phẩm nước giải khát sang Australia, đánh dấu lô hàng thứ ba doanh nghiệp đưa vào thị trường này từ đầu năm 2026. Đây cũng là lần đầu các sản phẩm nước chanh dây, rong biển và nước ion kiềm Sanna tiếp cận người tiêu dùng Úc.
MSR: Đón thêm cổ đông mới,

MSR: Đón thêm cổ đông mới, 'dốc hầu bao' chi thêm 5.500 tỷ đồng trả cổ tức

Masan High-Tech Materials (MSR) vừa ghi nhận giao dịch thỏa thuận hơn 55 triệu cổ phiếu trên sàn với tổng trị giá hơn 3.200 tỷ đồng. Tỷ lệ này tương đương 4,99% vốn của doanh nghiệp và đồng nghĩa MSR vừa đón thêm một cổ đông mới.
Gỗ Thuận An cán mốc 98% kế hoạch lợi nhuận, hướng tới vượt mục tiêu năm

Gỗ Thuận An cán mốc 98% kế hoạch lợi nhuận, hướng tới vượt mục tiêu năm

Sau 9 tháng năm 2026, CTCP Chế biến gỗ Thuận An (mã chứng khoán: GTA) ước đạt gần 8 tỷ đồng lợi nhuận trước thuế, hoàn thành 98% kế hoạch cả năm. Doanh nghiệp đặt mục tiêu kết thúc năm với 9,5 tỷ đồng lợi nhuận trước thuế, cao hơn khoảng 18% so với kế hoạch.
Bamboo Airways thay đổi người đại diện pháp luật, ông Lê Thái Sâm trở lại ghế Chủ tịch HĐQT

Bamboo Airways thay đổi người đại diện pháp luật, ông Lê Thái Sâm trở lại ghế Chủ tịch HĐQT

Bamboo Airways vừa cập nhật nội dung đăng ký doanh nghiệp, theo đó ông Lê Thái Sâm trở lại giữ chức Chủ tịch HĐQT và là người đại diện theo pháp luật của hãng từ ngày 30/9/2026. Đây là lần thứ ba ông Sâm đảm nhiệm vị trí Chủ tịch HĐQT Bamboo Airways.
Những lần huy động vốn hiếm hoi từ cổ đông của PNJ

Những lần huy động vốn hiếm hoi từ cổ đông của PNJ

PNJ hiếm khi thực hiện những đợt huy động vốn quy mô lớn từ bên ngoài, giá phát hành khi đó dao động 95.000 - 100.000 đồng/cp.
PNJ lên kế hoạch phát hành 550 triệu cổ phiếu riêng lẻ, hàng chục nghìn tỷ đồng vốn huy động chảy vào đâu?

PNJ lên kế hoạch phát hành 550 triệu cổ phiếu riêng lẻ, hàng chục nghìn tỷ đồng vốn huy động chảy vào đâu?

PNJ dự kiến huy động ít nhất 15.000 tỷ đồng từ cổ đông riêng lẻ, trong đó 60% nguồn vốn mới không đi thẳng vào việc trả nợ mà được dành cho hoạt động kinh doanh gắn với chính sách thu đổi hàng hóa. Trong khi đó, 20% dùng để bổ sung vốn lưu động và 20% trả nợ ngắn hạn.