Thứ tư 28/10/2026 05:14
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Từ 1/7/2025, hàng hóa, dịch vụ dưới 20 triệu phải có chứng từ thanh toán không dùng tiền mặt

Nội dung này được quy định tại Luật Thuế giá trị gia tăng 2024, số 48/2024/QH15, thông qua ngày 26/11/2024.

Từ ngày 1/7/2025, kể từ khi Luật Thuế giá trị gia tăng 2024 có hiệu lực thi hành, thì các hàng hóa, dịch vụ mua vào đều phải có chứng từ thanh toán không dùng tiền mặt, trừ một số trường hợp đặc thù theo quy định của Chính phủ.
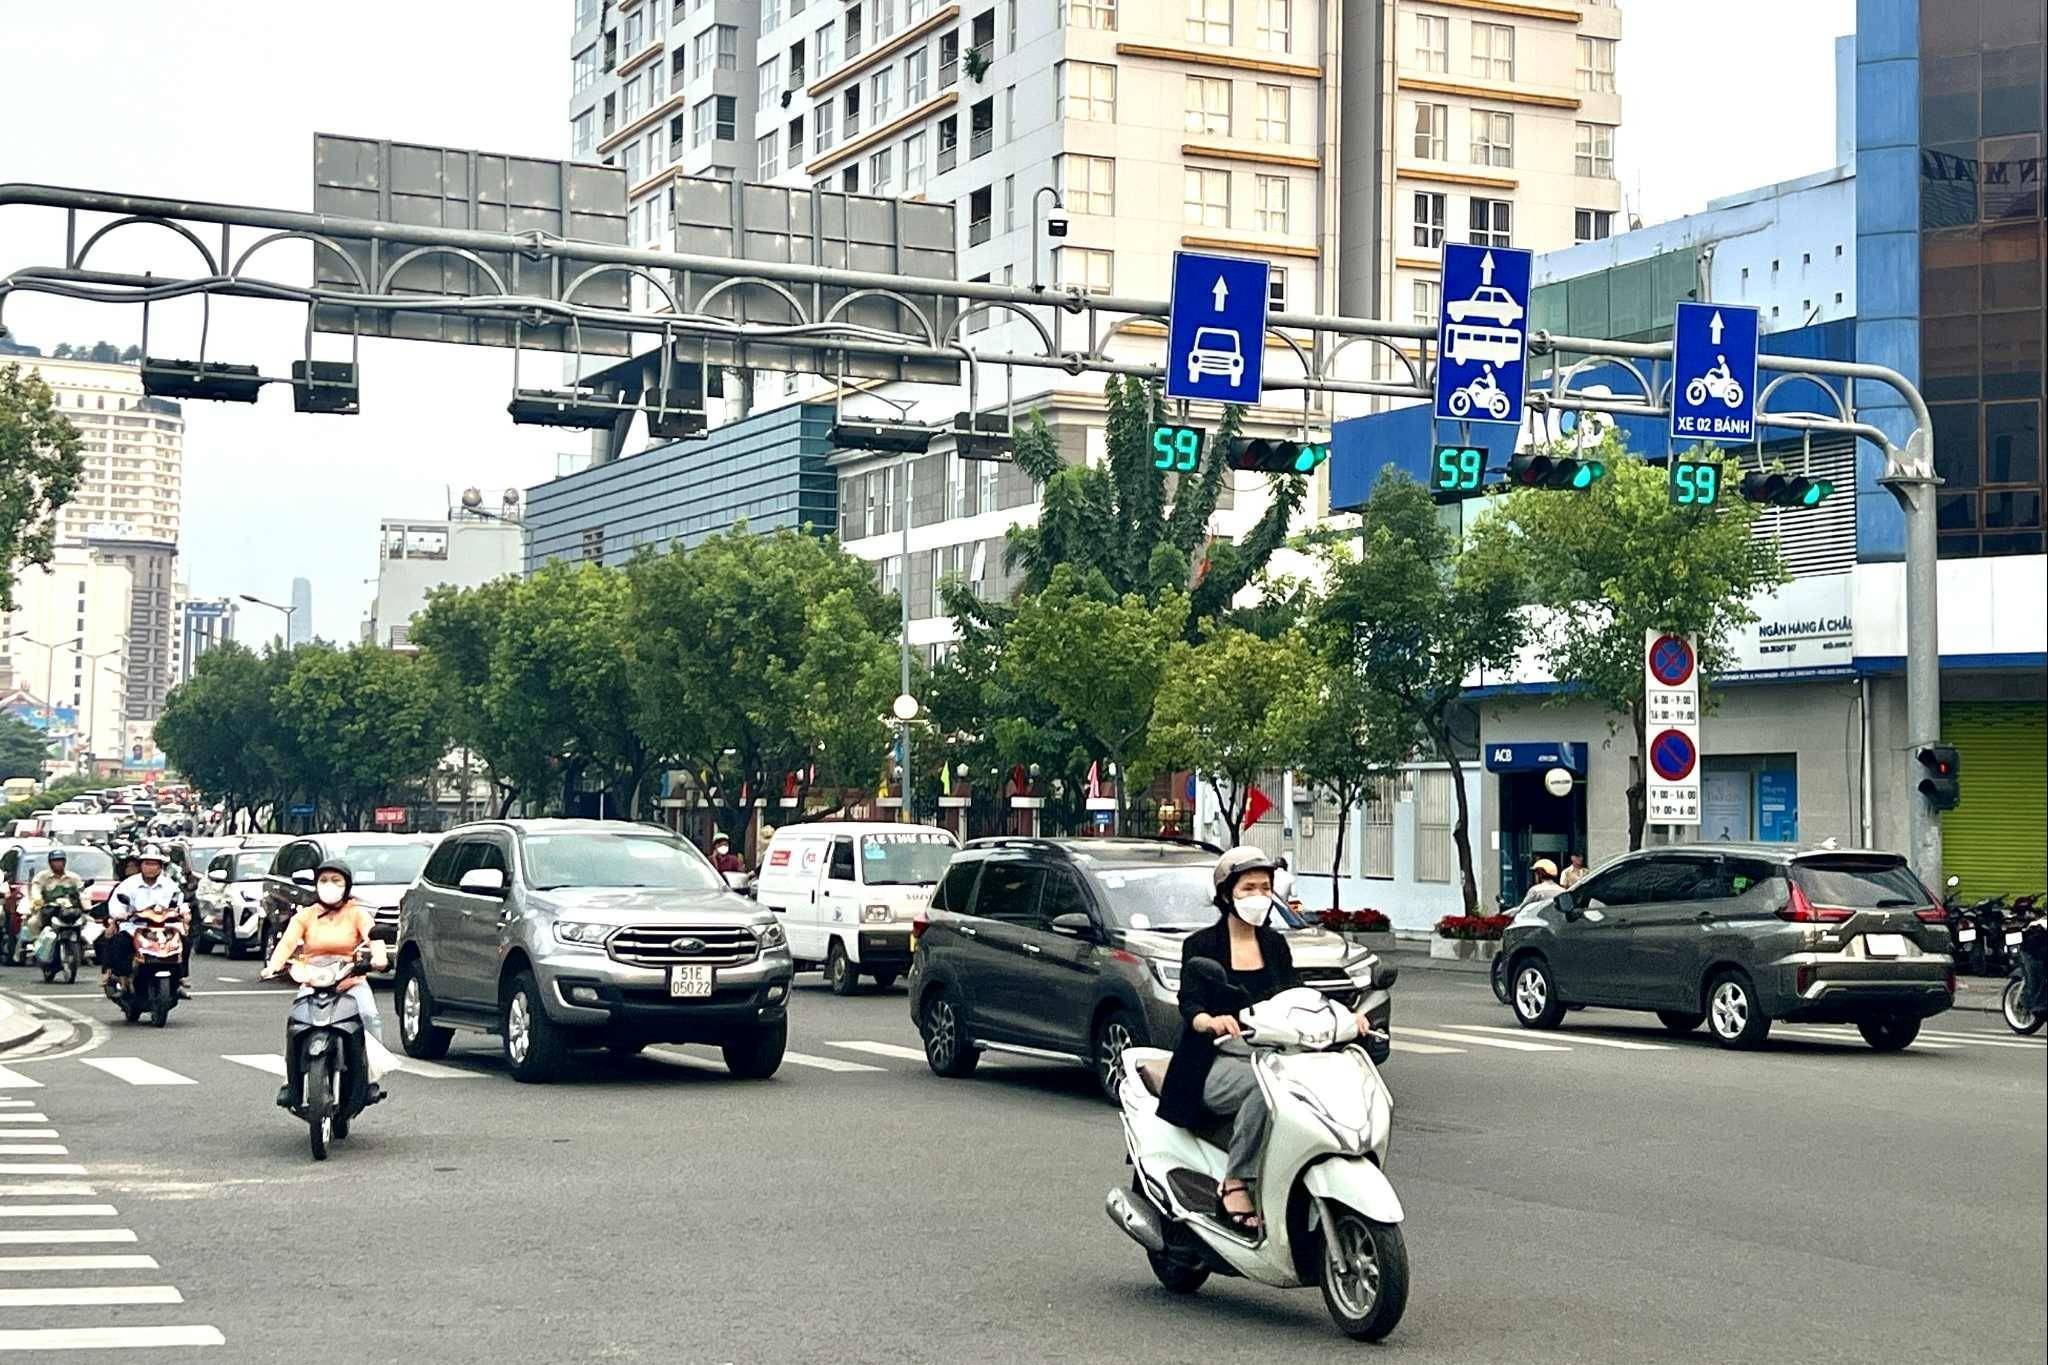
Từ 1/7/2025, hàng hóa, dịch vụ dưới 20 triệu phải có chứng từ thanh toán không dùng tiền mặt? (Hình từ Internet)
Từ 1/7/2025, hàng hóa, dịch vụ dưới 20 triệu phải có chứng từ thanh toán không dùng tiền mặt. (Hình từ Internet).

Theo Điểm b Khoản 2 Điều 14 Luật Thuế giá trị gia tăng (GTGT) 2024, số 48/2024/QH15 quy định một trong những điều kiện khấu trừ thuế giá trị gia tăng đầu vào được quy định như sau:

Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ;

Như vậy, theo Luật Thuế GTGT 2024, các hàng hóa, dịch vụ mua vào đều phải có chứng từ thanh toán không dùng tiền mặt, trừ một số trường hợp đặc thù theo quy định của Chính phủ.

Hiện hành, hàng hoá, dịch vụ mua từng lần có giá trị dưới 20 triệu đồng thì không bắt buộc phải có chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế GTGT.

Cụ thể, tại Khoản 6 Điều 1 Luật sửa đổi, bổ sung Luật Thuế GTGT 2013 (sửa đổi bổ sung điểm b khoản 2 Điều 12 Luật Thuế GTGT 2008 quy định 01 trong 03 điều kiện khấu trừ thuế giá trị gia tăng đầu vào là:

Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ hàng hoá, dịch vụ mua từng lần có giá trị dưới hai mươi triệu đồng;

Bên cạnh đó, Điểm C Khoản 2 Điều 14 Luật Thuế GTGT 2024 còn bổ sung một số chứng từ được khấu trừ thuế GTGT đầu vào.

Theo đó, đối với hàng hóa, dịch vụ xuất khẩu thì thêm phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa (nếu có); trừ một số trường hợp đặc thù theo quy định của Chính phủ thì được khấu trừ thuế GTGT đầu vào. Đây cũng là nội dung quy định mới so với Luật hiện hành.

Luật Thuế giá trị gia tăng 2024, số 48/2024/QH15 có hiệu lực từ 01/7/2025.
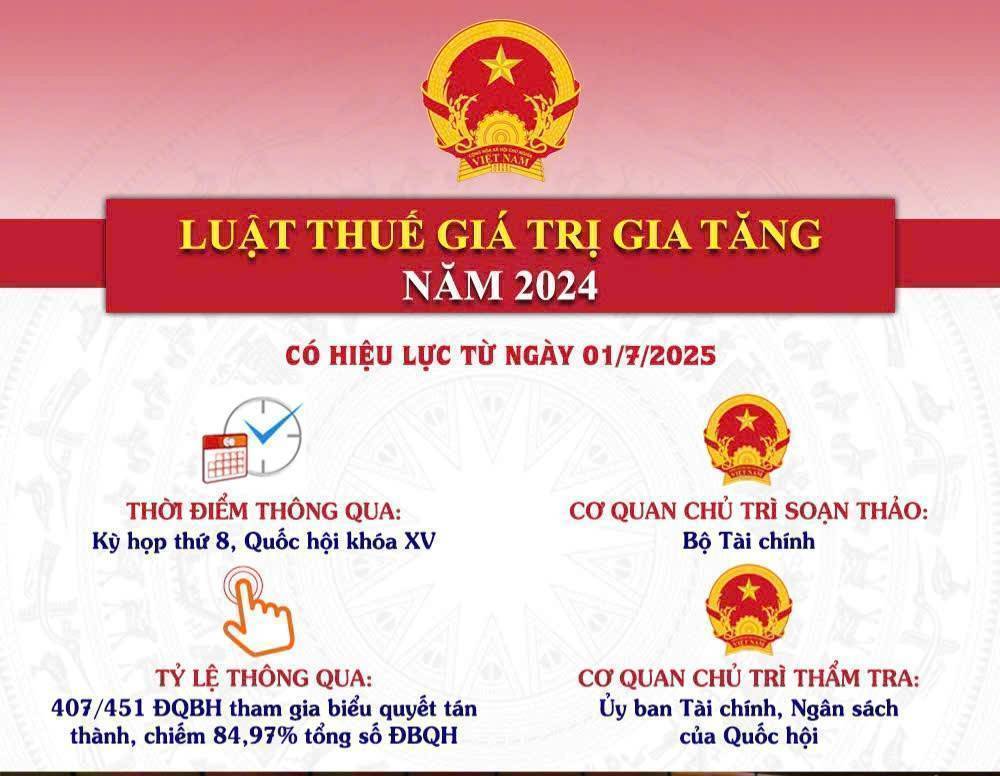
Luật Thuế giá trị gia tăng 2024, số 48/2024/QH15 có hiệu lực từ 01/7/2025
Luật Thuế giá trị gia tăng 2024, số 48/2024/QH15 có hiệu lực từ 01/7/2025.

08 hành vi bị nghiêm cấm trong khấu trừ, hoàn thuế GTGT từ 1/7/2025

Mua, cho, bán, tổ chức quảng cáo, môi giới mua, bán hóa đơn; tạo lập giao dịch mua, bán hàng hóa, cung cấp dịch vụ không có thật hoặc giao dịch không đúng quy định của pháp luật; lập hóa đơn bán hàng hóa, cung cấp dịch vụ trong thời gian tạm ngừng hoạt động kinh doanh, trừ trường hợp lập hóa đơn giao cho khách hàng để thực hiện các hợp đồng đã ký trước ngày thông báo tạm ngừng kinh doanh; sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ theo quy định của Chính phủ; Không chuyển dữ liệu hóa đơn điện tử về cơ quan thuế theo quy định; làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin về hóa đơn, chứng từ; đưa, nhận, môi giới hối lộ hoặc thực hiện các hành vi khác liên quan đến hóa đơn, chứng từ để được khấu trừ thuế, hoàn thuế, chiếm đoạt tiền thuế, trốn thuế giá trị gia tăng; thông đồng, bao che; móc nối giữa công chức quản lý thuế, cơ quan quản lý thuế và cơ sở kinh doanh, người nhập khẩu, giữa các cơ sở kinh doanh, người nhập khẩu trong việc sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ để được khấu trừ thuế, hoàn thuế, chiếm đoạt tiền thuế, trốn thuế giá trị gia tăng.

Như vậy Luật thuế giá trị gia tăng 2024 có hiệu lực thi hành từ 1/7/2025, trừ trường hợp quy định về mức doanh thu của hộ, cá nhân sản xuất, kinh doanh thuộc đối tượng không chịu thuế tại Khoản 25 Điều 5 và Điều 17 Luât thuế Giá trị gia tăng 2024 có hiệu lực thi hành từ 1/1/2026.
Tin bài khác
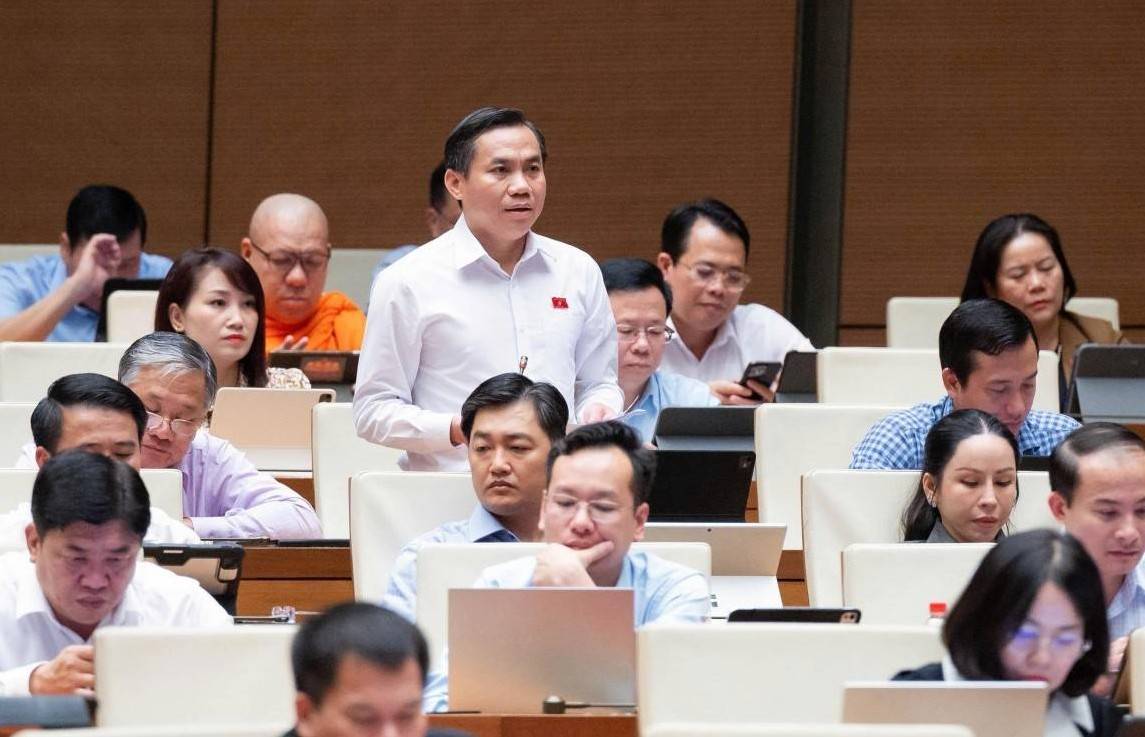
Sửa Luật Đấu thầu: Đại biểu Lê Công Đỉnh kiến nghị bảo vệ nhà thầu trước rủi ro tài chính, minh bạch giá gói thầu

Sửa Luật Đấu thầu: Đại biểu Lê Công Đỉnh kiến nghị bảo vệ nhà thầu trước rủi ro tài chính, minh bạch giá gói thầu

Góp ý sửa Luật Đấu thầu, đại biểu Lê Công Đỉnh kiến nghị kiểm soát chỉ định thầu, minh bạch giá gói thầu, hoàn trả chi phí đấu thầu trước và thống nhất pháp luật, nhằm hạn chế rủi ro tài chính, bảo vệ quyền lợi doanh nghiệp, nhà thầu.
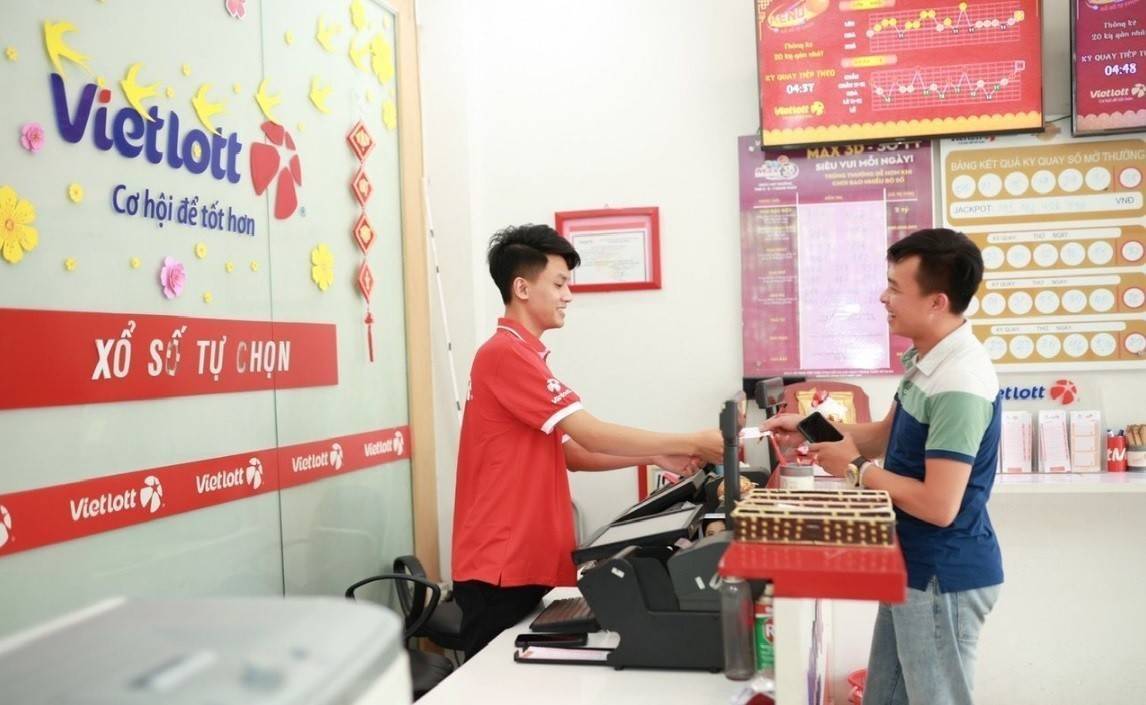
Doanh nghiệp xổ số không được trích quỹ đầu tư phát triển khi đủ vốn

Doanh nghiệp xổ số không được trích quỹ đầu tư phát triển khi đủ vốn

Từ ngày 8/12/2026, Nghị định số 394/2026/NĐ-CP quy định cơ chế quản lý tài chính đặc thù đối với doanh nghiệp kinh doanh xổ số, trong đó giới hạn việc trích quỹ đầu tư phát triển, kiểm soát chi hoa hồng đại lý và quy định mức tối đa của quỹ dự phòng rủi ro trả thưởng.
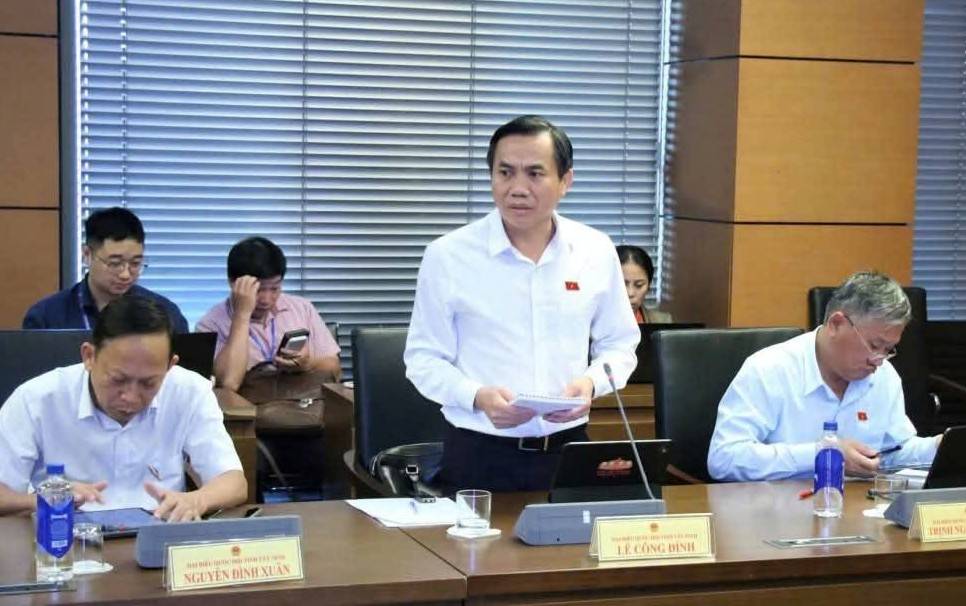
Sửa Luật An toàn thực phẩm: Đề xuất phân rõ trách nhiệm, giảm chồng chéo cho doanh nghiệp

Sửa Luật An toàn thực phẩm: Đề xuất phân rõ trách nhiệm, giảm chồng chéo cho doanh nghiệp

Góp ý sửa Luật An toàn thực phẩm, đại biểu Lê Công Đỉnh đề xuất bảo đảm nguồn lực cấp xã, tăng cường quản lý kinh doanh trực tuyến và phân rõ thẩm quyền, nhằm hạn chế chồng chéo, giảm áp lực tuân thủ cho doanh nghiệp, hộ kinh doanh.
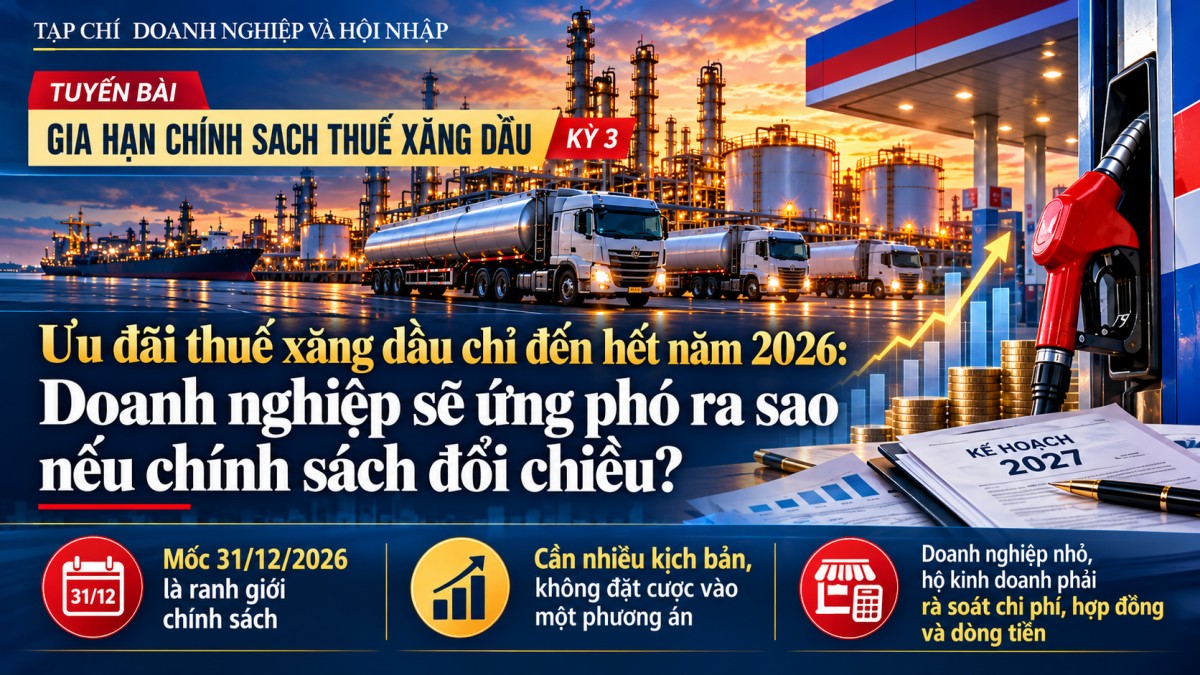
Nghị quyết 43/2026/NQ-CP: Ưu đãi thuế xăng dầu chỉ đến hết năm 2026, doanh nghiệp sẽ ứng phó ra sao nếu chính sách đổi chiều?

Nghị quyết 43/2026/NQ-CP: Ưu đãi thuế xăng dầu chỉ đến hết năm 2026, doanh nghiệp sẽ ứng phó ra sao nếu chính sách đổi chiều?

Nghị quyết 43/2026/NQ-CP gia hạn chính sách thuế xăng dầu đến hết ngày 31/12/2026, nhưng tương lai ưu đãi vẫn phụ thuộc quyết định tiếp theo. Doanh nghiệp, hộ kinh doanh cần chuẩn bị kịch bản chi phí, rà soát hợp đồng và bảo vệ dòng tiền trước biến động.
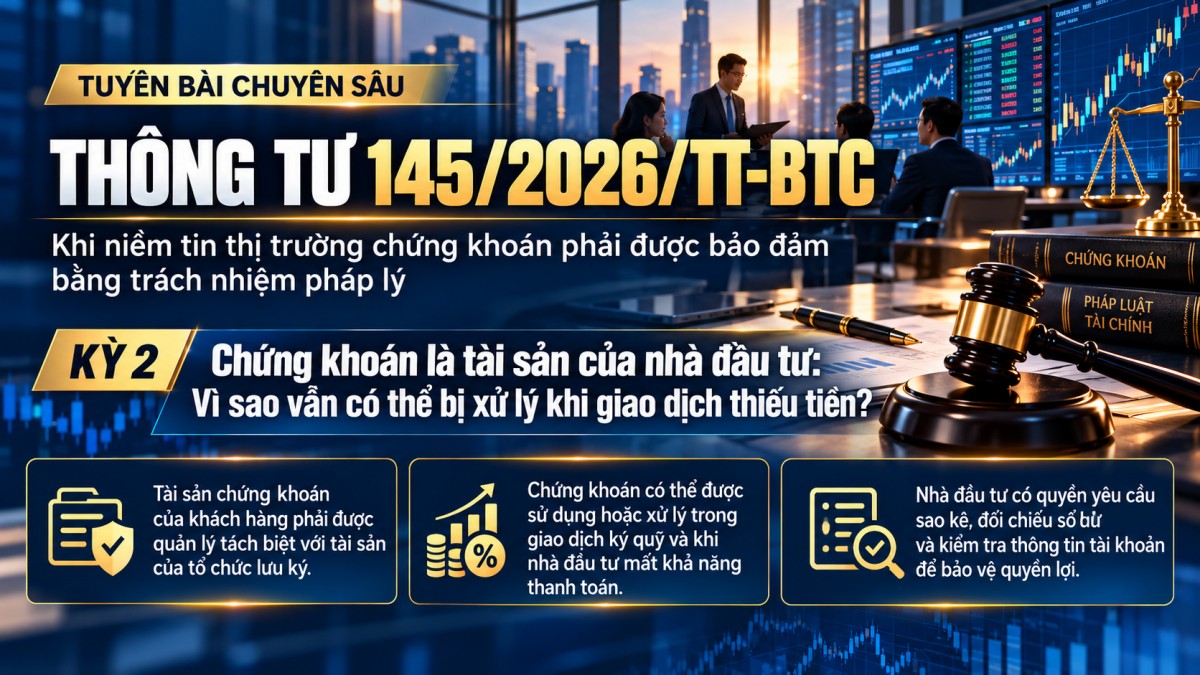
Thông tư 145/2026/TT-BTC chứng khoán là tài sản của nhà đầu tư: Vì sao vẫn có thể bị xử lý khi giao dịch thiếu tiền?

Thông tư 145/2026/TT-BTC chứng khoán là tài sản của nhà đầu tư: Vì sao vẫn có thể bị xử lý khi giao dịch thiếu tiền?

Thông tư 145/2026/TT-BTC quy định tách biệt tài sản chứng khoán của khách hàng và trách nhiệm đối chiếu số dư. Tuy nhiên, chứng khoán vẫn có thể bị xử lý khi giao dịch thiếu tiền theo luật. Nhà đầu tư cần hiểu hợp đồng, quyền yêu cầu sao kê.
Thời hạn 30 ngày để khai hải quan hàng mua gom của cư dân biên giới

Thời hạn 30 ngày để khai hải quan hàng mua gom của cư dân biên giới

Thông tư 154/2026/TT-BTC quy định rõ thời hạn khai báo, địa điểm làm thủ tục và điều kiện lưu thông hàng mua gom từ cư dân biên giới, đồng thời xác định trường hợp được miễn thủ tục hải quan.
Luật An ninh dữ liệu: Làm rõ tiêu chí rủi ro, siết kiểm soát dữ liệu xuyên biên giới

Luật An ninh dữ liệu: Làm rõ tiêu chí rủi ro, siết kiểm soát dữ liệu xuyên biên giới

Nhất trí với sự cần thiết ban hành Luật An ninh dữ liệu, cơ quan thẩm tra đề nghị làm rõ tiêu chí phân cấp rủi ro, trách nhiệm của các chủ thể xử lý dữ liệu và thẩm quyền kiểm soát hoạt động chuyển dữ liệu ra nước ngoài, nhằm bảo đảm an ninh nhưng vẫn tạo thuận lợi cho hoạt động ứng dụng công nghệ và phát triển kinh tế dữ liệu.
Sáu nhóm được giảm 50% phí khai thác dữ liệu quốc gia

Sáu nhóm được giảm 50% phí khai thác dữ liệu quốc gia

Thông tư số 156/2026/TT-BTC quy định mức phí khai thác thông tin trong Cơ sở dữ liệu tổng hợp quốc gia, đồng thời áp dụng chính sách giảm 50% phí đối với sáu nhóm cá nhân. Văn bản có hiệu lực từ ngày 1/11/2026, với mức thu 300 đồng/trường dữ liệu đến hết năm 2028 và 600 đồng/trường dữ liệu từ năm 2029.
Nghị quyết 43/2026/NQ-CP thuế xăng dầu được gia hạn: Vì sao doanh nghiệp vẫn gánh nặng chi phí, người tiêu dùng chưa chắc được lợi?

Nghị quyết 43/2026/NQ-CP thuế xăng dầu được gia hạn: Vì sao doanh nghiệp vẫn gánh nặng chi phí, người tiêu dùng chưa chắc được lợi?

Nghị quyết 43/2026/NQ-CP gia hạn chính sách thuế xăng dầu đến hết năm 2026, nhưng giá nhiên liệu và cước vận tải không nhất thiết giảm tương ứng. Doanh nghiệp nhỏ, hộ kinh doanh đối mặt sức ép chi phí, cần rà soát hợp đồng và quản trị giá thành.
Nghị định 169/2026/NĐ-CP hàng nằm trong kho, rủi ro chưa nằm yên: Ai chịu trách nhiệm khi chuỗi logistics sai luật?

Nghị định 169/2026/NĐ-CP hàng nằm trong kho, rủi ro chưa nằm yên: Ai chịu trách nhiệm khi chuỗi logistics sai luật?

Nghị định 169/2026/NĐ-CP đặt trách nhiệm kiểm soát hàng hóa, chứng từ và dữ liệu hải quan vào từng mắt xích logistics. Hàng đã đưa về kho chưa chắc được phép tiêu thụ; sai phạm niêm phong, chữ ký số có thể gây thiệt hại lớn cho doanh nghiệp nhỏ.
Thông tư 145/2026/TT-BTC: Một dữ liệu cổ đông sai, doanh nghiệp có thể mất gì ngoài chi phí sửa hồ sơ?

Thông tư 145/2026/TT-BTC: Một dữ liệu cổ đông sai, doanh nghiệp có thể mất gì ngoài chi phí sửa hồ sơ?

Thông tư 145/2026/TT-BTC đặt trách nhiệm về dữ liệu cổ đông lên doanh nghiệp phát hành. Một sai lệch thông tin có thể ảnh hưởng quyền nhận cổ tức, biểu quyết và niềm tin nhà đầu tư. Doanh nghiệp cần rà soát hồ sơ sở hữu khi huy động vốn.
Đề xuất phân loại công trình quan trọng liên quan đến an ninh quốc gia thành 3 nhóm

Đề xuất phân loại công trình quan trọng liên quan đến an ninh quốc gia thành 3 nhóm

Dự thảo Luật Bảo vệ công trình quan trọng liên quan đến an ninh quốc gia đề xuất phân loại thành 3 nhóm, đồng thời bổ sung tiêu chí xác định, phân cấp thẩm quyền quản lý và hoàn thiện các biện pháp bảo vệ, đáp ứng yêu cầu bảo đảm an ninh trong tình hình mới.
Đề xuất luật hóa kiểm soát xe xăng, dầu tại vùng phát thải thấp

Đề xuất luật hóa kiểm soát xe xăng, dầu tại vùng phát thải thấp

Chính phủ đề xuất luật hóa quy định về vùng phát thải thấp, ưu tiên kiểm soát phương tiện phát thải cao, sử dụng nhiên liệu hóa thạch. Việc triển khai cần có lộ trình phù hợp, đi kèm phát triển giao thông công cộng và chính sách hỗ trợ chuyển đổi phương tiện.
Nghị quyết 43/2026/NQ-CP gia hạn thuế xăng dầu đến hết năm 2026: Doanh nghiệp được tiếp sức, vì sao vẫn chưa thể yên tâm?

Nghị quyết 43/2026/NQ-CP gia hạn thuế xăng dầu đến hết năm 2026: Doanh nghiệp được tiếp sức, vì sao vẫn chưa thể yên tâm?

Nghị quyết 43/2026/NQ-CP kéo dài chính sách thuế xăng dầu đến hết năm 2026, tạo khoảng đệm cho doanh nghiệp giữa sức ép chi phí. Tuy nhiên, giá nhiên liệu chưa chắc giảm tương ứng; doanh nghiệp nhỏ và hộ kinh doanh vẫn phải chủ động quản trị dòng tiền.
Nghị định 169/2026/NĐ-CP khai sai thuế hải quan: Chậm sửa một bước, doanh nghiệp có thể trả giá gấp nhiều lần

Nghị định 169/2026/NĐ-CP khai sai thuế hải quan: Chậm sửa một bước, doanh nghiệp có thể trả giá gấp nhiều lần

Nghị định 169/2026/NĐ-CP phân định trách nhiệm khi doanh nghiệp khai sai thuế hải quan: tự phát hiện, khai bổ sung có thể giảm rủi ro xử phạt; chậm khắc phục gia tăng chi phí. Với doanh nghiệp nhỏ, tiền thuế truy thu và dòng tiền mới là áp lực.