Thứ tư 23/09/2026 16:59
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

| Bài liên quan |
| Xử lý các hành vi vi phạm pháp luật, gian lận, trục lợi quỹ BHXH, BHTN, BHYT |
| 1,3 triệu tỷ đồng tồn dư: Cơ hội từ quỹ BHXH và ngân quỹ quốc gia |
Sáng 23/9, tại Phiên họp thứ 6, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật BHXH năm 2024.
Một trong những nội dung đáng chú ý tại dự thảo là phương án điều chỉnh danh mục đầu tư Quỹ BHXH, theo hướng mở rộng nhóm ngân hàng thương mại có thể nhận tiền gửi của quỹ.
Theo Tờ trình của Chính phủ, tiền của Quỹ BHXH tiếp tục được gửi tại ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần có vốn nhà nước trên 50% vốn điều lệ.
Điểm mới được đề xuất là mở rộng thêm sang một số ngân hàng thương mại cổ phần có tổng vốn nhà nước và vốn doanh nghiệp nhà nước chiếm trên 50% vốn điều lệ hoặc ngân hàng thương mại cổ phần có vốn doanh nghiệp nhà nước trên 50% vốn điều lệ.
 |
| Mở rộng “cửa” nhận tiền gửi Quỹ BHXH, siết yêu cầu an toàn |
Tuy nhiên, việc mở rộng không áp dụng theo cách không có điều kiện. Theo dự thảo, các ngân hàng thuộc nhóm được bổ sung phải có chất lượng tốt, mức độ an toàn cao theo đánh giá của cơ quan quản lý nhà nước về hoạt động ngân hàng.
Đặc biệt, dự thảo quy định không thực hiện đầu tư Quỹ BHXH tại các ngân hàng thương mại đang được kiểm soát đặc biệt.
Như vậy, phương án Chính phủ trình đồng thời đặt ra hai yêu cầu: mở rộng phạm vi lựa chọn nơi gửi tiền của Quỹ BHXH và thiết lập các điều kiện nhằm kiểm soát rủi ro đối với nguồn quỹ.
Theo Chính phủ, phương án này được xây dựng trên cơ sở chỉ đạo rà soát, cập nhật và bổ sung việc tổng kết, đánh giá kết quả thực hiện đầu tư Quỹ BHXH theo kết luận của Ủy ban Thường vụ Quốc hội.
Cơ quan soạn thảo đánh giá phương án mới vừa góp phần mở rộng danh mục đầu tư so với quy định của Luật BHXH năm 2024, vừa bảo đảm nguyên tắc an toàn hơn so với phương án trước đây đã trình Quốc hội.
Việc sửa đổi quy định về đầu tư quỹ cũng nằm trong mục tiêu khơi thông nguồn lực và nâng cao hiệu quả đầu tư Quỹ BHXH. Theo Chính phủ, sau hơn một năm triển khai Luật BHXH năm 2024, phần lớn quy định đã đi vào thực tiễn; tuy nhiên, vẫn còn một số quy định chưa thực sự thống nhất, đồng thời còn những điểm cần hoàn thiện để tạo động lực phát triển đối tượng tham gia và nâng cao hiệu quả sử dụng nguồn lực của quỹ.
Thẩm tra nội dung này, Thường trực Ủy ban Văn hóa và Xã hội cho biết hiện có hai loại ý kiến.
Một phương án ủng hộ đề xuất của Chính phủ, theo hướng mở rộng danh mục tiền gửi sang một số ngân hàng thương mại cổ phần có vốn nhà nước và vốn doanh nghiệp nhà nước trên 50% vốn điều lệ, kèm điều kiện về chất lượng và mức độ an toàn.
Phương án thứ hai đề nghị giữ nguyên quy định hiện hành.
Trên cơ sở xem xét các phương án, Thường trực Ủy ban Văn hóa và Xã hội cơ bản tán thành về nguyên tắc việc mở rộng danh mục đầu tư Quỹ BHXH. Tuy nhiên, cơ quan thẩm tra nhấn mạnh đây là vấn đề liên quan trực tiếp đến an toàn nguồn quỹ và quyền lợi của đông đảo người lao động.
Do đó, cơ quan thẩm tra đề nghị Chính phủ trước hết phải quy định cụ thể các tiêu chí và xác định rõ đối tượng được nhận tiền gửi từ Quỹ BHXH.
Đồng thời, Chính phủ được đề nghị báo cáo cấp có thẩm quyền về chủ trương mở rộng danh mục đầu tư, bởi đây là chính sách mới, có tính chất phức tạp, nhạy cảm và tác động lớn đến quyền lợi của người tham gia BHXH.
Điểm đáng chú ý là cơ quan thẩm tra không phủ nhận nhu cầu mở rộng danh mục đầu tư. Vấn đề được đặt ra là mở rộng đến đâu, áp dụng với ngân hàng nào và dựa trên tiêu chí an toàn nào để bảo đảm nguồn quỹ được quản lý chặt chẽ.
Bên cạnh chính sách đầu tư quỹ, dự án Luật sửa đổi còn đề xuất một số nội dung liên quan đến mở rộng diện bao phủ BHXH.
Đáng chú ý, dự thảo hướng tới tạo cơ sở pháp lý để từng bước mở rộng BHXH bắt buộc đối với những hình thức việc làm mới.
Theo đề xuất, Ủy ban Thường vụ Quốc hội quyết định việc tham gia BHXH bắt buộc đối với người làm việc không có quan hệ lao động, người làm việc trên nền tảng số và các đối tượng khác ngoài những nhóm đã được quy định, có việc làm, thu nhập ổn định, thường xuyên. Việc mở rộng được thực hiện trên cơ sở đề xuất của Chính phủ và phù hợp với điều kiện phát triển kinh tế - xã hội từng thời kỳ.
Thường trực Ủy ban Văn hóa và Xã hội cơ bản tán thành định hướng từng bước mở rộng diện tham gia BHXH, qua đó tăng độ bao phủ chính sách an sinh.
Tuy nhiên, cơ quan thẩm tra lưu ý phạm vi “người làm việc không có quan hệ lao động, người làm việc trên nền tảng số” khá rộng. Vì vậy, Chính phủ được đề nghị tiếp tục xác định cụ thể nhóm đối tượng thuộc diện BHXH bắt buộc, trên cơ sở đánh giá đầy đủ căn cứ pháp lý và thực tiễn, đồng thời bảo đảm thống nhất với pháp luật về lao động, việc làm và các lĩnh vực liên quan.
Một nội dung khác được đưa ra tại dự thảo là bảo hiểm hưu trí bổ sung.
Dự thảo sửa khái niệm theo hướng đây là loại hình bảo hiểm tự nguyện theo nguyên tắc thị trường, nhằm bổ sung cho chế độ hưu trí trong BHXH bắt buộc. Quỹ có thể được hình thành từ đóng góp của người sử dụng lao động, người lao động hoặc cả hai bên.
Tuy nhiên, cơ quan thẩm tra cho biết vẫn có ý kiến đề nghị cân nhắc việc mở rộng đối tượng và cơ chế thực hiện chính sách này.
Chính phủ được đề nghị làm rõ cơ chế quản lý, sử dụng quỹ, trách nhiệm của cơ quan quản lý nhà nước và các tổ chức, cá nhân liên quan; đồng thời đánh giá đầy đủ tác động trước khi sửa đổi quy định.
Cùng với các chính sách trên, dự thảo Luật cũng hướng tới đơn giản hóa thủ tục thực hiện BHXH, tăng cường sử dụng dữ liệu số và giảm thành phần hồ sơ trong thủ tục hành chính.
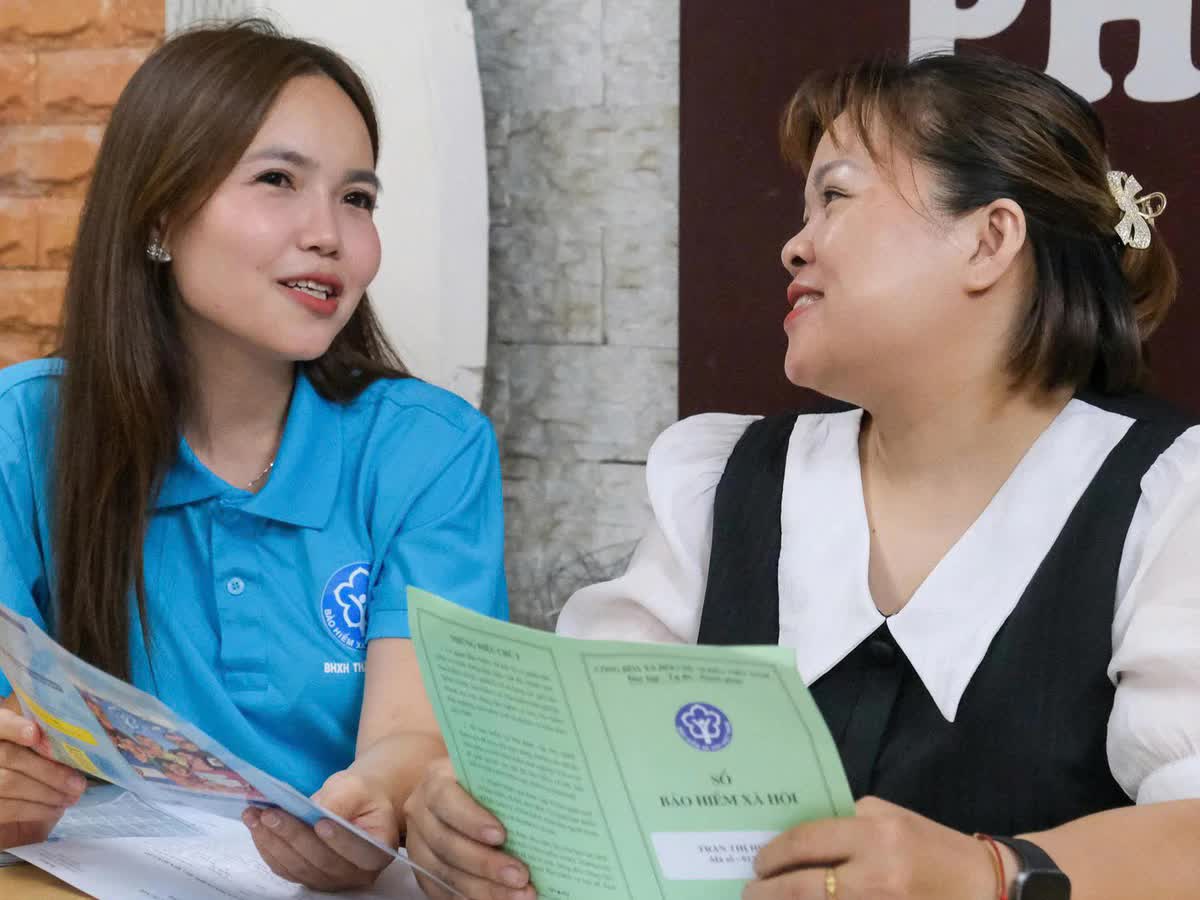
Theo phương án Chính phủ trình, sổ BHXH được cấp dưới dạng điện tử; người tham gia có nhu cầu vẫn được cấp bản giấy và hai hình thức có giá trị pháp lý như nhau. Dự thảo cũng quy định việc chi trả lương hưu, trợ cấp BHXH thông qua tài khoản của người thụ hưởng, đồng thời giao Chính phủ quy định chi tiết.
Dự án Luật sửa đổi, bổ sung một số điều của Luật BHXH năm 2024 dự kiến được Quốc hội xem xét, thông qua tại Kỳ họp thứ hai, Quốc hội khóa XVI vào tháng 10/2026. Theo dự thảo, Luật dự kiến có hiệu lực từ ngày 1/3/2027.
Trong quá trình hoàn thiện dự án Luật, phương án mở rộng nhóm ngân hàng được nhận tiền gửi Quỹ BHXH sẽ tiếp tục được xem xét cùng với yêu cầu bảo đảm an toàn nguồn quỹ. Việc xác định rõ tiêu chí, đối tượng và cơ chế kiểm soát rủi ro được đặt ra như những điều kiện quan trọng trước khi mở rộng phạm vi đầu tư.