Chủ nhật 15/11/2026 15:48
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

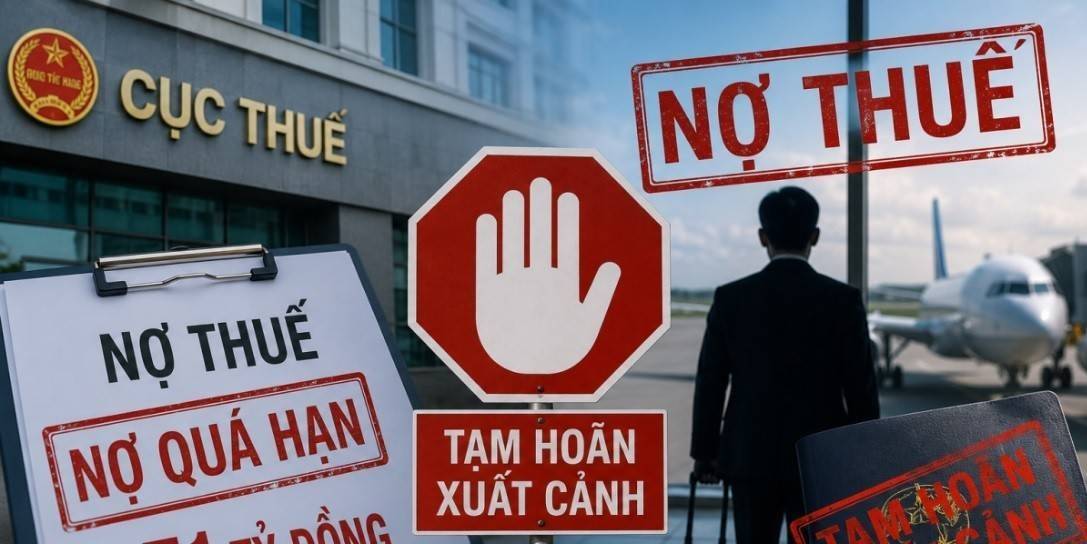
Không được xuất cảnh vì nợ thuế

12/10/2020 00:00
Đến sân bay làm thủ tục xuất cảnh, nhiều người tá hỏa với lý do không được xuất cảnh vì nợ thuế. Áp dụng hình thức cấm xuất cảnh vì nợ thuế hiện nay đang vướng nhiều cái sai…

Đến sân bay làm thủ tục đi nước ngoài, nhiều người tá hỏa khi bị lập biên bản dừng xuất cảnh - Ảnh: Lê Thị Thúy

Ngày 12-4-2019, ông H.V.H. làm thủ tục xuất cảnh du lịch Hong Kong tại sân bay Tân Sơn Nhất bỗng nhận được thông báo cấm xuất cảnh. Lý do: theo đề nghị của Chi cục Thuế (CCT) Q.8 (TP.HCM), Công ty N (do ông H. đứng tên trước đây) còn nợ thuế.

Không còn nợ vẫn bị cấm

16h ngày 17-3-2018, ông T.V.T. đến làm thủ tục xuất cảnh tại sân bay quốc tế Nội Bài để đi nước ngoài đàm phán ký kết hợp đồng cũng bị lập biên bản không cho xuất cảnh. Theo thông báo của CCT Q.12, TP.HCM, ông T. là người đại diện và cũng là chủ sở hữu Công ty TB và công ty này đang nợ thuế.

Ông P.P.V. cũng bị cấm xuất cảnh do Công ty T có trụ sở tại Q.8 do ông làm giám đốc đang nợ thuế. Bà N.T.H.T. - giám đốc, chủ sở hữu Công ty KT - cũng bị CCT Q.4 đề nghị cấm xuất cảnh do công ty còn nợ thuế.

Trường hợp của bà L.T.H.M. không còn nợ thuế vẫn bị cấm xuất cảnh. Bà M. từng đứng tên hộ kinh doanh tại Q.Bình Tân. Trước chuyến đi Hàn Quốc, bà đã đến CCT Q.Bình Tân xin giấy xác nhận không nợ thuế.

Cầm giấy xác nhận trong tay, đến sân bay trình cán bộ cửa khẩu vẫn không được xuất cảnh. Bà quay về CCT quận và Cục Quản lý xuất nhập cảnh mới hay: dù CCT Q.Bình Tân đã xác nhận không nợ thuế, đã gửi công văn này cho Cục Quản lý xuất nhập cảnh nhưng nơi này chưa cập nhật dữ liệu nên bà bị cấm xuất cảnh.

Sau đó, bà M. phải làm đủ thứ đơn từ giải trình và sau 7 ngày mới được giải tỏa lệnh cấm xuất cảnh. Hàng hóa mang theo chuyến đi hư hỏng, vé cũng bị hủy do hãng hàng không chỉ chấp nhận đổi chuyến trong 5 ngày.

Nhiều người khi đến sân bay làm thủ tục mới biết mình bị cấm xuất cảnh. Họ không được ai thông báo về việc mình bị cấm xuất cảnh. Kèm theo việc này là thiệt hại các kiểu.

Thẩm quyền thuộc về ai?

Cơ quan thuế vận dụng khoản 1c điều 47, khoản 1 điều 73 và khoản 1c điều 110 Luật doanh nghiệp để buộc chủ sở hữu, người đại diện doanh nghiệp chịu trách nhiệm về các khoản nợ thuế của doanh nghiệp.

Theo những quy định trên, chủ sở hữu chỉ chịu trách nhiệm trong phạm vi vốn góp. Hiện nay nhiều CCT hiểu và áp dụng luật theo cách này không đúng đối tượng dẫn đến nhiều trường hợp bị cấm xuất cảnh oan.

Khoản 4 điều 21 nghị định 136/2007 quy định công dân Việt Nam chưa được xuất cảnh nếu đang có nghĩa vụ chấp hành quyết định xử phạt vi phạm hành chính, nghĩa vụ nộp thuế và những nghĩa vụ khác về tài chính.

Hiểu nôm na, người nào đang nợ thuế thì không được xuất cảnh. Thẩm quyền quyết định việc này là bộ trưởng hoặc chủ tịch ủy ban nhân dân cấp tỉnh, không thuộc ngành thuế.

Điều 53 Luật quản lý thuế và điều 40 nghị định 83/2013 quy định người Việt Nam xuất cảnh để định cư ở nước ngoài phải hoàn thành nghĩa vụ nộp thuế. Cơ quan quản lý xuất nhập cảnh có trách nhiệm dừng việc xuất cảnh của cá nhân chưa hoàn thành nghĩa vụ theo thông báo của cơ quan quản lý thuế.

Cục Quản lý xuất nhập cảnh có trách nhiệm dừng việc xuất cảnh của cá nhân khi có thông báo (bằng văn bản hoặc thông tin điện tử) từ cơ quan thuế. Theo quy định này, thẩm quyền dừng xuất cảnh thuộc về cơ quan thuế.

Vì có sự khác nhau về quy định dừng xuất cảnh do nợ thuế, khi thực hiện sẽ áp dụng văn bản có hiệu lực pháp lý cao hơn hoặc văn bản được ban hành sau nếu cùng cơ quan ban hành.

Những trường hợp này phải áp dụng Luật quản lý thuế và nghị định 83/2013 chứ không thể áp dụng nghị định 136/2007 như cơ quan thuế đang làm. Người xuất cảnh không phải để định cư thì không được quyền áp dụng biện pháp cấm xuất cảnh đối với họ.

Chúng tôi hiểu, cá nhân xuất cảnh không phải định cư thì không được cấm họ xuất cảnh, chỉ được dừng xuất cảnh định cư khi họ chưa góp đủ vốn như đã cam kết cho doanh nghiệp, đồng thời cơ quan thuế phải chứng minh được việc nợ thuế này là do việc chưa góp đủ vốn đó.

Chỉ cấm xuất cảnh để định cư Những trường hợp bị nợ thuế, cơ quan thuế yêu cầu cấm xuất cảnh như trên áp dụng quy định nào cũng sai. Cá nhân nợ thuế chỉ bị cấm xuất cảnh khi mục đích xuất cảnh để định cư, còn các trường hợp xuất cảnh khác không được cấm.

Doanh nghiệp có tư cách pháp nhân nếu có nợ thuế cũng không được cấm xuất cảnh chủ sở hữu, người đại diện theo pháp luật, giám đốc.

Theo điều 74 Bộ luật dân sự (BLDS), pháp nhân có tài sản độc lập với tài sản của chủ sở hữu và nhân danh mình thực hiện quan hệ pháp luật.Theo điều 87, người của pháp nhân không chịu trách nhiệm dân sự thay cho pháp nhân đối với nghĩa vụ dân sự do pháp nhân xác lập, thực hiện.

Trong dự thảo Luật quản lý thuế sửa đổi, cơ quan soạn thảo đã "cài cắm" thêm trường hợp doanh nghiệp nợ thuế thì người đại diện theo pháp luật bị cấm xuất cảnh, tuy nhiên vẫn chỉ là xuất cảnh để định cư. Quy định này trái với nguyên tắc cơ bản của BLDS và làm ảnh hưởng đến môi trường đầu tư kinh doanh, cần được loại bỏ trong dự thảo Luật quản lý thuế mới.

Thẩm quyền đề nghị cấm xuất cảnh do nợ thuế không nên giao cho cơ quan thuế vì dễ phát sinh tiêu cực và bị lạm dụng, gây khó cho người dân, nên giao cho chủ tịch UBND cấp tỉnh như trong nghị định 136/2007.

Cần có sự liên thông giữa cơ quan thuế và cơ quan xuất nhập cảnh về việc xử lý thông tin cấm xuất cảnh người nợ thuế để giải quyết nhanh chóng, không thể làm theo cách thủ công, người dân phải làm nhiều thủ tục phiền phức như hiện nay.

Cơ quan soạn thảo Luật quản lý thuế mới nên làm rõ hơn những trường hợp bị cấm xuất cảnh do nợ thuế để việc áp dụng được thống nhất, tránh gây ra những phiền toái không đáng có cho người nộp thuế cũng như cơ quan thuế.

Luật sư Nguyễn Hoàng Hải

(Đoàn Luật sư TP.HCM)

Lê Thị Thủy
Tin bài khác
Thông tư 69/2026/TT-BCT: Báo cáo cụm công nghiệp ở cấp xã, doanh nghiệp cần lưu ý gì?

Thông tư 69/2026/TT-BCT: Báo cáo cụm công nghiệp ở cấp xã, doanh nghiệp cần lưu ý gì?

Thông tư 69/2026/TT-BCT điều chỉnh luồng báo cáo cụm công nghiệp giữa doanh nghiệp, cấp xã và Sở Công Thương. Cụm nằm trên nhiều xã được giao một đầu mối báo cáo. Doanh nghiệp kiểm tra mẫu biểu, nơi nhận, thời hạn khi quy định có hiệu lực ngày 18/12/2026.
Nghị định 395/2026/NĐ-CP: Cơ sở chăm sóc có thể bị tạm dừng đến 6 tháng, cần lưu ý gì?

Nghị định 395/2026/NĐ-CP: Cơ sở chăm sóc có thể bị tạm dừng đến 6 tháng, cần lưu ý gì?

Nghị định 395/2026/NĐ-CP cho phép tạm dừng cơ sở trợ giúp xã hội đến sáu tháng khi vi phạm điều kiện an toàn. Cơ sở được cấp phép trước đây có hai năm chuyển tiếp. Doanh nghiệp cần rà soát nhân lực, cơ sở vật chất, phương án chăm sóc.
Thông tư 161/2026/TT-BTC: Vay ODA bằng ngoại tệ, vì sao số liệu quy đổi có thể khác nhau?

Thông tư 161/2026/TT-BTC: Vay ODA bằng ngoại tệ, vì sao số liệu quy đổi có thể khác nhau?

Thông tư 161/2026/TT-BTC quy định tỷ giá báo cáo dư nợ, rút vốn và thu nợ ODA theo thời điểm khác nhau. Chênh lệch quy đổi không đồng nghĩa sai sót. Doanh nghiệp cần kiểm tra hợp đồng, nghĩa vụ ngoại tệ và dòng tiền khi tỷ giá biến động.
Xe hợp đồng bị siết quản lý từ điểm đón đến dữ liệu chuyến đi

Xe hợp đồng bị siết quản lý từ điểm đón đến dữ liệu chuyến đi

Quy định mới về xe hợp đồng siết cách thức đón, trả khách, tăng trách nhiệm của doanh nghiệp và từng bước quản lý chuyến xe bằng dữ liệu. Doanh nghiệp vi phạm có thể bị xử phạt, tước phù hiệu, thậm chí bị thu hồi Giấy phép kinh doanh vận tải.
Luật mới siết hành vi thao túng cạnh tranh trên môi trường số

Luật mới siết hành vi thao túng cạnh tranh trên môi trường số

Quốc hội vừa thông qua Luật sửa đổi, bổ sung một số điều của 4 luật về thương mại, cạnh tranh, quản lý ngoại thương và bảo vệ quyền lợi người tiêu dùng. Đáng chú ý, luật bổ sung các quy định kiểm soát hành vi lạm dụng vị trí thống lĩnh thị trường, sử dụng dữ liệu và thiết kế giao diện điện tử nhằm hạn chế quyền lựa chọn của khách hàng.
Luật Đo lường mới đặt trách nhiệm hoàn tiền khi kết quả đo sai

Luật Đo lường mới đặt trách nhiệm hoàn tiền khi kết quả đo sai

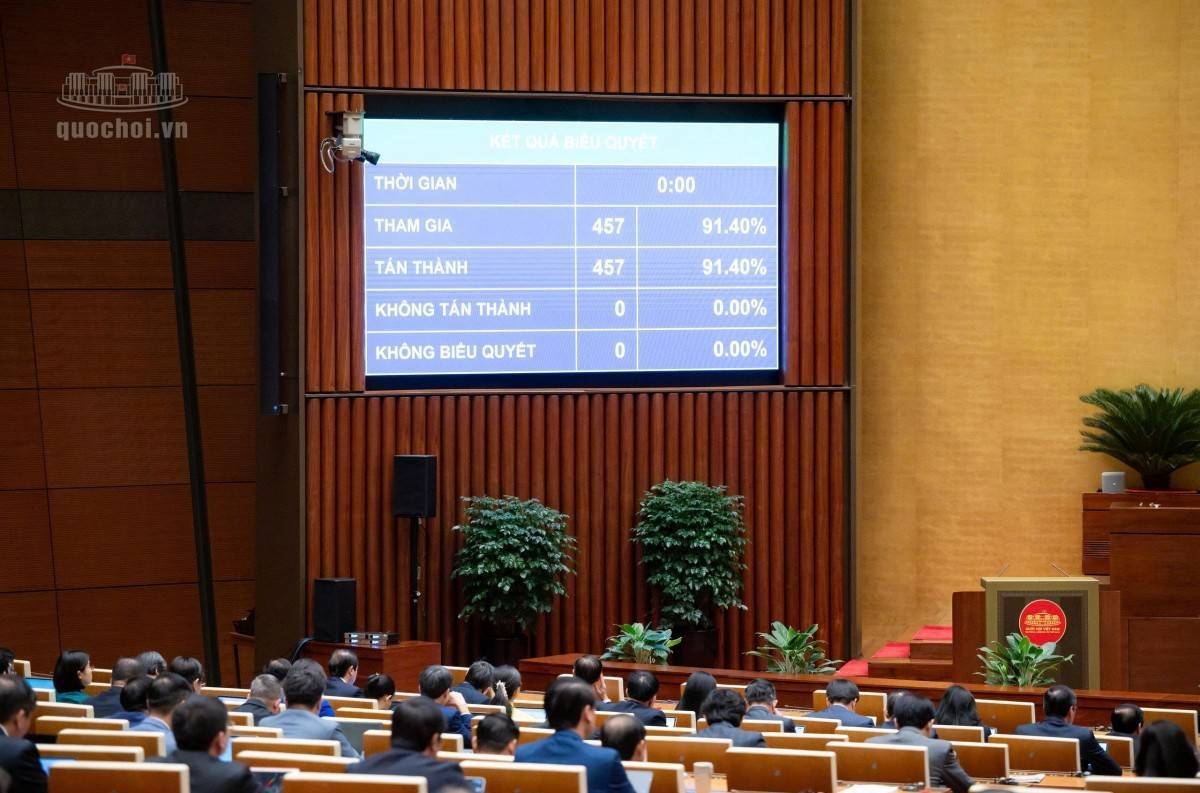
Quốc hội đã thông qua Luật Đo lường sửa đổi với 457/457 đại biểu tham gia biểu quyết tán thành. Từ 01/3/2027, luật tăng quyền kiểm tra dữ liệu của người tiêu dùng, siết trách nhiệm đối với phần mềm đo và yêu cầu hoàn trả khoản tiền thu không đúng do kết quả đo sai lệch.
Mở thêm gần 3,9 tỷ USD dư địa vay nước ngoài cho doanh nghiệp

Mở thêm gần 3,9 tỷ USD dư địa vay nước ngoài cho doanh nghiệp

Chính phủ vừa nâng hạn mức vay thương mại nước ngoài trung, dài hạn của doanh nghiệp và tổ chức tín dụng lên tối đa 10 tỷ USD trong năm 2026. Dư địa vốn được mở rộng đáng kể, nhưng trách nhiệm trả nợ vẫn hoàn toàn thuộc bên vay vì các khoản vay không được Chính phủ bảo lãnh.
Thông tư 69/2026/TT-BCT: Đất cụm công nghiệp đủ điều kiện cho thuê được báo cáo thế nào?

Thông tư 69/2026/TT-BCT: Đất cụm công nghiệp đủ điều kiện cho thuê được báo cáo thế nào?

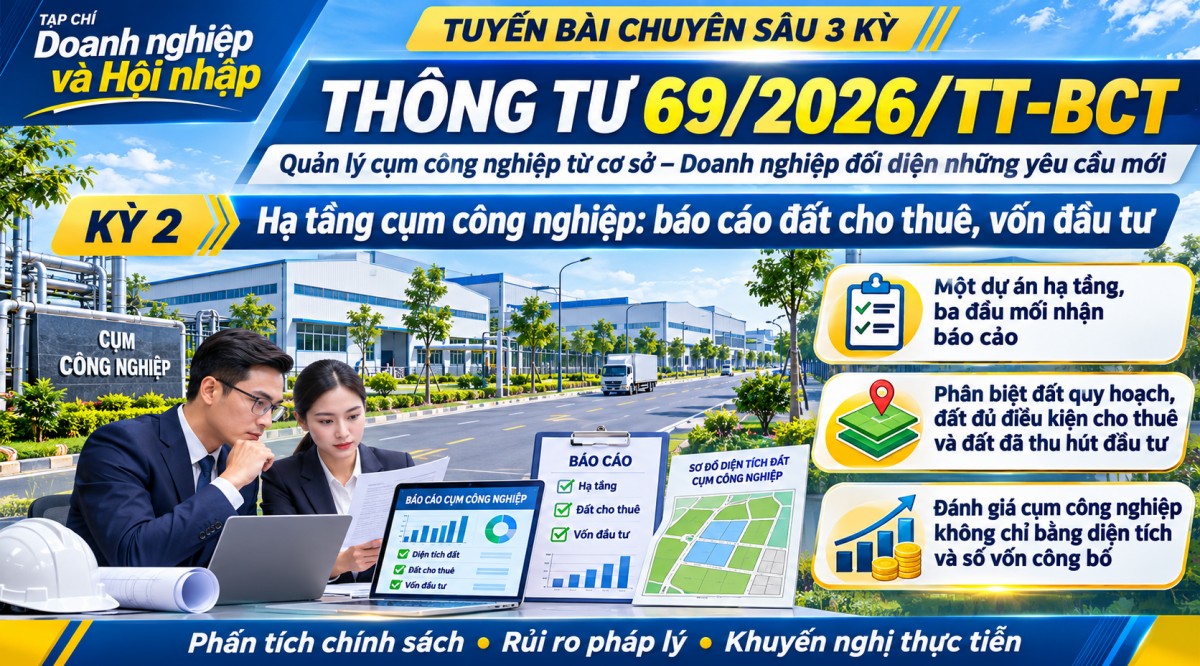
Thông tư 69/2026/TT-BCT yêu cầu chủ đầu tư hạ tầng cụm công nghiệp báo cáo về đất cho thuê và vốn đầu tư. Doanh nghiệp cần phân biệt đất quy hoạch với đất đủ điều kiện cho thuê, kiểm tra hạ tầng kỹ thuật trước khi thuê mặt bằng sản xuất.
Nghị định 395/2026/NĐ-CP: Cơ sở chăm sóc ngoài công lập thu phí, trách nhiệm thuộc về ai?

Nghị định 395/2026/NĐ-CP: Cơ sở chăm sóc ngoài công lập thu phí, trách nhiệm thuộc về ai?

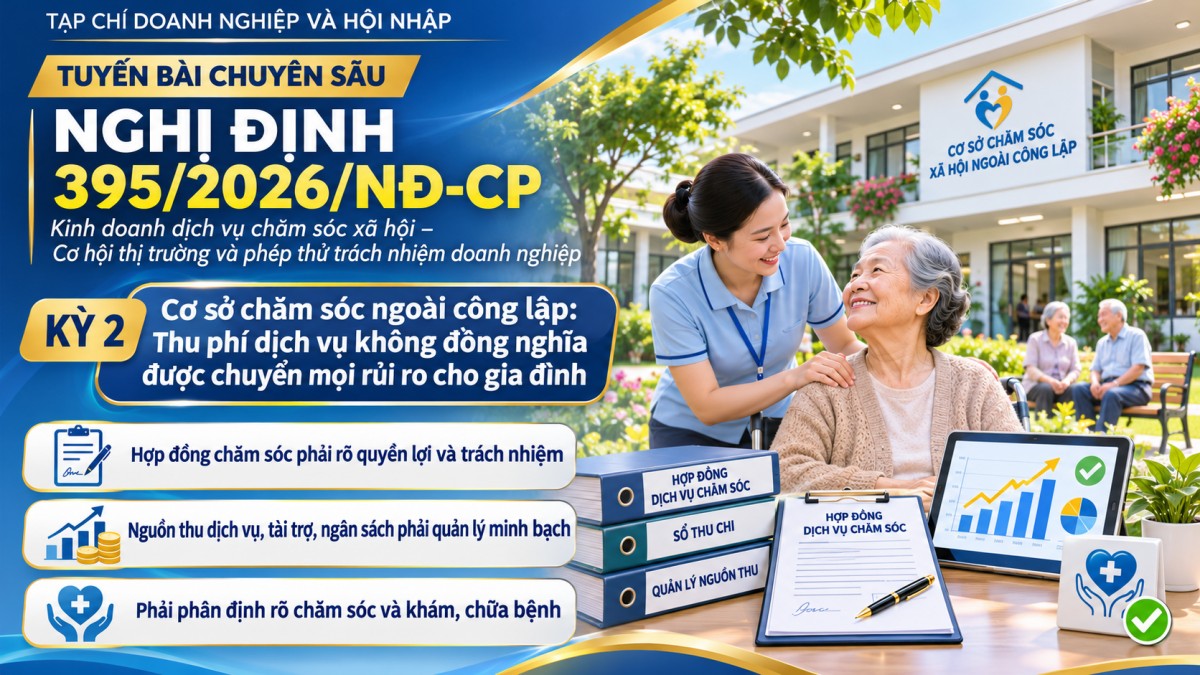
Nghị định 395/2026/NĐ-CP quy định cơ sở trợ giúp xã hội ngoài công lập được thu phí chăm sóc theo thỏa thuận, phải minh bạch nguồn tiền và bảo đảm chất lượng dịch vụ. Doanh nghiệp cần làm hợp đồng, trách nhiệm chăm sóc và giới hạn khám, chữa bệnh rõ ràng.
Thông tư 161/2026/TT-BTC: Cho vay lại vốn ODA, ai chịu rủi ro tín dụng?

Thông tư 161/2026/TT-BTC: Cho vay lại vốn ODA, ai chịu rủi ro tín dụng?

Thông tư 161/2026/TT-BTC quy định báo cáo theo mức chịu rủi ro tín dụng khi cho vay lại vốn ODA. Theo dõi nợ quá hạn, tài sản bảo đảm và đối chiếu giúp nhận diện rủi ro. Doanh nghiệp cần phân biệt trách nhiệm bên vay lại và nhà thầu.
Hoàn thiện khung pháp lý quản lý xuất khẩu khoáng sản, thúc đẩy chế biến sâu

Hoàn thiện khung pháp lý quản lý xuất khẩu khoáng sản, thúc đẩy chế biến sâu

Việc xây dựng Thông tư mới về quản lý xuất khẩu khoáng sản tập trung làm rõ thẩm quyền quản lý, rà soát danh mục và chỉ tiêu kỹ thuật khoáng sản xuất khẩu, đồng thời bổ sung tiêu chuẩn chế biến sâu đối với đất hiếm. Quy định mới được kỳ vọng góp phần nâng cao giá trị tài nguyên, bảo đảm nguồn nguyên liệu cho sản xuất trong nước và giảm chi phí tuân thủ cho doanh nghiệp.
Nghị định 395/2026/NĐ-CP: Mở cơ sở chăm sóc người cao tuổi cần đáp ứng điều kiện gì?

Nghị định 395/2026/NĐ-CP: Mở cơ sở chăm sóc người cao tuổi cần đáp ứng điều kiện gì?

Nghị định 395/2026/NĐ-CP quy định yêu cầu về cơ sở vật chất, nhân lực và quy trình chăm sóc. Doanh nghiệp đầu tư dịch vụ chăm sóc người cao tuổi cần tính chi phí tuân thủ, lựa chọn đúng loại hình và tránh tiếp nhận vượt năng lực phục vụ.
Thông tư 69/2026/TT-BCT: Doanh nghiệp trong cụm công nghiệp phải báo cáo gì từ 18/12/2026?

Thông tư 69/2026/TT-BCT: Doanh nghiệp trong cụm công nghiệp phải báo cáo gì từ 18/12/2026?

Thông tư 69/2026/TT-BCT điều chỉnh báo cáo định kỳ của doanh nghiệp trong cụm công nghiệp từ ngày 18/12/2026. Cơ sở phải gửi báo cáo trước ngày 20/6 và 20/12 hằng năm. Việc thống nhất số liệu dự án, doanh thu, lao động giúp doanh nghiệp hạn chế rủi ro.
Thông tư 161/2026/TT-BTC: Nợ ODA địa phương quá hạn, rủi ro nào đối với doanh nghiệp?

Thông tư 161/2026/TT-BTC: Nợ ODA địa phương quá hạn, rủi ro nào đối với doanh nghiệp?

Thông tư 161/2026/TT-BTC yêu cầu địa phương báo cáo riêng khi phát sinh nợ ODA quá hạn, đối chiếu rút vốn, trả nợ và dư nợ. Minh bạch nghĩa vụ tài chính giúp nhận diện rủi ro dự án, nhưng không bảo đảm thanh toán cho doanh nghiệp, nhà thầu.
Gian dối hồ sơ ưu đãi công nghệ số có thể bị phạt 200 triệu đồng

Gian dối hồ sơ ưu đãi công nghệ số có thể bị phạt 200 triệu đồng

Nghị định 401/2026/NĐ-CP quy định các khung phạt theo loại hình dự án và chính sách ưu đãi công nghệ số. Với doanh nghiệp, rủi ro từ hồ sơ gian dối gồm cả tiền phạt và nghĩa vụ nộp lại lợi ích thu được do vi phạm.