Thứ sáu 30/10/2026 20:07
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Thời cuộc

Đẩy lùi tín dụng đen bằng phát triển tài chính tiêu dùng

12/10/2020 00:00
Ngành ngân hàng đã vào cuộc để đẩy mạnh phát triển tín dụng tiêu dùng chính thức nhằm đẩy lùi tín dụng phi chính thức.

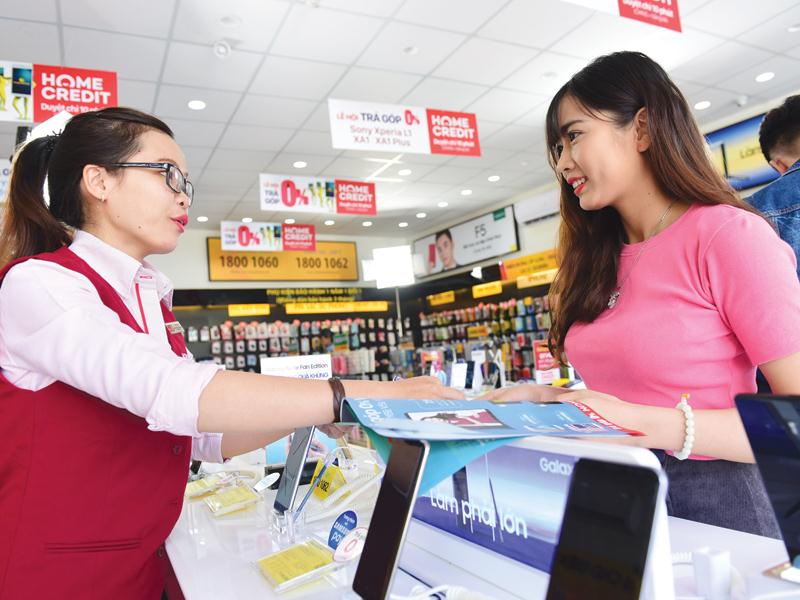
Sau hơn 10 năm có mặt tại Việt Nam, Home Credit công bố đã cung cấp được hơn 10 triệu hợp đồng cho vay tín dụng tiêu dùng.

Sau hơn 10 năm có mặt tại Việt Nam, Home Credit công bố đã cung cấp được hơn 10 triệu hợp đồng cho vay tín dụng tiêu dùng.

Đẩy mạnh tăng trưởng tín dụng tiêu dùng

Ông Nguyễn Hoàng Minh, Phó giám đốc Ngân hàng Nhà nước (NHNN) Chi nhánh TP.HCM cho biết, năm 2018, dư nợ của tổ chức tín dụng trên địa bàn tăng 14,69% so với năm trước, là mức tăng thấp nhất trong 5 năm qua. Trong khi đó, tín dụng tiêu dùng lại có xu hướng tăng nhanh, năm 2015, dư nợ tín dụng thuộc lĩnh vực tiêu dùng chỉ chiếm 12,73% tổng dư nợ tín dụng trên địa bàn, thì năm 2017 chiếm 18,36% và tiếp tục tăng trong năm qua.

Lãnh đạo NHNN TP.HCM cho rằng, cần phát huy tích cực hoạt động tín dụng tiêu dùng, song phải đảm bảo kiểm soát rủi ro, hạn chế những tồn tại phát sinh liên quan về lãi suất, về phương thức thu hồi nợ, quản lý nợ trong lĩnh vực tài chính tiêu dùng.

Theo các chuyên gia tài chính - tiền tệ, khi tín dụng chính thức, trong đó có tín dụng tiêu dùng tăng trưởng mạnh, sẽ đẩy lùi tín dụng phi chính thức, tức tín dụng đen. Hiện hầu hết các ngân hàng đều đẩy mạnh cho vay tiêu dùng không chỉ ở thành thị, mà còn xuống cả khu vực nông thôn. Bên cạnh đó, sự tăng trưởng không ngừng của các công ty tài chính và sự cạnh tranh gay gắt trong lĩnh vực tài chính - tiêu dùng sẽ đem lại sự thuận tiện cho người dân có nhu cầu vốn tiêu dùng. Chủ trương của NHNN là, thời gian tới, các ngân hàng thương mại đẩy mạnh tín dụng chính thức xuống vùng sâu, vùng xa để đẩy lùi tín dụng phi chính thức.

Lâu nay, các ngân hàng thương mại đã đẩy mạnh cho vay tiêu dùng, nhưng thị trường chỉ thực sự phát triển và cạnh tranh trong những năm gần đây khi có nhiều hơn các công ty tài chính tham gia. Trong đó, thị trường có sự gia nhập của các tập đoàn tài chính 100% vốn nước ngoài hoặc liên doanh với đối tác trong nước khi mua lại 49% cổ phần của công ty tài chính trong nước.

Đáng chú ý là, quan tâm tham gia vào công ty tài chính Việt thời gian qua chủ yếu là các tập đoàn tài chính đến từ Nhật Bản, Hàn Quốc, với mục tiêu chiếm lĩnh thị trường tài chính - tiêu dùng Việt Nam được đánh giá tiềm năng lớn, nhưng chưa được khai thác hết, cho dù đã có nhiều công ty tài chính.

Đẩy lùi tín dụng đen

Theo đánh giá của NHNN, khu vực nông nghiệp, nông thôn có nhu cầu vay tiêu dùng ngày càng cao, số lượng các tổ chức tín dụng mở rộng cho vay sang địa bàn này ngày một tăng, kịp thời cung cấp vốn phục vụ sản xuất nông, lâm nghiệp, thủy sản và nhu cầu vốn phục vụ phát triển nông thôn, góp phần đẩy lùi tình trạng tín dụng đen.

Chuyên gia tài chính - ngân hàng, TS. Cấn Văn Lực nhận định, tiêu dùng cá nhân hiện chiếm tới 66 - 67% GDP và có vai trò rất quan trọng đối với tăng trưởng kinh tế. Để phục vụ nhu cầu tiêu dùng cá nhân, nếu tín dụng chính thức không phát triển, tín dụng đen sẽ có chỗ để nở rộ. Bên cạnh đó, hoạt động cho vay với lãi suất “cắt cổ” cần phải được kiểm soát chặt chẽ.

Tín dụng tiêu dùng là một giải pháp cho nhu cầu tài chính của nhóm khách hàng không đủ điều kiện tiếp cận vốn vay ngân hàng. Song thị trường tương đối mới mẻ này vẫn tiềm ẩn rủi ro mà cả bên cho vay và người đi vay cần phải suy xét. Thông thường, người tiêu dùng chỉ nhìn vào tiện ích của dịch vụ mà không xem xét kỹ càng khả năng trả nợ, hay sự cần thiết của khoản vay, dẫn đến chi tiêu vượt quá khả năng trả nợ. Đến khi khi lâm vào cảnh nợ nần, chậm trễ trong thanh toán, người vay mới bắt đầu xem lại hợp đồng, than phiền về vấn đề lãi suất, phí phạt..., thay vì chủ động trao đổi với nhân viên tư vấn về các yếu tố này trước khi quyết định ký kết.

Lãi suất cho vay tiêu dùng của các công ty tài chính có phần cao hơn ngân hàng cũng có lý do của nó. Trước hết là chi phí vốn của công ty tài chính cao do không có chức năng huy động vốn. Giá trị của khoản vay thấp, kỳ hạn ngắn (khoảng 6 - 18 tháng) dẫn đến các chi phí thu hồi nợ, quản lý khoản vay, chi phí phục vụ cao hơn bình thường. Do ngành tài chính tiêu dùng có rủi ro cao, nên mặt bằng lãi suất sẽ cao hơn so với ngân hàng bán lẻ hay ngân hàng thương mại.

Theo lãnh đạo của các công ty tài chính - tiêu dùng, khi bóc tách các chi phí, sẽ thấy mức lãi suất đưa ra là hợp lý và lợi nhuận từ một khoản vay tương đối phù hợp so với chi phí mà công ty phải trả. Hơn nữa, mức lãi suất cho vay của công ty tài chính cũng được điều chỉnh cho nhiều đối tượng khác nhau, tùy vào chất lượng hồ sơ khách hàng và mức rủi ro của khoản vay tín chấp. Mức độ rủi ro được xác định theo các tiêu chí: mức thu nhập, lịch sử tín dụng, đối tượng khách hàng…

Theo TS. Lê Xuân Nghĩa, chuyên gia kinh tế - ngân hàng, việc các công ty tài chính và ngân hàng thương mại đẩy mạnh cho vay tiêu dùng sẽ góp phần hạn chế sự tăng trưởng của tín dụng đen đang hoàng hành. Tuy nhiên, trong bối cảnh các công ty tài chính đang từng bước chiếm lĩnh thị phần, các yêu cầu đối với hồ sơ vay thường đơn giản, nên nhiều khách hàng không quan tâm nhiều, đến khi trả nợ mới biết. Để giúp người dân tiếp cận gần hơn với vốn tiêu dùng, lãi suất cho vay cũng cần được các công ty tài chính xem xét ở mức phù hợp hơn.

Thùy Vinh
Tin bài khác
Doanh nghiệp TP. Hồ Chí Minh kiến nghị tháo gỡ vướng mắc từ đầu tư đến giải thể

Doanh nghiệp TP. Hồ Chí Minh kiến nghị tháo gỡ vướng mắc từ đầu tư đến giải thể

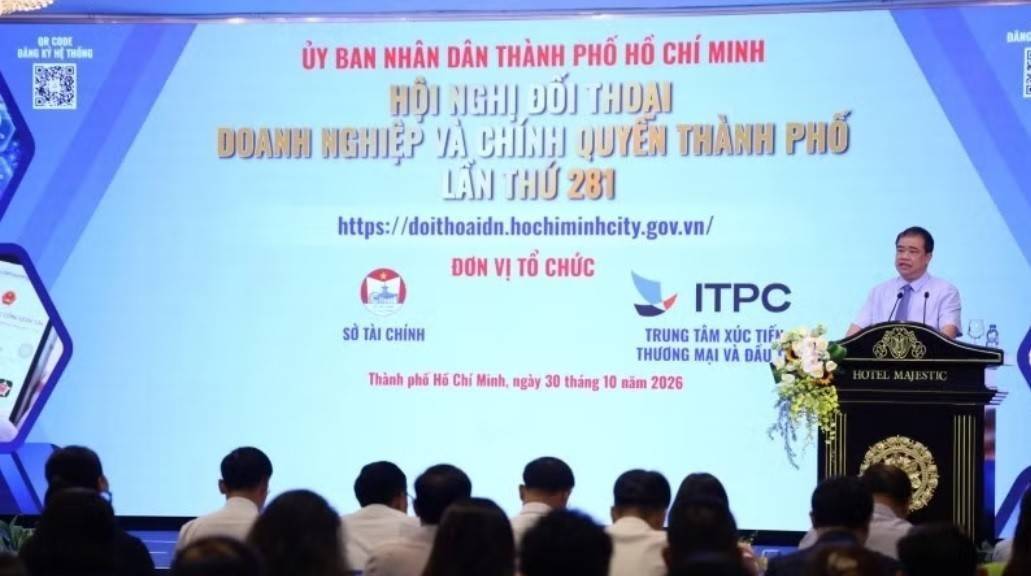
Tại Hội nghị Đối thoại Doanh nghiệp - Chính quyền TP. Hồ Chí Minh lần thứ 281, ngày 30/10, nhiều kiến nghị tập trung vào những thủ tục phát sinh trong suốt vòng đời hoạt động của doanh nghiệp, từ đăng ký đầu tư, thay đổi nội dung kinh doanh đến giải thể và chấm dứt hoạt động đơn vị trực thuộc. Những vấn đề được nêu ra đặt ra yêu cầu không chỉ giải đáp tại hội nghị mà còn phải theo dõi, đôn đốc và công khai kết quả xử lý.
IMF dự báo bước tiến mới về GDP bình quân đầu người Việt Nam

IMF dự báo bước tiến mới về GDP bình quân đầu người Việt Nam

Quỹ Tiền tệ Quốc tế (IMF) dự báo, GDP danh nghĩa bình quân đầu người của Việt Nam có thể đạt 5.259 USD trong năm 2026, cao hơn mức 5.153 USD của Indonesia. Đây là bước tiến đáng chú ý trong tương quan quy mô kinh tế giữa hai nước, trong bối cảnh Việt Nam tiếp tục thu hút dòng vốn đầu tư và mở rộng sản xuất hướng tới xuất khẩu.
Quốc hội thảo luận mục tiêu tăng trưởng từ 10% trong năm 2027

Quốc hội thảo luận mục tiêu tăng trưởng từ 10% trong năm 2027

Tại Kỳ họp thứ 2, Quốc hội khóa XVI, các đại biểu sẽ thảo luận nhiều nội dung quan trọng. Trong đó, mục tiêu tăng trưởng từ 10% trở lên trong năm 2027 được đặt ra cùng yêu cầu giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát và bảo đảm các cân đối lớn của nền kinh tế.
Việt Nam đề xuất 3 trụ cột hợp tác nông nghiệp ASEAN giai đoạn 2026-2030

Việt Nam đề xuất 3 trụ cột hợp tác nông nghiệp ASEAN giai đoạn 2026-2030

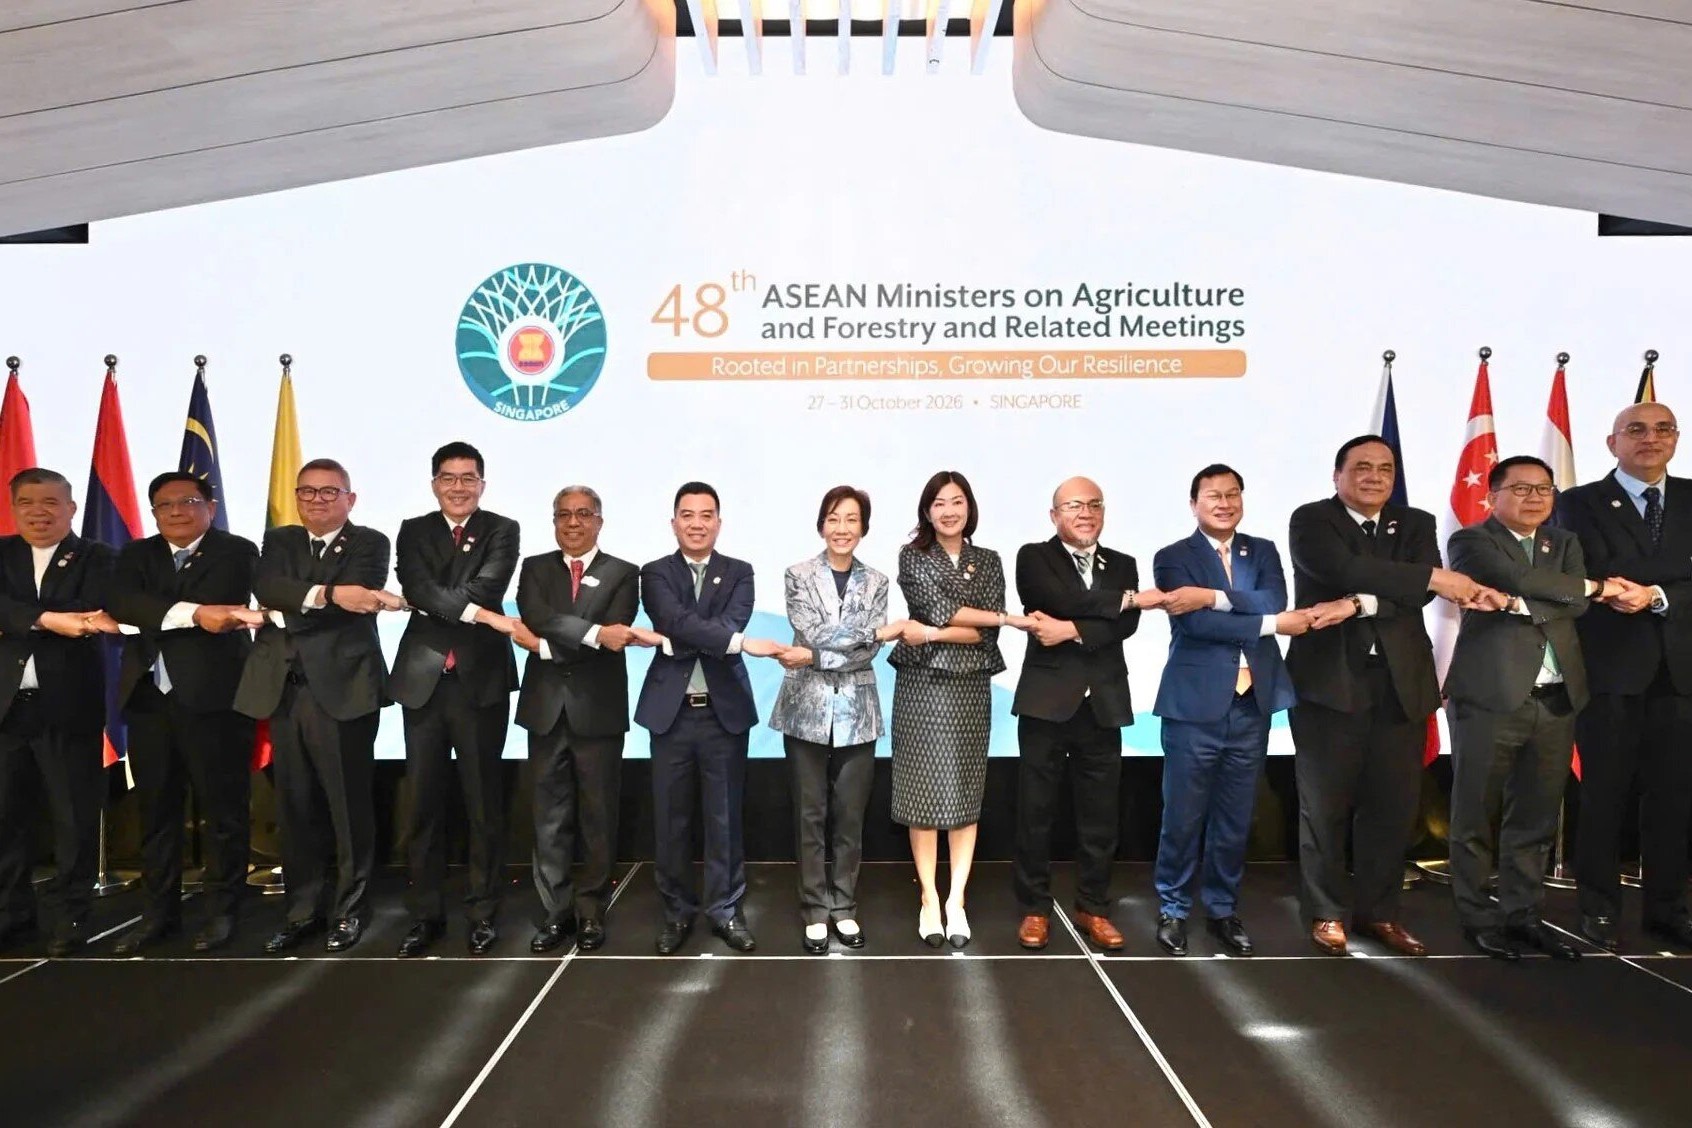
Tại Hội nghị Bộ trưởng Nông Lâm nghiệp ASEAN lần thứ 48 (AMAF 48) ở Singapore, Việt Nam đề xuất ba định hướng ưu tiên nhằm củng cố an ninh lương thực, thúc đẩy nông nghiệp xanh, thích ứng biến đổi khí hậu và đẩy nhanh chuyển đổi số, qua đó nâng cao khả năng chống chịu và sức cạnh tranh của ngành nông nghiệp khu vực.
TP. Hồ Chí Minh mở cơ chế ưu đãi để hút đầu tư vào kinh tế biển

TP. Hồ Chí Minh mở cơ chế ưu đãi để hút đầu tư vào kinh tế biển

Từ cảng biển, logistics, năng lượng tái tạo đến công nghệ sinh học biển và dịch vụ môi trường, TP. Hồ Chí Minh đang mở rộng phạm vi thu hút đầu tư vào kinh tế biển. Danh mục ưu đãi mới được kỳ vọng tạo liên kết giữa các ngành, nhưng bài toán quan trọng là xác định đúng dự án, điều kiện thụ hưởng và cơ chế triển khai để chính sách thực sự đi vào hoạt động kinh doanh.
Mua sắm công mở cửa thị trường cho doanh nghiệp nhỏ và vừa

Mua sắm công mở cửa thị trường cho doanh nghiệp nhỏ và vừa

Ưu tiên doanh nghiệp nhỏ và vừa trong mua sắm công không chỉ là một chính sách hỗ trợ, mà còn là cách mở rộng thị trường thông qua nhu cầu chi tiêu của Nhà nước. Tuy nhiên, để cơ hội này chuyển thành đơn hàng và doanh thu thực chất, cần minh bạch cách tính tỷ lệ ưu tiên, kết quả lựa chọn nhà thầu và giá trị hợp đồng được trao.
Hải Phòng đặt mục tiêu bàn giao 98% mặt bằng đường sắt Lào Cai – Hà Nội – Hải Phòng trong tháng 11

Hải Phòng đặt mục tiêu bàn giao 98% mặt bằng đường sắt Lào Cai – Hà Nội – Hải Phòng trong tháng 11

Hải Phòng đẩy nhanh giải phóng mặt bằng đường sắt Lào Cai – Hà Nội – Hải Phòng, phấn đấu bàn giao 97–98% diện tích trong tháng 11/2026, hoàn thành trước ngày 15/12/2026.
Quốc hội bàn giải pháp khơi thông nguồn lực cho doanh nghiệp nhỏ và vừa

Quốc hội bàn giải pháp khơi thông nguồn lực cho doanh nghiệp nhỏ và vừa

Tiếp cận vốn và hỗ trợ pháp lý là những vấn đề được đại biểu Quốc hội đề nghị làm rõ khi thảo luận dự án Luật Phát triển doanh nghiệp nhỏ và vừa, nhằm bảo đảm chính sách hỗ trợ sát thực tiễn, hạn chế chồng chéo và tạo điều kiện để doanh nghiệp phát triển bền vững.
Chính phủ thúc đẩy kết nối nguồn lực kiều bào với phát triển đất nước

Chính phủ thúc đẩy kết nối nguồn lực kiều bào với phát triển đất nước

Chính phủ ban hành Chương trình hành động triển khai Nghị quyết số 23-NQ/TW, tập trung hoàn thiện chính sách, thu hút nhân tài, phát huy nguồn lực người Việt Nam ở nước ngoài và tăng cường gắn kết cộng đồng kiều bào với quê hương.
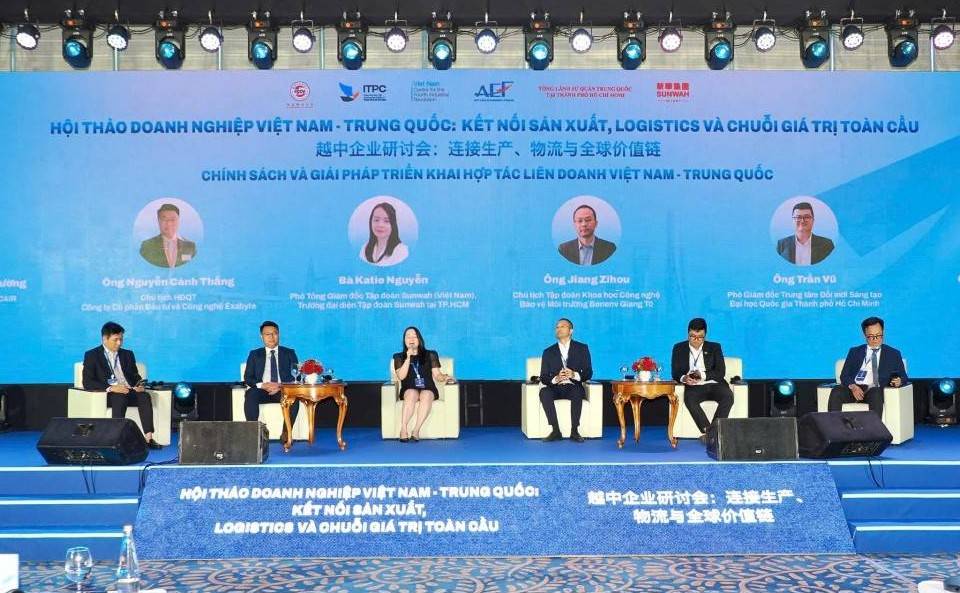
Việt Nam – Trung Quốc kết nối sản xuất, logistics và chuỗi giá trị

Việt Nam – Trung Quốc kết nối sản xuất, logistics và chuỗi giá trị

Kết nối sản xuất, logistics là trọng tâm hợp tác Việt Nam – Trung Quốc tại Diễn đàn Kinh tế Mùa Thu 2026. Với lợi thế công nghiệp, cảng biển và thị trường rộng mở, TP. Hồ Chí Minh có cơ hội thúc đẩy chuỗi cung ứng. Doanh nghiệp cần giảm chi phí vận tải, tiếp nhận công nghệ và đáp ứng tiêu chuẩn xanh để nâng giá trị.
Số hóa dữ liệu đất đai: Mỗi thửa đất có một mã định danh duy nhất

Số hóa dữ liệu đất đai: Mỗi thửa đất có một mã định danh duy nhất

Cả nước hiện có 44 triệu thửa đã kết nối với VNeID. Dự thảo Luật Đất đai (sửa đổi) hướng tới chuẩn hóa dữ liệu đất đai, cắt giảm giấy tờ và đơn giản hóa thủ tục hành chính, đồng thời bảo đảm quyền, lợi ích hợp pháp của người sử dụng đất.
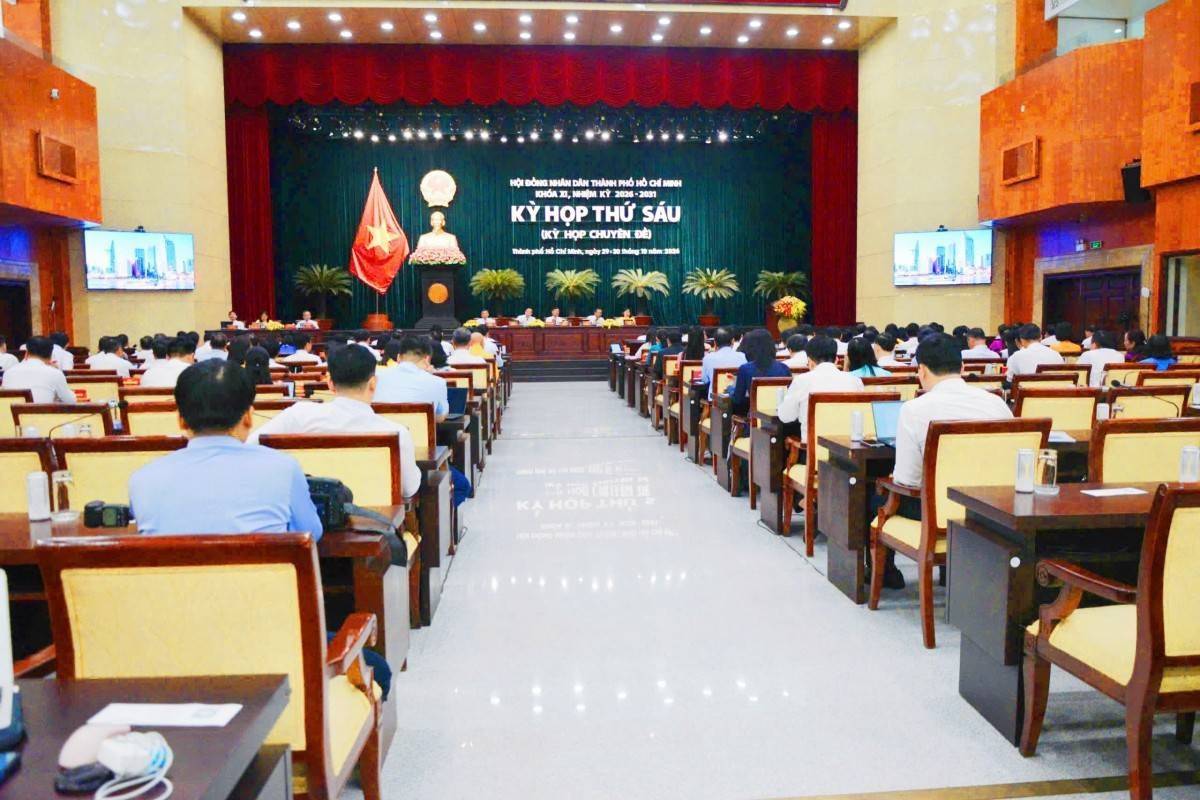
47 dự thảo nghị quyết được xem xét thông qua tại Kỳ họp thứ Sáu HĐND thành phố

47 dự thảo nghị quyết được xem xét thông qua tại Kỳ họp thứ Sáu HĐND thành phố

Sáng 29/10, HĐND TP.Hồ Chí Minh khóa XI, nhiệm kỳ 2026–2031 khai mạc Kỳ họp thứ sáu (Kỳ họp chuyên đề) tập trung xem xét Quy hoạch tổng thể Thành phố thời kỳ 2025–2050, tầm nhìn 100 năm cùng các cơ chế, chính sách và dự án quan trọng.
Quốc hội bàn chính sách hỗ trợ doanh nghiệp nhỏ và vừa và cơ chế quản lý đất đai

Quốc hội bàn chính sách hỗ trợ doanh nghiệp nhỏ và vừa và cơ chế quản lý đất đai

Ngày 29/10, Quốc hội thảo luận tại hội trường về dự thảo Luật Đất đai (sửa đổi) và dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, tập trung hoàn thiện khung pháp lý về quản lý, sử dụng đất và chính sách hỗ trợ khu vực doanh nghiệp giữ vai trò quan trọng trong nền kinh tế.
TP. Hồ Chí Minh xây dựng niềm tin để hút vốn quốc tế

TP. Hồ Chí Minh xây dựng niềm tin để hút vốn quốc tế

Trung tâm tài chính quốc tế TP. Hồ Chí Minh muốn thu hút dòng vốn toàn cầu cần xây dựng niềm tin bằng thể chế minh bạch, quy định ổn định và cơ chế giải quyết tranh chấp hiệu quả. Bài toán quan trọng là kết nối nguồn vốn với hạ tầng, năng lượng, đổi mới sáng tạo và chuyển đổi xanh của Việt Nam.
Đại biểu Quốc hội đề xuất siết quỹ đất nhà ở xã hội, kiểm soát giá chuyển nhượng

Đại biểu Quốc hội đề xuất siết quỹ đất nhà ở xã hội, kiểm soát giá chuyển nhượng

Tại phiên thảo luận chiều 28/10 về dự thảo Luật Nhà ở (sửa đổi), nhiều đại biểu Quốc hội đề nghị phát triển nhà ở sát nhu cầu, khả năng chi trả của người dân; đồng thời hoàn thiện cơ chế bố trí quỹ đất, giá thuê và chuyển nhượng nhà ở xã hội nhằm ngăn chặn trục lợi chính sách.