Thứ ba 06/10/2026 14:42
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

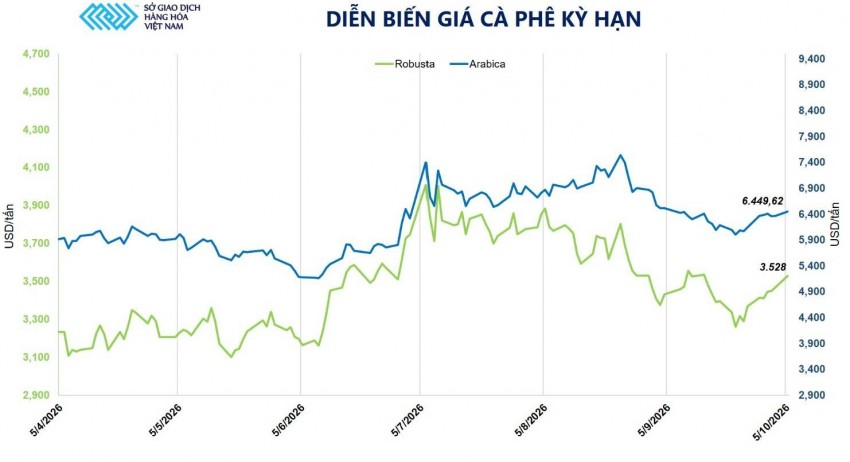
Đóng cửa phiên giao dịch ngày 5/10, sắc xanh tiếp tục phủ sóng bảng giá hàng hóa nguyên liệu thế giới. Cụ thể, giá cà phê arabica tăng 1,32% lên mức 6.449 USD/tấn, trong khi giá robusta cũng ghi nhận đà tăng 1,7%, đạt 3.528 USD/tấn.
 |
| Mưa lớn kéo dài tại các vùng trồng trọng điểm của Brazil và Tây Nguyên (Việt Nam) đang gây lo ngại về tiến độ thu hoạch cũng như chất lượng cà phê niên vụ mới |
Rủi ro thời tiết siết chặt nguồn cung Arabica và Robusta
Nguồn cung tại Nam Mỹ đang trở thành nút thắt lớn nhất của thị trường. Tại Brazil - quốc gia sản xuất cà phê lớn nhất thế giới, mưa lớn kéo dài ở khu vực phía Nam bang Minas Gerais đang ảnh hưởng trực tiếp đến công tác thu hoạch và phân loại hạt. Việc Hợp tác xã Cooxupé phải từ chối một số lô hàng do độ ẩm vượt mức cho phép là minh chứng rõ nhất cho chất lượng vụ mùa đang bị đe dọa.
Theo đánh giá từ Agno Café, sản lượng thực tế của Brazil năm nay có khả năng sụt giảm mạnh xuống dưới 60 triệu bao, chênh lệch rất lớn so với con số dự báo 77 triệu bao ban đầu. Trong đó, khoảng 7 triệu bao đứng trước nguy cơ giảm chất lượng. Tâm lý lo ngại khiến nông dân Brazil chủ động găm hàng, chỉ mở bán nhỏ giọt để chi trả chi phí sinh hoạt, khiến nguồn hàng lưu thông trên thị trường càng thêm hạn chế.
 |
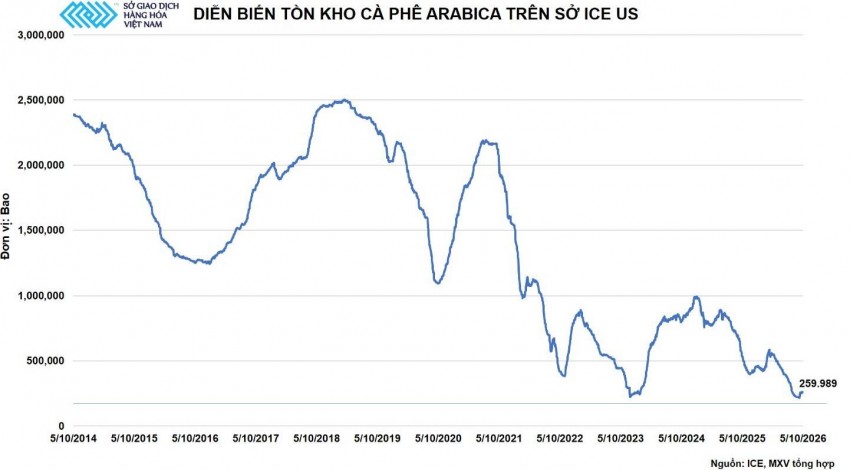
Cùng lúc đó, Colombia - nước sản xuất Arabica lớn thứ 3 thế giới cũng chưa thể hỗ trợ thiếu hụt này. Số liệu xuất khẩu Arabica tháng 8 của Colombia chỉ đạt 1,049 triệu bao, sụt giảm 10,1% so với cùng kỳ năm trước. Thực trạng khan hiếm được thể hiện rõ qua lượng tồn kho Arabica đạt chuẩn trên Sở ICE New York, tính đến ngày 5/10 chỉ còn 259.989 bao, giảm hơn 50% so với cùng kỳ. Tồn kho cạn kiệt khiến thị trường mất đi "đệm đỡ", trở nên nhạy cảm hơn trước bất kỳ biến động thời tiết nào.
Đối với thị trường Robusta, mọi sự chú ý đang tập trung vào tiến độ thu hoạch tại Việt Nam. Dù xuất khẩu tháng 9 đạt 2,07 triệu bao (tăng 53% so với cùng kỳ), phản ánh lượng hàng niên vụ cũ vẫn đẩy ra mạnh mẽ, nhưng bước sang niên vụ 2026-2027, khả năng cung ứng đầu vụ lại gặp dấu hỏi. Dự báo Tây Nguyên tiếp tục có mưa trong tuần tới; nếu kéo dài sang tháng 11, tiến độ thu hoạch sẽ bị trễ, làm tăng tỷ lệ hao hụt và ảnh hưởng chất lượng hạt, tạo khoảng trống cung ứng ngắn hạn.
Triển vọng thị trường và nhận định từ chuyên gia
Xét trong trung hạn, bài toán cung cầu Arabica của Brazil phát đi tín hiệu cảnh báo. Nếu sản lượng Brazil dừng ở mức 60 triệu bao, trừ đi 22 triệu bao phục vụ tiêu dùng nội địa và tồn kho đầu kỳ gần như bằng 0, tổng lượng cà phê dành cho xuất khẩu chỉ còn khoảng 38 triệu bao. Sau khi đã xuất đi khoảng 11 triệu bao trong quý III, dư địa xuất khẩu cho 9 tháng còn lại của Brazil chỉ còn khoảng 27 triệu bao (trung bình 3 triệu bao/tháng), chưa kể phần hao hụt chất lượng. Trong khi đó, nhu cầu tiêu thụ toàn cầu vẫn tăng trưởng đều đặn từ 1,5 - 2%/năm và có thể vượt mốc 200 triệu bao vào năm 2030 theo tính toán của Embrapa Café.
 |
Ở chiều ngược lại, dòng tiền từ các quỹ đầu cơ (Managed Money) đang nhanh chóng nhập cuộc. Báo cáo đến ngày 29/9 cho thấy vị thế mua ròng của các quỹ đã tăng 10,4% so với tuần trước đó, lên mức 16.206 hợp đồng.
Đánh giá về diễn biến thị trường, bà Đào Thị Linh - Trưởng phòng Tư vấn Đầu tư, Công ty Cổ phần Giao dịch Hàng hóa TP. Hồ Chí Minh (HCT, Thành viên Kinh doanh số 012 của MXV) - cho biết, mặt bằng giá cà phê đang nhận được lực nâng từ nhiều yếu tố ngắn hạn. Đồng Real Brazil tăng giá làm giảm động lực bán ra của nông dân nội địa. Đồng thời, vị thế bán ròng Robusta của các quỹ đầu cơ đang ở mức cao nhất trong 13 tháng, mở ra dư địa cho đợt mua đóng vị thế.
"Giá cà phê nhiều khả năng vẫn duy trì đà tăng tích cực trong ngắn hạn, nhất là khi áp lực bán từ Việt Nam chưa bùng nổ và thời tiết Brazil vẫn chứa đựng rủi ro. Tuy nhiên, dư địa bứt phá sẽ phụ thuộc vào lượng mưa tại Brazil trong các tuần tới cũng như tốc độ ra hàng của Việt Nam. Khi nguồn cung vụ mới chính thức tràn ra thị trường với khối lượng lớn, áp lực điều chỉnh giá sẽ xuất hiện rõ nét hơn" - bà Linh nhấn mạnh.