Thứ năm 12/11/2026 16:10
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

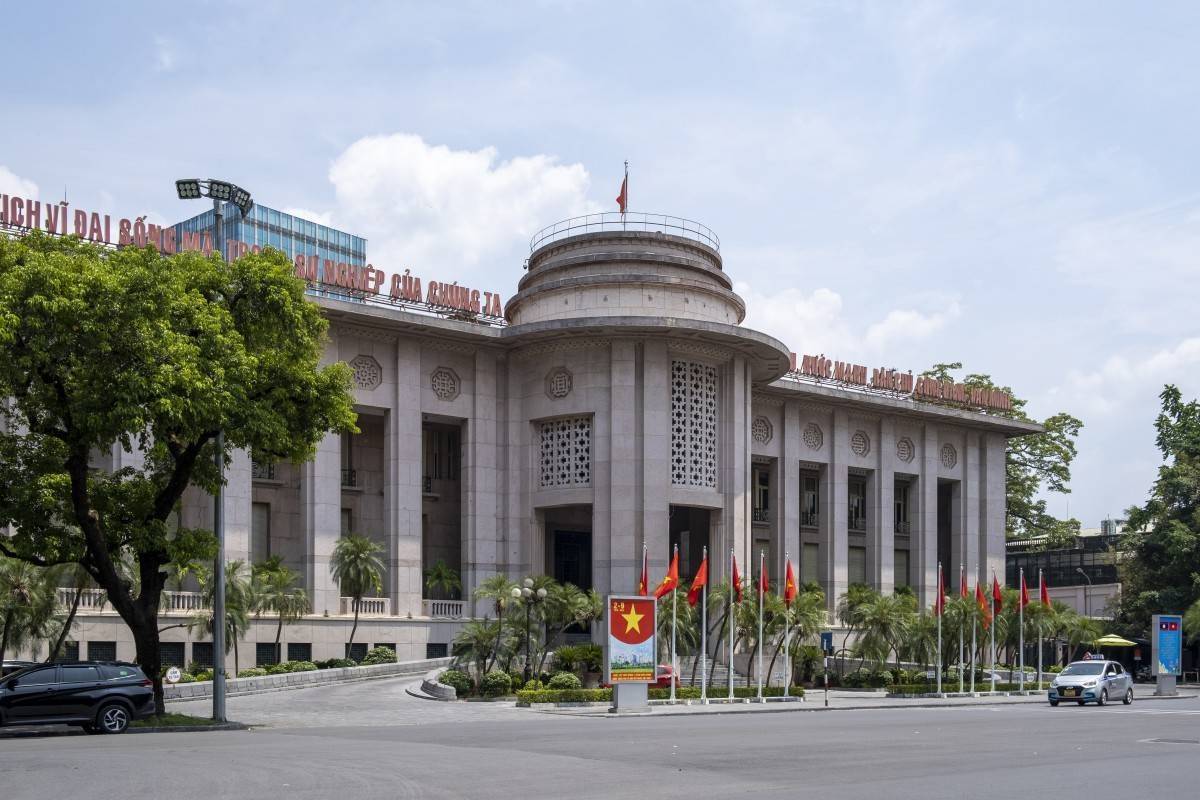
Thống đốc Ngân hàng Nhà nước vừa ban hành Chỉ thị số 02/CT-NHNN về tăng cường công tác tín dụng và triển khai chính sách cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn theo quy định tại Thông tư 02/2023/TT-NHNN ngày 23/4/2023. Chỉ thị số 02 có hiệu lực từ 23/5/2023...
Đối với các đơn vị tại Ngân hàng Nhà nước Trung ương, Thống đốc yêu cầu (i) Theo dõi tình hình triển khai chính sách cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn của tổ chức tín dụng; thường xuyên báo cáo Ban Lãnh đạo Ngân hàng Nhà nước về kết quả thực hiện; kịp thời đề xuất giải pháp xử lý khó khăn, vướng mắc phát sinh trong quá trình triển khai: (ii) Thực hiện thanh tra, giám sát việc cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn của các tổ chức tín dụng theo quy định; (iii) Tăng cường truyền thông về chính sách cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn, giúp người dân, doanh nghiệp hiểu rõ và sớm tiếp cận thông tin về chính sách.
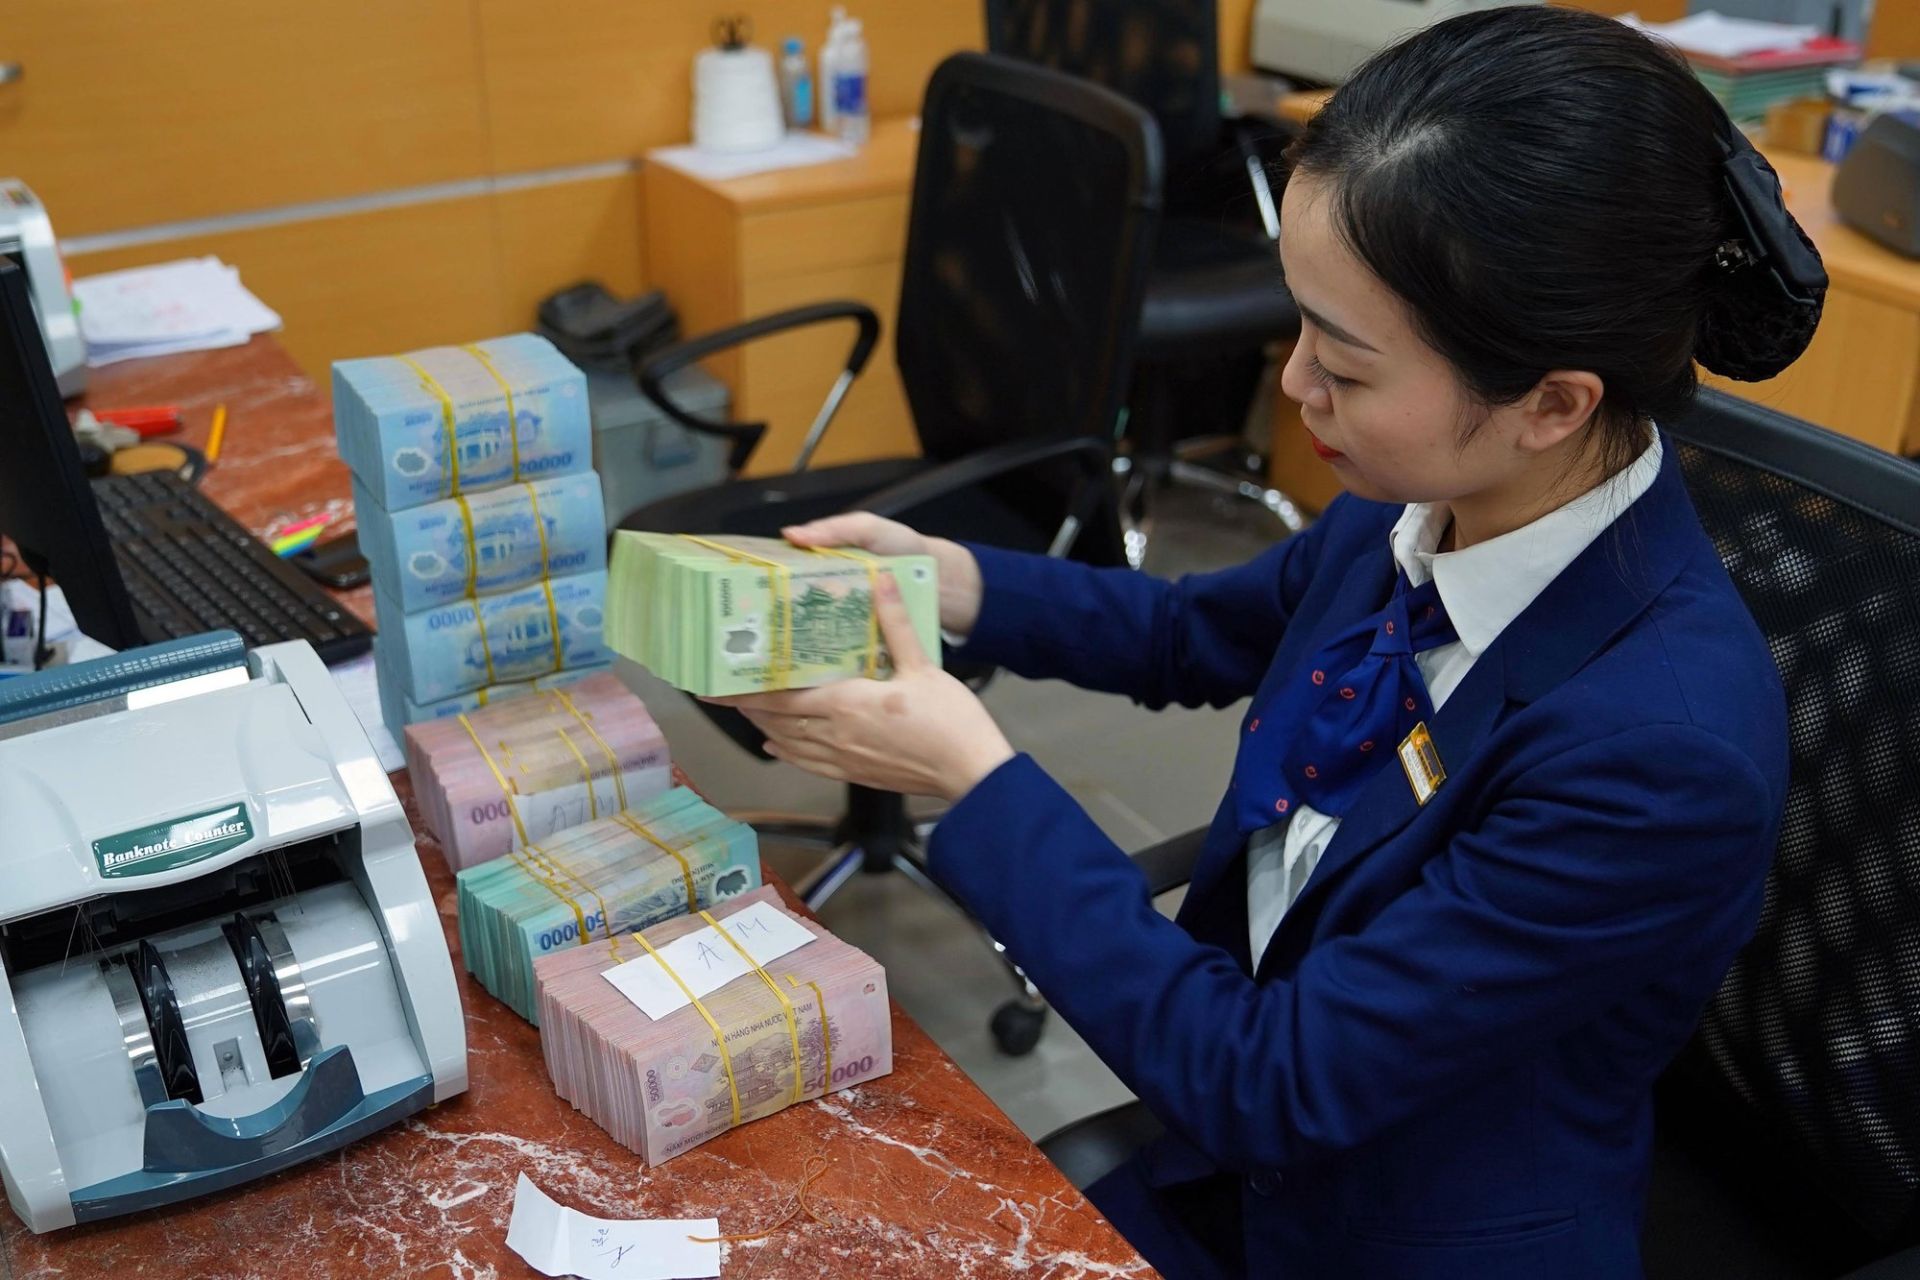
Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng khẩn trương ban hành và triển khai thực hiện ngay quy định nội bộ về cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo quy định tại Thông tư 02/2023/TT-NHNN. Nghiêm cấm các hành vi gây khó khăn, phiền hà, ban hành thêm điều kiện, thủ tục khác với quy định tại Thông tư số 02/2023/TT-NHNN.
Chủ tịch Hội đồng thành viên/Hội đồng quản trị, Tổng Giám đốc các tổ chức tín dụng trực tiếp chỉ đạo việc triển khai công tác cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo Thông tư 02/2023/TT-NHNN và chịu trách nhiệm trước Thống đốc Ngân hàng Nhà nước về kết quả thực hiện; có biện pháp xử lý nghiêm những đơn vị, cá nhân triển khai chậm, cố tình gây khó khăn, thiếu trách nhiệm, thực hiện không đúng quy định.
Các tổ chức tín dụng đẩy mạnh công tác truyền thông, công khai về hồ sơ, thủ tục cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ để khách hàng nắm bắt được thông tin, hiểu đúng, hiểu đầy đủ về chính sách; giải đáp kịp thời các vấn đề vướng mắc về hồ sơ, thủ tục cho khách hàng, tạo điều kiện thuận lợi hỗ trợ khách hàng hoàn thiện hồ sơ, sớm được tiếp cận chính sách hỗ trợ.
Tổ chức thực hiện chính sách cơ cấu lại thời hạn trả nợ giữ nguyên nhóm nợ đúng quy định; giám sát chặt chẽ, an toàn, phòng ngừa, ngăn chặn việc lợi dụng cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ để thông đồng, trục lợi chính sách.
Thực hiện phân loại nợ, trích lập dự phòng rủi ro và hạch toán lãi dự thu theo đúng quy định pháp luật. Báo cáo kịp thời, đầy đủ kết quả thực hiện cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo đúng quy định và hướng dẫn của NHNN.
Chủ động xử lý khó khăn, vướng mắc trong hệ thống và kịp thời báo cáo, đề xuất Ngân hàng Nhà nước; các Bộ, ngành, Ủy ban nhân dân tỉnh, thành phố biện pháp xử lý các khó khăn, vướng mắc vượt thẩm quyền trong quá trình triển khai thực hiện.
Thông tư 02/2023/TT-NHNN ngày 23/4/2023 của Ngân hàng Nhà nước Việt Nam quy định về việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn. Trích dẫn cụ thể như sau:
Điều 4. Cơ cấu lại thời hạn trả nợ Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được xem xét quyết định cơ cấu lại thời hạn trả nợ đối với số dư nợ gốc và/hoặc lãi của khoản nợ (bao gồm cả các khoản nợ thuộc phạm vi điều chỉnh của Nghị định số 55/2015/NĐ-CP ngày 09 tháng 6 năm 2015 của Chính phủ về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn (đã được sửa đổi, bổ sung)) trên cơ sở đề nghị của khách hàng, khả năng tài chính của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và đáp ứng các quy định sau đây:
1. Dư nợ gốc phát sinh trước ngày Thông tư này có hiệu lực và từ hoạt động cho vay, cho thuê tài chính.
2. Phát sinh nghĩa vụ trả nợ gốc và/hoặc lãi trong khoảng thời gian từ ngày Thông tư này có hiệu lực đến hết ngày 30/6/2024.
3. Số dư nợ của khoản nợ được cơ cấu lại thời hạn trả nợ còn trong hạn hoặc quá hạn đến 10 (mười) ngày kể từ ngày đến hạn thanh toán, thời hạn trả nợ theo hợp đồng, thỏa thuận.
4. Được tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đánh giá khách hàng không có khả năng trả nợ đúng hạn nợ gốc và/hoặc lãi theo hợp đồng, thỏa thuận do doanh thu, thu nhập sụt giảm so với doanh thu, thu nhập tại phương án trả nợ gốc và/hoặc lãi theo hợp đồng, thỏa thuận.
5. Khách hàng được tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đánh giá có khả năng trả nợ đầy đủ nợ gốc và/hoặc lãi theo thời hạn trả nợ được cơ cấu lại.
6. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không thực hiện cơ cấu lại thời hạn trả nợ đối với khoản nợ vi phạm quy định pháp luật.
7. Thời gian cơ cấu lại thời hạn trả nợ (kể cả trường hợp gia hạn nợ) được xác định phù hợp với mức độ khó khăn của khách hàng và không vượt quá 12 tháng kể từ ngày đến hạn của số dư nợ được cơ cấu lại thời hạn trả nợ.
8. Việc cơ cấu lại thời hạn trả nợ cho khách hàng theo quy định tại Thông tư này được thực hiện kể từ ngày Thông tư này có hiệu lực đến hết ngày 30/6/2024.
Điều 5. Giữ nguyên nhóm nợ và phân loại nợ
1. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được giữ nguyên nhóm nợ đối với khoản nợ có số dư nợ gốc và/hoặc lãi được cơ cấu lại thời hạn trả nợ (sau đây là khoản nợ được cơ cấu lại thời hạn trả nợ) theo quy định tại Thông tư này như nhóm nợ đã được phân loại theo quy định của Thống đốc Ngân hàng Nhà nước Việt Nam về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tại thời điểm gần nhất trước khi cơ cấu lại thời hạn trả nợ theo quy định tại Thông tư này.
2. Khoản nợ sau khi cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo quy định tại khoản 1 Điều này còn trong hạn theo thời hạn cơ cấu lại, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không phải áp dụng nguyên tắc điều chỉnh, phân loại lại vào nhóm nợ có mức độ rủi ro cao hơn theo quy định của Thống đốc Ngân hàng Nhà nước Việt Nam về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
3. Trường hợp khoản nợ sau khi cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo quy định tại khoản 1 Điều này quá hạn theo thời hạn cơ cấu lại mà không được tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tiếp tục cơ cấu lại thời hạn trả nợ theo quy định tại Thông tư này, thì tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phải thực hiện phân loại nợ theo quy định của Thống đốc Ngân hàng Nhà nước Việt Nam về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
4. Đối với số lãi phải thu của khoản nợ được cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ đủ tiêu chuẩn (nhóm 1) theo quy định tại Thông tư này, kể từ ngày được cơ cấu lại, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài không phải hạch toán thu nhập (dự thu) mà thực hiện theo dõi ngoại bảng để đôn đốc thu; thực hiện hạch toán vào thu nhập khi thu được theo quy định của pháp luật về chế độ tài chính đối với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Điều 6. Trích lập dự phòng rủi ro
1. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện trích lập dự phòng cụ thể đối với khách hàng có số dư nợ được cơ cấu lại thời hạn trả nợ theo quy định tại Thông tư này như sau:
a) Căn cứ quy định của Thống đốc Ngân hàng Nhà nước Việt Nam về trích lập dự phòng rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện trích lập số tiền dự phòng cụ thể đối với toàn bộ dư nợ của khách hàng theo kết quả phân loại nợ quy định tại Điều 5 Thông tư này đối với khoản nợ được giữ nguyên nhóm nợ và kết quả phân loại nợ đối với dư nợ còn lại của khách hàng theo quy định của Thống đốc Ngân hàng Nhà nước Việt Nam về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
b) Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài xác định số tiền dự phòng cụ thể phải trích đối với toàn bộ dư nợ của khách hàng theo kết quả phân loại nợ theo quy định của Thống đốc Ngân hàng Nhà nước Việt Nam về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài (không áp dụng quy định giữ nguyên nhóm nợ theo quy định tại Điều 5 Thông tư này).
c) Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài xác định số tiền dự phòng cụ thể phải trích bổ sung theo công thức sau: Số tiền dự phòng cụ thể phải trích bổ sung = A - B
Trong đó: - A: Số tiền dự phòng cụ thể phải trích quy định tại điểm b khoản 1 Điều này. - B: Số tiền dự phòng cụ thể đã trích quy định tại điểm a khoản 1 Điều này.
d) Trường hợp số tiền dự phòng cụ thể phải trích bổ sung được xác định theo quy định tại điểm c khoản 1 Điều này là dương, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện trích bổ sung dự phòng cụ thể như sau:
(i) Đến thời điểm 31/12/2023: Tối thiểu 50% số tiền dự phòng cụ thể phải trích bổ sung;
(ii) Đến thời điểm 31/12/2024: Trích thêm số còn lại để đủ 100% số tiền dự phòng cụ thể phải trích bổ sung.
2. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện trích lập dự phòng chung đối với toàn bộ dư nợ của khách hàng theo kết quả phân loại nợ được xác định theo quy định tại điểm b khoản 1 Điều này.
Điều 7. Trách nhiệm của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài
1. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chịu trách nhiệm về quyết định cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo quy định tại Thông tư này, thực hiện kiểm tra, kiểm soát nội bộ đảm bảo giám sát chặt chẽ, an toàn, phòng ngừa, ngăn chặn việc lợi dụng cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ để trục lợi.
2. Ban hành quy định nội bộ về cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo quy định của Thông tư này để thực hiện thống nhất trong toàn hệ thống, trong đó quy định cụ thể các nội dung sau:
a) Tiêu chí xác định số dư nợ của khoản nợ được cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo quy định tại Thông tư này;
b) Trình tự, thủ tục, phân công, phân cấp, nhiệm vụ, trách nhiệm của từng cá nhân, bộ phận trong việc thực hiện cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ bảo đảm nguyên tắc cá nhân, bộ phận quyết định cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ không là cá nhân, bộ phận phê duyệt cấp tín dụng, trừ trường hợp việc cấp tín dụng do Hội đồng quản trị, Hội đồng thành viên, Tổng Giám đốc/Giám đốc, ngân hàng mẹ (đối với chi nhánh ngân hàng nước ngoài) thông qua.
Trường hợp việc xét duyệt cấp tín dụng và xét duyệt cơ cấu lại thời hạn trả nợ thực hiện thông qua cơ chế hội đồng thì Chủ tịch Hội đồng xét duyệt cơ cấu lại thời hạn trả nợ không phải là Chủ tịch Hội đồng xét duyệt cấp tín dụng và ít nhất hai phần ba (2/3) thành viên Hội đồng xét duyệt cơ cấu lại thời hạn trả nợ không phải là thành viên của Hội đồng xét duyệt tín dụng; c) Tần suất rà soát, đánh giá khả năng trả nợ của khách hàng sau khi được cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ theo quy định pháp luật; theo dõi, kiểm tra, kiểm soát, giám sát đối với việc cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ.
3. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài gửi 01 (một) bản quy định nội bộ quy định tại khoản 2 Điều này cho Ngân hàng Nhà nước (Cơ quan Thanh tra, giám sát ngân hàng, Ngân hàng Nhà nước chi nhánh tỉnh, thành phố trực thuộc trung ương nơi đặt trụ sở chính) theo quy định pháp luật.
4. Trong thời hạn 10 (mười) ngày đầu tiên của mỗi tháng, tổ chức tín dụng (trừ quỹ tín dụng nhân dân), chi nhánh ngân hàng nước ngoài phải gửi báo cáo Ngân hàng Nhà nước Việt Nam (Vụ Tín dụng các ngành kinh tế, Cơ quan Thanh tra giám sát ngân hàng) về tình hình thực hiện cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ đến ngày cuối cùng của tháng liền trước theo quy định tại Phụ lục 01 và Phụ lục 02 đính kèm Thông tư này.
5. Trong thời hạn 10 (mười) ngày đầu tiên của mỗi tháng, tổ chức tín dụng là Quỹ tín dụng nhân dân phải gửi báo cáo cho Ngân hàng Nhà nước chi nhánh tỉnh, thành phố trực thuộc trung ương (sau đây gọi tắt là Ngân hàng Nhà nước chi nhánh) nơi đặt trụ sở chính về tình hình thực hiện cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ đến ngày cuối cùng của tháng liền trước theo quy định tại Phụ lục 01 và Phụ lục 02 đính kèm Thông tư này.
Điều 8. Trách nhiệm của các đơn vị thuộc Ngân hàng Nhà nước Việt Nam
1. Trách nhiệm của Vụ Tín dụng các ngành kinh tế
a) Tổng hợp báo cáo quy định tại khoản 4 Điều 7 Thông tư này và điểm a khoản 3 Điều này;
b) Chủ trì, phối hợp với Vụ Chính sách tiền tệ, Cơ quan Thanh tra, giám sát ngân hàng và các đơn vị liên quan trong việc tham mưu cho Thống đốc Ngân hàng Nhà nước Việt Nam xử lý các vấn đề phát sinh trong quá trình triển khai thực hiện.
2. Trách nhiệm của Cơ quan Thanh tra, giám sát ngân hàng Thực hiện thanh tra, giám sát việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện Thông tư này theo chức năng, nhiệm vụ.
3. Trách nhiệm của Ngân hàng Nhà nước chi nhánh
a) Trong thời hạn 15 (mười lăm) ngày đầu tiên của mỗi tháng, tổng hợp báo cáo của quỹ tín dụng nhân dân trên địa bàn theo khoản 5 Điều 7 Thông tư này và gửi Vụ Tín dụng các ngành kinh tế để tổng hợp;
b) Thực hiện thanh tra, giám sát việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện Thông tư này theo chức năng, nhiệm vụ.
P.V (t/h)