Thứ ba 20/10/2026 07:44
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Lốp xe tải đặc chủng sắp có mức thuế nhập khẩu thấp hơn?

05/08/2021 17:49
Bộ Tài chính vừa đề xuất điều chỉnh mức thuế suất thuế nhập khẩu MFN mặt hàng lốp xe tải đặc chủng từ 20% xuống 10%.

Mức thuế chưa phù hợp

Thời gian vừa qua, Bộ Tài chính nhận được kiến nghị của Công ty Vinacomin VTTC về việc điều chỉnh mức thuế suất thuế nhập khẩu MFN đối với lốp xe tải đặc chủng.

Cụ thể, Công ty VTTC đề nghị xem xét mã số HS của mặt hàng lốp xe tải đặc chủng và xem xét điều chỉnh giảm thuế MFN đối với mặt hàng lốp đặc chủng thuộc mã số HS 4011.80.29 hiện có mức thuế suất thuế nhập khẩu MFN là 20%, trong khi mặt hàng xe ô tô tải chở hàng 4011.20.90 có bản chất và tính năng kỹ thuật tương tự mã 4011.80.29 nhưng chịu mức thuế suất thuế nhập khẩu MFN là 10%.

Về kiến nghị này, Bộ Tài chính cho rằng, căn cứ Nghị định số 57/2020/NĐ-CP, thuế suất thuế nhập khẩu MFN đối với mặt hàng lốp xe dùng cho ô tô chở hàng, ô tô khách có chiều rộng trên 450mm, mã số 4011.10.29, thuế suất thuế nhập khẩu MFN là 10%. Còn với lốp xe dùng cho xe hoặc máy xây dựng, hầm mỏ hoặc xếp dỡ công nghiệp có kích thước vành trên 61 cm đang được xếp vào mã HS 4011.80.29, thuế MFN là 20%.

Ngoài ra, mức thuế suất FTA theo Hiệp định VJ là 2% và 5% (tùy hình dạng hoa lốp), Hiệp định AHK là 12%, Hiệp định Việt Nam - Chi Lê là 20%, Hiệp định ATIGA và Hiệp định AC là 0%. Kim ngạch nhập khẩu năm 2019 của các mặt hàng lốp xe nêu trên là 6,6 triệu USD, năm 2020 là 11,6 triệu USD.

Theo kiến nghị của Công ty VTTC, loại lốp xe dùng cho các xe chuyện dụng trong hầm lò (khai thác than, khoáng sản) hiện trong nước chưa có sản phẩm đáp ứng được nhu cầu và chất lượng. Trong khi đó, lốp xe tải hay xe con thì trong nước đã sản xuất được và phổ biến hơn, yêu cầu kỹ thuật không khắt khe như các loại dùng khai thác mỏ nhưng lại đang có mức thuế suất thuế MFN thấp hơn (10%).
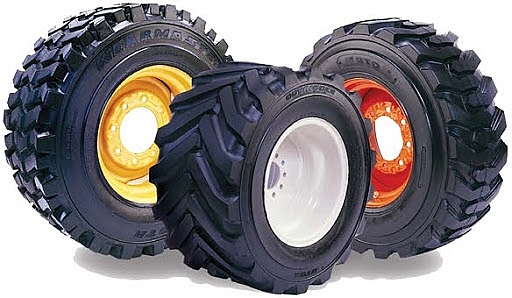
Loại lốp xe dùng cho các xe chuyện dụng trong hầm lò trong nước chưa có sản phẩm đáp ứng được nhu cầu
Loại lốp xe dùng cho các xe chuyện dụng trong hầm lò trong nước chưa có sản phẩm đáp ứng được nhu cầu.

Đề xuất điều chỉnh giảm thuế nhập khẩu xuống 10%

Bộ Tài chính cho biết, hiện nay, tại Biểu thuế xuất nhập khẩu quy định tại Nghị định số 57/2020/NĐ-CP có quy định áp dụng thuế nhập khẩu 0% đối với các máy móc, thiết bị phòng nổ dùng cho khai thác than trong hầm lò. Như vậy, đối với mặt hàng dùng cho khai thác than cũng đã có chính sách ưu đãi.

Tuy nhiên, mặt hàng lốp xe dùng cho xe chuyên dùng trong hầm lò hiện có mức thuế nhập khẩu 20%, cao hơn gấp đôi so với lốp xe con, xe tải (10%) thì chưa phù hợp do đây là mặt hàng phục vụ cho sản xuất và ngành khai thác cần được ưu đãi hơn. Đây là mặt hàng mà theo phản ánh của doanh nghiệp trong nước cũng chưa sản xuất được.

Do đó, tại dự thảo sửa đổi Nghị định số 57/2020/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 122/2016/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan, Bộ Tài chính đề xuất điều chỉnh mức thuế suất thuế nhập khẩu MFN mặt hàng này từ 20% xuống 10% (mã số 4011.80.29) để thống nhất với nhóm lốp xe ô tô khách, ô tô chở hàng có chiều rộng trên 450mm. Đồng thời góp phần giảm chi phí đầu vào cho ngành khai khoáng vốn đang gặp khó khăn như hiện nay.

Bộ Tài chính cho biết, việc giảm thuế sẽ giảm thu ngân sách không đáng kể do mặt hàng này đang chủ yếu nhập khẩu từ Trung Quốc có thuế nhập khẩu 0% và Nhật Bản có thuế nhập khẩu 2% và 5%.

Tuy nhiên, việc giảm mức thuế suất thuế nhập khẩu MFN có thể khuyến khích các doanh nghiệp tăng cường nhập khẩu từ các thị trường khác như châu Âu hay Hoa Kỳ, góp phần tạo điều kiện cho doanh nghiệp mở rộng thị trường mới (ngoài Trung Quốc) để có sản phẩm chất lượng hơn, giá thành cạnh tranh hơn, tránh phụ thuộc vào 1 thị trường.

Đồng thời, việc giảm thuế sẽ thực hiện theo đúng yêu cầu của Chính phủ tại Nghị quyết số 63/NQ-CP là điều chỉnh giảm thuế MFN ở mức độ phù hợp đối với một số mặt hàng nhập khẩu có thuế MFN chênh lệch lớn so với mức thuế theo các FTA, đặc biệt là những mặt hàng trong nước không có hoặc ít có nhu cầu bảo hộ để tạo môi trường cạnh tranh.

Theo TCHQ
Tin bài khác
Đề xuất nâng tiền đặt trước đấu giá đất ở lên tối đa 50% giá khởi điểm

Đề xuất nâng tiền đặt trước đấu giá đất ở lên tối đa 50% giá khởi điểm

Dự thảo Luật Đấu giá tài sản (sửa đổi) đề xuất nâng mức tiền đặt trước khi đấu giá đất để giao đất ở cho cá nhân lên 20-50% giá khởi điểm, đồng thời bổ sung chế tài với trường hợp trúng đấu giá nhưng bỏ cọc. Tuy nhiên, cơ quan thẩm tra lưu ý mức đặt trước tối đa 50% có thể làm tăng chi phí tham gia đấu giá.
Nghị định 365/2026/NĐ-CP (kỳ 2): Giấy phép xuất khẩu gạo không còn là tấm vé an toàn, doanh nghiệp đối mặt những rủi ro nào?

Nghị định 365/2026/NĐ-CP (kỳ 2): Giấy phép xuất khẩu gạo không còn là tấm vé an toàn, doanh nghiệp đối mặt những rủi ro nào?

Nghị định 365 siết trách nhiệm duy trì dự trữ, báo cáo và điều kiện xuất khẩu gạo sau cấp phép. Với doanh nghiệp, nguy cơ bị thu hồi Giấy chứng nhận không chỉ là rủi ro pháp lý mà còn đe dọa dòng vốn, hợp đồng và thị trường.
Nghị định 374/2026/NĐ-CP: Đấu thầu theo FTA, khi rào cản cạnh tranh có thể ẩn ngay trong hồ sơ mời thầu

Nghị định 374/2026/NĐ-CP: Đấu thầu theo FTA, khi rào cản cạnh tranh có thể ẩn ngay trong hồ sơ mời thầu

Đấu thầu theo các FTA không chỉ mở rộng cạnh tranh mà còn đặt ra yêu cầu minh bạch ngay từ hồ sơ mời thầu. Nghị định 374 siết các điều kiện hạn chế nhà thầu, quy định về xuất xứ, ngôn ngữ và tư cách dự thầu của mình.
Thông tư 142/2026/TT-BTC: Xác thực điện tử trong chuyển phát quốc tế, thêm minh bạch hay thêm rào cản cho người kinh doanh nhỏ?

Thông tư 142/2026/TT-BTC: Xác thực điện tử trong chuyển phát quốc tế, thêm minh bạch hay thêm rào cản cho người kinh doanh nhỏ?

Thông tư 142 đặt ra yêu cầu xác thực điện tử với một số nhóm hàng gửi qua bưu chính, chuyển phát nhanh quốc tế. Tuy nhiên, doanh nghiệp nhỏ và hộ kinh doanh có thể đối mặt rủi ro chậm giao hàng nếu thông tin không thống nhất.
Nghị định 374/2026/NĐ-CP: Mở cửa đấu thầu theo FTA, doanh nghiệp Việt có thêm thị trường hay thêm đối thủ?

Nghị định 374/2026/NĐ-CP: Mở cửa đấu thầu theo FTA, doanh nghiệp Việt có thêm thị trường hay thêm đối thủ?

Nghị định 374 mở rộng không gian đấu thầu theo CPTPP, EVFTA và UKVFTA, nhưng cơ hội không chia đều. Doanh nghiệp nhỏ chịu sức ép cạnh tranh, còn hộ kinh doanh phải chứng minh năng lực dự thầu. Cánh cửa mở, liệu ai thực sự đủ sức bước qua?
Thông tư số 141/2026/TT-BTC (kỳ 3): Đào tạo 10.000 CEO, doanh nghiệp có thực sự mạnh lên?

Thông tư số 141/2026/TT-BTC (kỳ 3): Đào tạo 10.000 CEO, doanh nghiệp có thực sự mạnh lên?

Chương trình đào tạo 10.000 CEO không thể chỉ dừng ở chứng nhận hoàn thành khóa học. Thông tư 141 đặt trọng tâm vào cố vấn, ứng dụng kiến thức và đánh giá hiệu quả. Vấn đề là ngân sách hỗ trợ có thực sự giúp doanh nghiệp mạnh lên?
Nghị định 365/2026/NĐ-CP (kỳ 1): Xuất khẩu gạo trước bước ngoặt chính sách, cửa mở rộng, doanh nghiệp nhỏ có dễ bước vào?

Nghị định 365/2026/NĐ-CP (kỳ 1): Xuất khẩu gạo trước bước ngoặt chính sách, cửa mở rộng, doanh nghiệp nhỏ có dễ bước vào?

Nghị định 365 mở cơ hội gia nhập thị trường xuất khẩu gạo khi giảm điều kiện kinh doanh và đẩy mạnh hậu kiểm. Nhưng với doanh nghiệp nhỏ, chi phí hạ tầng, trách nhiệm pháp lý và khả năng liên kết vẫn là phép thử không dễ vượt qua.
Thông tư 141: Học bổng đào tạo CEO và những rủi ro pháp lý doanh nghiệp cần biết

Thông tư 141: Học bổng đào tạo CEO và những rủi ro pháp lý doanh nghiệp cần biết

Thông tư 141 mở cơ hội nhận học bổng đào tạo CEO, nhưng hỗ trợ ngân sách không đồng nghĩa miễn trách nhiệm. Doanh nghiệp cần kê khai trung thực, tránh nhận hỗ trợ trùng lặp, bảo đảm hoàn thành khóa học và kiểm soát tốt rủi ro pháp lý.
Bộ Tài chính cắt giảm hai thủ tục hành chính liên quan đến doanh nghiệp nhà nước

Bộ Tài chính cắt giảm hai thủ tục hành chính liên quan đến doanh nghiệp nhà nước

Từ ngày 1/11/2026, hai thủ tục hành chính về xử lý miễn lãi các khoản lãi chậm nộp của Quỹ Hỗ trợ sắp xếp và phát triển doanh nghiệp sẽ chính thức được bãi bỏ, theo Quyết định số 2885/QĐ-BTC của Bộ Tài chính.
10.000 CEO và câu hỏi lớn: Chính sách hỗ trợ có đến đúng doanh nghiệp cần nhất?

10.000 CEO và câu hỏi lớn: Chính sách hỗ trợ có đến đúng doanh nghiệp cần nhất?

Chương trình đào tạo 10.000 CEO mở cơ hội nâng cao năng lực quản trị cho doanh nghiệp tư nhân. Tuy nhiên, giới hạn học bổng, điều kiện thụ hưởng và khoảng trống đối với hộ kinh doanh đặt ra câu hỏi: chính sách có đến đúng nơi cần nhất không?
Nghị định 373/2026/NĐ-CP (Kỳ 3): Chuyển đổi đơn vị sự nghiệp công lập, doanh nghiệp đối diện phép thử trách nhiệm và cạnh tranh

Nghị định 373/2026/NĐ-CP (Kỳ 3): Chuyển đổi đơn vị sự nghiệp công lập, doanh nghiệp đối diện phép thử trách nhiệm và cạnh tranh

Nghị định 373/2026/NĐ-CP đặt doanh nghiệp chuyển đổi trước trách nhiệm duy trì dịch vụ công, kế thừa nghĩa vụ và bảo vệ người lao động. Cơ hội tham gia thị trường đi cùng sức ép quản trị, cạnh tranh, buộc nhà đầu tư tính chi phí và rủi ro.
Quy định mới về bí mật nhà nước của Quốc hội: Làm rõ 2 cấp độ bảo mật

Quy định mới về bí mật nhà nước của Quốc hội: Làm rõ 2 cấp độ bảo mật

Quyết định số 1978/QĐ-TTg của Thủ tướng Chính phủ quy định cụ thể 5 nhóm thông tin thuộc bí mật nhà nước độ Tối mật và 5 nhóm thuộc độ Mật trong hoạt động của Quốc hội, các cơ quan của Quốc hội, Văn phòng Quốc hội và Đoàn đại biểu Quốc hội. Quyết định có hiệu lực từ ngày 13/10/2026, thay thế quy định ban hành năm 2020.
Thông tư 140/2026/TT-BTC (Kỳ 3): Siết quản lý tài sản viện trợ, tăng trách nhiệm giải trình

Thông tư 140/2026/TT-BTC (Kỳ 3): Siết quản lý tài sản viện trợ, tăng trách nhiệm giải trình

Thông tư 140/2026/TT-BTC yêu cầu quản lý tài sản viện trợ thuộc ngân sách nhà nước, từ ghi nhận hàng hóa, công trình đến quyết toán, báo cáo. Doanh nghiệp tham gia dự án cần chuẩn hóa chứng từ, nghiệm thu, kiểm soát công nợ và rủi ro pháp lý.
Thông tư 138/2026/TT-BTC (Kỳ 3): Tái cấu trúc nợ trái phiếu và trách nhiệm pháp lý của doanh nghiệp

Thông tư 138/2026/TT-BTC (Kỳ 3): Tái cấu trúc nợ trái phiếu và trách nhiệm pháp lý của doanh nghiệp

Thông tư 138/2026/TT-BTC đặt việc tái cấu trúc nợ trái phiếu trước yêu cầu minh bạch và bảo vệ trái chủ. Từ thay đổi kỳ hạn, thanh toán bằng tài sản khác đến giám sát dữ liệu, doanh nghiệp phải kiểm soát rủi ro pháp lý và dòng tiền.
Nghị định 373/2026/NĐ-CP (Kỳ 2): Định giá đơn vị sự nghiệp công lập, nhận diện rủi ro từ đất đai và công nợ

Nghị định 373/2026/NĐ-CP (Kỳ 2): Định giá đơn vị sự nghiệp công lập, nhận diện rủi ro từ đất đai và công nợ

Nghị định 373/2026/NĐ-CP đặt ra yêu cầu kiểm kê, định giá tài sản, xử lý đất đai và công nợ khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp. Nhà đầu tư cần nhận diện nghĩa vụ tài chính, giới hạn sử dụng đất và rủi ro pháp lý.