Thứ tư 21/10/2026 09:37
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Hiệp hội Các nhà đầu tư tài chính (Vafi) vừa đề xuất các giải pháp để giảm dần lãi suất tiền gửi VNĐ về mức 0%/năm như các nước có nền kinh tế phát triển, nhằm bảo đảm lãi suất cho vay cực thấp từ 2%-5%/năm. Nhiều chuyên gia kinh tế, lãnh đạo ngân hàng (NH) thẳng thắn, đề xuất giải pháp đột phá lúc này là rất quý, song cần tính toán với những cơ sở vững chắc, mang tính khả thi chứ không phải "trên mây"!
Người gửi tiền phản ứng
Theo Vafi, hiện nhiều nền kinh tế phát triển ở châu Âu, Mỹ có mức lãi suất tiền gửi nội tệ, ngoại tệ là 0%/năm, thậm chí một số nước còn duy trì lãi suất âm (thu phí tiền gửi) nhằm bảo đảm lãi suất cho vay cực thấp (2%-5%/năm tùy thuộc đối tượng vay và thời hạn vay). Một số nước trong khu vực ASEAN như Thái Lan, Philippines, Malaysia, Singapore cũng đang có lãi suất tiền gửi ngắn hạn cho đồng nội tệ ở mức 0%, lãi suất tiền gửi dài hạn trong khoảng từ 0,2-0,7%/năm.
Ghi nhận của phóng viên Báo Người Lao Động, ngay khi đề xuất này vừa được đưa ra đã có những phản ứng từ thị trường, trong đó có người gửi tiền.
Là nhân viên văn phòng, vợ chồng anh Nguyễn Ngọc Tân (30 tuổi, ngụ quận 12, TP HCM) thường gói ghém để mọi chi tiêu trong gia đình không bị thâm hụt. Ngoài công việc ở văn phòng, vợ chồng anh Tân còn nhận làm thêm ngoài giờ để cải thiện thu nhập, tiền làm thêm vợ chồng anh thường để riêng, gửi tiết kiệm.
Anh chọn gửi tiết kiệm tự động, cứ mỗi tháng NH trừ trực tiếp từ tài khoản nhận lương. Cưới nhau được 10 năm, đều đặn hằng tháng, vợ chồng anh Tân đã tiết kiệm được hơn 240 triệu và lãi kèm theo. Số tiền này vợ chồng anh Tân cho biết sẽ tiếp tục để sinh lời và để nuôi các con học đại học…
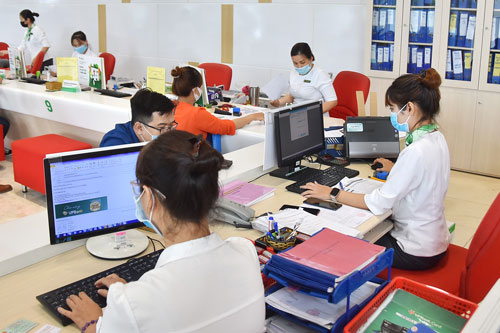
Gửi tiết kiệm là kênh đầu tư an toàn cho những người có tiền nhàn rỗi. Ảnh: Tấn Thạnh
Anh Tân cho biết rất bất ngờ với đề xuất vô lý của Vafi. "Hiện các NH thương mại đua nhau triển khai gói ưu đãi để thu hút khách hàng gửi tiết kiệm, Vafi lại đề xuất xa rời thực tế. Kinh tế khó khăn, đồng tiền làm ra rất cực khổ, nhất là trong dịch Covid-19. Để dư một khoản nhỏ tiết kiệm, mỗi người phải cân đo, đong đếm từng đồng. Khi tiền lãi NH ngày càng thấp nhiều người đã rút tiền để đi đầu tư những kênh sinh lời cao hơn như mua vàng, mở tài khoản chứng khoán. Vậy lãi suất về 0% liệu các NH có huy động được nguồn tiền nhàn rỗi để cho vay?" - anh Tân đặt vấn đề.
Lãnh đạo một NH thương mại nhìn nhận gửi tiết kiệm cũng là một kênh đầu tư và là kênh đầu tư quan trọng bởi thu hút lượng lớn dòng tiền nhàn rỗi từ dân cư và tổ chức. Đặc biệt, gửi tiết kiệm là kênh đầu tư đại chúng do không cần kiến thức đầu tư và ít rủi ro (gần như bằng 0 ở Việt Nam). Người Việt Nam có ý thức tiết kiệm nên gửi NH là kênh để họ chọn lựa. Gửi tiết kiệm cũng không phân biệt số tiền lớn nhỏ, thủ tục dễ dàng.
"Nếu giờ kéo lãi suất huy động về 0%, dòng tiền nhàn rỗi không vào NH thương mại sẽ đi đâu? Ngay với doanh nghiệp, khi NH không huy động được vốn, không cho vay buộc doanh nghiệp phải tìm nguồn vốn ở các kênh khác chắc chắn lãi suất vay sẽ cao, đẩy giá thành sản phẩm lên và từ đó tạo thêm áp lực lạm phát" - vị lãnh đạo NH thương mại này nói.
Nguy cơ rối loạn thị trường
TS Cấn Văn Lực, thành viên Hội đồng Tư vấn chính sách tiền tệ quốc gia, phân tích lạm phát ở Việt Nam cao hơn nhiều so với quốc tế và khu vực. Năm 2021, dự báo lạm phát của Việt Nam có thể khoảng 3,5%, trong khi toàn cầu khoảng 2,8%, Trung Quốc 1,8% và ASEAN-4 khoảng 2%. Người dân có kỳ vọng gửi tiền vào NH được hưởng lãi suất ít nhất là cao hơn tỉ lệ lạm phát để hưởng lãi suất dương, không bị "mất tiền" một cách vô hình.
"Nếu lãi suất tiền gửi về 0%/năm khi lạm phát vẫn khoảng 3,5%, liệu người dân có mặn mà gửi tiền vào NH hay chuyển sang nhiều kênh đầu tư khác hấp dẫn hơn? Khi đó, hệ thống NH vừa thiếu tiền gửi, vừa hứng chịu rủi ro thanh khoản, vừa không có đủ tiền để đáp ứng nhu cầu tín dụng của nền kinh tế. Lúc này, hệ thống tài chính - tín dụng có thể bị rối loạn và doanh nghiệp thiếu vốn đầu tư kinh doanh, lấy đâu ra nguồn lực để tăng trưởng, để bảo đảm công ăn việc làm?" - TS Cấn Văn Lực phân tích.
TS Hồ Quốc Tuấn, giảng viên Đại học Bristol (Anh), lập luận lãi suất tiền gửi giảm về 0% sẽ khiến tiền chảy ra khỏi hệ thống NH, chuyển sang các kênh như vàng, ngoại tệ, cổ phiếu, đất đai, "đốt nóng" thị trường tài chính và bất động sản. Trong khi đó, Việt Nam đang ở giai đoạn dân số vàng, các phúc lợi an sinh xã hội cho người dân chưa được cao như nhiều nước nên nhu cầu tiết kiệm của người Việt lớn. Người dân cần có kênh đầu tư an toàn để ký thác tiền tiết kiệm cũng như tạo ra lãi suất hợp lý.
"Sự co hẹp lãi suất tiền gửi tiết kiệm sẽ tạo ra những hệ lụy kinh tế - xã hội khó lường và chỉ làm giàu cho một số ít người thông qua việc bùng nổ thị trường tài chính và bất động sản" - TS Hồ Quốc Tuấn cảnh báo.
Theo Vafi, thời gian qua, lãi suất tiền gửi giảm đã xuất hiện dòng tiền khổng lồ đổ vào thị trường chứng khoán đã giúp cho hệ thống NH và cộng đồng doanh nghiệp trong nước tồn tại, phát triển hay giảm lãi suất để hướng dòng tiền nhàn rỗi vào thị trường trái phiếu với lãi suất 2%/năm.
Nhiều chuyên gia cho rằng đề xuất này không có cơ sở khoa học và thực tiễn. TS Hồ Quốc Tuấn phân tích khi lãi suất tiền gửi bị đẩy về 0%, người dân có rất nhiều kênh có thể đạt mức sinh lời trên 2%/năm nhưng rủi ro cao hơn như trái phiếu doanh nghiệp, cho vay không chính thức, cổ phiếu… Những nghiên cứu trên thế giới và thực tiễn cho thấy, người dân sẽ có xu hướng nghe theo người quen bỏ tiền vào những kênh lãi suất cao kèm với rủi ro mất tiền. Ở Việt Nam, 2%/năm là một mức lãi suất quá thấp để người dân quan tâm và họ sẽ bỏ vốn vào những nơi rủi ro hơn.
TS Cấn Văn Lực cho rằng giả sử nếu lãi suất tiền gửi về 0% và dòng tiền chảy vào thị trường chứng khoán như lập luận của Vafi, khi đó doanh nghiệp huy động vốn bằng cách phát hành trái phiếu, do không có tài sản bảo đảm, chủ yếu là tín chấp, doanh nghiệp sẽ phải trả lãi suất khá cao. Hiện lãi suất trái phiếu doanh nghiệp khoảng 10%-12%/năm, thường cao hơn so với đi vay NH khoảng 1%-3%/năm. Vậy đây có phải là bài toán huy động vốn hiệu quả? Nếu doanh nghiệp đó chẳng may phá sản, nhà đầu tư trái phiếu gần như mất trắng vì không có tài sản bảo đảm, không có bảo hiểm tiền gửi như khi gửi tiền vào NH?
So sánh khập khiễng
Chuyên gia kinh tế, TS Đinh Thế Hiển cho biết đầu tư tài chính gồm nhiều kênh khác nhau, từ chứng khoán, bất động sản, gửi tiết kiệm hoặc mua trái phiếu chính phủ, trái phiếu doanh nghiệp. Trong đó, gửi tiết kiệm là một trong những kênh đầu tư được nhiều người lựa chọn tại Việt Nam vì yếu tố an toàn, mức lãi suất hợp lý so với tỉ lệ lạm phát. Theo TS Hồ Quốc Tuấn, việc các nền kinh tế lớn giữ lãi suất tiền gửi ở mức rất thấp hay gần bằng 0% xuất phát từ yếu tố lạm phát, như Nhật, Đức lạm phát có số âm. Khi lạm phát Mỹ tăng quá mục tiêu 2%, hội đồng chính sách tiền tệ Mỹ đã đưa ra ngay chính sách đẩy lãi suất cơ bản về 2% trong năm 2023. Việt Nam không ở điều kiện tương tự khi mới thành công trong việc khống chế lạm phát vài năm qua ở dưới mức 3%-4%. Đồng thời, nhiều quốc gia có lãi suất tiền gửi 0% có cấu trúc dân số già; thừa vốn; chi phí vốn do đó rất thấp và cần cho vay ra ngoài như Nhật Bản… "Việc chỉ nhìn vào con số lãi suất mà không đề cập nền tảng vĩ mô, cấu trúc xã hội, dân số, chính sách tiết kiệm và đầu tư là vô cùng thiếu sót" - TS Hồ Quốc Tuấn nêu rõ.
Thái Phương/ NLĐ