Thứ năm 22/10/2026 14:50
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Theo Nghị quyết số 43/2026/QH16 ngày 24/8/2026 của Quốc hội, chính sách giảm thuế được áp dụng cho kỳ tính thuế năm 2026 và năm 2027. Cụ thể, cá nhân cư trú có thu nhập từ kinh doanh, doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập cá nhân phải nộp. Đối với doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có doanh thu hằng năm không quá 10 tỷ đồng, mức giảm cũng là 30% số thuế thu nhập doanh nghiệp phải nộp, theo các điều kiện quy định tại Nghị quyết.
Điểm cần lưu ý là mức giảm 30% được tính trên số thuế phải nộp, không phải trên tổng doanh thu. Với doanh nghiệp đang được hưởng ưu đãi thuế thu nhập doanh nghiệp, số thuế làm căn cứ giảm được xác định sau khi đã trừ ưu đãi theo quy định. Nghị quyết cũng quy định trường hợp loại trừ đối với một số doanh nghiệp hình thành từ việc chia, tách sau ngày văn bản có hiệu lực.
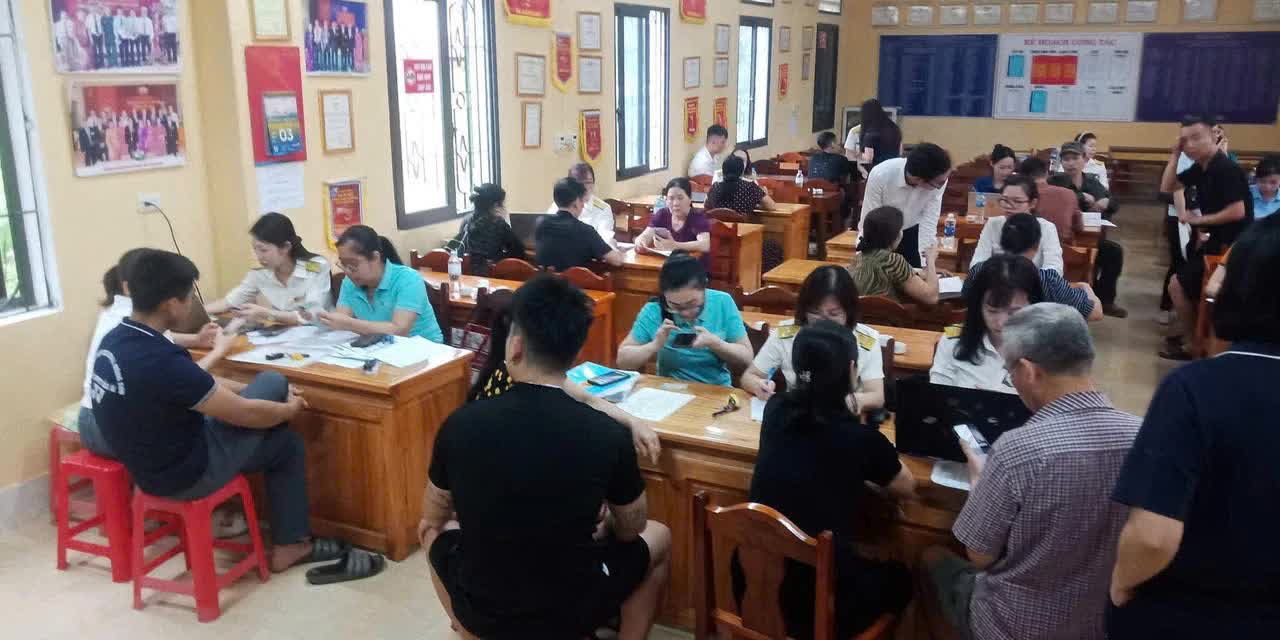 |
| Công chức Thuế cơ sở 7 tỉnh Lào Cai hướng dẫn, hỗ trợ hợp tác xã kê khai thuế trực tuyến tại địa bàn quản lý. (Ảnh: TCS7 tỉnh Lào Cai) |
Tại Lào Cai, kết quả rà soát bước đầu của ngành thuế tỉnh cho thấy chính sách có phạm vi tác động rộng đối với khu vực kinh tế quy mô nhỏ. Nhóm cá nhân, hộ kinh doanh có doanh thu dưới 10 tỷ đồng chiếm khoảng 99,86% tổng số đối tượng kinh doanh cá thể trên địa bàn. Số thu ngân sách dự kiến giảm từ chính sách thuế thu nhập cá nhân là 60 tỷ đồng trong năm 2026 và 85 tỷ đồng trong năm 2027.
Đối với doanh nghiệp, nhóm có doanh thu dưới 10 tỷ đồng chiếm khoảng 31% tổng số doanh nghiệp trên địa bàn. Chính sách giảm thuế thu nhập doanh nghiệp dự kiến làm giảm thu ngân sách khoảng 12 tỷ đồng trong năm 2026 và 18 tỷ đồng trong năm 2027.
Như vậy, tổng số thuế dự kiến giảm cho hai nhóm đối tượng là 72 tỷ đồng trong năm 2026 và 103 tỷ đồng trong năm 2027, tương ứng 175 tỷ đồng trong cả giai đoạn.
Với các hộ kinh doanh, khoản thuế được giảm có thể giúp chủ cơ sở chủ động hơn trong cân đối dòng tiền, trang trải chi phí vận hành, bổ sung vốn lưu động hoặc nâng cấp cơ sở vật chất. Đối với doanh nghiệp nhỏ, nguồn lực giữ lại có thể được sử dụng để đầu tư thiết bị, cải thiện chất lượng sản phẩm, duy trì việc làm và tìm kiếm thị trường mới.
Một hộ kinh doanh khách sạn tại Sa Pa chia sẻ: “Các chính sách miễn, giảm thuế của Nhà nước có ý nghĩa thiết thực, giúp hộ kinh doanh giảm bớt gánh nặng chi phí, có thêm nguồn lực tái đầu tư, nâng cao chất lượng dịch vụ và tạo thêm việc làm cho người lao động”.
Từ góc độ kinh tế địa phương, hỗ trợ khu vực kinh doanh quy mô nhỏ không chỉ mang lại lợi ích cho từng cơ sở mà còn liên quan đến việc làm, thu nhập của người lao động và hoạt động của các đơn vị cung cấp hàng hóa, dịch vụ. Khi cơ sở kinh doanh duy trì được hoạt động, nguồn lực được sử dụng hiệu quả và sức cạnh tranh từng bước cải thiện, nền kinh tế địa phương cũng có thêm điều kiện phát triển.
Tuy nhiên, mức hưởng lợi thực tế không giống nhau ở mọi cơ sở. Khoản thuế được giảm phụ thuộc vào số thuế phải nộp và điều kiện cụ thể của từng đối tượng. Vì vậy, việc hiểu đúng chính sách và xác định chính xác quyền lợi là yếu tố quan trọng để nguồn hỗ trợ phát huy tác dụng.
Để chính sách đi vào thực tế, ngành thuế tỉnh Lào Cai đang tăng cường tuyên truyền, hướng dẫn người nộp thuế tiếp cận và thực hiện các quy định mới. Cùng với đó, cơ quan thuế chú trọng rà soát nguồn thu theo địa bàn, lĩnh vực; phân tích tác động của chính sách để chủ động phương án quản lý ngân sách.
Công tác kiểm tra hồ sơ khai thuế, quản lý nợ thuế và chống thất thu tiếp tục được triển khai, tập trung vào những lĩnh vực có nguy cơ rủi ro cao. Mục tiêu là vừa tạo thuận lợi cho người nộp thuế đủ điều kiện, vừa bảo đảm chính sách được thực hiện công bằng, đúng quy định.
Đại diện Thuế tỉnh Lào Cai cho biết: “Ngành thuế tỉnh bảo đảm thực hiện đúng nguyên tắc: chính sách hỗ trợ phải đến đúng đối tượng, đúng quy định, đồng thời, tăng cường kiểm tra, kiểm soát để tránh việc lợi dụng chính sách nhằm gian lận, trốn thuế”.
Với tổng số thuế dự kiến giảm 175 tỷ đồng trong hai năm, chính sách mở thêm cơ hội để cá nhân kinh doanh và doanh nghiệp đủ điều kiện tại Lào Cai giảm nghĩa vụ tài chính, củng cố hoạt động sản xuất, kinh doanh. Về lâu dài, hiệu quả không chỉ nằm ở khoản thuế được giảm trước mắt mà còn ở khả năng duy trì việc làm, nâng cao năng lực kinh doanh và tạo nền tảng cho nguồn thu ngân sách ổn định hơn.