Thứ sáu 20/11/2026 09:02
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

 |
| Giá thép hôm nay 20/11/2026: Quặng sắt thoát đáy, thép thanh vượt 3.000 NDT/tấn |
Theo ghi nhận của phóng viên Tạp chí Doanh nghiệp và Hội nhập lúc 7h30 ngày 20/11/2026, giá thép hôm nay cập nhật từ SteelOnline.vn, giá thép tại khu vực miền Bắc, miền Trung và miền Nam ổn định, hiện giá thép dao động từ 13.840 - 15.150 đồng/kg cho các sản phẩm như CB240 và D10 CB300.
Thép Việt Đức: Thép cuộn CB240 có giá 14.650 đồng/kg; thép thanh vằn D10 CB300 có giá 13.950 đồng/kg.
Thép Hòa Phát: Thép cuộn CB240 có giá 14.920 đồng/kg; thép thanh vằn D10 CB300 có giá 14.210 đồng/kg.
Thép Việt Sing: Thép cuộn CB240 có giá 14.750 đồng/kg; thép thanh vằn D10 CB300 có giá 14.040 đồng/kg.
Thép Việt Ý: Thép cuộn CB240 có giá 14.750 đồng/kg; thép thanh vằn D10 CB300 có giá 13.940 đồng/kg.
Thép VAS: Thép cuộn CB240cógiá 14.950 đồng/kg; thép thanh vằn D10 CB300 có giá giá 13.840 đồng/kg.
Thép Việt Đức: Thép cuộn CB240 có giá 15.150 đồng/kg; thép thanh vằn D10 CB300 có giá 14.250 đồng/kg.
Thép Hòa Phát: Thép cuộn CB240 có giá 14.920 đồng/kg; thép thanh vằn D10 CB300 có giá 14.210 đồng/kg.
Thép VAS: Thép cuộn CB240 có giá 15.050 đồng/kg; thép thanh vằn D10 CB300 có giá 14.140 đồng/kg.
Thép Hòa Phát: Thép cuộn CB240 có giá 14.920 đồng/kg; thép thanh vằn D10 CB300 có giá 14.720 đồng/kg.
Thép VAS: Thép cuộn CB240 có giá 14.950 đồng/kg; thép thanh vằn D10 CB300 có giá 13.840 đồng/kg.
Thép TungHo: Thép cuộn CB240 có giá 14.850 đồng/kg; thép thanh vằn D10 CB300 có giá 13.840 đồng/kg.
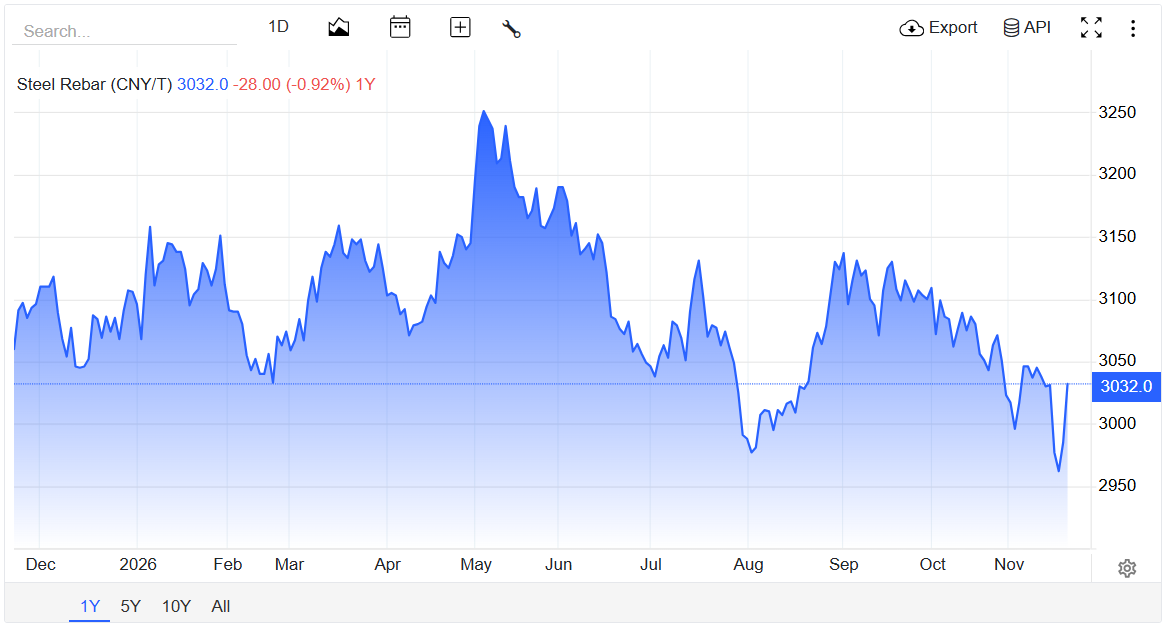 |
| Vào lúc 7h30 (giờ Việt Nam) ngày 20/11, trên sàn giao dịch Thượng Hải, giá thép thanh hiện đang giao dịch ở mức 3.032 CNY/tấn. |
Khép lại phiên giao dịch ngày 19/11, thị trường kim loại đen quốc tế ghi nhận nhịp hồi phục tích cực sau chuỗi ngày chịu áp lực điều chỉnh. Trên Sàn Giao dịch Thượng Hải (SHFE), hợp đồng thép thanh kỳ hạn tháng 12/2026 tăng 11 nhân dân tệ (0,37%), chính thức vượt ngưỡng tâm lý để đạt 3.003 nhân dân tệ/tấn. Toàn sàn ghi nhận sự phân hóa rõ rệt khi thép thanh và thép cuộn cán nóng (HRC) lần lượt nhích thêm 0,51% và 0,26%, trái ngược với đà giảm 0,18% của thép dây và 1,91% của thép không gỉ.
Ở nhóm nguyên liệu đầu vào, giá quặng sắt trên Sàn Đại Liên (DCE) cũng chấm dứt chuỗi 6 phiên giảm liên tiếp nhờ lượng hàng cập cảng sụt giảm. Cụ thể, kỳ hạn tháng 12 tăng 0,62% lên 652,5 nhân dân tệ/tấn, trong khi hợp đồng giao tháng 1/2027 được giao dịch sôi động nhất tiến thêm 0,47%, đạt 648 nhân dân tệ/tấn (tương đương 97,21 USD/tấn). Cùng xu hướng, quặng sắt kỳ hạn tháng 12 tại Singapore (SGX) cộng thêm 0,81% lên 88,4 USD/tấn. Trái lại, than luyện cốc và than cốc trên sàn DCE vẫn giảm nhẹ lần lượt 0,15% và 0,68%.
Dù bảng điện tử khởi sắc, giới quan sát nhận định nhịp tăng này chưa phản ánh sự bứt phá của sức mua thực tế do tồn kho tại cảng vẫn neo cao và hoạt động sản xuất tại Trung Quốc đang thu hẹp. Số liệu mới nhất cho thấy sản lượng gang lỏng bình quân ngày của các doanh nghiệp chủ chốt trong tháng 10 chỉ đạt 1,82 triệu tấn, giảm 3,8% so với tháng 9 và thấp hơn 5,9% so với cùng kỳ năm ngoái.
Áp lực thua lỗ ngày càng đè nặng lên các lò luyện tại trung tâm Đường Sơn khi giá phôi vuông xuất xưởng hôm 18/11 lùi sâu về 2.810 nhân dân tệ/tấn. Tình trạng này cộng hưởng với việc 3 lò cao tại Hà Bắc và Hồ Bắc bước vào đợt bảo trì tuần này, lệnh kiểm soát khí thải tại Hàm Đan cùng kế hoạch dừng lò nghỉ đông ở vùng tây bắc được dự báo sẽ tiếp tục kéo giảm nguồn cung gang lỏng.
Trên thị trường vận tải biển, giá cước chở nguyên liệu hạ nhiệt nhẹ trong ngắn hạn nhưng vẫn cao hơn đáng kể so với tháng trước. Tính đến ngày 13/11, tuyến Tubarão (Brazil) đi Thanh Đảo đạt 35,8 USD/tấn (tăng 17,2% so với giữa tháng 10), còn tuyến Tây Australia đi Thanh Đảo giữ ở mức 15,1 USD/tấn (tăng 23,3%). Riêng trong ngày 17/11, chỉ số hàng khô Baltic (BDI) lùi 1% về mức thấp nhất tuần là 2.893 điểm do nhóm tàu cỡ lớn Capesize giảm 1,6%.
Tại khu vực châu Âu, nguồn cung giao tháng 12 và tháng 1 ngày càng khan hiếm do nhiều nhà máy đã kín đơn hàng, tạo điều kiện để các nhà sản xuất nâng giá chào bán HRC thêm 10 euro/tấn. Giá xuất xưởng hiện dao động ở mức 760 - 780 euro/tấn tại Bắc Âu và 750 - 770 euro/tấn tại Nam Âu. Giá nhập khẩu vào Italy (CIF) cũng nhích lên 610 - 630 euro/tấn dù tâm lý người mua vẫn khá dè dặt.
Triển vọng thị trường thép toàn cầu trong ngắn hạn tiếp tục bị chi phối bởi bài toán chi phí đầu vào và sức cầu thực tế tại từng khu vực trọng điểm.
Tại châu Âu, giá HRC khu vực Tây Bắc Âu được kỳ vọng sẽ sớm chạm ngưỡng 800 euro/tấn ngay trong tháng 12 và duy trì đà đi lên. Động lực chính đến từ chi phí năng lượng leo thang đã bào mòn biên lợi nhuận của các nhà máy nội địa xuống chỉ còn 150 euro/tấn vào đầu tháng 11, thấp hơn nhiều so với mức trung bình lịch sử 180 euro/tấn, buộc họ phải tăng giá bán để duy trì vận hành.
Đối với thị trường Trung Quốc, đà hồi phục của giá thép và quặng sắt vẫn đối mặt với lực cản lớn. Việc các nhà máy chủ động cắt giảm công suất trước kỳ nghỉ đông nhằm hạn chế thua lỗ sẽ khiến nhu cầu tiêu thụ nguyên liệu khó bứt phá mạnh trong những tuần tới.
Ở mảng vận tải nguyên liệu, diễn biến giá cước tàu Capesize thời gian tới sẽ phụ thuộc trực tiếp vào nhịp độ xuất hàng từ Brazil và Nam Phi ở khu vực Đại Tây Dương, cũng như lượng đơn hàng mới từ các tập đoàn khai khoáng Australia tại khu vực Thái Bình Dương.