Thứ năm 22/10/2026 21:29
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

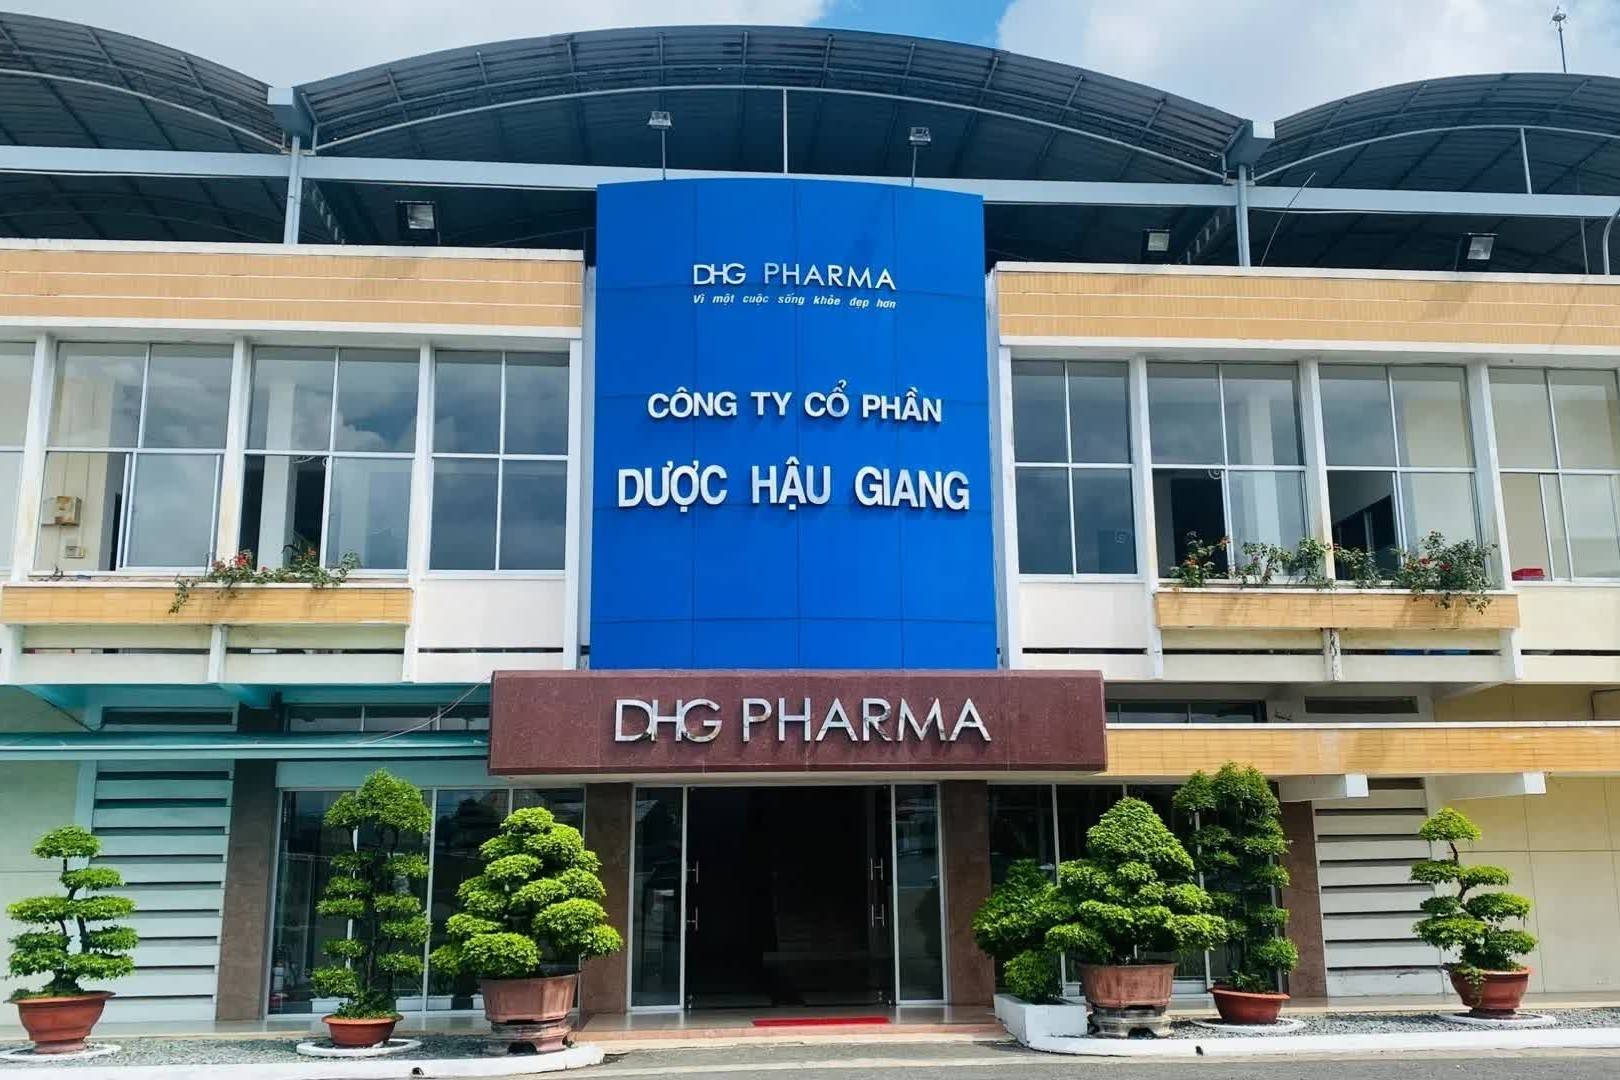
Báo cáo tài chính quý III/2026 của CTCP Dược Hậu Giang (DHG) ghi nhận doanh thu thuần đạt 1.023 tỷ đồng, giảm 11% so với cùng kỳ năm trước. Doanh thu từ thành phẩm tự sản xuất đạt 944 tỷ đồng, giảm 9%, tiếp tục đóng góp phần lớn vào tổng doanh thu.
Lợi nhuận gộp giảm 7%, xuống khoảng 520 tỷ đồng, dù giá vốn hàng bán giảm 14%, còn 503 tỷ đồng. Biên lợi nhuận gộp cải thiện nhẹ lên khoảng 51%, nhưng chưa đủ bù đắp áp lực chi phí.
Đáng chú ý, chi phí bán hàng tăng 23%, lên 314 tỷ đồng; riêng chi phí quảng cáo tăng 54%. Chi phí quản lý doanh nghiệp cũng tăng 16%, lên khoảng 96 tỷ đồng, chủ yếu do chi phí nhân viên quản lý gia tăng.
Ở chiều ngược lại, doanh thu tài chính giảm 22%, còn 28 tỷ đồng; tổng chi phí tài chính giảm 57%, xuống khoảng 8,8 tỷ đồng. Dù vậy, lợi nhuận trước thuế vẫn giảm 43%, còn 134 tỷ đồng.
Sau khi tính thuế thu nhập doanh nghiệp, lợi nhuận sau thuế của DHG còn 98 tỷ đồng, giảm từ mức 210 tỷ đồng cùng kỳ năm 2025. Đây là mức lợi nhuận theo quý thấp nhất của doanh nghiệp trong hơn 15 năm, kể từ quý I/2011. Nghĩa vụ thuế gia tăng, trong đó có tác động từ quy định thuế tối thiểu toàn cầu theo thông tin công bố, cũng ảnh hưởng đến kết quả sau thuế.
Lũy kế 9 tháng năm 2026, doanh thu thuần của DHG đạt 3.584 tỷ đồng, tăng 2%; lợi nhuận trước thuế đạt 839 tỷ đồng, tăng 5%; lợi nhuận sau thuế đạt 713 tỷ đồng, gần như đi ngang so với cùng kỳ.
Với kết quả này, doanh nghiệp thực hiện khoảng 65% kế hoạch doanh thu và 83% kế hoạch lợi nhuận trước thuế cả năm. Kết quả quý III cho thấy áp lực đáng kể lên lợi nhuận, dù các chỉ tiêu lũy kế vẫn tăng hoặc duy trì tương đương cùng kỳ.
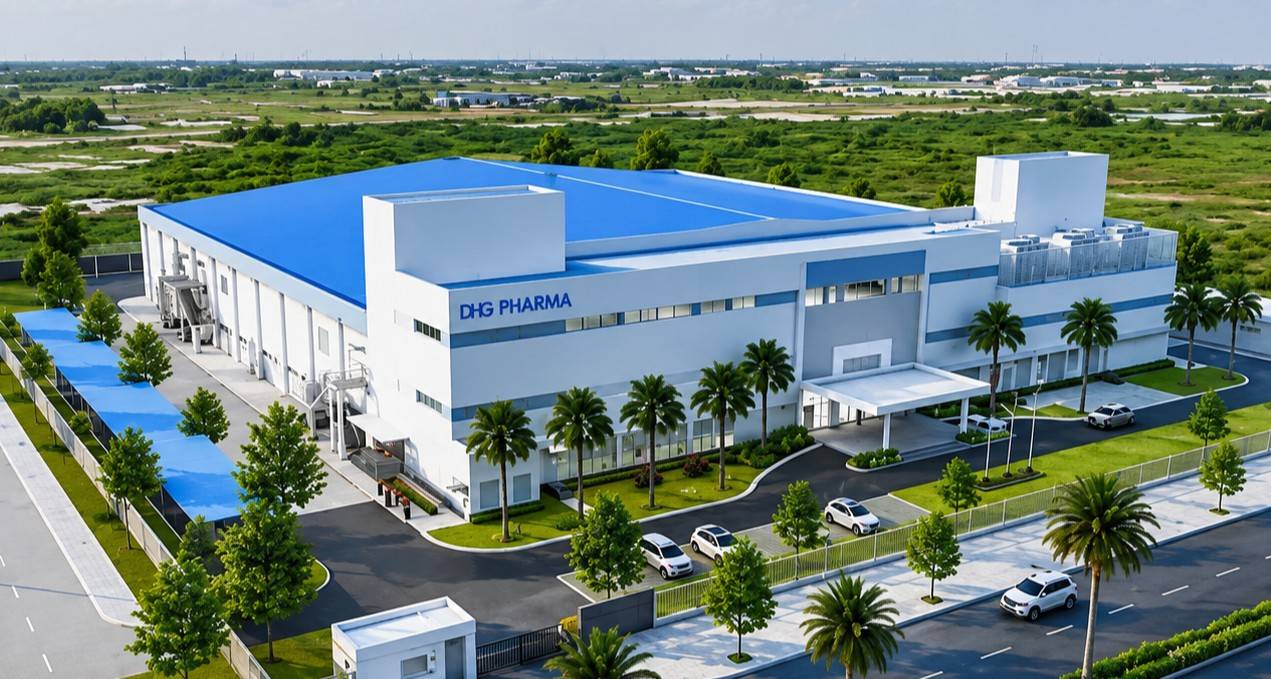 |
| Dược Hậu Giang: Lợi nhuận quý III chạm đáy 15 năm, tiền mặt giảm 47% |
Tại ngày 30/9/2026, tổng tài sản của Dược Hậu Giang đạt hơn 4.400 tỷ đồng, giảm khoảng 15% so với đầu năm. Tài sản ngắn hạn còn hơn 3.100 tỷ đồng, giảm 19%.
Đáng chú ý, tiền mặt và tiền gửi ngân hàng còn hơn 1.170 tỷ đồng, giảm khoảng 47% so với đầu năm. Trong khi đó, hàng tồn kho tăng 33%, lên hơn 1.360 tỷ đồng, cho thấy sự dịch chuyển đáng kể trong cơ cấu tài sản ngắn hạn.
Trong 9 tháng, doanh nghiệp đã chi hơn 1.300 tỷ đồng thanh toán cổ tức cho cổ đông. Khoản chi này là một yếu tố cần tính đến khi đánh giá biến động tiền và tiền gửi, bên cạnh nhu cầu vốn phục vụ hoạt động kinh doanh.
Ở phía nguồn vốn, tổng nợ phải trả giảm khoảng 14%, còn 893 tỷ đồng, chủ yếu là các khoản phải trả người bán ngắn hạn và phải trả người lao động. Doanh nghiệp không ghi nhận dư nợ vay tài chính, qua đó hạn chế áp lực lãi vay. Tuy nhiên, diễn biến tiền mặt giảm trong khi hàng tồn kho tăng vẫn đặt ra yêu cầu theo dõi hiệu quả quản trị vốn lưu động.
Một thông tin khác liên quan đến doanh nghiệp là quyết định xử phạt và truy thu thuế với tổng số tiền hơn 10,4 tỷ đồng. Theo Quyết định số 1109/QĐ-DNL của Chi cục Thuế Doanh nghiệp lớn, DHG phải nộp hơn 1,61 tỷ đồng tiền phạt, hơn 8,02 tỷ đồng tiền thuế truy thu và hơn 791 triệu đồng tiền chậm nộp.
Các vi phạm được xác định liên quan đến việc kê khai thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp và thuế giá trị gia tăng; trong đó có nội dung khai sai dẫn đến thiếu số thuế phải nộp.
Trên thị trường chứng khoán, cổ phiếu DHG chịu áp lực giảm giá và lùi về vùng thấp nhất trong vòng một năm. Kết phiên 22/10/2026, mã này giảm còn 88.000 đồng/cổ phiếu, thấp hơn gần 19% so với mức cao nhất trong 52 tuần.
Diễn biến cổ phiếu diễn ra trong bối cảnh lợi nhuận quý III suy giảm mạnh, còn lượng tiền và tiền gửi giảm đáng kể so với đầu năm. Trong thời gian tới, kết quả kinh doanh quý IV, khả năng kiểm soát chi phí và hiệu quả sử dụng vốn lưu động sẽ là những yếu tố đáng chú ý khi đánh giá triển vọng của doanh nghiệp.