Đó là một trong những nội dung của Nghị định 91/2022 sửa đổi, bổ sung một số điều Nghị định 126 quy định chi tiết Luật Quản lý thuế vừa được Chính phủ ban hành.
aa
Ảnh minh họa.
Theo đó, các sàn thương mại điện tử như Shopee, Tiki, Lazada… sẽ không phải nộp thuế thay người bán hàng. Thay vào đó, các sàn cung cấp cho cơ quan thuế thông tin, doanh thu bán hàng của người bán.
Theo quy định mới, chủ sở hữu sàn thương mại điện tử có trách nhiệm cung cấp cho cơ quan thuế thông tin người bán hàng hóa, dịch vụ trên sàn, gồm: Tên người bán; mã số thuế, mã số định danh cá nhân (hoặc chứng minh nhân dân, căn cước công dân, hộ chiếu), địa chỉ, điện thoại, doanh thu qua chức năng đặt hàng trực tuyến của sàn. Việc cung cấp thông tin định kỳ hàng quý (chậm nhất vào ngày cuối cùng của tháng đầu quý sau) qua cổng thông tin điện tử của Tổng cục Thuế.
Ông Nguyễn Thanh Hưng - Hiệp hội Thương mại điện tử Việt Nam (VECOM) cho biết, tốc độ tăng trưởng thương mại điện tử tại Việt Nam đang nhanh trong những năm qua. Quy mô thị trường thương mại điện tử của Việt Nam năm 2015 khoảng 4 tỷ USD và được dự báo tăng lên 49 tỷ USD vào năm 2025. Mặc dù tăng trưởng khá tích cực, nhưng thị trường thương mại điện tử của Việt Nam vẫn đối mặt với nhiều trở ngại lớn như: Thanh toán trực tuyến, hoàn tất đơn hàng, thu hút đầu tư nước ngoài, phát triển nguồn nhân lực, chênh lệch khoảng cách tiếp cận thương mại điện tử giữa các địa phương và môi trường chính sách và pháp luật.
Trước đó, dự thảo Nghị định 91/2022 quy định sàn thương mại điện tử phải nộp thuế thay người bán hàng. Nhiều cơ quan phản đối quy định này.
Cụ thể, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) đã gửi công văn đến Bộ Tài chính đề nghị xem xét lại nhiều nội dung dự thảo quy định về quản lý sàn thương mại điện tử. VCCI cho rằng, quy định yêu cầu sàn thương mại điện tử kê khai, nộp thuế thay người bán có thể ảnh hưởng tới tính cạnh tranh trong thương mại điện tử, gây trùng lặp về thuế.
Hiệp hội Thương mại điện tử Việt Nam cũng có công văn gửi Bộ Tài chính, góp ý cho dự thảo Nghị định trên. Theo VECOM, việc yêu cầu các sàn thương mại điện tử thực hiện khai thuế thay, nộp thuế thay cho cá nhân bán hàng hóa, dịch vụ thông qua sàn, có thể dẫn đến mâu thuẫn với một số quy định hiện hành; đồng thời, tạo thêm gánh nặng cho các sàn thương mại điện tử. Do đó, VECOM đề nghị Bộ Tài chính bỏ quy định này.
Nghị định 91/2022 sửa đổi, bổ sung một số điều Nghị định 126 quy định chi tiết Luật Quản lý thuế có hiệu lực từ ngày 30/10/2022. Tổng cục Thuế cũng yêu cầu cục thuế địa phương nghiên cứu tuyên truyền cho người dân kịp thời.
Trước đó, Theo đó, Bộ Tài chính đề xuất các sàn thương mại điện tử có chức năng đặt hàng trực tuyến (như Shopee, Lazada, Tiki, Sendo,… ) sẽ phải kê khai và nộp thuế thay cho cá nhân kinh doanh trên sàn.
Quyết định số 1978/QĐ-TTg của Thủ tướng Chính phủ quy định cụ thể 5 nhóm thông tin thuộc bí mật nhà nước độ Tối mật và 5 nhóm thuộc độ Mật trong hoạt động của Quốc hội, các cơ quan của Quốc hội, Văn phòng Quốc hội và Đoàn đại biểu Quốc hội. Quyết định có hiệu lực từ ngày 13/10/2026, thay thế quy định ban hành năm 2020.
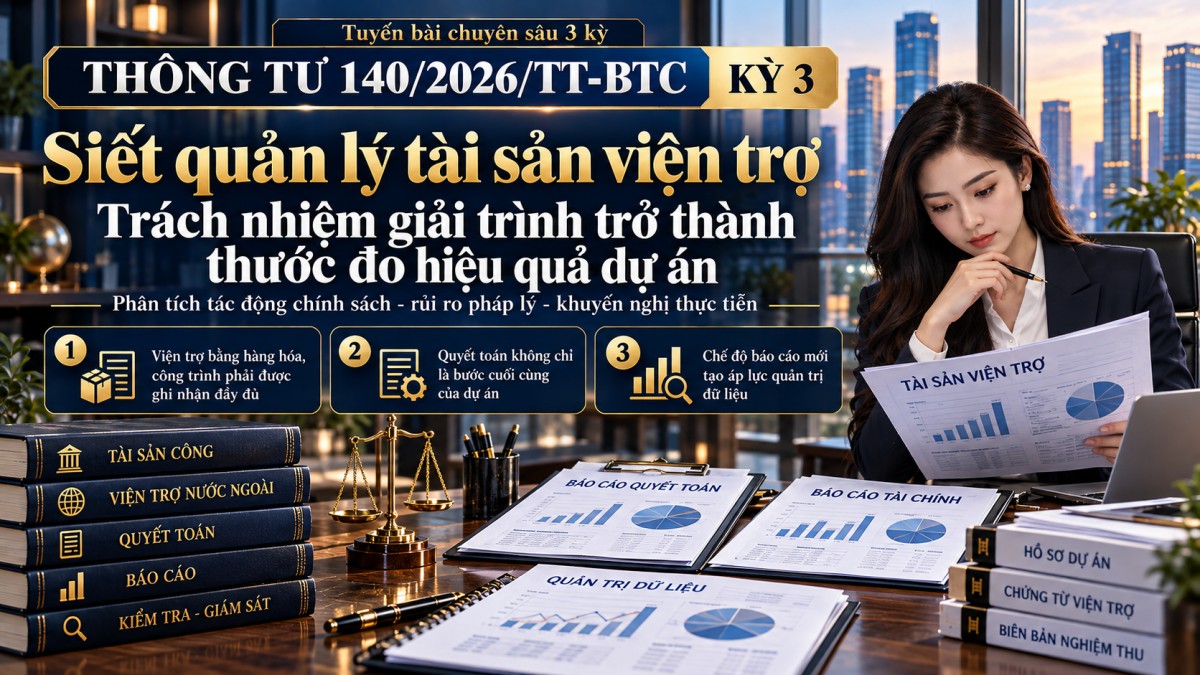
Thông tư 140/2026/TT-BTC yêu cầu quản lý tài sản viện trợ thuộc ngân sách nhà nước, từ ghi nhận hàng hóa, công trình đến quyết toán, báo cáo. Doanh nghiệp tham gia dự án cần chuẩn hóa chứng từ, nghiệm thu, kiểm soát công nợ và rủi ro pháp lý.
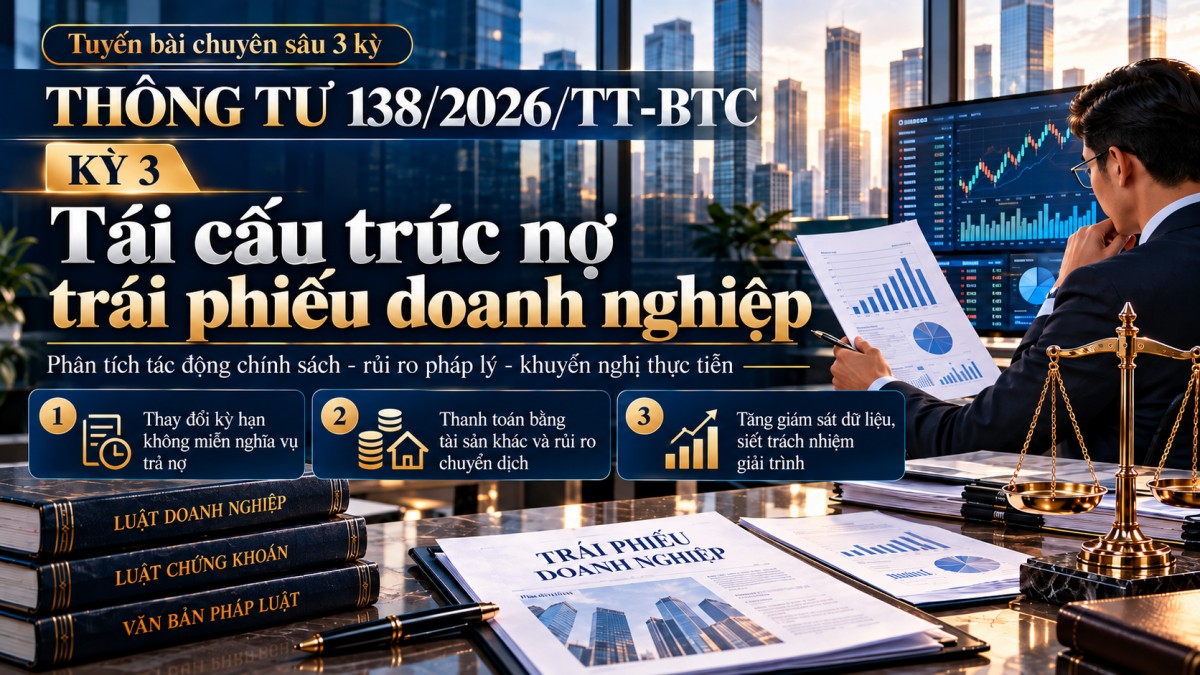
Thông tư 138/2026/TT-BTC đặt việc tái cấu trúc nợ trái phiếu trước yêu cầu minh bạch và bảo vệ trái chủ. Từ thay đổi kỳ hạn, thanh toán bằng tài sản khác đến giám sát dữ liệu, doanh nghiệp phải kiểm soát rủi ro pháp lý và dòng tiền.
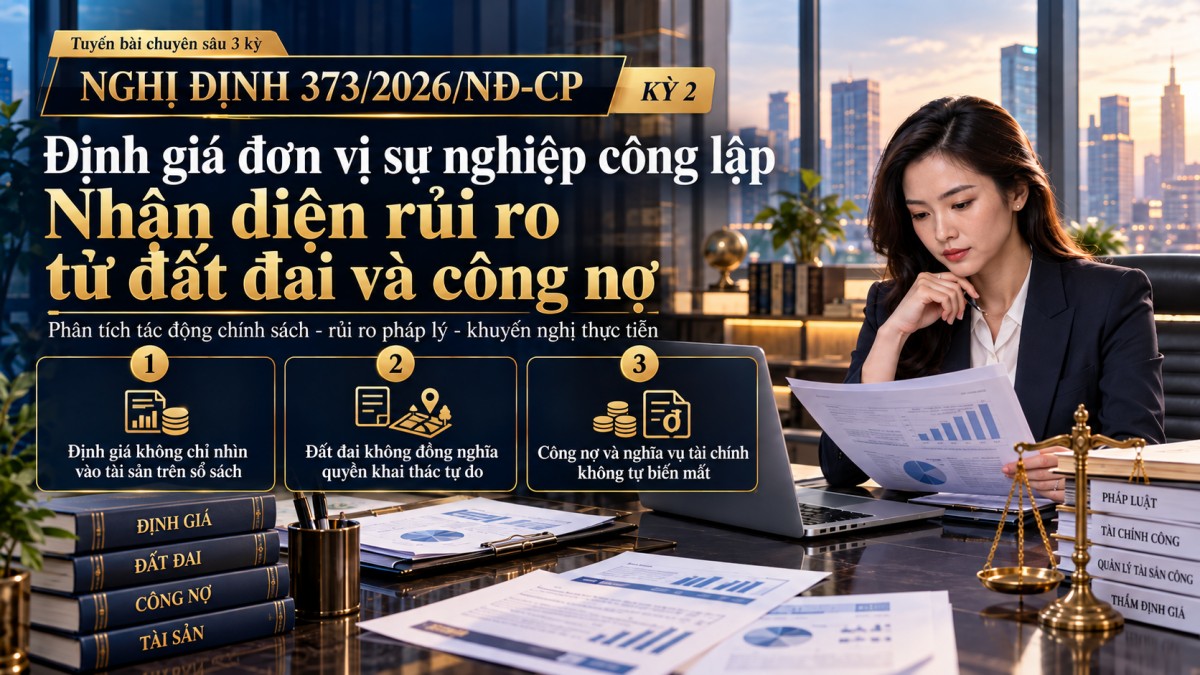
Nghị định 373/2026/NĐ-CP đặt ra yêu cầu kiểm kê, định giá tài sản, xử lý đất đai và công nợ khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp. Nhà đầu tư cần nhận diện nghĩa vụ tài chính, giới hạn sử dụng đất và rủi ro pháp lý.
Nghị định 371/2026/NĐ-CP đặt ra yêu cầu quản lý đối với doanh nghiệp cho thuê lại lao động Việt Nam làm việc cho tổ chức nước ngoài. Từ nghĩa vụ thông báo, báo cáo đến quản lý dữ liệu nhân sự, doanh nghiệp cần kiểm soát rủi ro pháp lý, bảo vệ quyền lợi người lao động.
Nghị định 373/2026/NĐ-CP mở ra cơ hội đầu tư khi chuyển đơn vị sự nghiệp công lập thành doanh nghiệp, nhưng không áp dụng đại trà. Điều kiện chuyển đổi, tỷ lệ vốn nhà nước và cam kết của nhà đầu tư chiến lược đặt ra yêu cầu thẩm định.
Thông tư 138/2026/TT-BTC siết kỷ luật giao dịch trái phiếu doanh nghiệp riêng lẻ, từ kiểm soát tư cách nhà đầu tư đến thanh toán trong ngày. Quy định giảm rủi ro giao dịch, nhưng không bảo đảm thanh khoản hay khả năng trả nợ của doanh nghiệp phát hành.
Nghị định 371/2026/NĐ-CP đặt ra yêu cầu mới về quản lý lao động Việt Nam làm việc cho tổ chức, cá nhân nước ngoài. Từ thời hạn thông báo, hồ sơ nhân sự đến nghĩa vụ báo cáo, các bên phải chuẩn bị quy trình tuân thủ, kiểm soát rủi ro pháp lý.
Cắt giảm thủ tục, đẩy mạnh xử lý hồ sơ trực tuyến và chuyển từ tiền kiểm sang hậu kiểm dựa trên quản lý rủi ro đang giúp doanh nghiệp giảm gánh nặng hành chính, chủ động hơn trong hoạt động kinh doanh. Từ thực tiễn triển khai, doanh nghiệp kỳ vọng cải cách hải quan tiếp tục đi vào chiều sâu, với quy trình minh bạch, dữ liệu kết nối và cách thức thực hiện thống nhất.
Từ ngày 15/10/2026, Tây Ninh áp dụng quy định mới về xây dựng công trình phục vụ trực tiếp sản xuất nông nghiệp trên đất trồng lúa. Khu vực lúa tập trung phải đạt tối thiểu 50 ha, diện tích công trình không vượt quá 1% diện tích đất và tối đa 500 m².
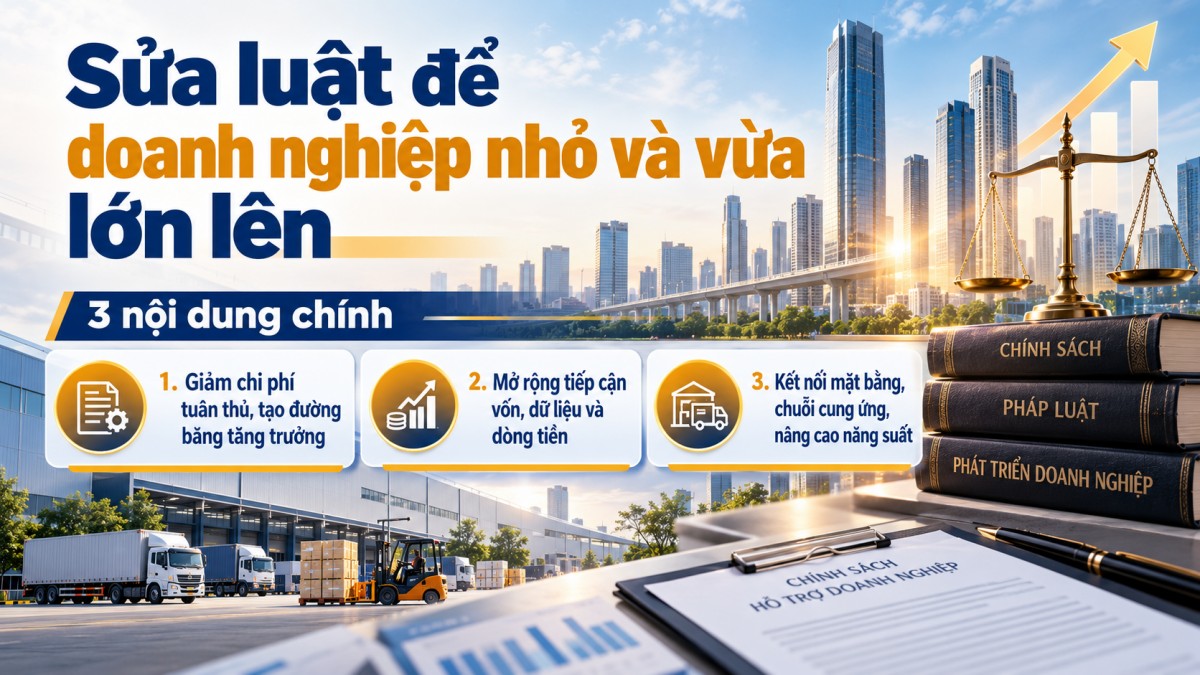
Sau gần một thập kỷ thực thi Luật Hỗ trợ doanh nghiệp nhỏ và vừa, yêu cầu đổi mới chính sách trở nên cấp thiết. Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa cần tháo gỡ rào cản, giảm chi phí tuân thủ, tạo động lực tăng trưởng bền vững.
Bộ Tài chính đề nghị cơ quan đăng ký kinh doanh cấp tỉnh phối hợp chặt chẽ với cơ quan thuế, rút ngắn thời gian xử lý hồ sơ giải thể doanh nghiệp. Trong đó, nhiều khâu tiếp nhận, xử lý thông tin và cập nhật tình trạng pháp lý được thực hiện trong thời hạn 1 ngày làm việc theo quy định.
Thông tư 140/2026/TT-BTC siết quản lý nguồn viện trợ không hoàn lại nước ngoài thuộc ngân sách nhà nước, từ lập dự toán đến kiểm tra quyết toán. Quy định đặt ra yêu cầu minh bạch, kiểm soát nguồn lực và cảnh báo rủi ro thanh toán với doanh nghiệp tham gia dự án.
Nghị định 371/2026/NĐ-CP mở rộng quyền tuyển dụng trực tiếp lao động Việt Nam cho các tổ chức, cá nhân nước ngoài thuộc diện áp dụng. Cơ chế mới tăng tính chủ động, minh bạch thông tin, đồng thời đặt doanh nghiệp nhỏ và vừa trước sức ép cạnh tranh nhân lực.
Thông tư 138/2026/TT-BTC đặt ra yêu cầu minh bạch thông tin trong phát hành trái phiếu doanh nghiệp riêng lẻ. Từ dữ liệu tài chính đến trách nhiệm công bố, doanh nghiệp phải chuẩn hóa quản trị, kiểm soát rủi ro pháp lý và củng cố niềm tin nhà đầu tư.