Thống đốc Ngân hàng Nhà nước tiếp tục nhấn mạnh mục tiêu kiểm soát lạm phát, ổn định kinh tế vĩ mỗ và hỗ trợ tăng trưởng trong năm 2023.
aa
Ảnh minh họa.
Mới đây, Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) đã ban hành Chỉ thị số 01/CT-NHNN về tổ chức thực hiện các nhiệm vụ trọng tâm của ngành Ngân hàng trong năm 2023.
Chỉ thị xác định 7 nhóm mục tiêu và nhiệm vụ tổng quát của ngành ngân hàng trong năm 2023. Đó là điều hành chính sách tiền tệ chắc chắn, chủ động, linh hoạt, hiệu quả, phối hợp đồng bộ, chặt chẽ với chính sách tài khóa và các chính sách kinh tế vĩ mô khác nhằm kiểm soát lạm phát mục tiêu năm 2023 bình quân khoảng 4,5%, góp phần ổn định kinh tế vĩ mô, hỗ trợ trưởng kinh tế hợp lý. Năm 2023, định hướng tín dụng tăng khoảng 14 - 15%, có điều chỉnh phù hợp với diễn biến, tình hình thực tế.
Kiểm soát tăng trưởng tín dụng hợp lý nhằm góp phần kiểm soát lạm phát, hỗ trợ tăng trưởng kinh tế, hướng nguồn vốn tín dụng vào các lĩnh vực sản xuất - kinh doanh, nhất là lĩnh vực ưu tiên và các động lực tăng trưởng; kiểm soát chặt chẽ tín dụng đối với các lĩnh vực tiềm ẩn rủi ro.
Trong năm 2023, Chỉ thị cũng nhấn mạnh việc triển khai quyết liệt Đề án "Cơ cấu lại hệ thống các tổ chức tín dụng (TCTD) gắn với xử lý nợ xấu giai đoạn 2021-2025"; đẩy mạnh công tác xử lý, thu hồi nợ xấu, nợ đã sử dụng dự phòng để xử lý rủi ro, ngăn ngừa, hạn chế tối đa nợ xấu mới phát sinh nhằm bảo đảm tỷ lệ nợ xấu nội bảng ở mức dưới 3%; tập trung triển khai chỉ đạo các cấp có thẩm quyền về việc cơ cấu lại, xử lý các TCTD yếu kém, bảo đảm ổn định tình hình hoạt động và hỗ trợ các TCTD này từng bước phục hồi.
Nâng cao năng lực, hiệu quả quản lý đối với các TCTD; trong đó tập trung chỉ đạo TCTD tăng cường minh bạch trong hoạt động, khắc phục tình trạng sở hữu cổ phần giới hạn quy định, rà soát, xử lý và ngăn ngừa tình trạng sở hữu chéo tại các TCTD. Tăng cường hiệu quả, hiệu lực công tác thanh tra, giám sát đối với các TCTD.
Với các mục tiêu và nhiệm vụ nói trên, Thống đốc NHNN yêu các đơn vị trực thuộc bám sát diễn biến thị trường, tình hình kinh tế trong và ngoài nước để điều hành linh hoạt, đồng bộ các công cụ và giải pháp chính sách tiền tệ nhằm kiểm soát lạm phát, góp phần ổn định kinh tế vĩ mô, ổn định thị trường tiền tệ và ngoại hối, kiểm soát tốc độ tăng trưởng tín dụng theo định hướng đề ra. Điều hành nghiệp vụ thị trường mở phù hợp với diễn biến thị trường, hỗ trợ ổn định thị trường tiền tệ.
"Điều hành lãi suất phù hợp với cân đối vĩ mô, lạm phát và mục tiêu chính sách tiền tệ; khuyến khích các tổ chức tín dụng tiết giảm chi phí để ổn định mặt bằng lãi suất cho vay. Điều hành tỷ giá linh hoạt nhằm ổn định thị trường ngoại tệ, góp phần ổn định kinh tế vĩ mô, kiểm soát lạm phát…", Thống đốc yêu cầu.
Ngoài ra là, thông báo và định kỳ rà soát, xem xét điều chỉnh chỉ tiêu tăng trưởng tín dụng đối với từng TCTD trên cơ sở tình hình hoạt động, năng lực tài chính và khả năng tăng trưởng tín dụng lành mạnh. Trong đó căn cứ một số tiêu chí cơ bản như kết quả xếp hạng TCTD, mức độ tập trung tín dụng, lãi suất, việc tham gia hỗ trợ xử lý TCTD yếu kém, tình hình thực tiễn thị trường… Chỉ đạo TCTD tăng trưởng tín dụng trong cả năm với tốc độ hợp lý, hướng tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng nền kinh tế theo chủ trương của Chính phủ.
Thống đốc cũng yêu cầu tiếp tục đẩy mạnh triển khai các nhiệm vụ của ngành ngân hàng tại Chương trình phục hồi và phát triển kinh tế - xã hội, các Chương trình mục tiêu quốc gia. Trong đó, chú trọng triển khai chương trình hỗ trợ lãi suất 2%, các chương trình tín dụng chính sách thông qua Ngân hàng Chính sách xã hội.
Thống đốc Ngân hàng Nhà nước tiếp tục nhấn mạnh mục tiêu kiểm soát lạm phát, ổn định kinh tế vĩ mỗ và hỗ trợ tăng trưởng trong năm 2023.
Liên quan đến công tác thanh tra, giám sát; phòng, chống tham nhũng, tiêu cực, Thống đốc yêu cầu tăng cường công tác thanh tra, giám sát; phòng, chống tham nhũng, tiêu cực, ngăn ngừa vi phạm pháp luật trong lĩnh vực ngân hàng; phòng chống rửa tiền.
Tăng cường phối hợp giữa Cơ quan Thanh tra, giám sát ngân hàng và Thanh tra, giám sát NHNN chi nhánh tỉnh, thành phố trong việc thực hiện kế hoạch thanh tra, trong đó, Cơ quan Thanh tra, giám sát ngân hàng đóng vai trò đầu mối phối hợp, hướng dẫn công tác thanh tra toàn hệ thống.
Tăng cường công tác giám sát an toàn vi mô và vĩ mô; nâng cao khả năng phát hiện, phân tích, cảnh báo sớm và đề xuất các biện pháp phòng ngừa rủi ro, khủng hoảng có nguy cơ ảnh hưởng đến mức độ an toàn, ổn định của hệ thống ngân hàng.
Theo dõi, giám sát, kiểm tra chặt chẽ hoạt động cấp tín dụng của TCTD, đảm bảo dòng vốn hướng vào lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên; cảnh báo kịp thời, xử lý nghiêm các vi phạm đối với việc cấp tín dụng của các TCTD trong các lĩnh vực tiềm ẩn nhiều rủi ro, phân loại nợ, trích lập và sử dụng dự phòng rủi ro, hạch toán lãi dự thu...
Đẩy mạnh việc ứng dụng công nghệ thông tin trong hoạt động thanh tra, giám sát, trong đó chú trọng khai thác có hiệu quả các cơ sở dữ liệu hiện có. Xử lý nghiêm các TCTD để xảy ra các hành vi vi phạm đã được cảnh báo, TCTD chậm khắc phục sai phạm.
Đẩy mạnh công tác theo dõi, đôn đốc, kiểm tra, xử lý sau thanh tra, giám sát để bảo đảm các TCTD thực hiện nghiêm túc các kết luận, kiến nghị và quyết định xử lý…
Ngoài ra, Thống đốc cũng giao nhiệm vụ cụ thể cho NHNN chi nhánh các tỉnh, thành phố, các TCTD nhằm triển khai các mục tiêu, nhiệm vụ trọng tâm nêu trên.
Trước những thông tin chưa được kiểm chứng xuất hiện trên thị trường, Ngân hàng TMCP Sài Gòn – Hà Nội (SHB) khẳng định hoạt động kinh doanh luôn được duy trì liên tục, an toàn, ổn định; các kế hoạch tài chính, hoạt động quản trị và điều hành được triển khai theo đúng quy định pháp luật. Ngân hàng chủ động củng cố năng lực tài chính, đa dạng hóa nguồn vốn và nâng cao chất lượng quản trị, tạo nền tảng cho chiến lược phát triển dài hạn, đồng thời bảo đảm quyền và lợi ích hợp pháp của khách hàng, cổ đông, nhà đầu tư và các bên liên quan.
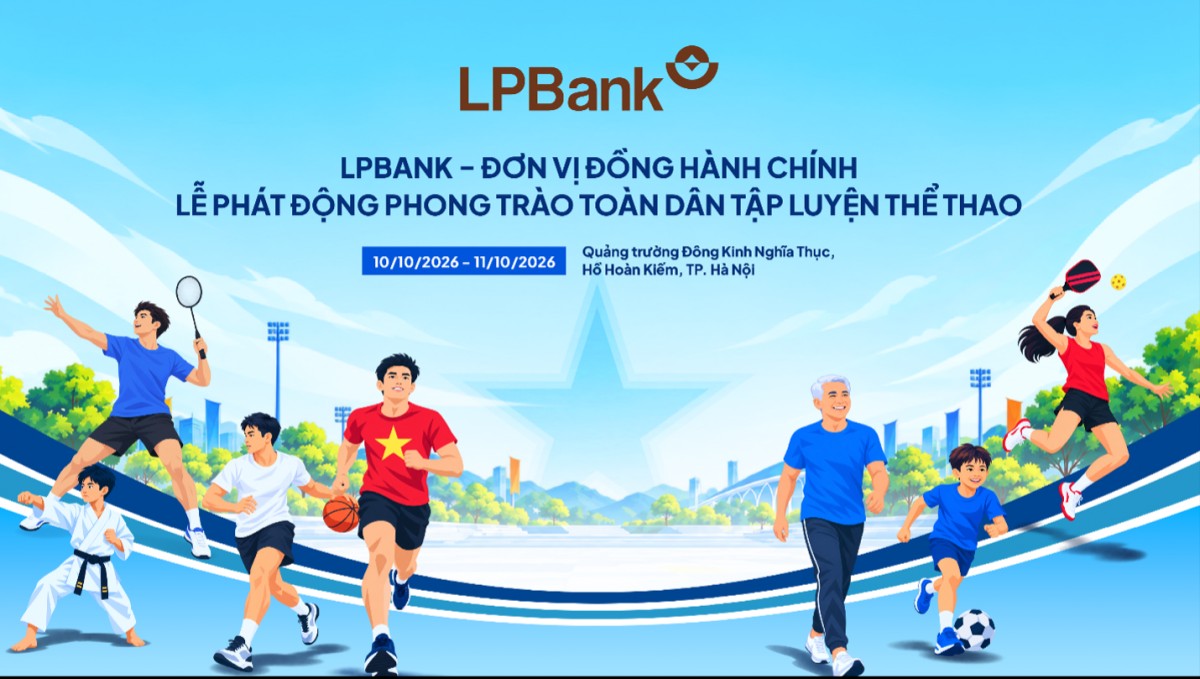
Đồng hành cùng Lễ phát động Phong trào Toàn dân tập luyện thể thao trong khuôn khổ Chương trình “Vì một Việt Nam khỏe mạnh”, LPBank lan tỏa thông điệp “Khỏe thể chất – Trọn Lộc Phát”, kết nối tinh thần rèn luyện thể thao với lối sống tích cực, chủ động chăm sóc sức khỏe và xây dựng cuộc sống cân bằng, hạnh phúc.
Sau 6 lần điều chỉnh, lãi suất cho vay trong chương trình nhà ở xã hội hiện ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư; thời gian hưởng lãi suất ưu đãi lần lượt là 5 năm và 3 năm.
Ngân hàng Nhà nước đang mở thêm dư địa tín dụng có chọn lọc cho những lĩnh vực được xác định là động lực tăng trưởng, trong đó có nhà ở xã hội, khu công nghiệp (KCN) và các dự án hạ tầng quy mô lớn.
Đến cuối tháng 9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025. Những tháng cuối năm, Ngân hàng Nhà nước tiếp tục định hướng dòng vốn vào các động lực tăng trưởng, trong đó ưu tiên các chương trình tín dụng với lãi suất phù hợp cho doanh nghiệp nhỏ và vừa.
Hoàn thành nâng cấp Core Thẻ giai đoạn 1 sau 5 tháng triển khai, Ngân hàng Lộc Phát Việt Nam (LPBank) chính thức đưa phiên bản mới vào vận hành từ ngày 04/10/2026, tạo bước tiến về năng lực xử lý, kết nối và an toàn giao dịch. Không chỉ củng cố hạ tầng thanh toán, đây còn là tiền đề để LPBank nâng cấp Core Thẻ giai đoạn 2 với gần 50 tính năng, giải pháp và dịch vụ mới, góp phần nâng tầm trải nghiệm thanh toán số cho khách hàng.
Ngân hàng Quốc Tế Việt Nam (VIB) đang triển khai kế hoạch huy động 1 tỷ USD nguồn vốn trung và dài hạn từ thị trường vốn quốc tế trong năm 2026, đánh dấu kế hoạch huy động vốn quốc tế có quy mô lớn nhất từ trước đến nay của ngân hàng. Trong khuôn khổ kế hoạch này, VIB đã hoàn tất khoản vay hợp vốn kỳ hạn 3 năm trị giá 285 triệu USD từ chín định chế tài chính đến từ Singapore, Malaysia, Đài Loan và Hong Kong.
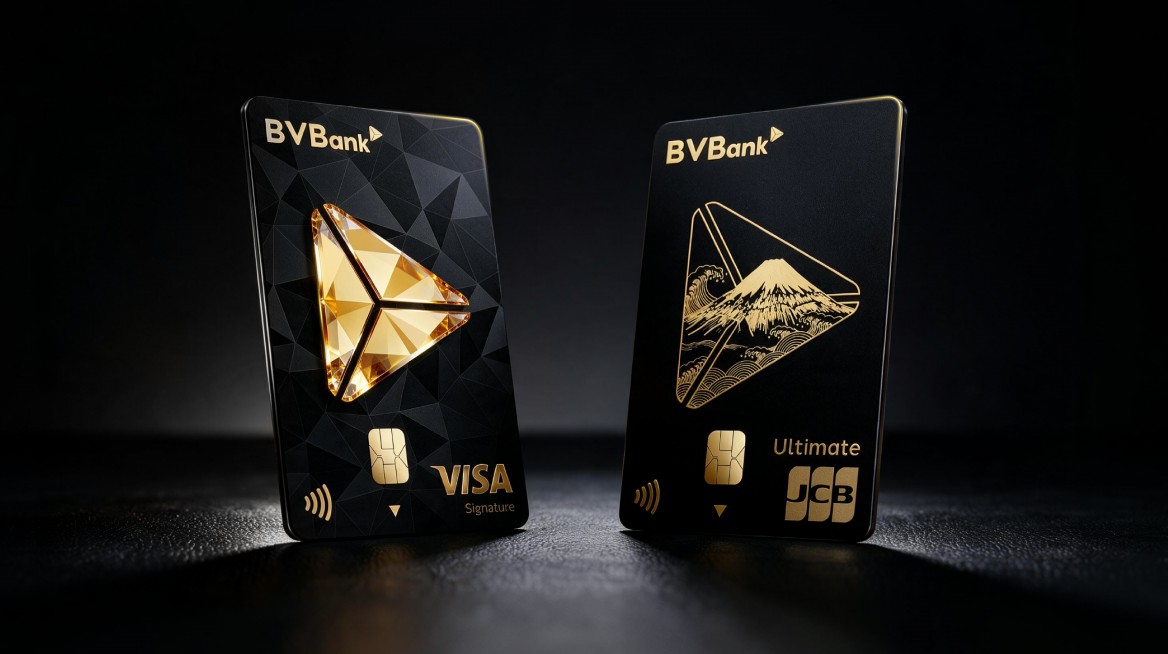
Với thông điệp “Sống chuẩn tinh hoa - xứng tầm khác biệt”, bộ đôi thẻ BVBank JCB Ultimate và BVBank Visa Signature mang đến các trải nghiệm và quyền lợi được cá nhân hóa theo phong cách sống của khách hàng, từ du lịch, ẩm thực, chăm sóc sức khỏe đến giáo dục cùng nhiều đặc quyền cao cấp khác.
VIB vừa được vinh danh “Ngân hàng bán lẻ tiêu biểu 2026” tại Vietnam Banking Awards. Gần một thập kỷ chuyển đổi đã đưa lựa chọn chiến lược thành tăng trưởng vượt trội, vị thế trong lĩnh vực ngân hàng giao dịch như Top 3 về chi tiêu thẻ và năng lực cá nhân hóa trên quy mô lớn. Những lợi thế ấy tạo nền tảng để ngân hàng tiến tới mục tiêu dẫn đầu trong ngân hàng giao dịch.
Hơn 670 tổ chức ngân hàng Trung Quốc đóng cửa trong năm 2025, đưa tổng số đầu mối toàn hệ thống giảm gần một phần tư chỉ sau bốn năm, khi nhà chức trách đẩy nhanh xử lý các ngân hàng nhỏ yếu kém trong bối cảnh lãi suất thấp, tín dụng trì trệ và thị trường bất động sản suy yếu.
Từ 1/10/2026, chi nhánh ngân hàng nước ngoài được mở 1 phòng giao dịch tại khu thương mại tự do hoặc khu phi thuế quan, nhưng phải đáp ứng điều kiện vốn được cấp tối thiểu 3.000 tỷ đồng, nợ xấu không quá 3% và được Ngân hàng Nhà nước xếp hạng A hoặc B.
Trong 9 tháng năm 2026, hoạt động ngân hàng, bảo hiểm và thị trường chứng khoán duy trì trạng thái tương đối ổn định, với nhiều điểm sáng đáng chú ý. Tín dụng tiếp tục tăng trưởng, thị trường bảo hiểm phục hồi theo hướng tích cực, trong khi huy động vốn qua thị trường chứng khoán tăng mạnh so với cùng kỳ.
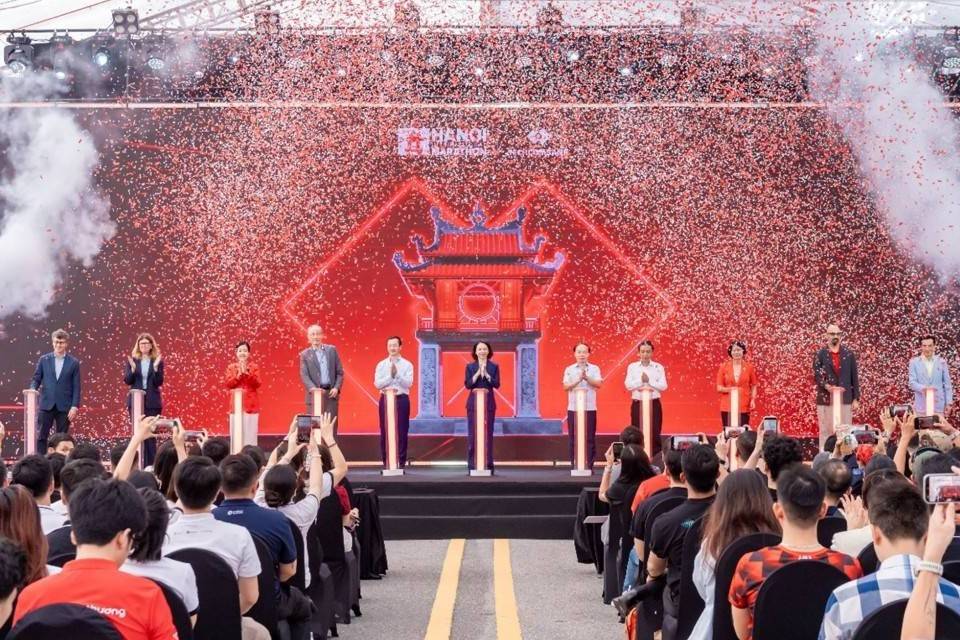
Ngày 2/10 tại Hà Nội, Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5 chính thức khai mạc. Hơn 14.500 vận động viên đến từ 57 quốc gia và vùng lãnh thổ dự kiến tranh tài ngày 4/10, trong khuôn khổ sự kiện kết hợp thể thao cộng đồng với quảng bá văn hóa, du lịch và dịch vụ của Thủ đô.
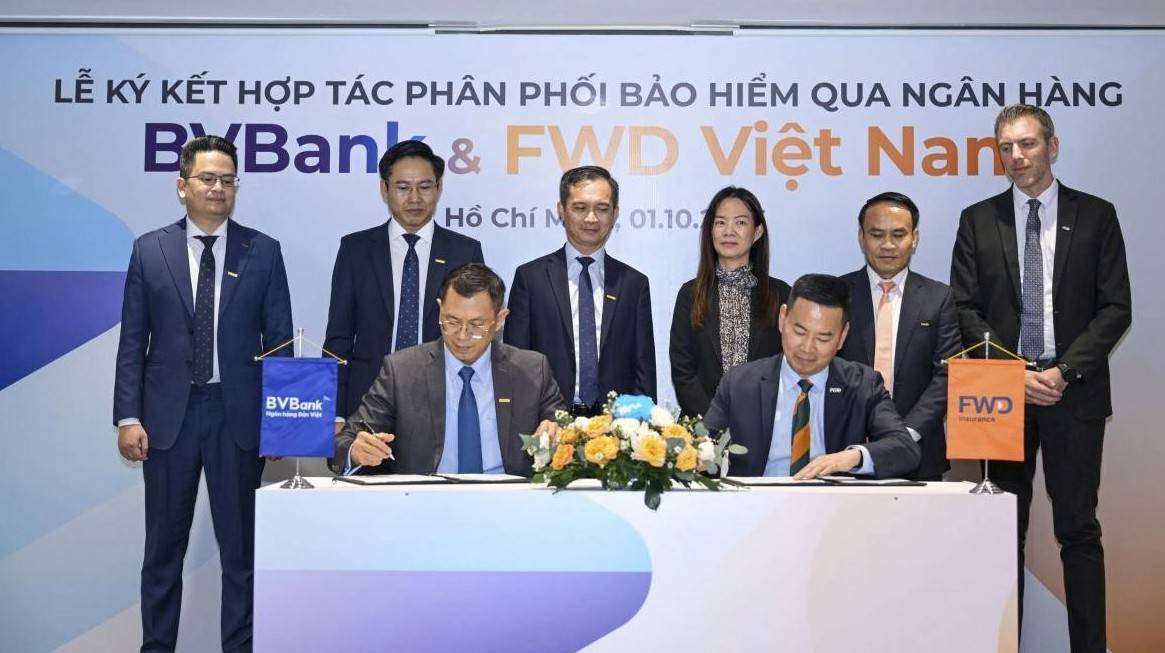
Hai bên sẽ phối hợp triển khai hoạt động phân phối bảo hiểm với trọng tâm là chất lượng tư vấn và sự đồng hành cùng khách hàng xuyên suốt hành trình tham gia bảo hiểm. Đây là lộ trình hoàn thiện hệ sinh thái tài chính bán lẻ của BVBank.
Việc nâng tỷ lệ dư nợ cho vay trên tổng tiền gửi lên tối đa 95% tạo thêm dư địa cân đối nguồn vốn cho các ngân hàng. Tuy nhiên, giới hạn mới được đặt trong một khung quản trị thanh khoản chặt hơn, với LCR và NSFR được triển khai theo lộ trình từ năm 2028.