DNHN - Từ ngày 1/3, ô tô điện chạy pin dưới 9 chỗ ngồi có mức thuế suất thuế Tiêu thụ đặc biệt là 3%. Sau 5 năm, mức thuế này sẽ là 11%.
aa
Chiều nay (11/1), Quốc hội đã thông qua Luật Thuế tiêu thụ đặc biệt (TTĐB) với quy định sửa đổi mức thuế suất thuế TTĐB với ô tô điện chạy pin. Đây là 1 trong 9 Luật được Quốc hội bấm nút thông qua tại kỳ họp bất thường lần thứ Nhất Quốc hội khóa XV.
Theo tin từ Cổng thông tin Quốc hội, với mục tiêu khuyến khích đầu tư sản xuất, kịp thời nắm bắt cơ hội để phát triển xe ô tô điện chạy pin, góp phần giảm thiểu ô nhiễm môi trường từ khí thải phương tiện giao thông, từ 1/3/2022 đến hết 28/2/2027, các loại xe điện chạy pin sẽ được giảm thuế TTĐB. Cụ thể, xe ô tô điện chạy bằng pin, loại chở người từ 9 chỗ trở xuống sẽ có thuế suất là 3%; từ ngày 1/3/2027, mức thuế sẽ là 11%. Loại chở người từ 10 đến dưới 16 chỗ là 2%; từ ngày 1/3/2027 là 7%.
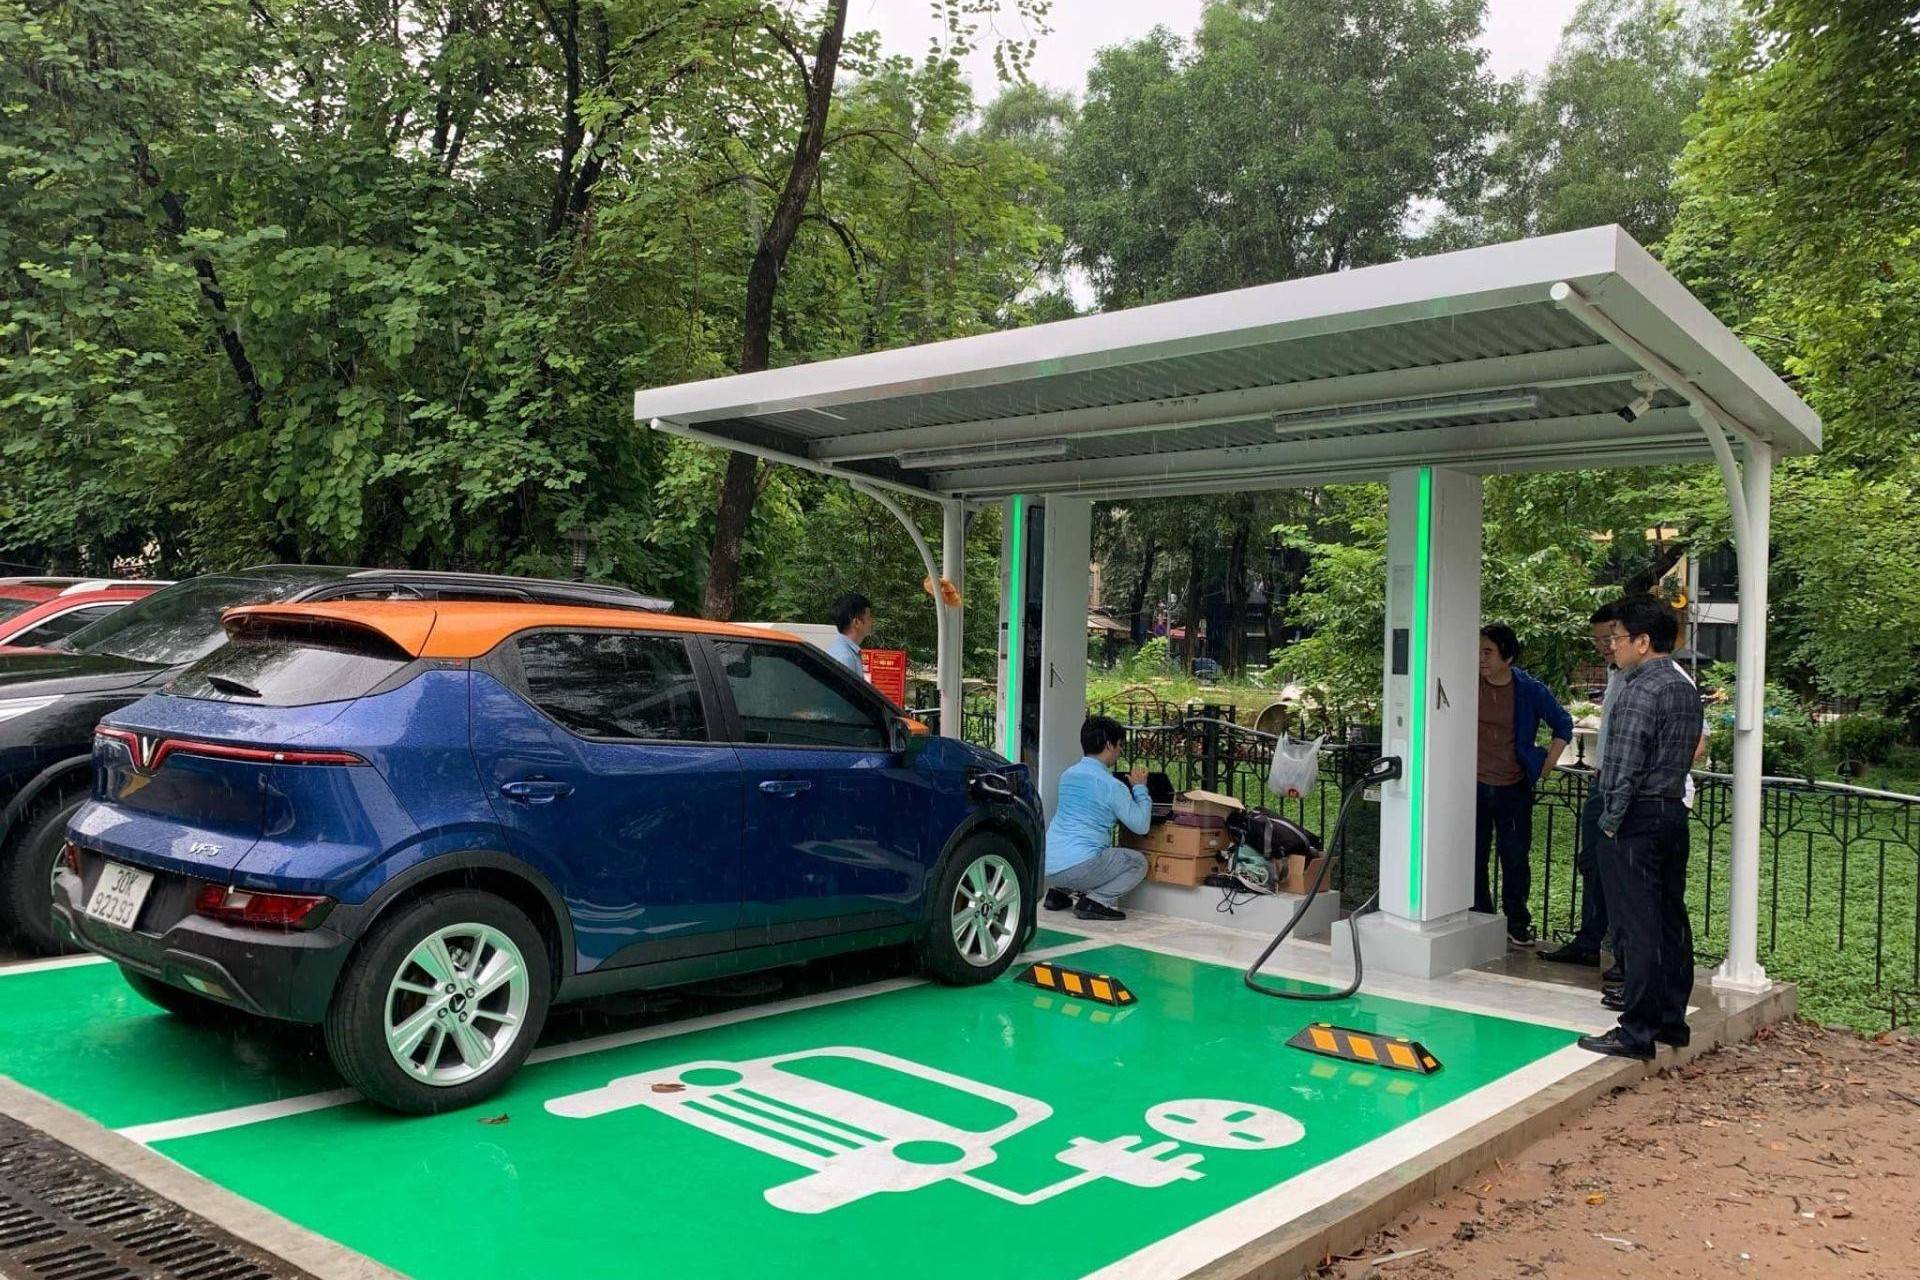
Ảnh minh họa.
Loại chở người từ 16 đến dưới 24 chỗ có mức thuế suất là 1%, từ ngày 1/3/2027 mức thuế là 4%. Trong khi đó, loại thiết kế vừa chở người, vừa chở hàng có mức thuế TTĐB 2% và từ ngày 1/3/2027, mức thuế sẽ là 7%.
Các loại ô tô chạy điện khác có mức thuế TTĐB từ 5 - 15% tùy loại. Trong đó, xe dưới 9 chỗ có mức thuế 15% và loại thiết kế vừa chở người, vừa chở hàng là 10%.
Trước đó, đóng góp vào Luật thuế TTĐB, có ý kiến đề nghị không nên giảm thuế suất thuế TTĐB đối với xe ô tô điện chạy pin trong thời điểm này; nội dung đề xuất không thuộc phạm vi vướng mắc, khó khăn cần tháo gỡ; việc ưu đãi thuế TTĐB đối với dòng xe điện chạy pin sẽ không công bằng đối với các hãng xe trong ngành ô tô.
Theo Ủy ban Thường vụ Quốc hội, nhằm góp phần bảo vệ môi trường và đón đầu xu thế chung của ngành công nghiệp ô tô, khi ngành ô tô điện chạy pin của Việt Nam và các quốc gia ASEAN có xuất phát điểm gần như tương tự nhau, việc triển khai chính sách ưu đãi để thu hút nhà đầu tư sớm hơn các nước trong khu vực sẽ tạo cơ hội rất lớn cho các doanh nghiệp tại Việt Nam sản xuất xe ô tô điện chạy pin sử dụng trong nước và xuất khẩu. Đồng thời, hiện nay trong nước đã có doanh nghiệp chuẩn bị kế hoạch đầu tư sản xuất xe ô tô điện chạy pin.
Nhiều ý kiến cho rằng, Tờ trình và Báo cáo đánh giá tác động chưa thực sự thuyết phục, chưa đánh giá tác động của pin thải loại đối với môi trường. Ủy ban Thường vụ Quốc hội cho rằng, tại Hồ sơ dự án Luật kèm theo Tờ trình của Chính phủ đã bổ sung các thông tin cụ thể, chi tiết về đánh giá tác động đến môi trường đối với pin thải loại và phương án xử lý cụ thể, bảo đảm xử lý tái chế cơ bản đối với các linh kiện của pin. Đồng thời, xét về tổng thể tác động tích cực và tiêu cực khi sử dụng xe ô tô điện chạy pin thì loại xe ô tô này vừa thân thiện với môi trường vừa phù hợp với thực tế ứng dụng.
Một khu thương mại tự do không còn được nhìn đơn thuần là một vùng đất lớn dành cho hoạt động xuất nhập khẩu. Với Nghị định 378/2026/NĐ-CP, Chính phủ đặt ra yêu cầu về cả hạ tầng, kết nối đa phương thức, hệ sinh thái sản xuất - logistics, công nghệ số và năng lực quản trị.
Bộ Công Thương đang đề xuất bổ sung quy định về thu giữ và lưu trữ carbon (CCS) gắn với hoạt động dầu khí, từ đánh giá tiềm năng lưu trữ CO₂, yêu cầu kỹ thuật, thu dọn công trình đến cơ chế thu hồi chi phí và doanh thu từ tín chỉ carbon.
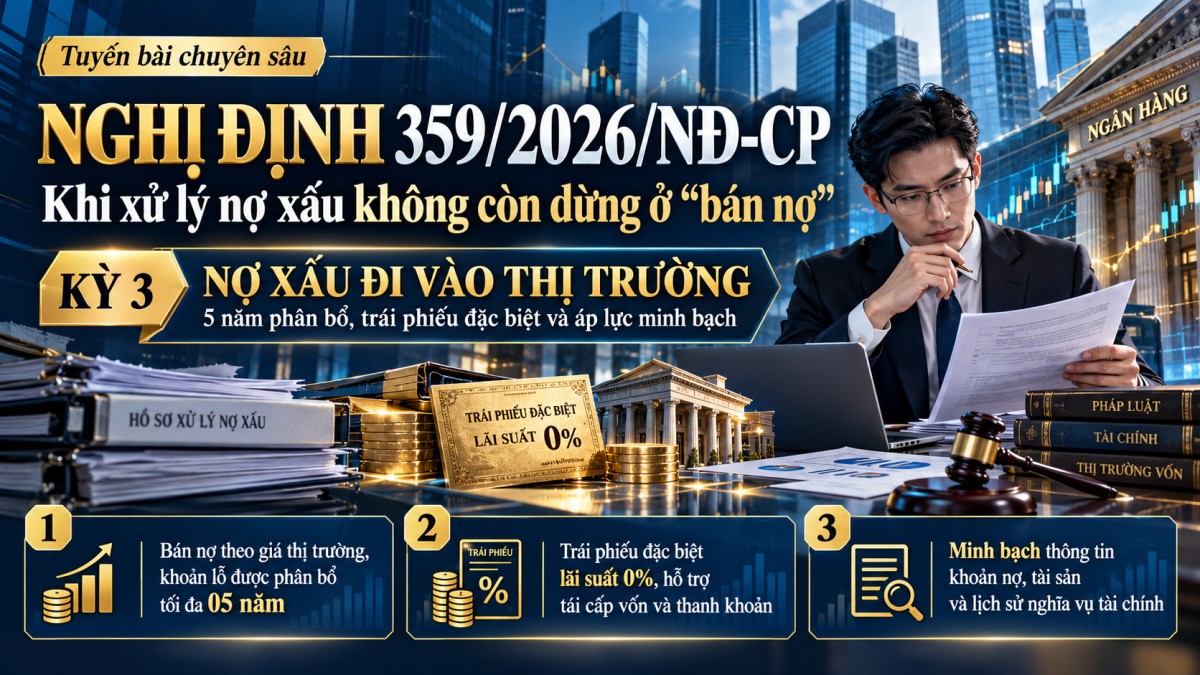
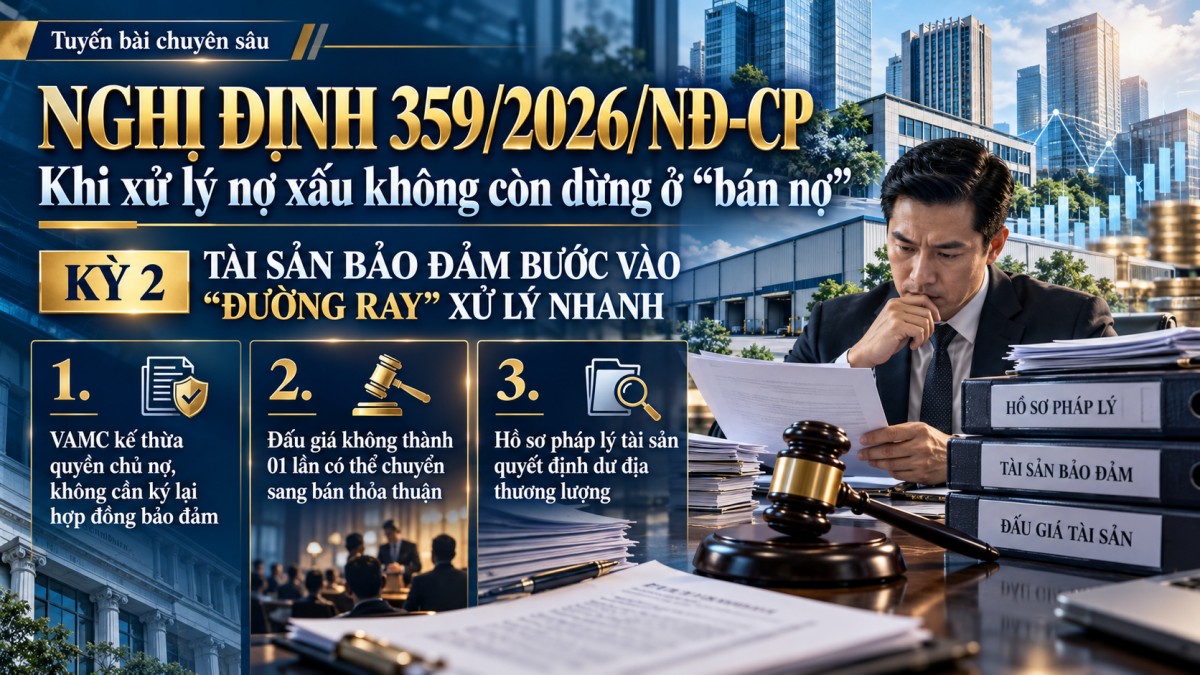
Nghị định 359/2026/NĐ-CP đưa xử lý nợ xấu vào quỹ đạo thị trường hơn, khi cho phép phân bổ khoản lỗ tối đa 5 năm, sử dụng trái phiếu đặc biệt lãi suất 0% và tăng yêu cầu minh bạch thông tin khoản nợ, tài sản, nghĩa vụ tài chính.
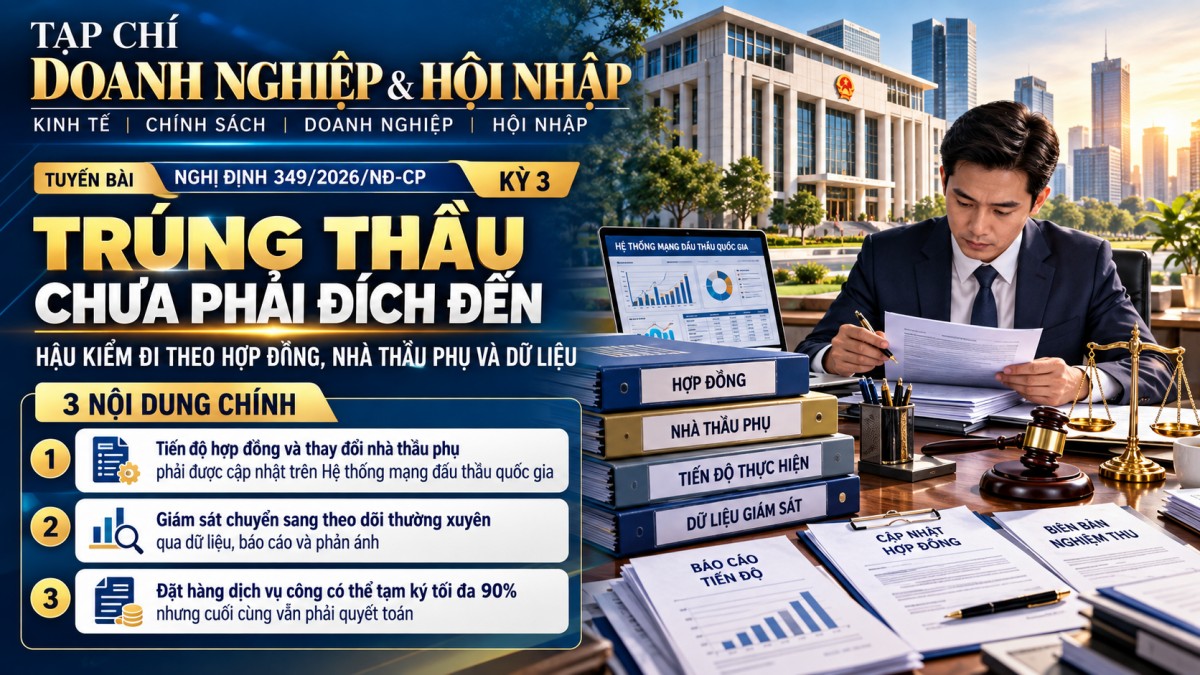
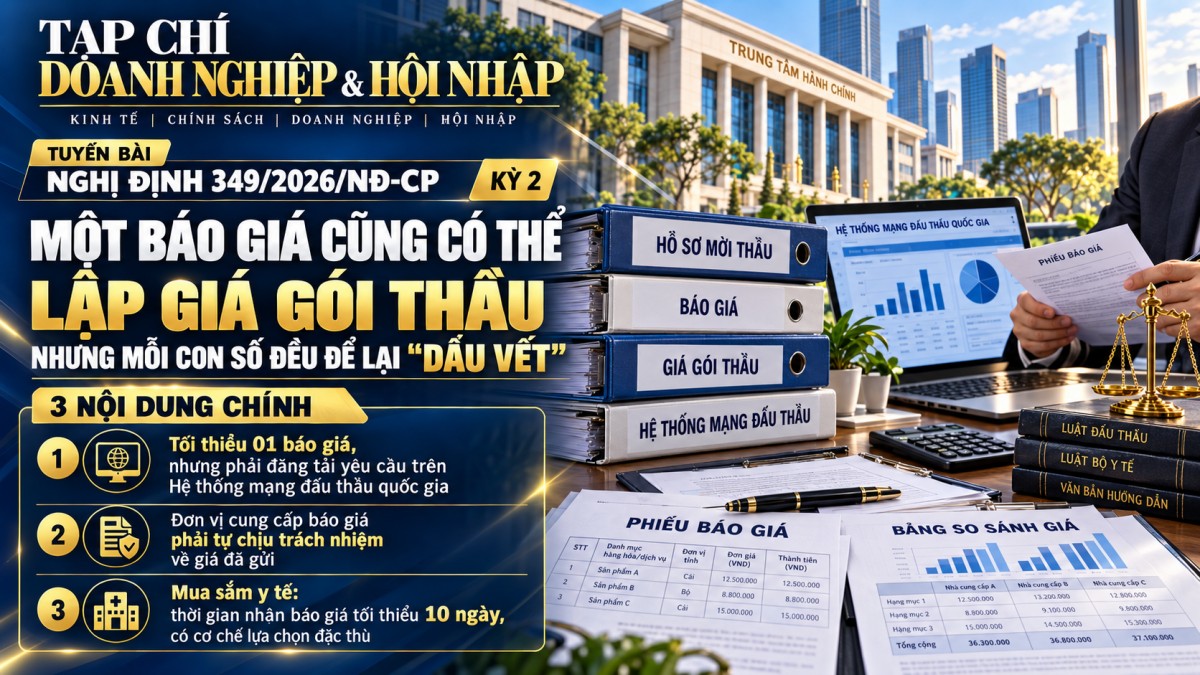
Nghị định 349/2026/NĐ-CP cho thấy trúng thầu chỉ là điểm khởi đầu, khi tiến độ hợp đồng, nhà thầu phụ và dữ liệu thực hiện đều nằm trong cơ chế hậu kiểm. Với doanh nghiệp, năng lực quản trị sau trúng thầu quyết định khả năng tuân thủ lâu dài.
Một thay đổi đáng chú ý khởi đầu từ ngày 15/11/2026 là yêu cầu doanh nghiệp sản xuất, kinh doanh thực phẩm phải tổ chức lưu trữ hồ sơ đủ để phục vụ truy xuất nguồn gốc. Cụ thể, khi cơ quan có thẩm quyền yêu cầu, doanh nghiệp phải có khả năng cung cấp, trích xuất hồ sơ trong vòng 24 giờ.
Bộ Tài chính đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Nếu được thông qua, mức thuế này sẽ cao gần 7 lần thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.
Nghị định 359/2026/NĐ-CP làm rõ cơ chế xử lý tài sản bảo đảm, từ kế thừa quyền chủ nợ đến đấu giá và chuyển quyền. Với doanh nghiệp, hồ sơ thế chấp, thời điểm thương lượng và phương án chủ động xử lý tài sản trở thành điểm then chốt.
Nghị định 349/2026/NĐ-CP thay đổi cách doanh nghiệp tham gia xác định giá gói thầu khi chỉ cần tối thiểu một báo giá nhưng dữ liệu phải được công khai, truy vết. Với nhà cung cấp, báo giá không chỉ là chào hàng mà còn là trách nhiệm pháp lý.
Nghị định 357/2026/NĐ-CP đặt các khoản nợ cũ sau cổ phần hóa vào quy trình rà soát, kê khai và thu ngân sách rõ ràng. Mức chậm nộp 0,03%/ngày cùng thời hạn 10 ngày làm việc khiến hồ sơ lịch sử trở thành rủi ro tài chính, M&A đáng kể.
Thông tư 145/2026/TT-BTC của Bộ Tài chính quy định rõ cơ chế tổ chức, quản lý hoạt động vay và cho vay chứng khoán, trong đó yêu cầu bên vay phải có tài sản bảo đảm với giá trị tối thiểu bằng 110% giá trị khoản vay.
Bộ Công Thương vừa ban hành Quy chuẩn kỹ thuật quốc gia về trụ sạc, trạm sạc xe điện, lần đầu đặt ra hệ thống yêu cầu đồng bộ về an toàn điện, phòng cháy, chữa cháy, hạ tầng, đo đếm, quản lý phụ tải và dữ liệu vận hành. Quy chuẩn sẽ chính thức được áp dụng từ ngày 1/7/2027.
Nghị định 359/2026/NĐ-CP mở rộng vai trò VAMC từ xử lý nợ xấu sang tái cấu trúc, hỗ trợ phục hồi doanh nghiệp. Khách hàng có nợ xấu có thể được xem xét cấp tín dụng, giảm lãi, thậm chí giảm một phần nợ gốc khi đáp ứng điều kiện.
Nghị định 357/2026/NĐ-CP đặt cơ cấu lại vốn nhà nước vào kỷ luật dự toán, nơi tiến độ thương vụ phụ thuộc vào khả năng chuẩn bị nguồn chi từ sớm. Quy tắc 70% và chi phí lao động buộc doanh nghiệp tính toán trước khi triển khai thương vụ
Nghị định 349/2026/NĐ-CP mở rộng chỉ định thầu, nâng hạn mức và đơn giản hóa mua sắm nhỏ, tạo cơ hội cho doanh nghiệp nhỏ, hộ kinh doanh. Tuy nhiên, thủ tục gọn hơn không đồng nghĩa trách nhiệm giảm; tư cách, giá và chứng từ vẫn phải chặt chẽ.
Bộ Xây dựng quy định thời hạn chậm nhất 10 ngày làm việc để xử lý hồ sơ chấp thuận hoạt động khảo sát, thăm dò, xây dựng công trình trên tuyến hàng hải, kể từ khi nhận đủ hồ sơ hợp lệ. Quy định mới giúp doanh nghiệp chủ động hơn về tiến độ thủ tục.