Thứ bảy 07/11/2026 19:06
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Giải đáp hoàn thuế cho xuất khẩu tại chỗ của doanh nghiệp FDI

24/11/2021 22:47
Tại Hội nghị trực tuyến đồng hành cùng DN vượt qua dịch Covid-19 do Tổng cục Hải quan tổ chức mới đây, nhiều DN FDI thành viên của Liên minh diễn đàn kinh tế Việt Nam (VBF) quan tâm đến việc hoàn thuế cho một số trường hợp xuất khẩu tại chỗ. Ngay sau

Theo Điều 34, Điều 36, Nghị định 134/2016/NĐ-CP sửa đổi bổ sung tại Nghị định 18/2021/NĐ-CP: "Hàng hóa NK đã nộp thuế NK nhưng phải tái xuất được hoàn thuế NK và không phải nộp thuế XK, gồm hàng hóa NK nhưng phải tái xuất ra nước ngoài bao gồm XK trả lại chủ hàng, XK hàng hóa đã NK ra nước ngoài hoặc XK vào khu phi thuế quan để sử dụng trong khu phi thuế quan... Người nộp thuế đã nộp thuế NK đối với hàng hóa NK để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa XK và đã XK sản phẩm ra nước ngoài, hoặc XK vào khu phi thuế quan, được hoàn thuế NK đã nộp...”.

Hoạt động nghiệp vụ tại Chi cục Hải quan cửa khẩu cảng Hải Phòng khu vực 1, đơn vị có số thu lớn nhất trong 9 chi cục trực thuộc Cục Hải quan Hải Phòng
Hoạt động nghiệp vụ tại Chi cục Hải quan cửa khẩu cảng Hải Phòng khu vực 1, đơn vị có số thu lớn nhất trong 9 chi cục trực thuộc Cục Hải quan Hải Phòng.

Theo VBF, như quy định trên, trường hợp hàng hóa XK ra nước ngoài hoặc vào khu phi thuế quan thì DN mới được hoàn thuế. Với trường hợp XK tại chỗ (DN nước ngoài chỉ định giao hàng cho một DN nội địa) thì không được hoàn thuế đối với nguyên vật liệu đã nhập loại hình kinh doanh sử dụng cho sản xuất hàng hóa XK tại chỗ. Trong khi đó, nếu nhập loại hình gia công/sản xuất XK từ đầu vẫn được miễn thuế (điểm g khoản 2 Điều 10 và điểm e khoản 2 Điều 12 Nghị định 134 được sửa đổi tương ứng tại Điều 1.4 và 1.6 Nghị định 18).

VBF cũng kiến nghị Tổng cục Hải quan hướng dẫn thống nhất về hoàn thuế cho trường hợp XK tại chỗ. Cụ thể, hàng hóa nhập theo loại hình kinh doanh đưa vào sản xuất hàng XK và đã XK sản phẩm ra nước ngoài, XK vào khu phi thuế quan hoặc XK tại chỗ thì DN được hoàn thuế cho hàng hóa NK cấu thành trong sản phẩm XK. Ngoài ra, hàng hóa NK, nhưng sau đó tái xuất ra nước ngoài bao gồm XK trả lại chủ hàng, XK hàng hóa đã NK ra nước ngoài hoặc XK vào khu phi thuế quan để sử dụng trong khu phi thuế quan hoặc XK tại chỗ thì DN được hoàn lại tiền thuế NK đã nộp.

Trả lời kiến nghị của VBF, theo Tổng cục Hải quan, về việc hoàn thuế đối với hàng hóa NK theo loại hình nhập kinh doanh đưa vào sản xuất hàng XK: Căn cứ Điều 36 Nghị định số 134 quy định người nộp thuế đã nộp thuế NK đối với hàng hóa NK để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa XK và đã XK sản phẩm ra nước ngoài, hoặc XK vào khu phi thuế quan được hoàn thuế NK đã nộp.

Cũng căn cứ quy định nêu trên, trường hợp hàng hóa NK theo loại hình nhập kinh doanh đã nộp thuế NK, DN đã đưa vào sản xuất hàng hóa XK và đã XK sản phẩm ra nước ngoài hoặc XK sản phẩm vào khu phi thuế quan để sử dụng trong khu phi thuế quan thì được hoàn thuế NK.

Các trường hợp khác không XK ra nước ngoài hoặc không XK vào khu phi thuế quan thì không thuộc các trường hợp được hoàn thuế NK.

Còn đối với hàng hóa NK, sau đó tái xuất, theo Tổng cuc Hải quan, căn cứ Điều 34 Nghị định số 134 được sửa đổi, bổ sung tại khoản 17 Điều 1 Nghị định 18 quy định, hàng hóa NK nhưng phải tái xuất ra nước ngoài bao gồm XK trả lại chủ hàng, XK hàng hóa đã NK ra nước ngoài hoặc XK vào khu phi thuế quan để sử dụng trong khu phi thuế quan. Việc tái xuất hàng hóa phải được thực hiện bởi người NK ban đầu hoặc người được người NK ban đầu ủy quyền, ủy thác XK.

Như vậy, đối với trường hợp hàng hóa NK đã nộp thuế NK nhưng không tái xuất ra nước ngoài hoặc không tái xuất vào khu phi thuế quan mà được tái xuất tại chỗ theo chỉ định của thương nhân nước ngoài cho DN khác trong nội địa thì không thuộc trường hợp được hoàn thuế NK.

Mặt khác, người nộp thuế đã nộp thuế NK đối với hàng hóa NK để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa XK (bao gồm cả hàng hóa đem thuê/giao gia công một phần công đoạn sản xuất) và đã XK sản phẩm (bao gồm cả XK tại chỗ): Căn cứ Điều 36 Nghị định số 134 quy định người nộp thuế đã nộp thuế NK đối với hàng hóa NK để sản xuất, kinh doanh nhưng đã đưa vào sản xuất hàng hóa XK và đã XK sản phẩm ra nước ngoài, hoặc XK sản phẩm vào khu phi thuế quan để sử dụng trong khu phi thuế quan được hoàn thuế NK đã nộp.

Như vậy, Điều 36 Nghị định 134 không quy định hàng hóa NK để sản xuất, kinh doanh được thuê/giao tổ chức, cá nhân khác gia công lại một phần công đoạn trong quá trình sản xuất thì được miễn thuế NK như đối với hàng hóa NK để gia công, sản xuất XK quy định tại Điều 10, Điều 12 Nghị định 134/2016/NĐ-CP. Do vậy, trường hợp DN đã nộp thuế đối với hàng hóa NK nhưng sau đó không trực tiếp đưa vào sản xuất hàng hóa XK mà đem thuê/gia công một phần công đoạn sản xuất thì không được miễn thuế NK.

Cũng theo quy định tại Điều 36 Nghị định 134, trường hợp hàng hóa NK theo loại hình nhập kinh doanh đã nộp thuế NK, DN đã đưa vào sản xuất hàng hóa XK và đã XK sản phẩm ra nước ngoài hoặc XK sản phẩm vào khu phi thuế quan để sử dụng trong khu phi thuế quan thì được hoàn thuế NK. Các trường hợp không XK sản phẩm ra nước ngoài hoặc không XK sản phẩm vào khu phi thuế quan thì không thuộc các trường hợp được hoàn thuế NK.

Theo TCHQ
Tin bài khác
Phú Thọ: Khởi tố 4 bị can liên quan sai phạm tại hai văn phòng công chứng

Phú Thọ: Khởi tố 4 bị can liên quan sai phạm tại hai văn phòng công chứng

Cơ quan Cảnh sát điều tra Công an tỉnh Phú Thọ vừa khởi tố 4 bị can liên quan đến các hành vi làm giả tài liệu của cơ quan, tổ chức và giả mạo trong công tác xảy ra tại hai văn phòng công chứng.
Dự án bất động sản “ma” hơn 430 tỷ đồng: Trách nhiệm quản trị doanh nghiệp ở đâu?

Dự án bất động sản “ma” hơn 430 tỷ đồng: Trách nhiệm quản trị doanh nghiệp ở đâu?

Hai lãnh đạo doanh nghiệp tại TP. Đà Nẵng vừa bị khởi tố, bắt tạm giam trong vụ án liên quan dự án bất động sản mang tên Diamond. Vụ án đặt ra câu hỏi về trách nhiệm của người quản lý doanh nghiệp và cơ chế bảo vệ khách hàng trước những dự án chưa được xác lập đầy đủ cơ sở pháp lý.
Công ty cổ phần Lương thực A An bị giảm khấu trừ thuế gần 445 triệu đồng sau kiểm tra

Công ty cổ phần Lương thực A An bị giảm khấu trừ thuế gần 445 triệu đồng sau kiểm tra

Công ty cổ phần Lương thực A An (mã chứng khoán AAN) phải thực hiện nghĩa vụ tài chính hơn 531 triệu đồng theo quyết định xử phạt của Cơ quan Thuế. Đáng chú ý, doanh nghiệp còn bị điều chỉnh giảm gần 445 triệu đồng thuế giá trị gia tăng được khấu trừ chuyển kỳ sau, trong bối cảnh doanh thu và lợi nhuận 9 tháng đầu năm 2026 đều tăng trưởng.
Phó tổng giám đốc AVC bị bắt, Thủy điện A Vương lên tiếng về hoạt động công ty

Phó tổng giám đốc AVC bị bắt, Thủy điện A Vương lên tiếng về hoạt động công ty

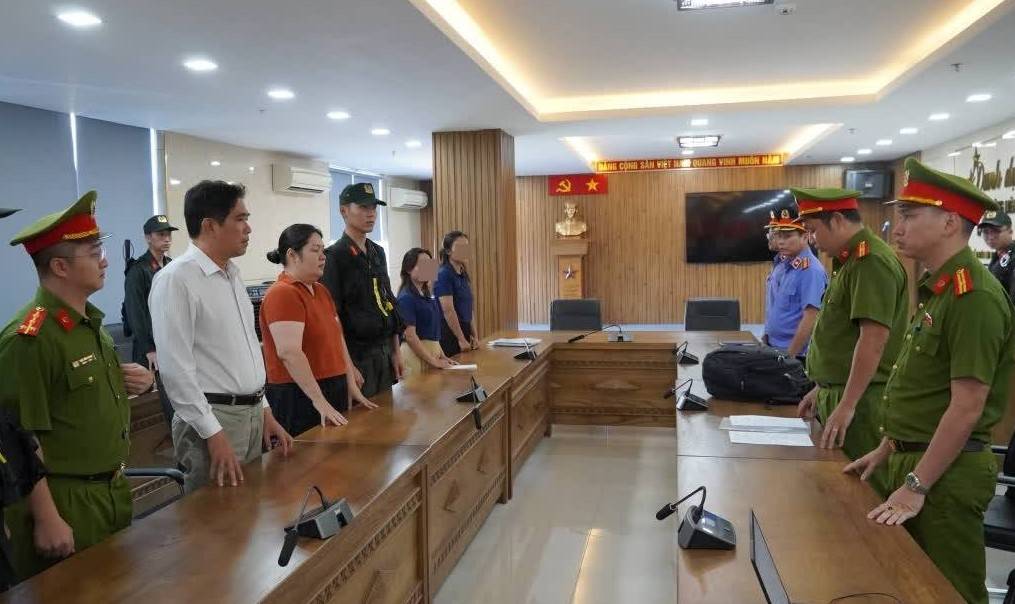
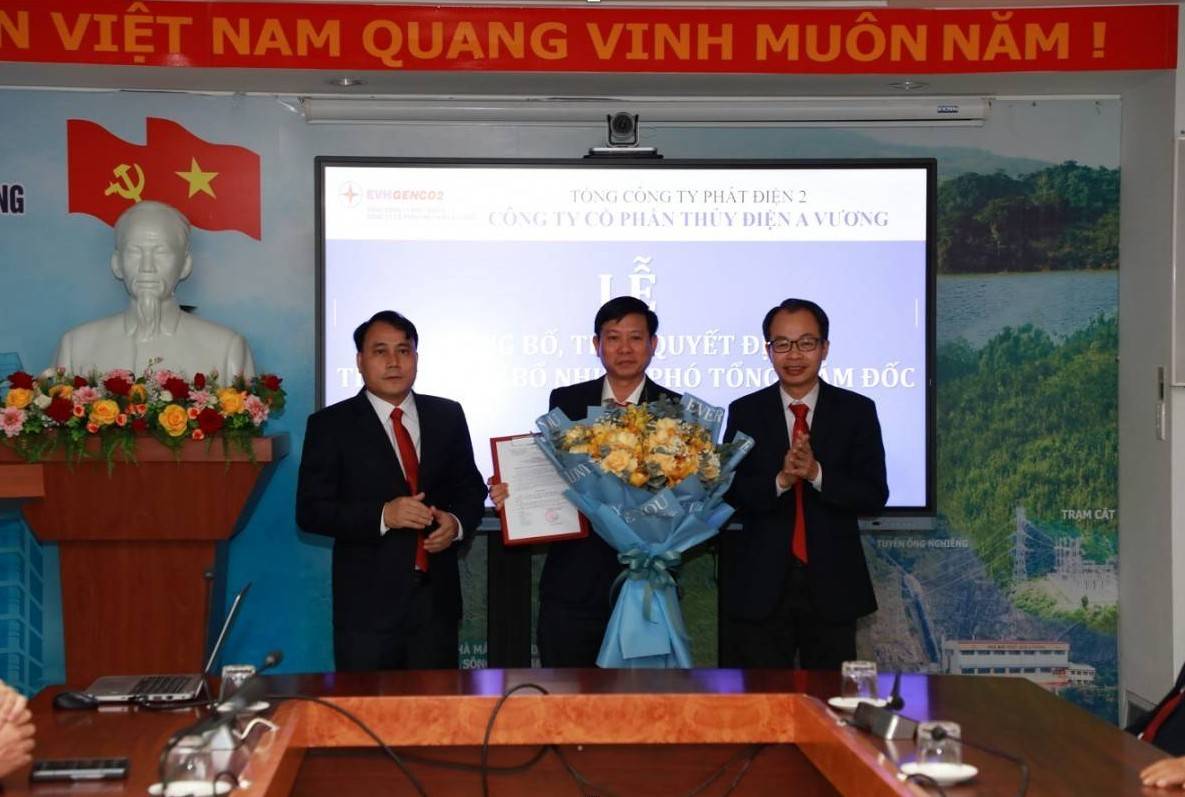
Sau khi Phó tổng giám đốc Phạm Đình Quang bị khởi tố, bắt tạm giam, Công ty cổ phần Thủy điện A Vương (mã chứng khoán AVC) đã công bố thông tin bất thường, khẳng định vụ án liên quan đến thời gian ông Quang công tác tại Nhà máy Nhiệt điện Vĩnh Tân 4, không liên quan đến hoạt động của doanh nghiệp.
Ngành điện lại

Ngành điện lại 'nóng': Thêm lãnh đạo một công ty thủy điện vừa bị khởi tố, bắt tạm giam

Ông Phạm Đình Quang nguyên Phó Giám đốc Nhà máy Nhiệt điện Vĩnh Tân 4, hiện là Phó Tổng giám đốc Công ty Cổ phần Thủy điện A Vương vừa bị khởi tố.
Phú Thọ: Khởi tố quản lý siêu thị Hưng Thịnh về hành vi trốn thuế hơn 534 triệu đồng

Phú Thọ: Khởi tố quản lý siêu thị Hưng Thịnh về hành vi trốn thuế hơn 534 triệu đồng

Cơ quan Cảnh sát điều tra Công an tỉnh Phú Thọ đã khởi tố bị can Nguyễn Thị Hiển, quản lý Siêu thị Hưng Thịnh, để điều tra hành vi trốn thuế với số tiền hơn 534 triệu đồng.
Đấu thầu y tế phải tính đủ chi phí để tránh người bệnh chịu thiệt

Đấu thầu y tế phải tính đủ chi phí để tránh người bệnh chịu thiệt

Trong sửa đổi Luật Đấu thầu, bài toán mua sắm y tế không chỉ nằm ở việc chọn nhà thầu có giá thấp nhất. Các đại biểu Quốc hội đề nghị tính tổng chi phí sử dụng thiết bị, minh bạch dữ liệu giá và trao quyền chủ động cho bệnh viện khi nguồn cung bị gián đoạn. Những điều chỉnh này có ý nghĩa trực tiếp đối với hiệu quả sử dụng ngân sách, hoạt động của doanh nghiệp cung ứng và quyền lợi người bệnh.
Bộ Xây dựng yêu cầu xử lý doanh nghiệp chậm giảm giá cước vận tải

Bộ Xây dựng yêu cầu xử lý doanh nghiệp chậm giảm giá cước vận tải

Trước xu hướng giảm của giá nhiên liệu trong nước, Bộ Xây dựng yêu cầu các địa phương tăng cường kiểm tra việc kê khai, niêm yết và thực hiện giá cước vận tải. Những doanh nghiệp từng tăng giá cước nhưng chưa điều chỉnh giảm tương ứng với biến động chi phí đầu vào sẽ thuộc diện cần tập trung kiểm tra, xử lý vi phạm theo quy định.
Bỏ quên mã số thuế sau khi ngừng kinh doanh: Tiền phạt được tính thế nào?

Bỏ quên mã số thuế sau khi ngừng kinh doanh: Tiền phạt được tính thế nào?

Doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế có thể vẫn tồn tại nghĩa vụ kê khai, báo cáo và nghĩa vụ tài chính với Nhà nước. Theo chuyên gia thuế, cần phân biệt rõ tiền phạt vi phạm hành chính với tiền thuế nợ và tiền chậm nộp để xác định chính xác trách nhiệm phải thực hiện.
Sửa Luật Đấu thầu mở thêm cơ hội cho doanh nghiệp Việt Nam

Sửa Luật Đấu thầu mở thêm cơ hội cho doanh nghiệp Việt Nam

Quốc hội thảo luận dự án Luật Đấu thầu (sửa đổi) với nhiều đề xuất tác động trực tiếp đến thị trường mua sắm công. Việc ưu tiên đấu thầu trong nước, bổ sung cơ chế ưu đãi cho doanh nghiệp nhỏ và vừa, sản phẩm công nghệ cao cùng quy định về “nhà thầu quản lý” có thể mở rộng dư địa tham gia các gói thầu, nhưng cũng đặt ra yêu cầu cao hơn về năng lực tổ chức và trách nhiệm thực hiện hợp đồng.
Đại lý bảo hiểm không phải nộp thêm giấy tờ khi đăng ký thuế

Đại lý bảo hiểm không phải nộp thêm giấy tờ khi đăng ký thuế

Cục Thuế vừa ban hành Công văn số 7978/CT-NVT ngày 23/10/2026, hướng dẫn cụ thể thủ tục đăng ký thuế đối với cá nhân hoạt động đại lý bảo hiểm. Văn bản làm rõ hồ sơ, thời hạn đăng ký, cách kê khai và xử lý các trường hợp đã có hoạt động kinh doanh, đồng thời yêu cầu Cơ quan Thuế không đặt thêm thủ tục ngoài quy định.
Từ năm 2029, thêm nhiều vật liệu xây dựng phải dán nhãn năng lượng

Từ năm 2029, thêm nhiều vật liệu xây dựng phải dán nhãn năng lượng

Theo lộ trình của Bộ Xây dựng, từ ngày 1/1/2029, kính xây dựng, sơn tường dạng nhũ tương, tôn lợp và tấm ốp kim loại sẽ thuộc diện phải dán nhãn năng lượng. Nhóm vật liệu cách nhiệt, vật liệu không nung và tấm trần, vách ngăn sẽ thực hiện từ năm 2031.
Quảng cáo gây hiểu nhầm, Amber Beauty bị phạt 60 triệu đồng

Quảng cáo gây hiểu nhầm, Amber Beauty bị phạt 60 triệu đồng

Phòng khám Quốc tế Amber Beauty 60 triệu đồng do quảng cáo có nội dung gây hiểu nhầm về tính năng, chất lượng và công dụng dịch vụ. Đáng chú ý, doanh nghiệp này từng bị xử phạt và tước quyền sử dụng giấy phép hoạt động khám bệnh, chữa bệnh vào năm 2024.
Bắc Ninh: Kinh doanh hàng hóa không rõ nguồn gốc, chủ cơ sở bị phạt 142,5 triệu đồng

Bắc Ninh: Kinh doanh hàng hóa không rõ nguồn gốc, chủ cơ sở bị phạt 142,5 triệu đồng

Vụ việc một cơ sở kinh doanh tại xã Yên Trung, thành phố Bắc Ninh bị xử phạt 142,5 triệu đồng với tổng trị giá hàng hóa vi phạm lên tới 490 triệu đồng là lời cảnh báo đối với các cá nhân, hộ kinh doanh trong việc tuân thủ quy định về đăng ký kinh doanh, kiểm soát nguồn gốc hàng hóa và trách nhiệm pháp lý khi đưa sản phẩm ra thị trường.
Bị tạm hoãn xuất cảnh vì doanh nghiệp đã ngừng hoạt động 20 năm: Gỡ vướng từ đâu?

Bị tạm hoãn xuất cảnh vì doanh nghiệp đã ngừng hoạt động 20 năm: Gỡ vướng từ đâu?

Không ít người bất ngờ phát hiện mình bị tạm hoãn xuất cảnh vì nghĩa vụ thuế của doanh nghiệp thành lập từ 15-20 năm trước, dù cơ sở kinh doanh đã ngừng hoạt động từ lâu. Theo chuyên gia, việc đầu tiên cần làm là liên hệ cơ quan thuế quản lý trực tiếp để rà soát hồ sơ, xác định nghĩa vụ còn tồn đọng và lựa chọn phương án xử lý phù hợp.