Thứ năm 15/10/2026 09:34
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


 |
| Giá thép hôm nay 15/10/2026: Sức ép đè nặng khi nguồn cầu Trung Quốc suy yếu |
Theo ghi nhận của phóng viên Tạp chí Doanh nghiệp và Hội nhập lúc 7h30 ngày 15/10/2026, giá thép hôm nay cập nhật từ SteelOnline.vn, giá thép tại khu vực miền Bắc, miền Trung và miền Nam ổn định, hiện giá thép dao động từ 13.840 - 15.150 đồng/kg cho các sản phẩm như CB240 và D10 CB300.
Thép Việt Đức: Thép cuộn CB240 có giá 14.650 đồng/kg; thép thanh vằn D10 CB300 có giá 14.950 đồng/kg.
Thép Hòa Phát: Thép cuộn CB240 có giá 14.920 đồng/kg; thép thanh vằn D10 CB300 có giá 14.210 đồng/kg.
Thép Việt Sing: Thép cuộn CB240 có giá 14.750 đồng/kg; thép thanh vằn D10 CB300 có giá 14.040 đồng/kg.
Thép Việt Ý: Thép cuộn CB240 có giá 14.550 đồng/kg; thép thanh vằn D10 CB300 có giá 13.940 đồng/kg.
Thép VAS: Thép cuộn CB240cógiá 14.550 đồng/kg; thép thanh vằn D10 CB300 có giá giá 13.840 đồng/kg.
Thép Việt Đức: Thép cuộn CB240 có giá 15.150 đồng/kg; thép thanh vằn D10 CB300 có giá 14.250 đồng/kg.
Thép Hòa Phát: Thép cuộn CB240 có giá 14.920 đồng/kg; thép thanh vằn D10 CB300 có giá 14.210 đồng/kg.
Thép VAS: Thép cuộn CB240 có giá 15.050 đồng/kg; thép thanh vằn D10 CB300 có giá 14.140 đồng/kg.
Thép Hòa Phát: Thép cuộn CB240 có giá 14.920 đồng/kg; thép thanh vằn D10 CB300 có giá 14.720 đồng/kg.
Thép VAS: Thép cuộn CB240 có giá 14.950 đồng/kg; thép thanh vằn D10 CB300 có giá 13.840 đồng/kg.
Thép TungHo: Thép cuộn CB240 có giá 14.850 đồng/kg; thép thanh vằn D10 CB300 có giá 13.840 đồng/kg.
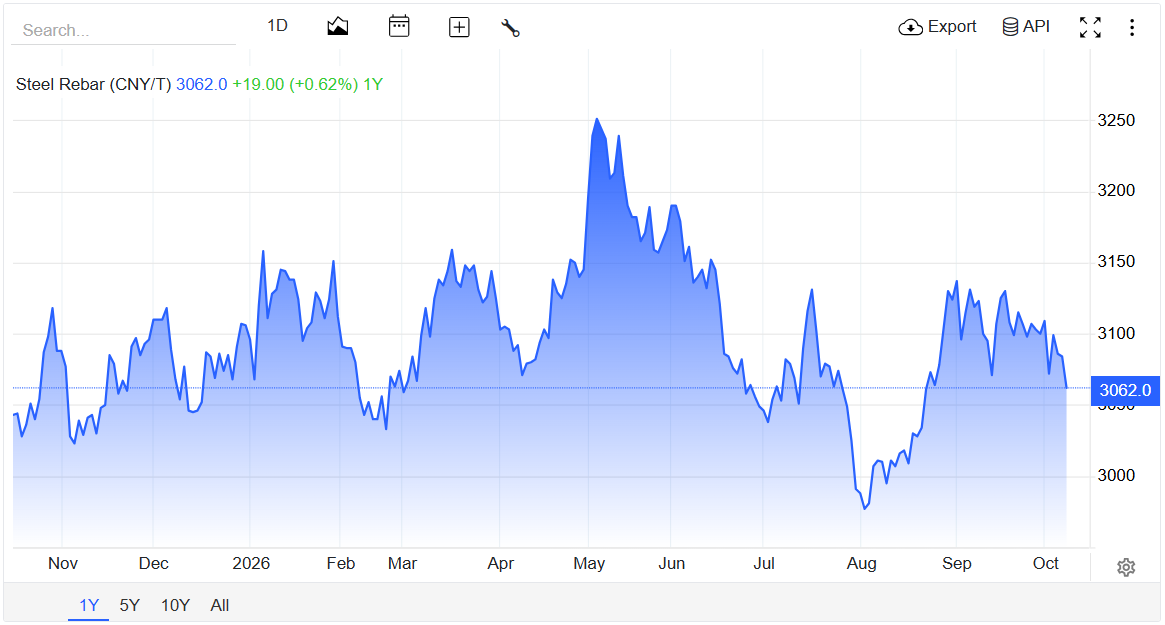 |
| Vào lúc 7h30 (giờ Việt Nam) ngày 15/10, trên sàn giao dịch Thượng Hải, giá thép thanh hiện đang giao dịch ở mức 3.062 CNY/tấn. |
Thị trường nguyên liệu và thép thế giới trải qua phiên giao dịch 14/10 trong trạng thái tương đối ảm đạm. Tại Sàn Giao dịch Thượng Hải, hợp đồng thép thanh giao tháng 11/2026 nhích nhẹ 1 nhân dân tệ, lên mức 3.093 nhân dân tệ/tấn. Trái lại, giá quặng sắt kỳ hạn tháng 11 trên Sàn Đại Liên sụt 0,73%, lùi về 682 nhân dân tệ/tấn. Trên Sàn Singapore, hợp đồng quặng sắt cùng kỳ hạn chốt phiên ở mức 90,5 USD/tấn, giảm nhẹ 0,06%.
Đối với các hợp đồng kỳ hạn xa hơn, xu hướng phân hóa tiếp tục diễn ra. Lực bán áp đảo trên Sàn Đại Liên khiến giá quặng sắt giao tháng 1/2027 - hợp đồng có quy mô giao dịch lớn nhất bốc hơi 0,81%, xuống còn 674 nhân dân tệ (khoảng 100,72 USD)/tấn. Ngược lại, giá quặng sắt giao tháng 11 trên Sàn Singapore lại giữ được sắc xanh khi tăng 0,17%, chốt tại 90,7 USD/tấn.
Trên sàn Thượng Hải, diễn biến các mặt hàng thép thành phẩm ghi nhận sự trái chiều. Trong khi thép thanh và thép cuộn cán nóng lần lượt mất 0,39% và 0,52%, thì mặt hàng thép không gỉ lại tăng nhẹ 0,19%. Đáng chú ý, nhóm nguyên liệu đầu vào trên Sàn Đại Liên đồng loạt giảm sâu, nổi bật là than luyện cốc mất 1,54% và than cốc sụt 1,6%.
Nguyên nhân cốt lõi khiến giá quặng sắt chững lại đến từ việc hàng loạt nhà máy luyện kim tại Trung Quốc chủ động tạm ngưng vận hành lò cao để bảo dưỡng. Thống kê từ Shanghai Metals Market cho thấy, lượng gang lỏng hao hụt do bảo trì trong tuần từ 10 - 16/10 tăng thêm 78.600 tấn so với tuần trước, chạm mốc 1,9 triệu tấn. Đây đã là tuần thứ ba liên tiếp chỉ số này leo dốc, nâng tổng sản lượng bị gián đoạn tính từ cuối tháng 9 lên vượt ngưỡng 270.000 tấn.
Cùng lúc đó, tình trạng dư cung tại các cảng biển đang gia tăng. Báo cáo của Mysteel ghi nhận tồn kho quặng sắt tại 7 cảng trọng điểm của Australia và Brazil tính đến ngày 11/10 đạt 12,58 triệu tấn, tăng gần 2 triệu tấn chỉ sau một tuần và tiệm cận mức bình quân từ đầu năm.
Ở góc độ thương mại, số liệu Hải quan Trung Quốc công bố ngày 14/10 cho thấy quốc gia này đã nhập khẩu 109,82 triệu tấn quặng sắt trong tháng 9, tăng 1,2% so với tháng 8 nhờ hoạt động tích trữ trước kỳ nghỉ lễ, nhưng vẫn thấp hơn 5,6% so với cùng kỳ. Tính chung 9 tháng đầu năm, tổng lượng quặng nhập khẩu đạt 954,97 triệu tấn, tăng 4,1%. Chiều ngược lại, xuất khẩu thép tháng 9 đạt 10,49 triệu tấn, đánh dấu tháng thứ năm liên tiếp duy trì trên ngưỡng 10 triệu tấn, dù tổng lượng xuất khẩu 9 tháng vẫn giảm 2,6% xuống 85,64 triệu tấn.
Về phía nguồn cung toàn cầu, Tập đoàn Rio Tinto báo cáo lượng quặng sắt tiêu thụ từ vùng Pilbara trong quý III đạt 85,7 triệu tấn, tăng 2% so với cùng kỳ và vượt dự báo của giới phân tích. Doanh nghiệp này duy trì mục tiêu bàn giao 323 - 338 triệu tấn cho cả năm 2026. Tính đến hết tháng 9, Rio Tinto đã hoàn thành 243,4 triệu tấn và cần cung ứng thêm ít nhất 79,6 triệu tấn trong quý IV. Đồng thời, dự án Simandou tại Guinea của hãng cũng cần xuất bán thêm khoảng 3,3 triệu tấn quặng ướt trong ba tháng cuối năm để đạt mục tiêu tối thiểu 5 triệu tấn.
Đánh giá về triển vọng thị trường, các chuyên gia tại Shanghai Metals Market cho rằng các cơ sở sản xuất thép hiện duy trì tâm lý thận trọng, chỉ thu mua nguyên liệu vừa đủ đáp ứng nhu cầu vận hành ngắn hạn. Cùng với đó, việc cước vận tải biển hạ nhiệt đã làm suy yếu điểm tựa về chi phí, khiến thị trường quặng sắt khó xuất hiện nhịp phục hồi mạnh trong ngắn hạn.
Chung quan điểm, giới phân tích thuộc Công ty Môi giới GF Futures nhận định nguồn cung quặng sắt cập cảng thời gian tới vẫn ở mức dồi dào. Trong bối cảnh sức tiêu thụ thực tế của mùa cao điểm không đạt kỳ vọng (sản lượng gang lỏng trung bình ngày tháng 9 giảm 0,7% xuống 2,36 triệu tấn), giá thép và quặng sắt nhiều khả năng sẽ tiếp tục đi ngang và tích lũy ở vùng giá thấp.