Thứ sáu 23/10/2026 14:03
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com

Thanh tra Chính phủ đã công bố quyết định thanh tra việc chấp hành chính sách, pháp luật tại Cục Đăng kiểm Việt Nam trong giai đoạn 2021–2025, tập trung vào công tác đăng kiểm tàu biển, quản lý tài chính và việc thực hiện các kết luận thanh tra, kiểm tra chuyên ngành. Cuộc thanh tra có thời hạn 30 ngày làm việc thực tế kể từ ngày công bố quyết định.
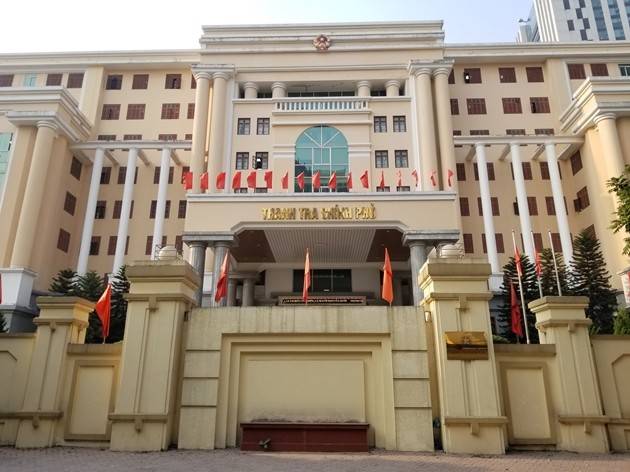 |
| Trụ sở Thanh tra Chính phủ. |
Theo thông tin từ Thanh tra Chính phủ, Quyết định số 938/QĐ-TTCP được Tổng Thanh tra Chính phủ ban hành ngày 19/10/2026; quyết định được công bố chiều 21/10/2026. Đoàn thanh tra gồm 15 thành viên, do ông Chu Hồng Uy - Thanh tra viên cao cấp, Phó Cục trưởng Cục Thanh tra, giải quyết khiếu nại, tố cáo lĩnh vực xây dựng (Cục VII), làm Trưởng đoàn.
Ba nội dung trọng tâm của cuộc thanh tra
Theo quyết định, đoàn thanh tra tập trung vào ba nhóm nội dung.
Thứ nhất là công tác đăng kiểm tàu biển, gồm việc thực hiện chức năng, nhiệm vụ, thẩm quyền được giao; chấp hành quy định pháp luật, tiêu chuẩn, quy chuẩn kỹ thuật và quy trình nghiệp vụ. Các đánh giá phải dựa trên hồ sơ, tài liệu và kết quả xác minh cụ thể, đồng thời làm rõ trách nhiệm của tổ chức, cá nhân liên quan.
Thứ hai là công tác quản lý tài chính trong các năm 2022, 2023 và 2024. Đoàn thanh tra sẽ đánh giá việc tuân thủ quy định về quản lý, sử dụng nguồn lực tài chính, yêu cầu công khai, minh bạch và trách nhiệm trong tổ chức thực hiện.
Thứ ba là việc thực hiện các kết luận thanh tra, kiểm tra chuyên ngành. Nội dung này đòi hỏi đoàn thanh tra đối chiếu kết quả khắc phục trên thực tế, xác định những kiến nghị đã hoàn thành, những nội dung còn tồn đọng và nguyên nhân chậm thực hiện nếu có.
Thời kỳ thanh tra được xác định từ ngày 1/1/2021 đến hết ngày 31/12/2025. Trường hợp cần thiết, đoàn có thể xem xét các nội dung liên quan trước hoặc sau giai đoạn này. Thời hạn 30 ngày làm việc thực tế không tính ngày nghỉ, ngày lễ theo quy định.
Yêu cầu làm rõ kết quả khắc phục sau thanh tra
Tại buổi công bố quyết định, ông Hoàng Hưng - Cục trưởng Cục VII, yêu cầu đoàn thanh tra xác định đúng trọng tâm, nghiên cứu hồ sơ và đối chiếu các quy định pháp luật áp dụng trong từng thời kỳ. Việc đánh giá phải có căn cứ, phân định rõ trách nhiệm và bảo đảm khách quan.
Đáng chú ý, với các kết luận thanh tra, kiểm tra chuyên ngành trước đây, đoàn không chỉ rà soát báo cáo mà phải đối chiếu với kết quả khắc phục thực tế. Cách tiếp cận này nhằm làm rõ mức độ thực hiện kiến nghị, những vấn đề còn tồn tại và trách nhiệm liên quan, nếu có.
Đối với lĩnh vực đăng kiểm tàu biển, việc kiểm tra tuân thủ tiêu chuẩn, quy chuẩn kỹ thuật và quy trình nghiệp vụ có ý nghĩa trực tiếp đối với an toàn hàng hải, hoạt động vận tải biển và bảo vệ môi trường. Trong khi đó, kiểm tra quản lý tài chính tập trung vào tính tuân thủ, công khai và trách nhiệm sử dụng nguồn lực.
Về phía Cục Đăng kiểm Việt Nam, ông Nguyễn Chiến Thắng - đại diện lãnh đạo Cục tại buổi công bố, khẳng định đơn vị nghiêm túc chấp hành quyết định, chỉ đạo các đơn vị trực thuộc phối hợp, cung cấp hồ sơ, tài liệu và giải trình theo yêu cầu của đoàn thanh tra.
Cơ chế quản lý tài chính riêng đã được bãi bỏ từ tháng 7/2026
Một diễn biến chính sách liên quan đến công tác tài chính của Cục Đăng kiểm Việt Nam là việc Thủ tướng Chính phủ ban hành Quyết định số 24/2026/QĐ-TTg ngày 15/5/2026, bãi bỏ Quyết định số 67/2013/QĐ-TTg về áp dụng cơ chế quản lý tài chính riêng đối với đơn vị này. Quyết định mới có hiệu lực từ ngày 1/7/2026.
Theo quy định mới, Cục Đăng kiểm Việt Nam và các đơn vị trực thuộc tiếp tục quản lý, sử dụng tài sản hiện có theo pháp luật về quản lý, sử dụng tài sản công. Việc xử lý số dư các quỹ cũng được quy định cụ thể: số dư Quỹ Đầu tư phát triển và Quỹ Phát triển khoa học và công nghệ được nộp vào ngân sách nhà nước sau khi cân đối kinh phí cần thiết cho các dự án, nhiệm vụ đã được phê duyệt trước ngày 31/12/2025 nhưng chưa hoàn thành; số dư Quỹ Khen thưởng, phúc lợi được nộp vào ngân sách sau khi thực hiện các chế độ cho người lao động theo quy định.
Việc bãi bỏ cơ chế tài chính riêng là thay đổi chính sách đã được ban hành trước cuộc thanh tra. Hai sự kiện có liên quan về bối cảnh quản lý nhưng không có căn cứ để kết luận việc thay đổi cơ chế là nguyên nhân dẫn đến thanh tra hoặc đồng nghĩa với việc đã phát hiện sai phạm tài chính.
Kết quả thanh tra theo Quyết định số 938/QĐ-TTCP sẽ là cơ sở để xác định cụ thể việc chấp hành pháp luật trong phạm vi được giao, làm rõ những nội dung cần khắc phục và kiến nghị xử lý theo thẩm quyền. Tại thời điểm công bố quyết định, chưa có kết luận của cuộc thanh tra này để xác định sai phạm tại Cục Đăng kiểm Việt Nam trong giai đoạn được kiểm tra.