Thứ năm 05/11/2026 19:22
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

16 trường hợp được miễn thuế thu nhập cá nhân

12/10/2020 00:00
Thuế thu nhập cá nhân là loại thuế trực thu áp dụng đối với người có thu nhập cao. Dưới đây là 16 trường hợp được miễn thuế thu nhập cá nhân.

Theo Điều 4 của Luật Thuế thu nhập cá nhân và Nghị định 65/2013/NĐ-CP được hướng dẫn chi tiết bởi Điều 3 Thông tư 111/2013/TT-BTC (được sửa đổi bởi khoản 2 Điều 12 và bổ sung bởi khoản 4, 5 Điều 12 Thông tư 92/2015/TT-BTC), các khoản thu nhập được miễn thuế bao gồm:

1. Thu nhập từ chuyển nhượng bất động sản (bao gồm cả nhà ở hình thành trong tương lai, công trình xây dựng hình thành trong tương lai theo quy định pháp luật về kinh doanh bất động sản) giữa: vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; bố vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh chị em ruột với nhau.

2. Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp người chuyển nhượng chỉ có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam.

3. Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất không phải trả tiền hoặc được giảm tiền sử dụng đất theo quy định của pháp luật.

4. Thu nhập từ nhận thừa kế, quà tặng là bất động sản (bao gồm cả nhà ở, công trình xây dựng hình thành trong tương lai theo quy định của pháp luật về kinh doanh bất động sản) giữa: vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội, ông ngoại, bà ngoại với cháu ngoại; anh chị em ruột với nhau.

5. Thu nhập từ chuyển đổi đất nông nghiệp để hợp lý hóa sản xuất nông nghiệp nhưng không làm thay đổi mục đích sử dụng đất của hộ gia đình, cá nhân trực tiếp sản xuất nông nghiệp, được Nhà nước giao để sản xuất.

6. Thu nhập của hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thủy sản chưa qua chế biến hoặc chỉ qua sơ chế thông thường chưa chế biến thành sản phẩm khác.

Hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất theo hướng dẫn tại điểm này phải thỏa mãn đồng thời các điều kiện sau:

- Có quyền sử dụng đất, quyền thuê đất, quyền sử dụng mặt nước, quyền thuê mặt nước hợp pháp để sản xuất và trực tiếp tham gia lao động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng thủy sản.

- Thực tế cư trú tại địa phương nơi diễn ra hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thủy sản.

Địa phương nơi diễn ra hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng thủy sản theo hướng dẫn này là quận, huyện, thị xã, thành phố thuộc tỉnh (gọi chung là đơn vị hành chính cấp huyện) hoặc huyện giáp ranh với nơi diễn ra hoạt động sản xuất.

Riêng đối với hoạt động đánh bắt thủy sản thì không phụ thuộc nơi cư trú.

- Các sản phẩm nông nghiệp, lâm nghiệp, làm muối, nuôi trồng đánh bắt thủy sản chưa chế biến thành các sản phẩm khác hoặc mới chỉ sơ chế thông thường là sản phẩm mới được làm sạch, phơi, sấy khô, bóc vỏ, tách hạt, cắt, ướp muối, bảo quản lạnh và các hình thức bảo quản thông thường khác.

7. Thu nhập từ lãi tiền gửi tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, lãi từ hợp đồng bảo hiểm nhân thọ; thu nhập từ lãi trái phiếu Chính phủ.

8. Thu nhập từ kiều hối được miễn thuế là khoản tiền cá nhân nhận được từ nước ngoài do thân nhân là người Việt Nam định cư ở nước ngoài, người Việt Nam đi lao động, công tác, học tập tại nước ngoài gửi tiền về cho thân nhân ở trong nước;

Trường hợp cá nhân nhận được tiền từ nước ngoài do thân nhân là người nước ngoài gửi về đáp ứng điều kiện về khuyến khích chuyển tiền về nước theo quy định của Ngân hàng nhà nước Việt nam thì cũng được miễn thuế.

Căn cứ xác định thu nhập được miễn thuế tại điểm này là các giấy tờ chứng minh nguồn tiền nhận từ nước ngoài và chứng từ chi tiền của tổ chức trả hộ (nếu có).

9. Thu nhập từ phần tiền lương, tiền công làm việc ban đêm, làm thêm giờ được trả cao hơn so với tiền lương, tiền công làm việc ban ngày, làm việc trong giờ theo quy định của Bộ luật Lao động, cụ thể như sau:

- Phần tiền lương, tiền công trả cao hơn do phải làm việc ban đêm, làm thêm giờ được miễn thuế căn cứ vào tiền lương, tiền công thực trả do phải làm đêm, thêm giờ trừ (-) đi mức tiền lương, tiền công tính theo ngày làm việc bình thường.

- Tổ chức, cá nhân trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ, khoản tiền lương trả thêm do làm đêm, làm thêm giờ đã trả cho người lao động. Bảng kê này được lưu tại đơn vị trả thu nhập và xuất trình khi có yêu cầu của cơ quan thuế.

10. Tiền lương hưu do Quỹ bảo hiểm xã hội trả theo quy định của Luật Bảo hiểm xã hội; tiền lương hưu nhận được hàng tháng từ Quỹ hưu trí tự nguyện.

11. Thu nhập từ học bổng, bao gồm:

- Học bổng nhận được từ ngân sách Nhà nước bao gồm: học bổng của Bộ Giáo dục và Đào tạo, Sở Giáo dục và Đào tạo, các trường công lập hoặc các loại học bổng khác có nguồn từ ngân sách Nhà nước.

- Học bổng nhận được từ tổ chức trong nước và ngoài nước (bao gồm cả khoản tiền sinh hoạt phí) theo chương trình hỗ trợ khuyến học của tổ chức đó.

12. Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, bảo hiểm sức khỏe; tiền bồi thường tai nạn lao động; tiền bồi thường, hỗ trợ theo quy định của pháp luật về bồi thường, hỗ trợ, tái định cư; các khoản bồi thường Nhà nước và các khoản bồi thường khác theo quy định của pháp luật.

13. Thu nhập nhận được từ các quỹ từ thiện được cơ quan Nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, khuyến học không nhằm mục đích thu lợi nhuận.

Quỹ từ thiện nêu tại điểm này là quỹ từ thiện được thành lập và hoạt động theo quy định tại Nghị định 30/2012/NĐ-CP (từ ngày 15/01/2020 được thay thế bởi Nghị định 93/2019/NĐ-CP).

Căn cứ xác định thu nhập nhận được từ các quỹ từ thiện được miễn thuế tại điểm này là văn bản hoặc quyết định trao khoản thu nhập của quỹ từ thiện và chứng từ chi tiền, hiện vật từ quỹ từ thiện.

14. Thu nhập nhận được từ các nguồn viện trợ của nước ngoài vì mục đích từ thiện, nhân đạo dưới hình thức Chính phủ và phi Chính phủ được cơ quan Nhà nước có thẩm quyền phê duyệt.

Căn cứ xác định thu nhập được miễn thuế tại điểm này là văn bản của cơ quan Nhà nước có thẩm quyền phê duyệt việc nhận viện trợ.

15. Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam nhận được do làm việc cho các hãng tàu nước ngoài hoặc các hãng tàu Việt Nam vận tải quốc tế.

16. Thu nhập của cá nhân là chủ tàu, cá nhân có quyền sử dụng tàu và cá nhân làm việc trên tàu có được từ hoạt động cung cấp hàng hóa, dịch vụ trực tiếp phục vụ hoạt động khai thác thủy sản xa bờ.

Theo Pha Lê

Bài liên quan
Tin bài khác
Đại lý bảo hiểm không phải nộp thêm giấy tờ khi đăng ký thuế

Đại lý bảo hiểm không phải nộp thêm giấy tờ khi đăng ký thuế

Cục Thuế vừa ban hành Công văn số 7978/CT-NVT ngày 23/10/2026, hướng dẫn cụ thể thủ tục đăng ký thuế đối với cá nhân hoạt động đại lý bảo hiểm. Văn bản làm rõ hồ sơ, thời hạn đăng ký, cách kê khai và xử lý các trường hợp đã có hoạt động kinh doanh, đồng thời yêu cầu Cơ quan Thuế không đặt thêm thủ tục ngoài quy định.
Từ năm 2029, thêm nhiều vật liệu xây dựng phải dán nhãn năng lượng

Từ năm 2029, thêm nhiều vật liệu xây dựng phải dán nhãn năng lượng

Theo lộ trình của Bộ Xây dựng, từ ngày 1/1/2029, kính xây dựng, sơn tường dạng nhũ tương, tôn lợp và tấm ốp kim loại sẽ thuộc diện phải dán nhãn năng lượng. Nhóm vật liệu cách nhiệt, vật liệu không nung và tấm trần, vách ngăn sẽ thực hiện từ năm 2031.
Quảng cáo gây hiểu nhầm, Amber Beauty bị phạt 60 triệu đồng

Quảng cáo gây hiểu nhầm, Amber Beauty bị phạt 60 triệu đồng

Phòng khám Quốc tế Amber Beauty 60 triệu đồng do quảng cáo có nội dung gây hiểu nhầm về tính năng, chất lượng và công dụng dịch vụ. Đáng chú ý, doanh nghiệp này từng bị xử phạt và tước quyền sử dụng giấy phép hoạt động khám bệnh, chữa bệnh vào năm 2024.
Bắc Ninh: Kinh doanh hàng hóa không rõ nguồn gốc, chủ cơ sở bị phạt 142,5 triệu đồng

Bắc Ninh: Kinh doanh hàng hóa không rõ nguồn gốc, chủ cơ sở bị phạt 142,5 triệu đồng

Vụ việc một cơ sở kinh doanh tại xã Yên Trung, thành phố Bắc Ninh bị xử phạt 142,5 triệu đồng với tổng trị giá hàng hóa vi phạm lên tới 490 triệu đồng là lời cảnh báo đối với các cá nhân, hộ kinh doanh trong việc tuân thủ quy định về đăng ký kinh doanh, kiểm soát nguồn gốc hàng hóa và trách nhiệm pháp lý khi đưa sản phẩm ra thị trường.
Bị tạm hoãn xuất cảnh vì doanh nghiệp đã ngừng hoạt động 20 năm: Gỡ vướng từ đâu?

Bị tạm hoãn xuất cảnh vì doanh nghiệp đã ngừng hoạt động 20 năm: Gỡ vướng từ đâu?

Không ít người bất ngờ phát hiện mình bị tạm hoãn xuất cảnh vì nghĩa vụ thuế của doanh nghiệp thành lập từ 15-20 năm trước, dù cơ sở kinh doanh đã ngừng hoạt động từ lâu. Theo chuyên gia, việc đầu tiên cần làm là liên hệ cơ quan thuế quản lý trực tiếp để rà soát hồ sơ, xác định nghĩa vụ còn tồn đọng và lựa chọn phương án xử lý phù hợp.
Doanh nghiệp có thể đối mặt rủi ro lớn khi lập khống chi phí tiền lương

Doanh nghiệp có thể đối mặt rủi ro lớn khi lập khống chi phí tiền lương

Cơ quan Cảnh sát điều tra Công an TP. Bắc Ninh vừa khởi tố hai bị can liên quan đến hành vi nâng khống chi phí tiền lương và thuê xe nhằm giảm thuế thu nhập doanh nghiệp phải nộp trong giai đoạn 2023–2025. Vụ việc tiếp tục đặt ra cảnh báo về rủi ro pháp lý khi doanh nghiệp sử dụng chứng từ không phản ánh giao dịch thực tế để hợp thức hóa chi phí.
Hộ kinh doanh chậm thông báo doanh thu, tài khoản ngân hàng có bị phạt?

Hộ kinh doanh chậm thông báo doanh thu, tài khoản ngân hàng có bị phạt?

Không phải mọi trường hợp hộ kinh doanh chậm thông báo doanh thu hoặc tài khoản ngân hàng đều bị xử phạt như nhau. Theo hướng dẫn của Cục Thuế, việc xác định trách nhiệm phải căn cứ vào nghĩa vụ thực tế của người nộp thuế, loại thông tin phải cung cấp và yêu cầu cụ thể của Cơ quan Thuế.
Bộ Khoa học và Công nghệ lý giải việc cấm nhập khẩu thiết bị số cũ

Bộ Khoa học và Công nghệ lý giải việc cấm nhập khẩu thiết bị số cũ

Không chỉ nhằm đồng bộ quy định pháp luật, việc cấm nhập khẩu điện thoại thông minh, máy tính và nhiều thiết bị công nghệ số đã qua sử dụng còn hướng tới ngăn ngừa rác thải điện tử, bảo vệ dữ liệu cá nhân và kiểm soát chất lượng hàng hóa trên thị trường. Tuy nhiên, chính sách vẫn có những ngoại lệ đối với thiết bị phục vụ nghiên cứu, đào tạo và sản xuất theo quy định.
Quảng Trị: Khởi tố 2 đối tượng vận chuyển trái phép gỗ từ Lào về Việt Nam

Quảng Trị: Khởi tố 2 đối tượng vận chuyển trái phép gỗ từ Lào về Việt Nam

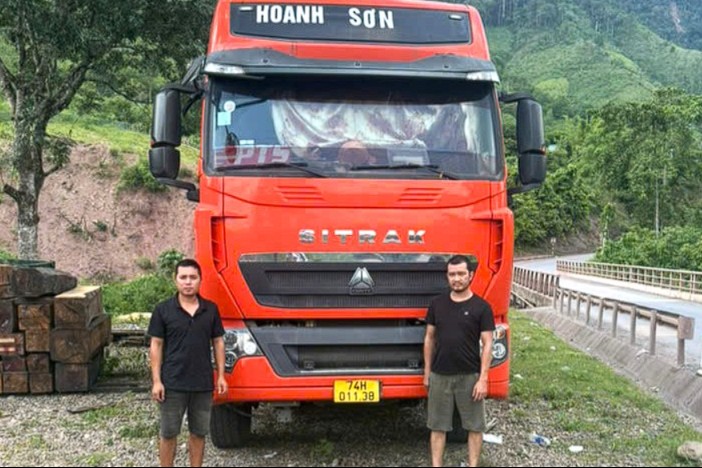
Công an tỉnh Quảng Trị đã khởi tố 2 đối tượng sau khi phát hiện 45 thanh gỗ với tổng khối lượng 6,588 m³ được cất giấu trong hầm bí mật dưới sàn sơ mi rơ moóc vận chuyển trái phép từ Lào về Việt Nam.
Đề xuất nâng mức phạt vi phạm hành chính: Doanh nghiệp cần lưu ý gì?

Đề xuất nâng mức phạt vi phạm hành chính: Doanh nghiệp cần lưu ý gì?

Dự thảo Luật Xử lý vi phạm hành chính (sửa đổi) đề xuất nâng mức phạt tiền tối đa đối với tổ chức lên 3 tỷ đồng, đồng thời bổ sung một số biện pháp cưỡng chế. Những nội dung đang được Quốc hội xem xét đặt ra yêu cầu nâng cao năng lực quản trị rủi ro pháp lý, kiểm soát chi phí tuân thủ và bảo đảm hoạt động sản xuất, kinh doanh ổn định.
326 công ty “ma” xuất hóa đơn gần 20.000 tỷ đồng: Lỗ hổng quản trị doanh nghiệp từ đâu?

326 công ty “ma” xuất hóa đơn gần 20.000 tỷ đồng: Lỗ hổng quản trị doanh nghiệp từ đâu?

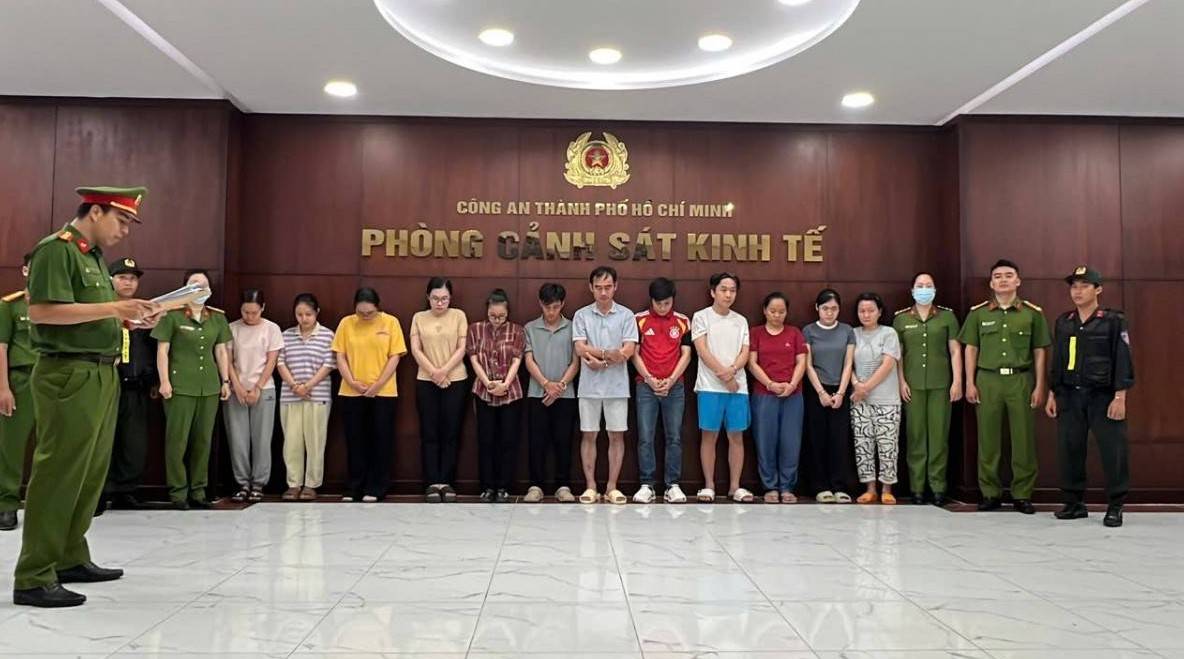
Đường dây thành lập, mua lại 326 pháp nhân để bán hơn 178.000 hóa đơn giá trị gia tăng, với tổng doanh số gần 20.000 tỷ đồng, vừa bị Công an TP. Hồ Chí Minh mở rộng điều tra. Vụ án đặt ra nhiều vấn đề về trách nhiệm quản trị, kiểm soát hóa đơn và rủi ro pháp lý trong hoạt động kinh doanh.
Viện kiểm sát nhân dân tối cao kêu gọi cựu Chủ tịch Bamboo Capital ra đầu thú

Viện kiểm sát nhân dân tối cao kêu gọi cựu Chủ tịch Bamboo Capital ra đầu thú

Viện Kiểm sát nhân dân tối cao kêu gọi Nguyễn Hồ Nam - nhà sáng lập Bamboo Capital, cùng ba bị can từng giữ vị trí quản lý tại các doanh nghiệp liên quan đến tập đoàn ra đầu thú. Cả 4 người đang bị truy nã và bị Cơ quan Cảnh sát điều tra Bộ Công an đề nghị truy tố về tội "Lừa đảo chiếm đoạt tài sản" trong vụ án xảy ra tại Bamboo Capital và các đơn vị liên quan.
Vụ án Thiên Minh Đức: Lỗ hổng quản lý Quỹ bình ổn giá xăng dầu

Vụ án Thiên Minh Đức: Lỗ hổng quản lý Quỹ bình ổn giá xăng dầu

Gần 80 tỷ đồng từ Quỹ bình ổn giá xăng dầu bị cáo buộc chiếm đoạt tại Công ty Cổ phần Tập đoàn Thiên Minh Đức. Vụ án không chỉ đặt ra trách nhiệm của các cá nhân liên quan mà còn phơi bày những bất cập trong cơ chế kiểm tra, giám sát nguồn tiền quỹ.
Tháng 11/2026: Nhiều chính sách mới về thuế, lao động và giáo dục chính thức có hiệu lực

Tháng 11/2026: Nhiều chính sách mới về thuế, lao động và giáo dục chính thức có hiệu lực

Từ ngày 1/11/2026, hàng loạt chính sách mới bắt đầu được triển khai, đáng chú ý là việc đưa thuế tiêu thụ đặc biệt đối với xăng về 0%, bổ sung yêu cầu công khai thông tin tuyển dụng lao động Việt Nam của tổ chức nước ngoài và điều chỉnh quy định về giáo dục bắt buộc. Cùng với đó, nhiều hành vi vi phạm trong lĩnh vực dữ liệu, kinh doanh xổ số cũng được quy định mức xử phạt cụ thể.
Tổng Giám đốc của một công ty chuyên khai thác vàng, bạc bị khởi tố vì nhận hối lộ

Tổng Giám đốc của một công ty chuyên khai thác vàng, bạc bị khởi tố vì nhận hối lộ

Ông Trịnh Văn Tuệ, Tổng giám đốc KSV - thành viên thuộc Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam vừa bị khởi tố vì tội nhận hối lộ.