Thứ tư 14/10/2026 17:51
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com


Lách thuế từ 20% xuống 2%
Theo tìm hiểu của PV, hiện nay thị trường bất động sản đang diễn ra những giao dịch hết sức đặc biệt.
Đó là dù chủ đầu tư bán dự án, khách hàng mua trực tiếp của chủ đầu tư ở những đợt mở bán đầu tiên nhưng khi ra hợp đồng mua bán thì thủ tục lại là khách hàng mua lại sản phẩm của một cá nhân nào đó, còn chủ đầu tư chỉ là đơn vị được ủy quyền bán sản phẩm của mình.
Anh N.D.A.Đ, một khách hàng mua đất nền dự án Rio Bonnito tại đường Trường Lưu (quận 9, TP.HCM), dự án do Công ty Cổ phần đầu tư bất động sản Rio Land làm chủ đầu tư cho biết, tháng 1 năm 2018, anh có mua một nền đất tại dự án này. Khi đó dự án này bắt đầu mở bán đợt đầu tiên, anh cũng là số khách hàng đầu tiên mua dự án này của chủ đầu tư với giá bán 19 triệu/m2.
Tuy nhiên, vào ngày 1/2/2018, khi đóng 30% số tiền giá trị nền đất, anhanh N.D.A.Đ được công ty mời lên ký hợp đồng mua bán. Nhưng khi lên ký hợp đồng mua bán thì hợp đồng lại là thỏa thuận đặt cọc ba bên.
“Người bán cho tôi là ông Lê Văn Chiến, ông Chiến được bà Trương Thị Ngọc Trinh đại diện bán cho tôi lô đất nền với bên thứ 3 là Công ty Cổ phần đầu tư bất động sản Rio Land.
Khi hỏi tại sao Rio Land là chủ đầu tư bán dự án mà hợp đồng lại là thỏa thuận 3 bên và ông Chiến nào đó bán cho tôi thì phía Rio Land giải thích hợp đồng này để khách hàng đỡ phải đóng thuế nhiều. Do được người thân giới thiệu nên tôi tin tưởng và không hỏi kỹ chuyện này”, ông Đ nói.

Hợp đồng 3 bên mà Rio Land đưa ra để lách thuế thu nhập doanh nghiệp
Tìm hiểu thực tế của PV Nhadautu.vn tại dự án Rio Bonnit, được biết đây là dự án mà Rio Landmua lại của Công Ty TNHH Xây Dựng & Kinh Doanh Nhà Điền Phúc Thành trong dự án Centana Điền Phúc Thành. Dự án với số lượng 120 nền đất và được bán từ cuối năm 2017.
Tới nay dự án đang giao dịch với giá 26 đến 29 triệu/m2 và đã có sổ đỏ cho từng lô. Điều đặc biệt của hợp đồng mà anh Đ đưa cho phóng viên coi đó là người đại diện cho ông Chiến là bà Trương Thị Ngọc Trinh, bà Trinh hiện là Tổng giám đốc Công ty Rio Land.
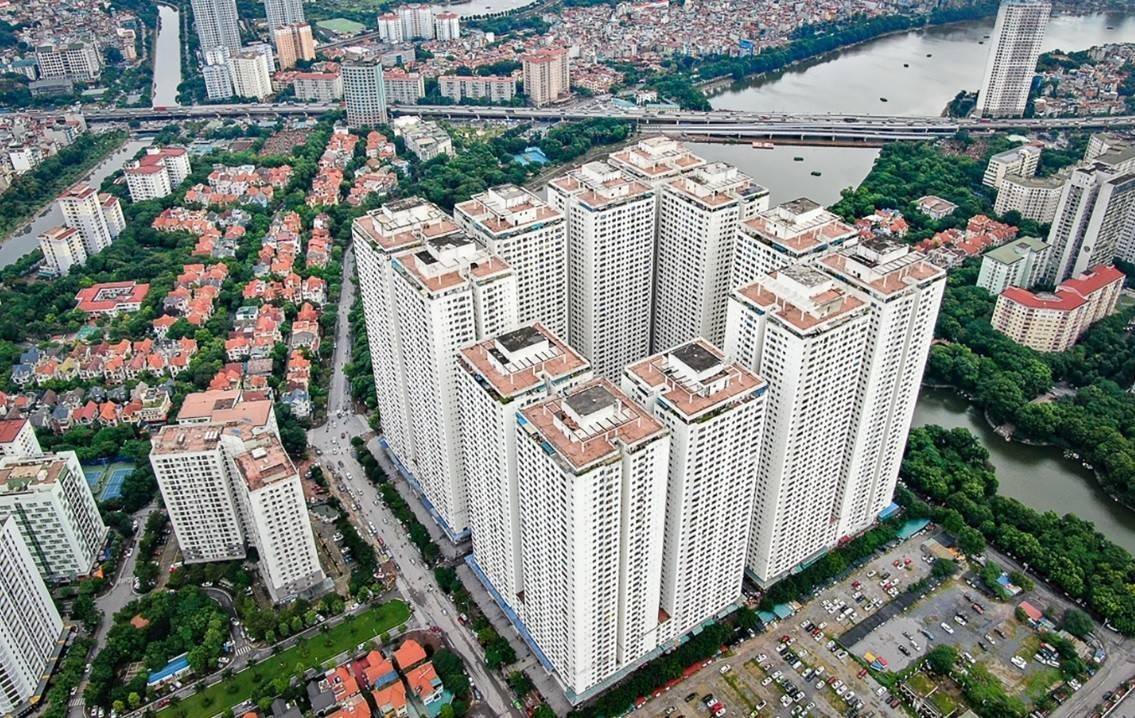
Tương tự, tại Dự án chung cư Phan Văn Hớn (quận 12, TP.HCM), hàng trăm khách hàng thắc mắc tại sao họ là người mua đầu tiên, nhưng trong hợp đồng mình lại là người mua lại sản phẩm của người khác.
Khi đối chiếu các hợp đồng thì thấy chỉ có 8 người đứng tên trên tổng số hơn 300 căn hộ bán lại cho khách hàng mua và đơn vị phát triển dự án được 8 khách hàng này ủy quyền cho bán hàng.
Ông Trần Văn Dũng - Giám đốc sàn môi giới bất động sản Thăng Long tại quận Bình Tân TP.HCM cho biết, hợp đồng này thực chất chỉ là hợp đồng lách thuế thu nhập doanh nghiệp. Cụ thể ông Dũng cho biết, hiện thuế thu nhập doanh nghiệp đang là 20%, còn thuế thu nhập cá nhân là 2%.
Nếu doanh nghiệp là chủ đầu tư bán thẳng sản phẩm cho khách hàng thì chủ đầu tư phải đóng thuế 20%, như vậy với mức 1 tỷ đồng/nền đất thì chủ đầu tư phải đóng tới 200 triệu tiền thuế. Chính vì vậy, chủ đầu tư nghĩ ra cách hợp đồng 3 bên để lách luật thuế và việc lách luật này hoàn toàn hợp pháp nếu bị thanh tra.
“Chủ đầu tư sẽ chọn vài người thân trong gia đình đứng tên trong hợp đồng bán sỉ, mỗi người vài chục lô với giá cực rẻ. Sau đó những người mua sỉ này lại được chủ đầu tư bắt ký vào hợp đồng ủy quyền cho chủ đầu tư bán.
Vậy là khi khách hàng bán cho khách hàng sẽ chỉ chịu mức thuế 2% và hợp đồng sẽ phải là hợp đồng 3 bên giữa người mua sỉ và khách hàng với người làm chứng là doanh nghiệp chủ đầu tư và sổ đỏ từng nền lại do chủ đầu tư đứng”, ông Dũng nói.
Chính sách thuế lệch pha dễ bị trục lợi
Với trường hợp lách thuế kể trên, Luật sư Trần Đức Phượng - Đoàn luật sư TP.HCM cho rằng trước đây, việc chuyển nhượng quyền sử dụng đất là đối tượng phải chịu thuế chuyển quyền sử dụng đất theo quy định Luật Thuế chuyển quyền sử dụng đất năm 1994 và Nghị định 114 – CP, theo đó, căn cứ tính thuế quyền sử dụng đất là diện tích đất, giá đất tính thuế và thuế suất.

Nội dung hợp đồng 3 bên để doanh nghiệp trốn thuế thu nhập doanh nghiệp
Giá đất tính thuế là giá do UBND cấp tỉnh ban hành. Thuế suất đối với đất ở, đất xây dựng công trình và các loại đất khác với thuế suất là 20%. Mặc dù thuế suất cao (20%) tuy nhiên bảng giá đất do UBND cấp tỉnh ban hành thường thấp hơn rất nhiều lần so với giá đất của thị trường nên số thuế phải nộp của đối tượng chịu thuế được tính.
Từ ngày 01/01/2009, cá nhân bán nhà, đất sẽ đóng thuế thu nhập cá nhân (TNCN) theo Luật thuế TNCN 2007 thay cho thuế chuyển quyền sử dụng đất (theo Luật Thuế chuyển quyền sử dụng đất 1994). Luật thuế TNCN 2008 quy định có hai phương pháp tính thuế khi chuyển nhượng BĐS là tính 2% trên giá chuyển nhượng hoặc 25% trên chênh lệch giá bán - giá mua.
Ở giai đoạn này vẫn nảy sinh một số vấn đề là tình trạng một số người cố tình “né” thuế, tự thỏa thuận với người mua để ghi giá trị hợp đồng mua bán thấp hơn nhiều so với thực tế.
Mặt khác, việc Cơ quan thuế áp dụng phương pháp tính thuế trong nhiều trường hợp không rõ ràng nên lo ngại có hiện tượng tiêu cực từ cán bộ và đối tượng nộp thuế.
“Đến năm 2015, theo khoản 6 Điều 2 Luật sửa đổi, bổ sung một số điều của các luật về thuế ngày 26/11/2014 có hiệu lực từ ngày 01/01/2015 và khoản 11 Điều 2 Nghị định 12/2015/NĐ-CP ngày 12/2/2015 quy định chỉ còn áp dụng một phương án tính thuế TNCN duy nhất với mức thuế suất 2% trên giá chuyển nhượng bất động sản.
Điều đáng lo ngại là quá trình ban hành văn bản pháp luật và thực thi quy định về thuế TNCN vẫn không đưa ra được các biện pháp loại trừ được tình trạng ghi giá trị hợp đồng mua bán thấp hơn nhiều so với thực tế, những tác động tiêu cực từ chính sách thuế này đến các lĩnh vực khác,…”, luật sư Phượng nói.
Đặc biệt luật sư Phượng cho rằng theo quy định Luật thuế TNDN, doanh nghiệp chịu mức thuế suất của thuế TNDN là 20%, trong khi đó thuế TNCN với chuyển nhượng bất động sản là 2%.
Từ việc lệch pha này đã đẫn đến không ít doanh nghiệp kinh doanh bất động sản là chủ đầu tư dự án đã bán rẻ, bán bằng chi phí đầu tư nhà ở cho người thân để doanh nghiệp không phải chịu thuế TNDN 20%.
Người thân chính là sân sau của doanh nghiệp kinh doanh bất động sản thu gom với giá rẻ nhưng sau đó bán lại với giá cao theo thị trường và chỉ phải nộp 2% trên giá chuyển nhượng.
“Để thực hiện chiêu thức này, chủ đầu tư thường bán cho một cá nhân từ vài chục đến hàng trăm sản phẩm cho một cá nhân hoặc nhóm cá nhân với giá như 2 tỷ đồng/nhà ở. Với mức giá này thì chi phí đầu tư của doanh nghiệp đã có thể đến 1,9 tỷ đồng/nhà ở nên doanh nghiệp chỉ nộp thuế TNDN 20% là 20 triệu đồng/nhà ở.
Sau đó, các môi giới vẫn giới thiệu dự án đến khách hàng nhưng khi khách hàng chọn sản phẩm thì được thông báo dự án đã bán hết, khách muốn mua thì nhận chuyển nhượng lại của người khác ôm hàng trước đó.
Thậm chí, đến khi khách hàng ký hợp đồng mới phát hiện ra là mình chỉ nhận chuyển nhượng lại của cá nhân khác chứ không phải mua gốc từ chủ đầu tư, xuống tiền cũng dở mà ngừng giao dịch cũng khó khi đã lỡ đặt cọc một phần với bên công ty môi giới.
Do khan hiếm và giá thị trường đang lên nên khách hàng phải mua lại với giá 4 tỷ đồng/nhà ở, người đứng sân sau chỉ nộp thuế TNCN 2% là 80 triệu đồng. Như vậy, với chiêu thức này, nếu bán đúng giá thị trường 4 tỷ đồng thì doanh nghiệp phải nộp tiền thuế TNDN là (4 tỷ - 1,9 tỷ) x 20% là 420 triệu đồng”, ông Phượng cụ thể bằng ví dụ.
Tiếp đó, luật sư Phượng giải thích phần thuế hưởng lợi giữa thuế TNDN và thuế TNCN là 420 triệu – 80 triệu đồng là 340 triệu đồng. Với dự án hàng trăm sản phẩm thì số thuế hưởng lợi là hàng trăm tỷ đồng.
Ngoài việc lách thuế TNDN 20% sang thuế TNCN 2%, cơ chế này tạo ra việc khan hiếm sản phẩm (mở bán lần đầu) và cơn sốt ảo (mở bán là bán hết ngay trong buổi sự kiện) còn để môi giới “dễ ăn dễ nói” và dễ thúc khách hàng xuống tiền chốt hợp đồng. Nếu chủ đầu tư tăng giá thì rất nhạy cảm và thông tin rất dễ để ý.
Ở những dự án sân sau này có đặc điểm là khi khách hàng hỏi về dự án thì vẫn còn sản phẩm để bán, khi giao dịch thì mới được biết chỉ nhận chuyển nhượng lại của người khác. Nếu hỏi qua vài sản phẩm dự án thì đều dẫn đến một người hoặc nhóm người rất thân quen.
Ông Phượng cho rằng ảnh hưởng và những hệ lụy từ việc lách thuế này rất nặng nề cho nền kinh tế, môi trường kinh doanh giữa các doanh nghiệp KD BĐS bằng tiền thuế đáng ra phải nộp vào ngân sách Nhà nước, là cơ sở để cho các đầu nậu gom đẩy giá tạo thị trường BĐS bất ổn,….
Có thể nói, tình trạng ghi giá trị hợp đồng mua bán thấp hơn nhiều so với thực tế là một vấn đề rất khó quản lý và hiện nay vẫn chưa xây dựng chính sách để có lộ trình quản lý phù hợp với thực tế. Nếu cứ duy trì việc tính thuế chuyển nhượng bất động sản 2% này ảnh hưởng tiêu cực đến nền kinh tế, các lĩnh vực khác và sự vô lý chỉ có lợi cho giới đầu cơ.
Theo Điều 10 Luật Kinh doanh bất động sản 2014 quy định, chỉ trừ trường hợp cá nhân bán, chuyển nhượng bất động sản “quy mô nhỏ”, “không thường xuyên” thì không phải thành lập doanh nghiệp.
Tuy nhiên, do Điều 5 Nghị định 76/2015/NĐ-CP hướng dẫn lệch pha quá nhiều so với Luật Kinh doanh bất động sản là cá nhân bán, chuyển nhượng bất động sản “mà không phải do đầu tư dự án bất động sản để kinh doanh”.
Vì quy định lệch pha nên nhiều trường hợp cá nhân mua bán, chuyển nhượng thường xuyên không phải thành lập doanh nghiệp và chịu mức thuế TNCN 2%, thấp hơn nhiều so với phải chịu thuế TNDN 20% (khi thành lập doanh nghiệp).
Còn theo điểm b khoản 2 điều 25 Thông tư 93/2017/TT-BTC của Bộ Tài chính thì trong trường hợp này Cơ quan thuế sẽ bị ấn định từng yếu tố liên quan đến việc xác định số thuế phải nộp trong các trường hợp qua kiểm tra hàng hóa mua vào, bán ra thấy người nộp thuế hạch toán giá trị hàng hóa mua vào, bán ra không theo giá thực tế thanh toán phù hợp với thị trường.
Nếu bị ấn định thì các doanh nghiệp (chủ đầu tư) này sẽ bị truy thu số thuế phải nộp, nộp phạt từ 1-3 lần trên số tiền thuế trốn, tính lãi quá hạn trong thời gian không nộp thuế do tính thuế sai.
Một chính sách nói chung và chính sách thuế TNCN đối với chuyển nhượng BĐS cần phải được xây dựng đúng bản chất của sắc thuế (thuế tính trên thu nhập, thuế tính trên phần lợi nhuận), trước hết đảm bảo đúng đối tượng và ít bị các tác động tiêu cực tới các lĩnh vực khác.
Nếu không đảm bảo các nguyên tắc trong việc xây dựng các chính sách thuế thì có nguy cơ xảy ra sự bất công, không hợp lý trong thực tế, mặt khác số thuế thu được còn thấp hơn những thiệt hại ở lĩnh vực khác mà chưa đong đếm hay liệt kê hết.
“Câu hỏi đặt ra, Cơ quan thuế đã chịu thua việc ghi giá thấp nên tính thuế chuyển nhượng bất động sản 2% là thể hiện sự bất lực hay sự nhượng bộ có lợi cho việc thu thuế?” luật sư Phượng nói.
Nguồn: Nhà đầu tư