Thứ năm 24/09/2026 06:29
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Thời cuộc

Dịch vụ Mobile Money sắp được cấp phép, triển khai trên toàn quốc

12/10/2020 00:00
Theo thông tin mới đây của Bộ TT&TT và Ngân hàng Nhà nước, các doanh nghiệp viễn thông sẽ sớm được cấp phép dịch vụ Mobile Money, dự kiến trong tháng 6 tới đây.

Theo thông tin mới đây tại cuộc họp của Bộ Thông tin và Truyền Thông, Mobile Money mặc dù đã chậm so với dự kiến nhưng sẽ cố gắng triển khai trong tháng 6/2020, Ngân hàng Nhà nước và Bộ TT&TT sẽ cấp phép cho các doanh nghiệp viễn thông, đề nghị các doanh nghiệp chuẩn bị kỹ đề án cũng như cơ sở vật chất để triển khai nhanh khi có giấy phép (Thủ tướng đã đồng ý để cho phép triển khai trên toàn quốc).

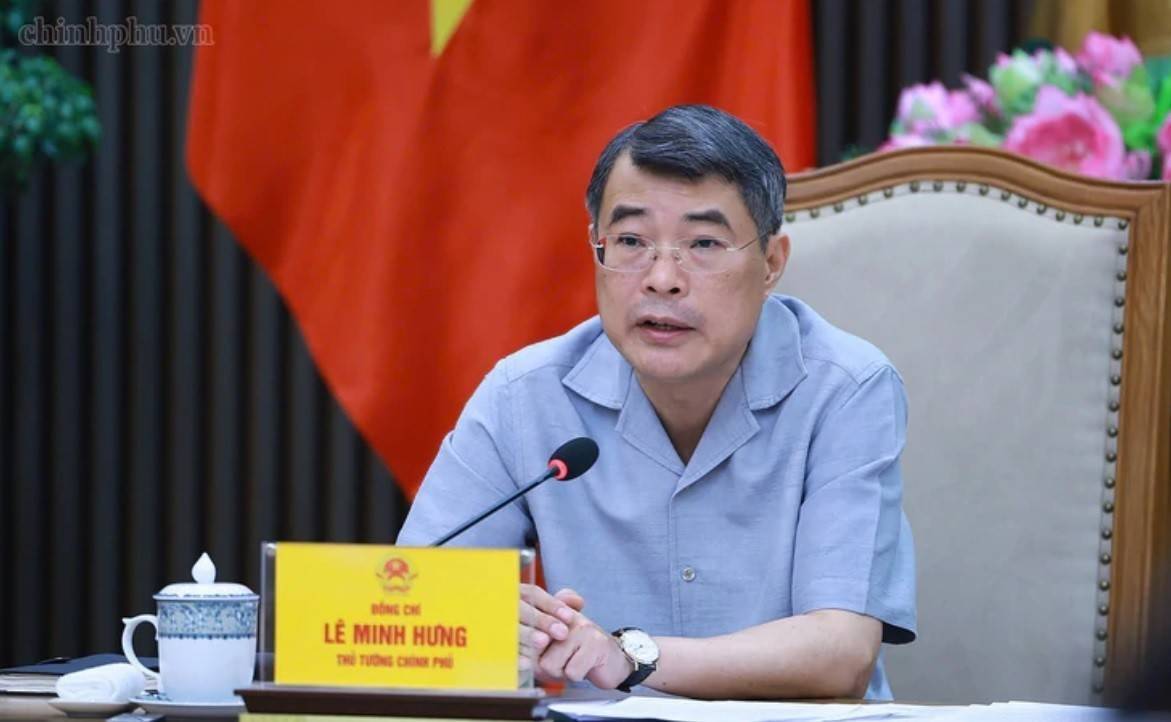
Trong khi đó, phát biểu tại Hội nghị của Thủ tướng Chính phủ với doanh nghiệp diễn ra sáng 9/5, Thống đốc Ngân hàng Nhà nước Lê Minh Hưng cho biết, trong thời gian vừa qua, NHNN đã trình Thủ tướng Chính phủ Quyết định triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các dịch vụ khác có giá trị nhỏ (Mobile Money) và đang khẩn trương hoàn tất các thủ tục trình Chính phủ ban hành Nghị định sửa đổi, bổ sung Nghị định về thúc đẩy thanh toán không dùng tiền mặt.

Mobile money có thể được hiểu ngắn gọn là tiếp cận dịch vụ tài chính qua điện thoại di động, có các đặc điểm như việc chuyển tiền, thanh toán được thực hiện qua điện thoại di động; khách hàng chính là những cá nhân chưa có tài khoản ngân hàng (unbanked). Các dịch vụ chính bao gồm thanh toán (giao dịch bán lẻ, thanh toán hoá đơn), chuyển tiền, giao dịch tín dụng nhỏ, quản lý tài khoản, nộp và rút tiền tại đại lý…

Theo báo cáo của TS. Cấn Văn Lực và Nhóm tác giả của Viện Đào tạo và Nghiên cứu BIDV, về bản chất, Mobile Money tương tự như Ví điện tử (cũng là một dạng tiền điện tử e–money), nhưng khác so với Mobile Banking (dịch vụ ngân hàng qua di động) ở chỗ Mobile banking là công cụ của ngân hàng, kết nối với tài khoản khách hàng để thực hiện các dịch vụ truyền thống như gửi tiền, cho vay, thanh toán...Trong khi, Mobile money có thể không kết nối với tài khoản ngân hàng, chủ yếu để thực hiện giao dịch thanh toán, chuyển tiền với giá trị giao dịch nhỏ.

Tuy nhiên, việc phát triển Mobile Money tại Việt Nam cũng phải đối mặt với nhiều thách thức. Trong đó, thách thức đầu tiên là thói quen thanh toán dùng tiền mặt ở Việt Nam không dễ dàng thay đổi một sớm một chiều.

Với đặc thù là sản phẩm công nghệ cao, được cung cấp chủ yếu qua các nhà mạng, việc giám sát và quản lý mobile money cần phối hợp chặt chẽ giữa các cơ quan liên quan như NHNN, Bộ Thông tin - Truyền thông, Bộ Công An…Bên cạnh đó, nếu việc định danh khách hàng, quản lý sim rác và giao dịch ẩn danh không được thự hiện chặt chẽ, Mobile money có thể là kênh để "Rửa giao dịch", ảnh hưởng đến công tác phòng chống rửa tiền.

Việc phát triển mạng lưới đại lý sẽ phát sinh rủi ro liên quan đến trình độ, năng lực, nhận thức và trách nhiệm của mạng lưới này. Và nếu không có phương án quản lý và bảo mật phù hợp, tiền của khách hàng nguy cơ bị mất, có thể bắt nguồn từ phía nhà cung cấp, đại lý, tội phạm công nghệ thông tin hoặc thậm chí là những người thân.

Môi trường pháp lý hiện nay cho Mobile money còn chưa hoàn thiện, đồng bộ. Theo GSMA, mức điểm cho môi trường pháp lý Việt Nam về lĩnh vực này (năm 2018) là 69,96/100 điểm, khá thấp so với Thái Lan (93,15 điểm), Malaysia (89,7 điểm); Campuchia (86,05 điểm),…do 3 yếu điểm chính là: (i) Quy định về mạng lưới đại lý Mobile money chưa có nên chưa thể đánh giá được (0/100 điểm); (ii) Quy định về xác thực và định danh khách hàng – KYC ở mức trung bình (50/100 điểm) do Việt Nam chưa hoàn thiện việc cấp mã công dân, các quy định về giao dịch ẩn danh và cho phép nhà cung cấp dịch vụ linh hoạt thiết lập các yêu cầu về định danh tối thiểu; và (iii) Cơ sở hạ tầng và môi trường đầu tư ở mức trung bình khá (65/100 điểm) do Việt Nam chưa có CSDL quốc gia về dân cư và quy định cho phép sử dụng, phân phối lãi cho các tài khoản tiền di động.
Thu Thủy

Tin bài khác
Hải Phòng dựng “lá chắn” an toàn thực phẩm từ gốc, bảo vệ sức khỏe cộng đồng

Hải Phòng dựng “lá chắn” an toàn thực phẩm từ gốc, bảo vệ sức khỏe cộng đồng

Hải Phòng đang siết chặt quản lý an toàn thực phẩm từ sản xuất đến tiêu dùng, bảo vệ sức khỏe người dân, quyền lợi người tiêu dùng và những thương hiệu ẩm thực truyền thống của thành phố.
ADB nâng dự báo GDP Việt Nam, cảnh báo áp lực lạm phát và tín dụng

ADB nâng dự báo GDP Việt Nam, cảnh báo áp lực lạm phát và tín dụng

Đà tăng trưởng mạnh trong nửa đầu năm giúp Ngân hàng Phát triển châu Á (ADB) nâng dự báo GDP Việt Nam năm 2026 lên 7,8%, cao hơn đáng kể mức 7,2% trong dự báo tháng 7. Tuy nhiên, cùng với triển vọng tích cực, ADB lưu ý những sức ép mới từ lạm phát, tỷ giá và tăng trưởng tín dụng.
Điện Biên tìm đối tác Trung Quốc phát triển hạ tầng, logistics, thể thao và nghỉ dưỡng

Điện Biên tìm đối tác Trung Quốc phát triển hạ tầng, logistics, thể thao và nghỉ dưỡng

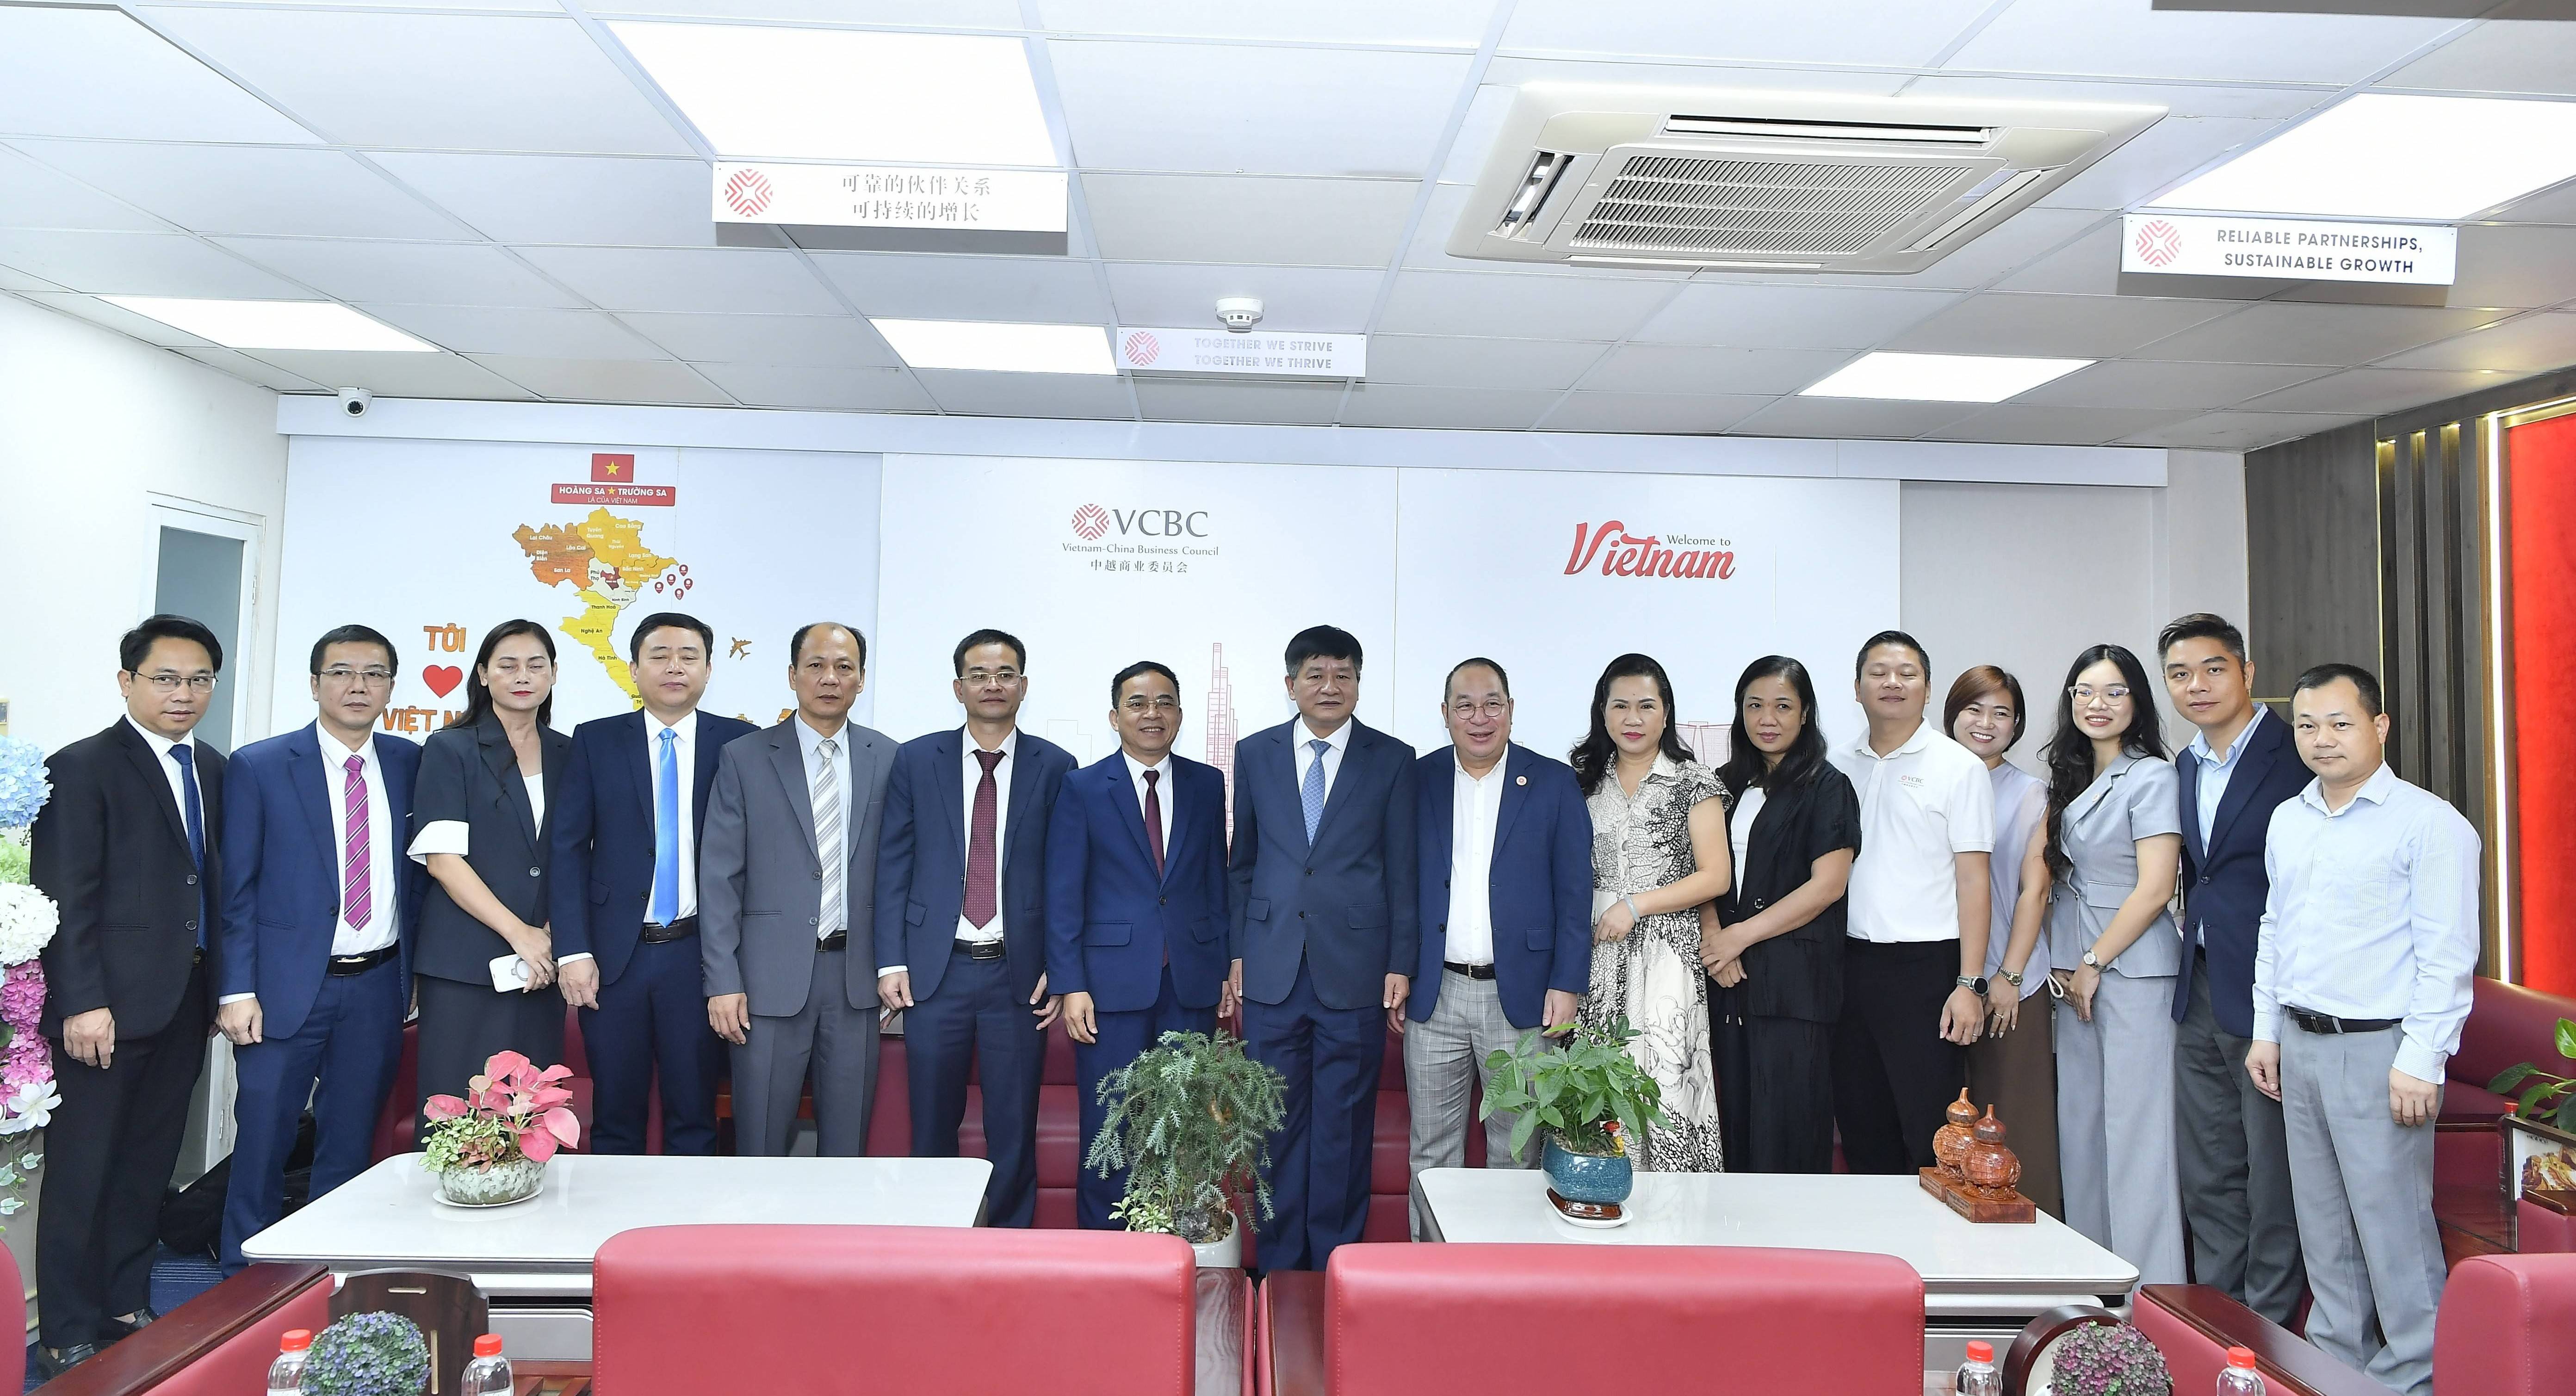
Điện Biên đang chủ động mở rộng kết nối với cộng đồng doanh nghiệp Trung Quốc, hướng tới các dự án có khả năng tạo chuỗi giá trị và khai thác lợi thế của một tỉnh biên giới. Tại buổi làm việc với Hội đồng Doanh nghiệp Việt Nam - Trung Quốc, lãnh đạo tỉnh nêu rõ nhu cầu tìm đối tác trong phát triển hạ tầng khu, cụm công nghiệp; kinh tế cửa khẩu; logistics; chế biến nông, lâm sản; thể thao và nghỉ dưỡng.
Trí tuệ nhân tạo tăng tốc, lưới điện có theo kịp?

Trí tuệ nhân tạo tăng tốc, lưới điện có theo kịp?

Một cú nhấp chuột xem web, vài câu lệnh cho ChatGPT hay Gemini… tưởng chừng chẳng hề hấn gì đến lưới điện. Nhưng phía sau mỗi câu trả lời của AI là những máy chủ, trung tâm dữ liệu ngốn điện liên tục. Hàng triệu cú nhấp chuột đang tạo nên một loại phụ tải mới.
Việt Nam và Liên Hợp Quốc mở khuôn khổ hợp tác mới giai đoạn 2027-2031

Việt Nam và Liên Hợp Quốc mở khuôn khổ hợp tác mới giai đoạn 2027-2031

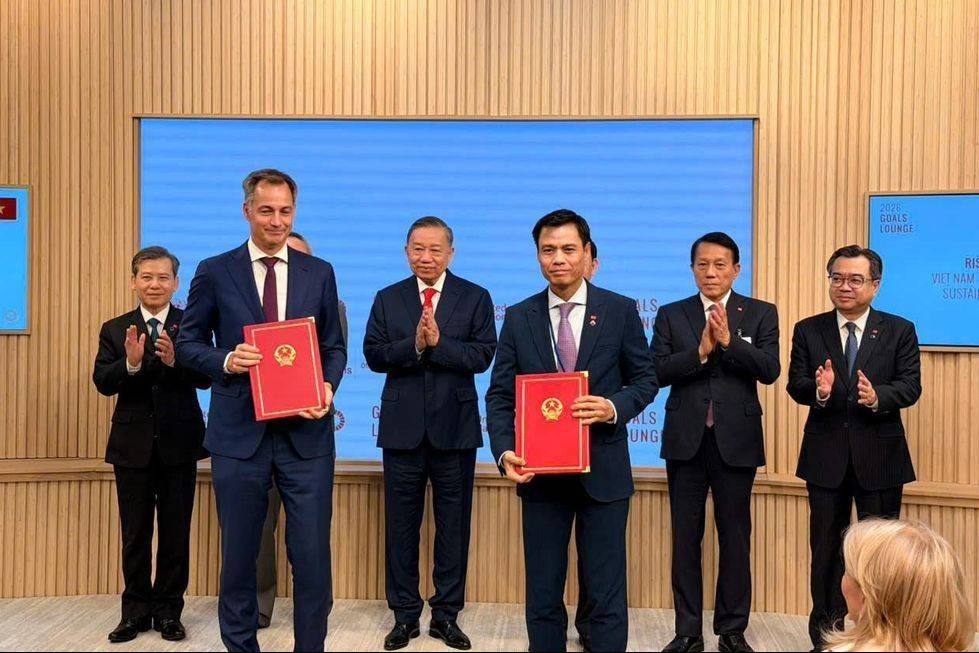
Chứng kiến lễ trao các văn kiện hợp tác tại New York, Tổng Bí thư, Chủ tịch nước Tô Lâm cùng các đối tác Liên Hợp Quốc mở ra khuôn khổ hợp tác mới giai đoạn 2027-2031, hướng trọng tâm vào phát triển bền vững, chuyển đổi số, ứng phó biến đổi khí hậu, phát triển con người và quản trị.
Cải cách tiền lương trước yêu cầu thích ứng với thị trường lao động và già hóa dân số

Cải cách tiền lương trước yêu cầu thích ứng với thị trường lao động và già hóa dân số

Thị trường lao động biến đổi nhanh, cơ cấu việc làm thay đổi, dân số bước vào giai đoạn già hóa và các hình thức việc làm mới xuất hiện đang đặt ra yêu cầu điều chỉnh chính sách tiền lương, bảo hiểm xã hội theo hướng linh hoạt, bao trùm và bền vững hơn. Đây là những nội dung được đặt ra trong quá trình xây dựng Đề án cải cách chính sách tiền lương và bảo hiểm xã hội.
Hơn 255.000 tỷ đồng vốn giao thông chịu áp lực giải ngân

Hơn 255.000 tỷ đồng vốn giao thông chịu áp lực giải ngân

Đến hết tháng 8/2026, các dự án trọng điểm giao thông mới giải ngân 38% kế hoạch vốn. Chính phủ yêu cầu rà soát từng dự án, xử lý điểm nghẽn và điều chuyển vốn nếu không còn khả năng giải ngân đúng tiến độ.
TP. Hồ Chí Minh chuyển từ thu hút dự án sang triển khai đầu tư thực chất

TP. Hồ Chí Minh chuyển từ thu hút dự án sang triển khai đầu tư thực chất

Sau 9 tháng, nhiều chỉ số kinh tế của TP. Hồ Chí Minh tăng mạnh, nhưng áp lực tăng trưởng vẫn dồn vào quý cuối năm. Thành phố đang đặt trọng tâm vào một hướng đi khác: không chỉ thu hút nguồn lực mà phải đưa nguồn lực vào dự án, sản xuất và kinh doanh.
Không gian mới mở đường cho những cực tăng trưởng của TP. Hồ Chí Minh

Không gian mới mở đường cho những cực tăng trưởng của TP. Hồ Chí Minh

Sau khi mở rộng không gian phát triển, TP. Hồ Chí Minh đang định hình một cấu trúc kinh tế không còn tập trung vào một lõi đô thị duy nhất. Năm cực động lực, các trung tâm vệ tinh và những hành lang liên kết được đặt trong cùng một bài toán: mở thêm dư địa cho dòng vốn và các ngành kinh tế mới.
Hoàn thiện khung pháp lý, khơi thông nguồn lực cho kinh tế biển

Hoàn thiện khung pháp lý, khơi thông nguồn lực cho kinh tế biển

Sửa đổi Luật Tài nguyên, môi trường biển và hải đảo được kỳ vọng tạo hành lang pháp lý rõ ràng hơn cho phát triển kinh tế biển, qua đó mở rộng khả năng huy động nguồn lực đầu tư, nhưng vẫn phải bảo đảm các yêu cầu về quốc phòng, an ninh, sinh thái và quyền lợi hợp pháp của người dân, doanh nghiệp.
TP. Hồ Chí Minh thành lập Cụm công nghiệp Châu Đức, vốn đầu tư hơn 405 tỷ đồng

TP. Hồ Chí Minh thành lập Cụm công nghiệp Châu Đức, vốn đầu tư hơn 405 tỷ đồng

UBND TP. Hồ Chí Minh đã quyết định thành lập Cụm công nghiệp Châu Đức tại xã Bình Giã với quy mô 32 ha và tổng vốn đầu tư hơn 405 tỷ đồng. Dự án được kỳ vọng góp phần hoàn thiện hạ tầng công nghiệp, thu hút doanh nghiệp sản xuất, đồng thời hỗ trợ di dời các cơ sở gây ô nhiễm ra khỏi khu dân cư.
Việt Nam - Hoa Kỳ hướng tới sớm hoàn tất Hiệp định thương mại đối ứng

Việt Nam - Hoa Kỳ hướng tới sớm hoàn tất Hiệp định thương mại đối ứng

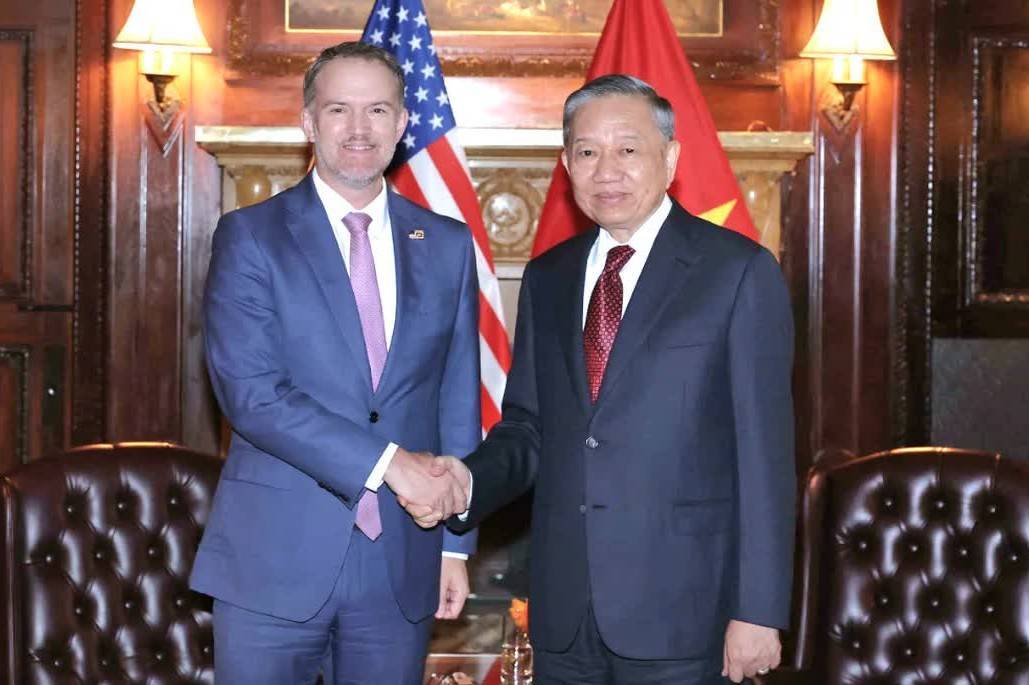
Tổng Bí thư, Chủ tịch nước Tô Lâm hoan nghênh những tiến triển tích cực trong đàm phán, hướng tới sớm ký kết Hiệp định thương mại đối ứng, công bằng và cân bằng, tạo khuôn khổ ổn định, lâu dài cho quan hệ kinh tế, thương mại và đầu tư giữa Việt Nam và Hoa Kỳ.
Khơi thông “mạch máu” logistics, mở không gian tăng trưởng mới

Khơi thông “mạch máu” logistics, mở không gian tăng trưởng mới

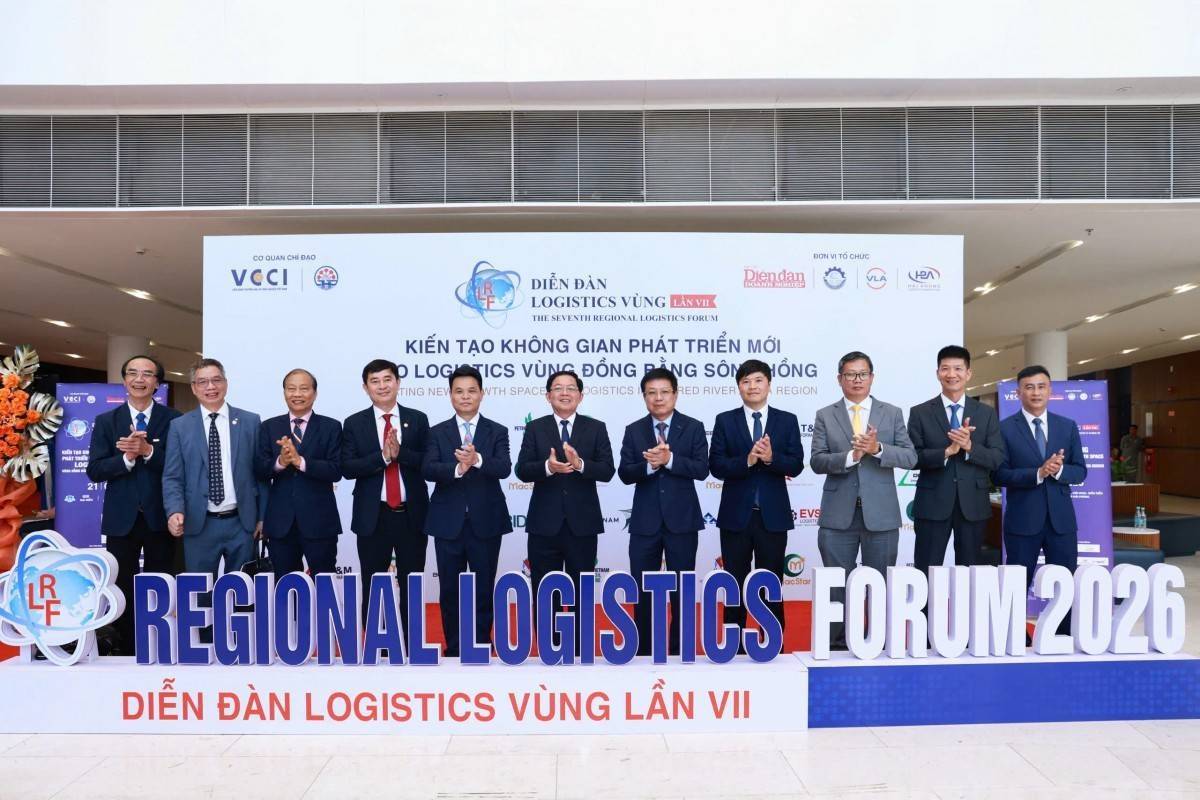
Trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc mạnh mẽ, logistics không còn đơn thuần là dịch vụ hỗ trợ mà đang trở thành một trong những yếu tố quyết định năng lực cạnh tranh của nền kinh tế. Đây cũng là thông điệp nổi bật được đưa ra tại Diễn đàn Logistics Vùng lần thứ 7 năm 2026 diễn ra tại Hải Phòng.
ASEAN - Nhật Bản thúc đẩy chuỗi cung ứng bền vững trước biến động toàn cầu

ASEAN - Nhật Bản thúc đẩy chuỗi cung ứng bền vững trước biến động toàn cầu

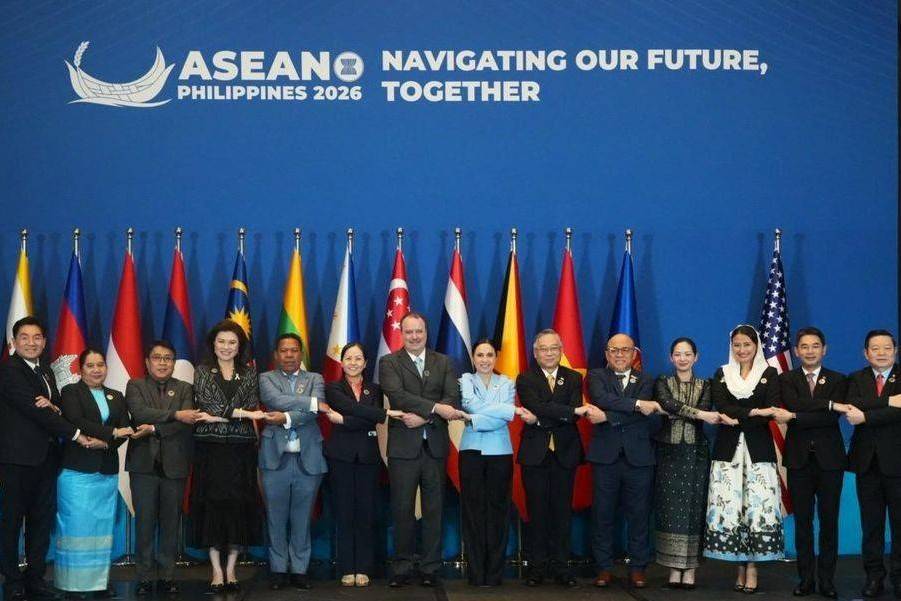
Trước những bất ổn địa chính trị, thương mại và năng lượng ngày càng gia tăng, ASEAN - Nhật Bản đang mở rộng hợp tác nhằm củng cố khả năng chống chịu của chuỗi cung ứng, bảo đảm an ninh năng lượng và tăng sức chống chịu cho nền kinh tế khu vực.
Doanh nghiệp nhỏ và vừa sẽ có thêm cách tiếp cận vốn ngoài tài sản bảo đảm

Doanh nghiệp nhỏ và vừa sẽ có thêm cách tiếp cận vốn ngoài tài sản bảo đảm

Một trong những thay đổi đáng chú ý trong Đề án hiện đại hóa hệ thống ngân hàng đến năm 2030 là định hướng mở rộng cách đánh giá doanh nghiệp khi cấp tín dụng. Với doanh nghiệp nhỏ và vừa, vốn vay có thể được xem xét dựa nhiều hơn vào phương án sản xuất kinh doanh, dòng tiền và dữ liệu thanh toán, thay vì phụ thuộc chủ yếu vào tài sản bảo đảm.