Thứ tư 16/09/2026 10:04
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Tài chính

Đến lượt ngân hàng đề nghị được giảm phí

12/10/2020 00:00
Thời gian qua, các ngân hàng đã tiến hành giảm khá nhiều loại phí nhằm hỗ trợ khách hàng vượt qua khó khăn giữa đại dịch Covid-19. Và giờ đây, đến lượt các nhà băng xin hỗ trợ giảm phí.

Đến lượt ngân hàng đề nghị được giảm phí

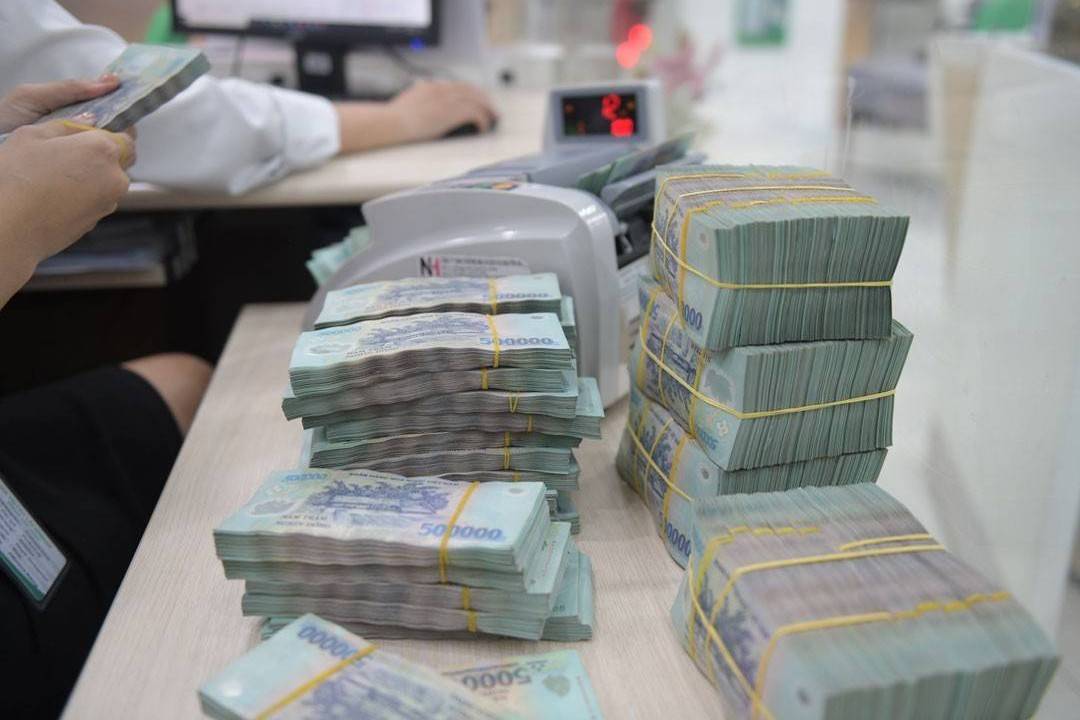
ẢNH MINH HỌA

Thị trường thanh toán thẻ tại Việt Nam hiện nay có sự tham gia của nhiều tổ chức thẻ quốc tế, trong đó Visa và Master vẫn là hai ”ông lớn” chiếm thị phần lớn về thanh toán trong nước.

Là đối tác của các tổ chức trên, các ngân hàng thương mại hiện phải chịu nhiều loại phí như phí cấp phép, phí thanh toán, phí thương hiệu, phí chi tiêu trong/ngoài Việt Nam, phí dịch vụ cùng nhiều loại phí khác.

Theo phản ánh của các ngân hàng, Visa và MasterCard đang áp dụng cơ chế thu phí phức tạp, thu quá nhiều loại phí đối với một loại giao dịch.

Theo thống kê trung bình, các ngân hàng thương mại đang phải trả cho Visa và MasterCard từ 3-4 loại phí trên mỗi giao dịch. Như vậy, mức thu phí của các tổ chức thẻ quốc tế đối với các giao dịch trong nước đang quá cao so với mức thu phí của các tổ chức chuyển mạch thẻ.

Bên cạnh việc phải trả phí cho các tổ chức quốc tế, các ngân hàng còn phải phải trả phí cho nhà mạng viễn thông ở mức khá cao.

Cụ thể, MobiFone và VinaPhone đang áp dụng mức 820 đồng/1 tin nhắn giao dịch tài chính, 500 đồng/1 tin nhắn quảng cáo chăm sóc khách hàng. Viettel là 500 đồng/1 tin nhắn (không phân biệt loại tin nhắn) và từ năm 2019, Viettel đã nâng mức giá cước lên 785 đồng đối với tin nhắn giao dịch tài chính. Vietnammobile và Beeline áp dụng 280- 400 đồng/1 tin nhắn giao dịch tài chính, 500 đồng/1 tin nhắn quảng cáo chăm sóc khách hàng.

Trường hợp sử dụng đầu số thuê bao cung cấp dịch vụ tin nhắn của đơn vị trung gian, các ngân hàng đều chịu phí SMS trực tiếp từ nhà mạng hoặc đối tác của nhà mạng, mức phí SMS Branding khoảng 720 đồng/tin nhắn.

Theo Hiệp hội Ngân hàng, mặc dù hiện nay, ngoài tin nhắn SMS, ngân hàng cũng đang có một số kênh khác để tương tác thông tin tới khách hàng, với chi phí thấp như tin nhắn thông báo trên ứng dụng, tạo ứng dụng tự sinh OTP, nhưng tin nhắn SMS vẫn là phương thức thông báo được đa số các ngân hàng, khách hàng lựa chọn. Đặc biệt là tin nhắn SMS-Brandname với nhận diện riêng của ngân hàng, để tránh kẻ gian giả mạo, lừa đảo khách hàng.

Việc các ngân hàng tiếp tục duy trì, sử dụng tin nhắn SMS cho thấy đây là một nhu cầu thiết yếu để đảm bảo an toàn chứ không nhằm mục đích kinh doanh. Hiệp hội Ngân hàng cho rằng, các công ty viễn thông thu mức phí cao gấp nhiều lần so với mức thông dụng là không hợp lý.

Theo đó, Hiệp hội Ngân hàng đã có văn bản đề nghị Bộ Thông tin và Truyền thông, chỉ đạo các doanh nghiệp viễn thông, xem xét giảm giá cước tin nhắn xuống tương đương với mức thông thường (áp dụng cho dịch vụ nhắn tin giữa các cá nhân đơn lẻ) hoặc ít nhất giảm 50% mức giá cước tin nhắn hiện đang áp dụng với các ngân hàng.

Còn đối với hai tổ chức thẻ quốc tế là Visa và Master, Hiệp hội Ngân hàng đã có văn bản đã đề nghị miễn giảm một số loại phí cho các ngân hàng.

Cụ thể, giảm tối thiểu 50% phí xử lý giao dịch đối với các cả ngân hàng thanh toán và ngân hàng phát hành (bao gồm cả phí xử lý giao dịch thanh toán thẻ trực tuyến qua các cổng thanh toán quốc tế); áp dụng cơ chế thu một loại phí đối với một giao dịch; chỉ thu phí đối với giao dịch thành công, không thu phí đối với giao dịch lỗi. Đồng thời, đề nghị hai tổ chức trên cần rà soát, điều chỉnh chính sách phí dài hạn, nhằm hỗ trợ thị trường thẻ Việt Nam.

PV
Tin bài khác
Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Tiền gửi khách hàng hụt nhịp tín dụng, ngân hàng tăng tốc phát hành giấy tờ có giá

Đến cuối quý II/2026, tiền gửi khách hàng chỉ còn chiếm 59,8% tổng nguồn vốn của các ngân hàng, trong khi tín dụng tăng nhanh hơn đáng kể so với huy động. Khoảng cách này đang thúc đẩy các ngân hàng gia tăng vay trên thị trường liên ngân hàng và đẩy mạnh phát hành giấy tờ có giá để đáp ứng nhu cầu vốn.
Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Luật số 23/2026/QH16 có hiệu lực từ 1/12: Doanh nghiệp cần lưu ý gì?

Từ ngày 01/12/2026, Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng sẽ có hiệu lực. Nhiều thay đổi mới tác động trực tiếp đến hoạt động ngân hàng, quản lý ngoại hối, tài sản mã hóa và thị trường trái phiếu doanh nghiệp.
Ngân hàng chạy đua chặn lừa đảo trước khi tiền rời tài khoản

Ngân hàng chạy đua chặn lừa đảo trước khi tiền rời tài khoản

Sự xuất hiện của AI, Deepfake và các thủ đoạn giả mạo khiến cuộc chiến chống lừa đảo trực tuyến không còn chỉ nằm ở lớp bảo mật của ngân hàng. Thách thức lớn hơn là phát hiện nguy cơ trước khi khách hàng xác nhận một giao dịch.
NCB rót 6.800 tỷ đồng cho dự án tuyến đường Hà Nội nối sân bay Gia Bình

NCB rót 6.800 tỷ đồng cho dự án tuyến đường Hà Nội nối sân bay Gia Bình

Ngân hàng TMCP Quốc Dân (NCB) và Công ty TNHH Đầu tư Hạ tầng và Đô thị Bắc Hà Nội đã ký kết Thỏa thuận hợp tác toàn diện, đồng hành triển khai dự án tuyến đường kết nối Sân bay Gia Bình với Thủ đô Hà Nội.
Ngân hàng áp đảo thị trường trái phiếu, bất động sản chịu lãi suất cao

Ngân hàng áp đảo thị trường trái phiếu, bất động sản chịu lãi suất cao

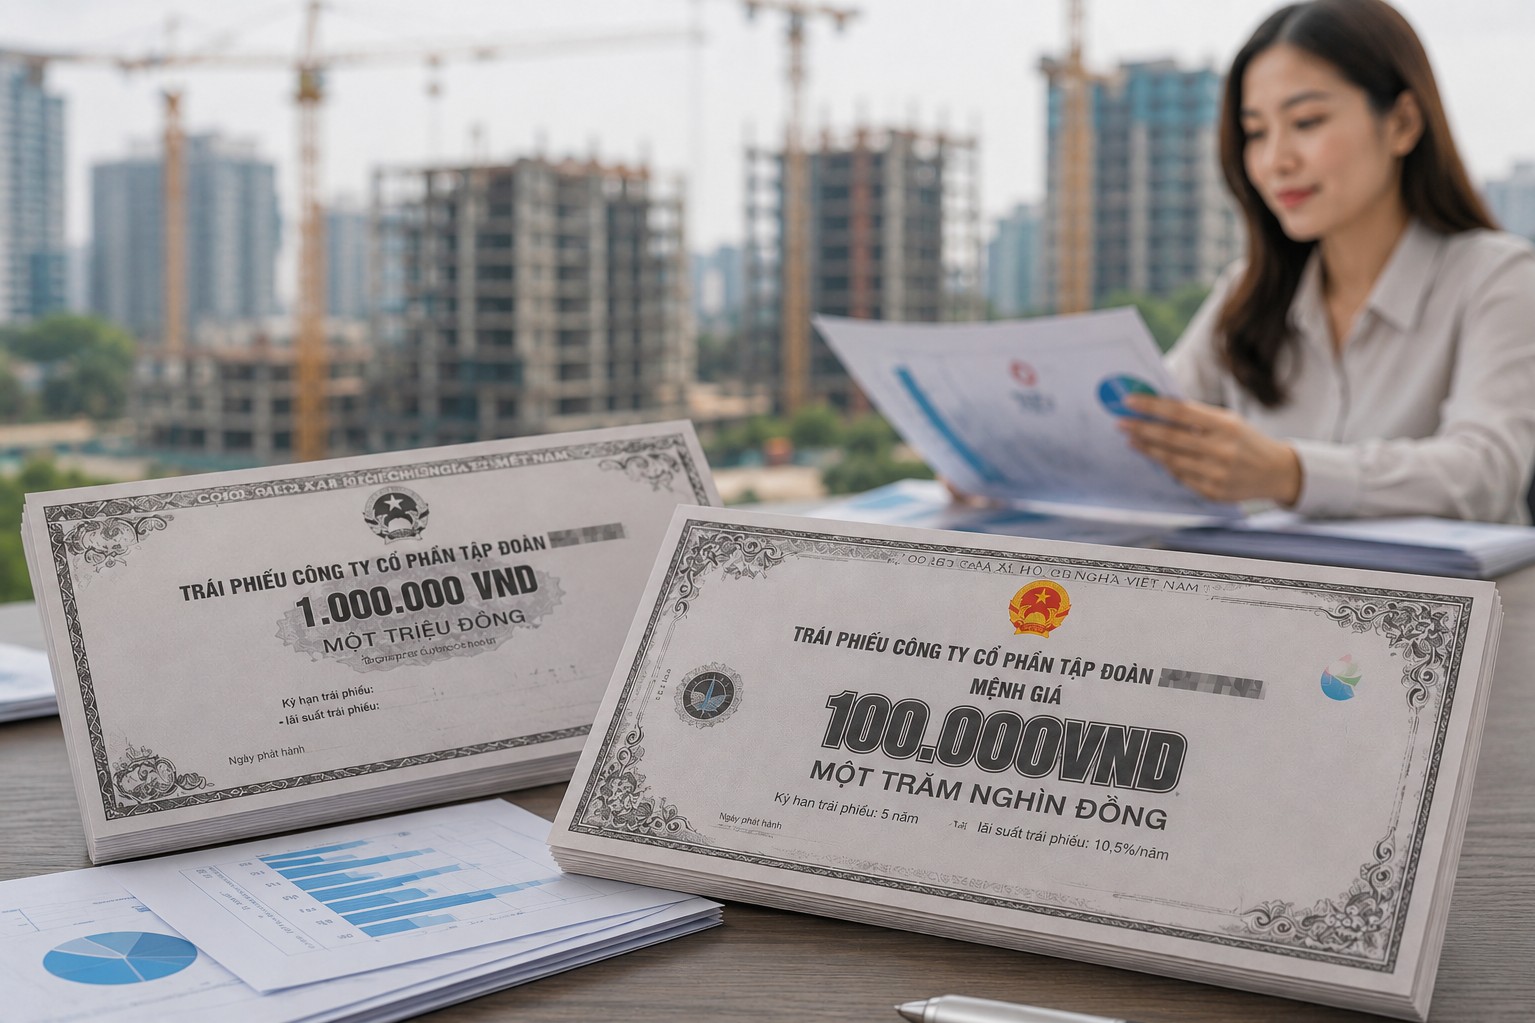
Thị trường trái phiếu doanh nghiệp tháng 8/2026 ghi nhận sự áp đảo của nhóm ngân hàng, chiếm tới 82% tổng giá trị phát hành mới, trong khi trái phiếu bất động sản có lãi suất coupon bình quân lên tới 12,2%/năm.
Ngân hàng được linh hoạt hơn khi giao dịch ngoại tệ với NHNN

Ngân hàng được linh hoạt hơn khi giao dịch ngoại tệ với NHNN

Dự thảo sửa đổi Thông tư 26/2021/TT-NHNN đang được hoàn thiện theo hướng tháo gỡ những điểm chưa phù hợp với thực tế vận hành của các tổ chức tín dụng. Đáng chú ý, cơ quan soạn thảo đề xuất bỏ quy định cứng về chức danh người ký giao dịch ngoại tệ với NHNN, nhưng vẫn duy trì yêu cầu chặt chẽ đối với thanh toán và chế độ báo cáo.
Thanh tra chỉ ra hai nhóm tồn tại tại VietinBank Bắc Nghệ An

Thanh tra chỉ ra hai nhóm tồn tại tại VietinBank Bắc Nghệ An

Kết luận thanh tra số 91/KL-TT ghi nhận hoạt động VietinBank Bắc Nghệ An tăng trưởng về quy mô, song yêu cầu chi nhánh khắc phục, chấn chỉnh một số tồn tại trong hoạt động tín dụng.
Vốn rẻ cần được hấp thụ bởi những động lực tăng trưởng mới

Vốn rẻ cần được hấp thụ bởi những động lực tăng trưởng mới

Một lượng vốn lớn đang được hệ thống ngân hàng chuẩn bị với chi phí thấp hơn để hỗ trợ doanh nghiệp và các lĩnh vực ưu tiên. Tuy nhiên, phía sau câu chuyện giảm lãi suất là bài toán lớn hơn: đưa tiền đến đúng nơi có thể tạo ra sản phẩm, việc làm, giá trị gia tăng và sức lan tỏa cho nền kinh tế.
BVBank hợp tác với HRS triển khai thanh toán và tài chính toàn diện cho ngành khách sạn

BVBank hợp tác với HRS triển khai thanh toán và tài chính toàn diện cho ngành khách sạn

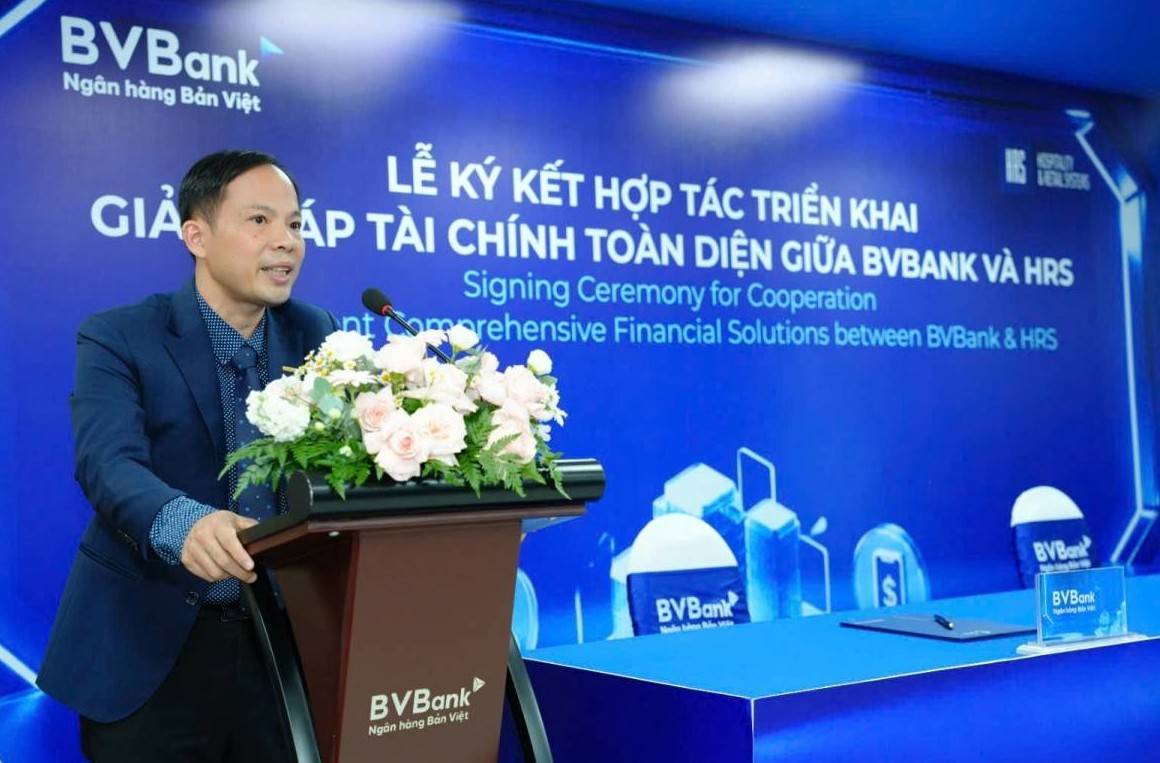
Giải pháp thanh toán của BVBank được tích hợp trực tiếp với 02 hệ thống quản lý khách sạn hàng đầu thế giới là OPERA Cloud PMS và Simphony của HRS, giúp kết nối liền mạch hoạt động vận hành, quản lý doanh thu và thanh toán ngân hàng, nâng cao hiệu quả hoạt động và mang đến trải nghiệm thuận tiện hơn cho các doanh nghiệp khách sạn.
Ngân hàng Trung ương toàn cầu tiếp tục gom vàng

Ngân hàng Trung ương toàn cầu tiếp tục gom vàng

Các ngân hàng Trung ương ở nhiều quốc gia tiếp tục tăng dự trữ vàng, nhưng xu hướng không đồng nhất khi một số lại đẩy mạnh bán ra.
Đề xuất quy trình cấp tín dụng vượt giới hạn cho dự án lớn tại Thủ đô Hà Nội

Đề xuất quy trình cấp tín dụng vượt giới hạn cho dự án lớn tại Thủ đô Hà Nội

Theo dự thảo, mức cấp tín dụng tối đa đề nghị đối với một khách hàng không vượt quá 38% vốn tự có của ngân hàng; đối với một khách hàng và người có liên quan không vượt quá 52% vốn tự có.
QR thanh toán xuyên biên giới - lợi thế cạnh tranh mới của hộ kinh doanh phục vụ khách quốc tế

QR thanh toán xuyên biên giới - lợi thế cạnh tranh mới của hộ kinh doanh phục vụ khách quốc tế

Lượng khách quốc tế tăng mạnh, kéo theo nhu cầu thanh toán số ngày càng lớn. Với hộ kinh doanh, khả năng chấp nhận thanh toán xuyên biên giới không chỉ giúp nâng cao trải nghiệm khách hàng mà còn mở rộng cơ hội doanh thu, tăng sức cạnh tranh.
Lãi suất ngân hàng ngày 4/9/2026: Nhiều kỳ hạn vẫn duy trì ổn định

Lãi suất ngân hàng ngày 4/9/2026: Nhiều kỳ hạn vẫn duy trì ổn định

Lãi suất ngân hàng ngày 4/9/2026 tiếp tục duy trì mặt bằng khá ổn định, trong khi nhóm ngân hàng có lãi suất cao vẫn tập trung chủ yếu ở các kỳ hạn dài.
Dấu chân carbon đang trở thành một phần của hồ sơ vay vốn

Dấu chân carbon đang trở thành một phần của hồ sơ vay vốn

Không chỉ nhìn vào tài sản, dòng tiền hay khả năng trả nợ, ngân hàng đang bắt đầu nhìn cả lượng phát thải phía sau khoản vay. Xu hướng này có thể làm thay đổi đáng kể khả năng tiếp cận vốn của doanh nghiệp trong những ngành phát thải cao.
Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 3/9/2026: Nhiều ngân hàng duy trì mức 5%/năm

Lãi suất ngân hàng ngày 03/9/2026 tiếp tục phân hóa giữa các ngân hàng, trong đó một số nhà băng có mức trên 5%/năm xuất hiện ở nhiều kỳ hạn dài.