Thứ hai 12/10/2026 23:52
Hotline: 024.355.63.010
Email: banbientap.dnhn@gmail.com
Pháp luật

Chính sách mới về phí, kiểm toán có hiệu lực từ tháng 11/2020

10/11/2020 08:40
Quyết định 02/2020/QĐ-KTNN về việc ban hành Quy trình kiểm toán của Kiểm toán Nhà nước có hiệu lực từ ngày 30/11/2020.

Từ ngày 13/11/2020, Thông tư 25/2020/TT-BCT quy định về việc lập kế hoạch, báo cáo thực hiện kế hoạch sử dụng năng lượng tiết kiệm và hiệu quả; thực hiện kiểm toán năng lượng, có hiệu lực thi hành.

Một: Những trường hợp sinh viên sư phạm phải bồi hoàn kinh phí hỗ trợ đóng học phí, chi phí sinh hoạt

Nghị định 116/2020/NĐ-CP quy định về chính sách hỗ trợ tiền đóng học phí, chi phí sinh hoạt đối với sinh viên sư phạm. Trong đó, quy định đối tượng phải bồi hoàn kinh phí hỗ trợ tiền đóng học phí và chi phí sinh hoạt gồm:

+ Sinh viên sư phạm đã hưởng chính sách không công tác trong ngành giáo dục sau 02 năm kể từ ngày có quyết định công nhận tốt nghiệp;

+ Sinh viên sư phạm đã hưởng chính sách và công tác trong ngành giáo dục nhưng không đủ thời gian công tác theo quy định tại điểm a khoản 2 Điều này;

+ Sinh viên sư phạm được hưởng chính sách đang trong thời gian đào tạo nhưng chuyển sang ngành đào tạo khác, tự thôi học, không hoàn thành chương trình đào tạo hoặc bị kỷ luật buộc thôi học.

Nghị định 116/2020/NĐ-CP có hiệu lực thi hành từ ngày 15/11/2020 và áp dụng bắt đầu từ khóa tuyển sinh năm học 2021 - 2022.

Sinh viên sư phạm đã trúng tuyển và đào tạo từ năm học 2020 - 2021 trở về trước thì tiếp tục thực hiện theo quy định tại Điều 6 của Nghị định 86/2015/NĐ-CP ngày 02/10/2015 quy định về cơ chế thu, quản lý học phí đối với cơ sở giáo dục thuộc hệ thống giáo dục quốc dân và chính sách miễn, giảm học phí, hỗ trợ chi phí học tập từ năm học 2015 - 2016 đến năm học 2020 - 2021 cho đến khi tốt nghiệp.

Hai: Quy trình kiểm toán của Kiểm toán nhà nước

Quyết định 02/2020/QĐ-KTNN về việc ban hành Quy trình kiểm toán của Kiểm toán Nhà nước có hiệu lực từ ngày 30/11/2020.

Theo đó, quy trình kiểm toán của Kiểm toán nhà nước gồm 04 bước:

(1) Chuẩn bị kiểm toán gồm:

+ Khảo sát thu thập thông tin;

+ Đánh giá hệ thống kiểm soát nội bộ và thông tin đã thu thập;

+ Lập, xét duyệt, hoàn thiện, phát hành kế hoạch kiểm toán tổng quát;

+ Lập và phê duyệt KHKT chi tiết; Tổng Kiểm toán nhà nước (hoặc người được ủy quyền) ký quyết định kiểm toán và phổ biến cho thành viên đoàn kiểm tra.

(2) Thực hiện kiểm toán: công bố quyết định; tiến hành kiểm toán; lập và thông qua biên bản kiểm toán của Tổ kiểm toán với đơn vị được kiểm toán.

(3) Lập và gửi báo cáo kiểm toán:

+ Lập dự thảo báo cáo kiểm toán;

+ Kiểm toán trưởng, Tổng kiểm toán nhà nước xét duyệt dự thảo báo cáo kiểm toán;

+ Hoàn thiện dự thảo, gửi lấy ý kiến của đơn vị được kiểm toán;

+ Thông báo kết quả kiểm toán; Phát hành báo cáo kiểm toán và thông báo kết quả kiểm toán.

(4) Theo dõi, kiểm tra việc thực hiện kết luận, kiến nghị kiểm toán.

Ba: Quy định về miễn trừ kiểm toán năng lượng trong lĩnh vực vận tải

Từ ngày 13/11/2020, Thông tư 25/2020/TT-BCT quy định về việc lập kế hoạch, báo cáo thực hiện kế hoạch sử dụng năng lượng tiết kiệm và hiệu quả; thực hiện kiểm toán năng lượng, có hiệu lực thi hành.

Theo đó, quy định miễn trừ thực hiện kiểm toán năng lượng trong các trường hợp sau:

+ Các cơ sở sử dụng năng lượng trọng điểm hoạt động trong lĩnh vực vận tải được miễn trừ thực hiện kiểm toán năng lượng.

+ Các cơ sở hoạt động trong nhiều lĩnh vực, trong đó có hoạt động vận tải thì chỉ được miễn trừ thực hiện kiểm toán năng lượng đối với hoạt động vận tải.

Việc thực hiện kiểm toán năng lượng được quy định như sau:

Đối với cơ sở sử dụng năng lượng trọng điểm:

+ Cơ sở có trách nhiệm 03 năm một lần thực hiện việc kiểm toán năng lượng bắt buộc.

+ Trong thời hạn 30 ngày sau khi thực hiện kiểm toán năng lượng, cơ sở có trách nhiệm gửi báo cáo kiểm toán năng lượng bằng văn bản đến Sở Công Thương sở tại.

Đối với cơ sở không thuộc danh sách cơ sở sử dụng năng lượng trọng điểm:

Khuyến khích các cơ sở sản xuất công nghiệp, nông nghiệp, xây dựng, cơ sở vận tải không thuộc danh sách cơ sở sử dụng năng lượng trọng điểm định kỳ thực hiện kiểm toán năng lượng theo chu kỳ từ 03 đến 05 năm một lần.

Thông tư 25/2020/TT-BCT có hiệu lực thi hành kể từ ngày 13/11/2020.

Bốn: Mức phí thẩm định điều kiện hoạt động viễn thông đài vô tuyến từ 06/11/2020

Thông tư 82/2020/TT-BTC quy định mức thu, chế độ thu, nộp, quản lý và sử dụng phí thẩm định điều kiện hoạt động viễn thông đối với đài vô tuyến thuộc công trình viễn thông.

Theo đó, quy định mức thu phí thẩm định điều kiện hoạt động viễn thông đối với đài vô tuyến điện thuộc công trình viễn thông là 1.100.000 đồng/lần thẩm định (hiện hành là 2.500.000 đồng/lần).

Tổ chức kiểm định được Bộ TT&TT giao thực hiện thẩm định điều kiện hoạt động viễn thông đối với đài vô tuyến điện thuộc công trình viễn thông sẽ là tổ chức thu phí:

+ Tổ chức thu phí được để lại 90% tổng số tiền phí thu được để quản lý và sử dụng theo quy định.

+ Số tiền phí còn lại (10%), tổ chức thu phí nộp vào ngân sách nhà nước theo chương, mục, tiểu mục của Mục lục ngân sách nhà nước hiện hành.

Thông tư 82/2020/TT-BTC có hiệu lực từ ngày 06/11/2020 và thay thế Thông tư 184/2016/TT-BTC ngày 08/11/2016.

Phương Ngân (T/h)

Bài liên quan
Tin bài khác
Tây Ninh siết điều kiện xây công trình trên đất trồng lúa, mở lối cho sản xuất lớn

Tây Ninh siết điều kiện xây công trình trên đất trồng lúa, mở lối cho sản xuất lớn

Từ ngày 15/10/2026, Tây Ninh áp dụng quy định mới về xây dựng công trình phục vụ trực tiếp sản xuất nông nghiệp trên đất trồng lúa. Khu vực lúa tập trung phải đạt tối thiểu 50 ha, diện tích công trình không vượt quá 1% diện tích đất và tối đa 500 m².
Bộ Tài chính thúc tiến độ giải thể doanh nghiệp, nhiều khâu xử lý trong 1 ngày

Bộ Tài chính thúc tiến độ giải thể doanh nghiệp, nhiều khâu xử lý trong 1 ngày

Bộ Tài chính đề nghị cơ quan đăng ký kinh doanh cấp tỉnh phối hợp chặt chẽ với cơ quan thuế, rút ngắn thời gian xử lý hồ sơ giải thể doanh nghiệp. Trong đó, nhiều khâu tiếp nhận, xử lý thông tin và cập nhật tình trạng pháp lý được thực hiện trong thời hạn 1 ngày làm việc theo quy định.
Thông tư 140/2026/TT-BTC (Kỳ 1): Siết quản lý vốn viện trợ nước ngoài, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC (Kỳ 1): Siết quản lý vốn viện trợ nước ngoài, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC siết quản lý nguồn viện trợ không hoàn lại nước ngoài thuộc ngân sách nhà nước, từ lập dự toán đến kiểm tra quyết toán. Quy định đặt ra yêu cầu minh bạch, kiểm soát nguồn lực và cảnh báo rủi ro thanh toán với doanh nghiệp tham gia dự án.
Nghị định 371/2026/NĐ-CP (Kỳ 1): Mở rộng quyền tuyển dụng, doanh nghiệp trước sức ép cạnh tranh nhân lực

Nghị định 371/2026/NĐ-CP (Kỳ 1): Mở rộng quyền tuyển dụng, doanh nghiệp trước sức ép cạnh tranh nhân lực

Nghị định 371/2026/NĐ-CP mở rộng quyền tuyển dụng trực tiếp lao động Việt Nam cho các tổ chức, cá nhân nước ngoài thuộc diện áp dụng. Cơ chế mới tăng tính chủ động, minh bạch thông tin, đồng thời đặt doanh nghiệp nhỏ và vừa trước sức ép cạnh tranh nhân lực.
Thông tư 138/2026/TT-BTC (Kỳ 1): Minh bạch thông tin, doanh nghiệp đối diện yêu cầu mới về huy động vốn

Thông tư 138/2026/TT-BTC (Kỳ 1): Minh bạch thông tin, doanh nghiệp đối diện yêu cầu mới về huy động vốn

Thông tư 138/2026/TT-BTC đặt ra yêu cầu minh bạch thông tin trong phát hành trái phiếu doanh nghiệp riêng lẻ. Từ dữ liệu tài chính đến trách nhiệm công bố, doanh nghiệp phải chuẩn hóa quản trị, kiểm soát rủi ro pháp lý và củng cố niềm tin nhà đầu tư.
Thông tư 134/2026/TT-BTC: Đấu thầu bước vào thời kỳ “có dấu vết” – kiểm tra, giám sát và báo cáo trở thành dữ liệu

Thông tư 134/2026/TT-BTC: Đấu thầu bước vào thời kỳ “có dấu vết” – kiểm tra, giám sát và báo cáo trở thành dữ liệu

Thông tư 134/2026/TT-BTC đưa hoạt động đấu thầu vào quỹ đạo quản trị dữ liệu, khi kiểm tra, giám sát và báo cáo được chuẩn hóa bằng biểu mẫu. Với doanh nghiệp, hồ sơ không chỉ để dự thầu mà phải nhất quán, truy vết và chịu được hậu kiểm.
Thông tư 140/2026/TT-BTC (Kỳ 2): Kiểm soát giải ngân vốn viện trợ, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC (Kỳ 2): Kiểm soát giải ngân vốn viện trợ, doanh nghiệp cần lưu ý gì?

Thông tư 140/2026/TT-BTC làm rõ trách nhiệm quản lý vốn viện trợ nước ngoài, từ mở tài khoản, thông báo tiếp nhận đến giải ngân và hạch toán ngân sách. Tiền đã về chưa đồng nghĩa được sử dụng ngay, đặt ra rủi ro thanh toán với doanh nghiệp tham gia dự án.
Thông tư 134/2026/TT-BTC: Một lõi trong bảo lãnh, một mốc 5 ngày bị lỡ - giá của “sai thủ tục” ngày càng đắt

Thông tư 134/2026/TT-BTC: Một lõi trong bảo lãnh, một mốc 5 ngày bị lỡ - giá của “sai thủ tục” ngày càng đắt

Thông tư 134/2026/TT-BTC siết chặt kỷ luật hồ sơ sau dự thầu, khi một lỗi bảo lãnh hoặc chậm mốc 5 ngày có thể khiến nhà thầu mất quyền lợi. Với liên danh, sai sót của một thành viên còn có thể kéo cả nhóm vào rủi ro pháp lý.
Thông tư 134/2026/TT-BTC: Khi “mẫu hồ sơ” trở thành hạ tầng quản trị đấu thầu

Thông tư 134/2026/TT-BTC: Khi “mẫu hồ sơ” trở thành hạ tầng quản trị đấu thầu

Thông tư 134/2026/TT-BTC chuẩn hóa tám mẫu hồ sơ yêu cầu chỉ định thầu, đồng thời cho phép chỉnh sửa nhưng buộc giải trình rõ lý do. Với SME, năng lực hồ sơ, nghiệm thu và lịch sử thực hiện gói thầu trở thành lợi thế cạnh tranh bền vững.
Đường vào khu thương mại tự do rộng nhưng không dễ

Đường vào khu thương mại tự do rộng nhưng không dễ

Một khu thương mại tự do không còn được nhìn đơn thuần là một vùng đất lớn dành cho hoạt động xuất nhập khẩu. Với Nghị định 378/2026/NĐ-CP, Chính phủ đặt ra yêu cầu về cả hạ tầng, kết nối đa phương thức, hệ sinh thái sản xuất - logistics, công nghệ số và năng lực quản trị.
Đề xuất khung pháp lý mới cho thu giữ, lưu trữ carbon trong hoạt động dầu khí

Đề xuất khung pháp lý mới cho thu giữ, lưu trữ carbon trong hoạt động dầu khí

Bộ Công Thương đang đề xuất bổ sung quy định về thu giữ và lưu trữ carbon (CCS) gắn với hoạt động dầu khí, từ đánh giá tiềm năng lưu trữ CO₂, yêu cầu kỹ thuật, thu dọn công trình đến cơ chế thu hồi chi phí và doanh thu từ tín chỉ carbon.
Nghị định 359/2026/NĐ-CP: “Trải” lỗ 5 năm, trái phiếu 0% và thị trường nợ xấu – ai được giảm áp lực, ai minh bạch hơn?

Nghị định 359/2026/NĐ-CP: “Trải” lỗ 5 năm, trái phiếu 0% và thị trường nợ xấu – ai được giảm áp lực, ai minh bạch hơn?

Nghị định 359/2026/NĐ-CP đưa xử lý nợ xấu vào quỹ đạo thị trường hơn, khi cho phép phân bổ khoản lỗ tối đa 5 năm, sử dụng trái phiếu đặc biệt lãi suất 0% và tăng yêu cầu minh bạch thông tin khoản nợ, tài sản, nghĩa vụ tài chính.
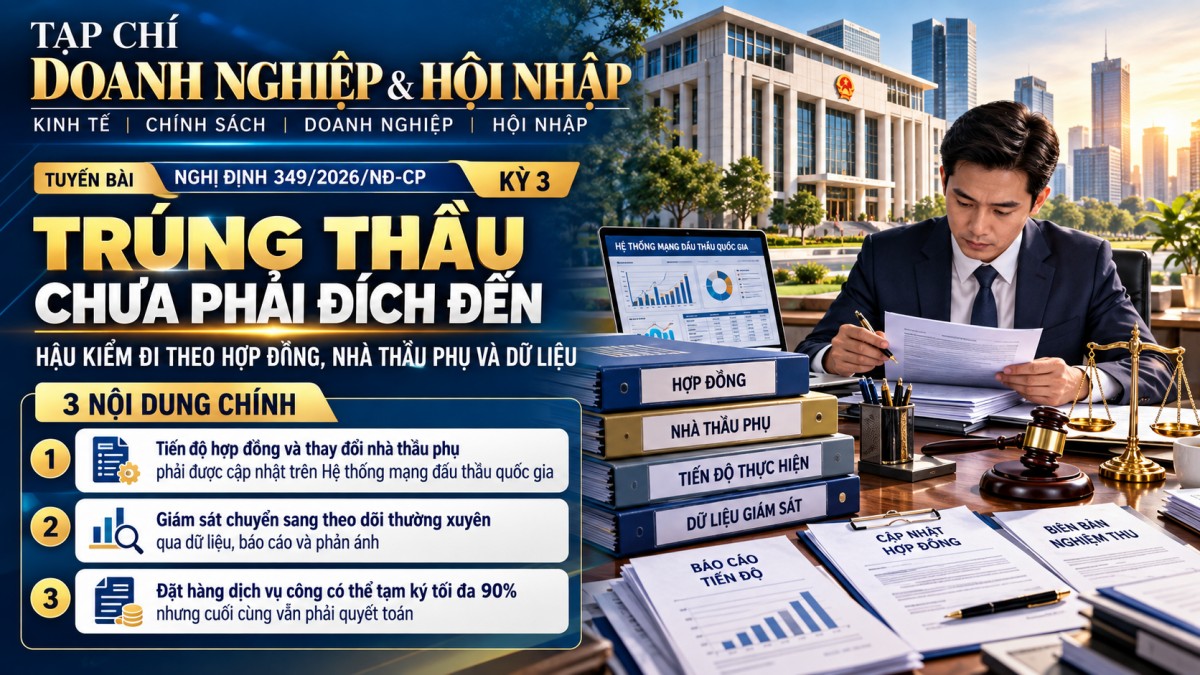
Nghị định 349/2026/NĐ-CP: Trúng thầu chưa phải đích đến – Hậu kiểm đi theo hợp đồng, nhà thầu phụ và dữ liệu

Nghị định 349/2026/NĐ-CP: Trúng thầu chưa phải đích đến – Hậu kiểm đi theo hợp đồng, nhà thầu phụ và dữ liệu

Nghị định 349/2026/NĐ-CP cho thấy trúng thầu chỉ là điểm khởi đầu, khi tiến độ hợp đồng, nhà thầu phụ và dữ liệu thực hiện đều nằm trong cơ chế hậu kiểm. Với doanh nghiệp, năng lực quản trị sau trúng thầu quyết định khả năng tuân thủ lâu dài.
Doanh nghiệp thực phẩm phải sẵn sàng hồ sơ truy xuất trong 24 giờ

Doanh nghiệp thực phẩm phải sẵn sàng hồ sơ truy xuất trong 24 giờ

Một thay đổi đáng chú ý khởi đầu từ ngày 15/11/2026 là yêu cầu doanh nghiệp sản xuất, kinh doanh thực phẩm phải tổ chức lưu trữ hồ sơ đủ để phục vụ truy xuất nguồn gốc. Cụ thể, khi cơ quan có thẩm quyền yêu cầu, doanh nghiệp phải có khả năng cung cấp, trích xuất hồ sơ trong vòng 24 giờ.
Đất bỏ hoang có thể chịu thuế cao gấp gần 7 lần đất ở trong hạn mức

Đất bỏ hoang có thể chịu thuế cao gấp gần 7 lần đất ở trong hạn mức

Bộ Tài chính đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Nếu được thông qua, mức thuế này sẽ cao gần 7 lần thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.